珞石工厂一线见闻:机器人零部件采购额涨近300%,国产份额达55%
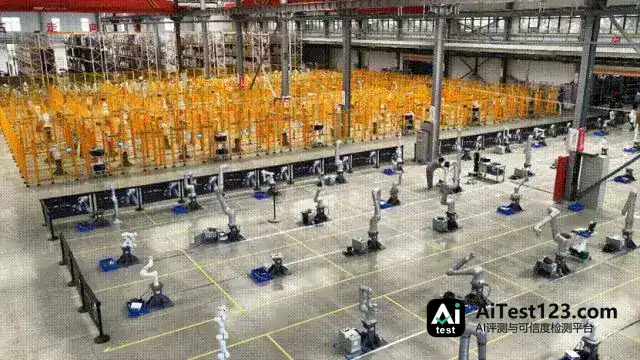
上周,我去了山东济宁,看了一家机器人上市公司的制造工厂。 公司叫珞石,港股上市,强在机械臂的核心控制技术,中国工业机器人这条线上绕不开它。B端生意向来重利不重名,加上在港股,公众知名度自然比不过宇树、智元(上纬新材)这些常上新闻的名字。 这次活动的组织者是京东。我们熟悉的电商巨头,它很可能也将是未来中国机器人产业的关键
上周我跑了一趟山东济宁,去看一家在港股上市的机器人公司的制造工厂。
这家公司叫珞石,长项是机械臂的核心控制技术,在中国工业机器人这条产业链上绕不开它。做B端生意的公司向来重利不重名,再加上又在港股,公众知名度自然比不上宇树、智元(上纬新材)这些常上新闻的名字。
活动是京东组织的。这家大家熟悉的电商巨头,很可能也会成为未来中国机器人产业的关键基础设施中枢。
看厂之外还听了一场座谈,参与者是京东工业、珞石机器人、华勤技术、中科摩通。四个角色正好对应产业链的四段:平台、本体、代工、装备。
在一线能看到市场炒作背后那些看不见的东西。半天下来,我记了八条。
01 先跑出规模的是零件那一端
京东工业给了一组数。
在它平台上采购机器人零部件的公司超过500家,宇树、智元、荣耀、华为都在其中;零部件供应商有1600多家,仅上个月就新增300多家;动销产品6万多个;零部件采购额同比增长接近300%。
整机的规模还排在后面。零件这一端,已经跑起来了。
有个细节:这500家公司的采购里,大约三成是“静默”完成的。不找客服,不问价,直接下单,买回去自己攒。
说白了,这就是实验室和小团队眼下的生存状态,连询价都省了,货到手自己拼。从某个角度讲,这也说明产业的火种还在酝酿期:订单零散、私密、不走招标。
需求这头,京东也在自己往里填。按集团层面的盘算,五年要买300万台机器人、100万台无人车、10万台无人机;零售平台给机器人定下的销售目标是年过百亿;眼下跟京东自营合作的整机品牌已有300多家。再看它能落地的场景:线下2万家门店、70万物流员工,加上自有工厂产线,天天都在跑出真实工况。
一个平台愿意先当用户、再当渠道,说明它判断瓶颈眼下车还是在供给这一端。
02 做零件的想要标准,做本体的害怕标准
京东工业的机器人业务负责人把这事讲得很直白:
“做零部件的特别想做标准化,因为它可以大量提升效率、降低成本。但做本体的特别不想标准化,一做标准化它就不值钱了。”
这句话基本上把产业链当下的内部矛盾说透了。
零件厂靠出货量赚钱,规格越统一,模具越省,单件成本就越低。本体厂靠差异赚钱,标准越统一,越容易被同行替换,议价权也越薄。
所以“降本”这两个字,在机器人的上下半场是存在矛盾的。
这也能解释行业标准为什么喊了几年推得慢:真正在推的是平台和零部件装备厂;声量最大的那批,多数时间在负责炫。
03 国产替代打赢了量,还没打赢价
珞石机器人副总裁宋斌摆出两个数:全球工业机器人一年出货约65万台,中国市场35万台,一半以上在这里;国产品牌的份额2015年是15%,到2025年涨到约55%。
十年时间,从15%到55%。这是中国制造最熟悉的一条成长曲线。
不过成色到底如何,还得看细处。四大工艺上,国产仍在追赶。真正弯道超车的是协作机器人——这一品类海外差不多只剩优傲一家,剩下的全是中国公司。
标准品赛道拼的是份额,新品类赛道拼的是卡位,只有卡住位置才有定价权。
珞石是这条赛道上的关键选手。7月在港股上市,主打“全系列智能机器人第一股”;工业产品线负载从3公斤覆盖到300公斤,臂展从475毫米延伸到3.2米;协作线从3公斤做到45公斤;全球累计部署近5万套,客户超过1000家。轻负载柔性协作机器人做到国内第一,多关节品类排国产第三、全球第七。
认证又是另一道坎。珞石拿到了国内首个国家级MTBF 8万小时无故障认证,也是国内首个、全球第二个通过医疗手术用IEC认证的企业,此外还有CE和功能安全认证。
它能做好,说到底还是因为工业客户不听故事,只看你能不能解决实际问题。
04 真正的瓶颈是数据,而这类数据从没被采集过
宋总讲了一个技术细节:用A夹爪、B夹爪、C夹爪跑同一段程序,不需要重复编程。
外行听着平淡,内行才清楚其中的分量。工具一换,机器人末端的位置就变了,同样的动作得重新写一遍轨迹。如今它能自己适配,靠的是空间模型。
再往下挖一层就是数据。他的原话是:“人类历史上,从没定向采集过物理操作的数据。”
语言模型能抓几十年的互联网文本,机器人的操作数据却没有这样一个互联网。工厂里的打磨、涂胶、锁螺丝、搬运、焊接,每一样都是师傅手上的功夫,从没被记录成可训练的样本。
目前的做法是两类数据并用:一类来自真机实采,另一类由仿真环境训练生成(Sim2Real)。给它们统一打上时间戳,把力觉、触觉和影像对齐,纠偏完成后输入世界模型。
这段技术话落到市场上只有一句:谁有场景,谁就有数据。
京东有2万家门店、70万物流员工、自有工厂;珞石有近5万套在跑的设备、1000多家客户;华勤有每年两亿台产品的产线。
这些东西几年前叫固定资产,现在叫“矿”。
05 ChatGPT时刻,车间大概率比客厅先到
主流叙事是:通用人形机器人走进家庭,端茶倒水,照顾老人,那才算ChatGPT时刻。
我在一线听到的说法正好相反。
以照顾老人为例,模型要应对实时变化的现场,还要处理安全和伦理,这条路最长。工业那头最容易落地:工厂环境标准、任务固定,要的是把某一道工序里的变化学会,不必什么都会。
全知全能的模型在这里派不上用场。它需要的是在一个行业、一个端侧够用的那一个。
这个判断值得重视。主流叙事把希望押在通用模型上,一线的人把力气花在端侧。
珞石的客户名单本身就能说明问题:舍弗勒的关节模组自动化产线用的是它的轮式人形机器人;小米黑灯工厂引进了它的工业机器人;福田康明斯的部署规模超过100台套;鸿路钢构用它做钢结构焊接,加工成本被压到同业的2/3;博世、中兴通讯、赛力斯动力等也在名单上。
车间里没有观众,只有中国制造业的真实需求。能不能用、好不好用,一天就能看出来。
06 现阶段,工厂爱轮子胜过爱人形
在工厂里,宋总说了一句很朴素的话:从古至今,能工巧匠有几个是拿脚干活的?
工业现场的地面是平的,工艺靠手、眼、脑的配合。双足在工厂里既增加成本,又增加不稳定性,投入产出比算不过来。
珞石走的是三步:先做定装,把底座固定住;再做复合机器人,用AGV底盘加机械臂;最后到轮式双臂。
复合机器人已经进了歌尔、富士康的现场。一台机器能同时照看10台机床,效率从1对1提到1对10。
轮式双臂又往前迈了一步:头部装了摄像头,搬运之外还能做质检。
工厂掏钱买机器人,算的是效率能提升几个数量级。长得像不像人,眼下不影响这笔账。
07 造机器人的逻辑,跟造手机是反的
华勤伍总说这话时,我起初没太当回事,听完才明白过来。
一条手机线的SMT自动化率能到95%以上,组装线七成以上,300米走下来基本见不到人。手机是定型之后大规模爬坡,一个型号几千万台。
机器人不是这个路数:一台一个样,客户可能只要2台、3台,最多几十上百台。
结果一条300米的手机线,被拆成了近20条Cell线。每个Cell装一个模组,装完、测完,再上主线总装。
从投入看,现阶段这么干很贵,但必须做。消费电子那套规模逻辑暂时搬不过来,能搬的是质量体系:MES、数据追溯、测试用例可以复用;产能和节拍复用不了。
测试环节也完全是两套打法。消费电子固定在实验室里跑功能验证,机器人则要照着客户的产线现场搭测试环境。双足、轮式双臂各有各的用法,老化测试的case自然对不上。
眼下不少消费电子公司把机器人当成新的增长曲线,赌的是“大规模量产的稳定性”迟早会变成门槛。
08 三个还没解开的结:成本、标准、出海
下面这部分一线认知,来自中科摩通严博士。
制约机器人产业的第一个结,卡在工艺上。
比如丝杠现在用磨削,精度能做上去,成本降不下来。国内供应商给国际头部企业供货,“报的成本可能都不够”。
办法有两个:把磨削换成车削,或者上激光热处理,把变形量摁下去。中科摩通按这个思路搭出全球第一条滚柱丝杠全自动线,节拍30秒;空心杯电机25秒;关节模组30秒;无框力矩电机50秒,有需要还能提到30秒。
第二个结,卡在收敛期之前。
灵巧手现在跑着四条路线——连杆、腱绳、四缸、小关节模组,哪条都还没定型,一双卖二三十万。六维力传感器那边,应变片的软线太多,自动化装配根本做不了,只能先上测试台。
机器人现在还没有强制性标准。业界于是把汽车的TS16949和潜在失效模式分析搬过来用。
一个行业要借另一个行业的标准来管质量,成熟度自不必说。
第三个结,卡在服务半径上。
臂厂自己单干成不了事,得凑成团,得搭上大船。海外客户要的是割草机器人、公共清洁机器人、表演机器人——院子大、人工贵,肯为省人掏钱。国内要的场景又是另一回事。
京东建80个ROBOBASE产业园、养10万名售后工程师,原因也在这里。机器人出海,卖的货一半是铁疙瘩,另一半是“坏了有人修”这句承诺。
09 结语
“中国经济下一个引擎”,今年被反复提起。跑到一线去看,这台引擎已经打着火,只是中间的传动轴还处在磨合阶段。
中国拥有全球最全的生产门类,这被看作这一轮机器人产业革命里最大的本钱。至于转速哪天能提上来,得看车间里那30秒能不能再压到20秒;发布会上谁站C位,其实说明不了什么。
一条具身手臂,从零件走到下线,中间要过多少道工序?哪怕去参观过,普通人也很难理清。
30秒、25秒、50秒——这些数字跑在一线工厂里,不好讲,也不适合塞进PPT,它们才是这台引擎真正的转速表。表盘上每一格,对应的是中国机器人产业的真实进度。