

优必选400台机器人订单6792万元:永达汽车0.66港元仙股为何出手?
400台机器人,6792万元订单,按零售价算。签单的是一家市值只有12亿港元、市净率0.13倍、去年亏掉50亿的豪华车经销商。 11月11日优必选宣布,永达汽车采购400台U1 Pro超仿生机器人,年内交付。 新闻通稿里称“首次披露超仿生机器人大额订单”,6792万这个数字看着挺炸,赶上近几天机器人板块的一波反弹,优必
400台机器人、6792万元订单,按零售价算。签单方是市值仅12亿港元、市净率0.13倍、去年亏损50亿元的豪华车经销商。
11月11日优必选宣布,永达汽车采购400台U1 Pro超仿生机器人,年内交付。
新闻通稿称“首次披露超仿生机器人大额订单”。6792万元这个数字看上去很抢眼,又赶上机器人板块近几日的反弹,优必选港股连续四天上涨,11月12日继续大幅跳涨超过4%。
不过,这家汽车经销商买这么多机器人要做什么?
卖不动车的“仙股”
400台机器人大单推高了优必选股价,永达汽车却不涨反跌,11月11日下跌0.76%。11月9日,公司股价刚暴跌8.76%,收盘价0.625港元创历史新低,总市值只剩约12亿港元,已进入跌破面值的“仙股”行列。
永达汽车(03669.HK)是国内老牌豪华车经销商,代理保时捷、宝马、奔驰、奥迪等品牌。2024年还赚2亿元,2025年直接亏掉50.71亿元。营收从2023年的743亿元一路跌到去年的546亿元,毛利率仅7.86%。
这家曾经豪气的汽车经销商,近年受国内新能源汽车冲击,合资豪华品牌销量每况愈下。面对股价持续下跌,公司11月9日宣布以32.7万港元回购50万股,回购金额都不好意思往外写。
市净率0.13是什么概念?按净资产打一折三卖,市场认为这家公司的资产不值账面上的价,等于给净资产折价87%。
中金今年9月研报给出的目标价是1.13港元,距昨天0.66港元还有70%空间,但中金给的评级是“跑赢行业”,潜台词是同行比它更惨。
就是这样的公司,今天宣布要掏出近七千万元买400台机器人。
4S店准备卖机器人?
新闻稿没说明这些机器人究竟做什么,但细看条款,永达可能不是终端用户。
按照稿件里的说法,采购机器人是要“开展产品体验、销售推广和客户服务合作”,并“形成可复制推广的仿生人形机器人消费端销售服务模式”,方式包括“店中店、联合展示体验”;同时还要“完善交付、运维、售后能力,拓展销售服务网络”。
从这些表述看,永达很可能要当优必选的渠道商,在4S店里摆机器人做展品,顺带销售。
这套路优必选其实已经玩过几轮。它似乎想把机器人当汽车卖,但自己不开直营店,而是借用汽车经销渠道。
据公开媒体报道,7月15日它跟奔驰在华战略合作伙伴波士集团签了一模一样的销售战略合作协议。
为了卖货,优必选到处找渠道,不止汽车渠道,只要有可能卖货的渠道都拓开了。
优必选与波士集团在7月15日签了销售战略合作协议,瞄准的是高端客群的零售和租赁服务。波士集团和永达汽车一样,大概率也是渠道商,并不是最终掏钱的采购方。
就在前天,11月9日,优必选才刚跟中国电信天翼终端敲定三年10万台的销售合作。再算上今天的永达,最近两个月优必选已经连着签下三个渠道商,节奏一次比一次猛。
交付计划狂砍八成
问题是,这款机器人当初是怎么宣传的?
今年6月30日发布U1系列时,公司将其定位为“家庭情感陪伴机器人”,并宣布U1系列全渠道订单已突破13361台,将于9月开启交付。创始人周剑还在现场说“今年保证一万台交付”。
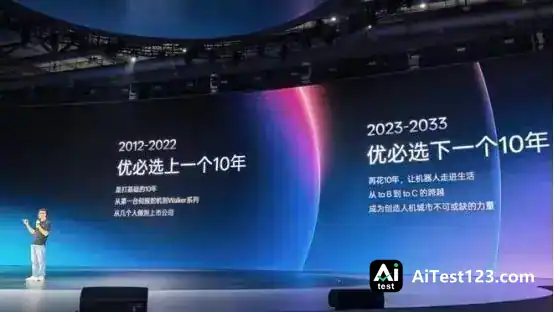
结果到8月底财报电话会,CFO把年内交付量砍到1500到2000台,缩水超八成。预期落差这么大,让人大跌眼镜,这算不算虚假宣传和信息披露违规?
交付计划为何缩水这么多?那些采购计划并非都有强制约束力,发布会上的订单更不能当真。3000块定金就能锁定名额,7月16日才开始付尾款,付尾款前可无条件退款。行业媒体报道称,尾款实际转化率可能不到两成。
9月16日首批交付更打脸:三家客户是上海永达、北京波士、韩国Galaxy机器人乐园,一台都没进家庭,全进了4S店和游乐场。
说好的“走进千家万户”,结果变成“站在豪车展厅里迎宾”。
一辆车和一台机器人的逻辑悖论
全球范围内,机器人真正落地的应用也几乎没有。人形机器人Optimus在生产力转化上已走在世界前列,但要让买家大批量采购仍然很难,马斯克也说过第一批客户很可能是租赁模式。
优必选的U1 Pro又是什么配置?
全身版目前约16.98万一台,88个活动关节,脸上33处微表情,铂金硅胶皮肤,主打陪聊陪伴。硬伤也很明显:不能做饭、不能打扫、不能跑腿,主力款甚至不能自主行走,顶配续航2到4小时。
优必选副总裁焦继超说过,人形机器人进入家庭“至少还需8到10年”。
17万买一个只能站着陪你说话、两小时就得充电的仿生机器人,谁会买?
永达的逻辑是:豪华车4S店里全是高净值客户,买保时捷宝马的人,顺带买一台17万的机器人回家给孩子玩,或者摆在客厅当“未来感装饰品”,听上去说得通。
可这个逻辑也不对劲。永达在全国48个城市有150多个网点,400台U1 Pro分下去,平均每个店2到3台,更多是展示品和引流道具,真正卖出去的才算利润。
买豪车的人会顺手带走一台机器人,这套转化逻辑压根没有数据支撑。花几百万买车的那批人,做决策时想的东西,跟掏钱买台陪聊机器人完全不是一码事。
换个角度看,永达手上现金22亿,有息负债接近40亿,净负债率12%。在这样的家底下去掏六七千万垫资、做机器人渠道代理,钱收不收得回来,比机器人卖不卖得动更让人捏把汗。
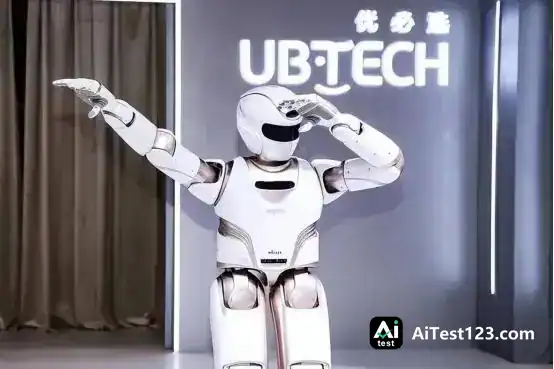
商业化的真实窘境
优必选港股今天股价在75港元上下,总市值约380亿港元,跟2024年3月上市时的高点比已经跌去一半多。今年Walker系列工业机器人给它带来累计8亿订单,这部分需求来自实打实的工业场景。
但U1系列这种消费端仿生机器人,从13361台预订到1500台交付,再到4S店消化渠道,故事讲得越来越绕。
电信合作要三年卖10万台,永达要400台年内交付,波士要做奔驰车主渠道。
这些所谓战略合作,是否具有法律约束力?
甲方是否真的要采购那么多,还是说仅仅是采购意向?
公司也没有在公告里说明,这些渠道商真的敢拍胸脯要采购这么多吗?
需要一个更可靠的解释,别到时候又说双方只是意向,没有约定一定要采购那么多。
优必选自己心里也清楚,所以公告措辞反复强调“形成可复制的消费端销售服务模式”。说白了现在还是没底,4S店能不能卖机器人,它自己也不知道。
谁买了单不重要,重要的是机器人又“商业化”了一次。
















