

机器人老股打折六五折,星尘智能却融了10亿
机器人还在增加出货,过去觉得转手容易的那些股份,已经需要重新问价。
具身智能行情最火那阵子,投资人挤破头也要抢下一轮份额。到了今年10月,一些老股东开始找买家,报价按上一轮估值的六五折到八折,即便这样,接手方依然不敢轻易点头。就在同一个月,做绳驱机器人的星尘智能宣布拿到10亿元融资,新估值升至150亿元;而6月时,它才刚宣布估值突破100亿元。
打折甩老股和公司照常融资,这两件事并不冲突。新进来的投资人是认购增发的新股份,掏钱赌的是下一代产品能做成。老股东出让的是自己手里那部分,基金临近到期,得琢磨怎么向出资人交代回款,很难再干等两年。明星公司有人肯出高价,换一家公司,老股就未必有人接。眼下松动的,是部分股东对退出价的心理预期。机器人出货量还在涨,可那些过去以为随时能转手的股份,现在得重新找人问价了。
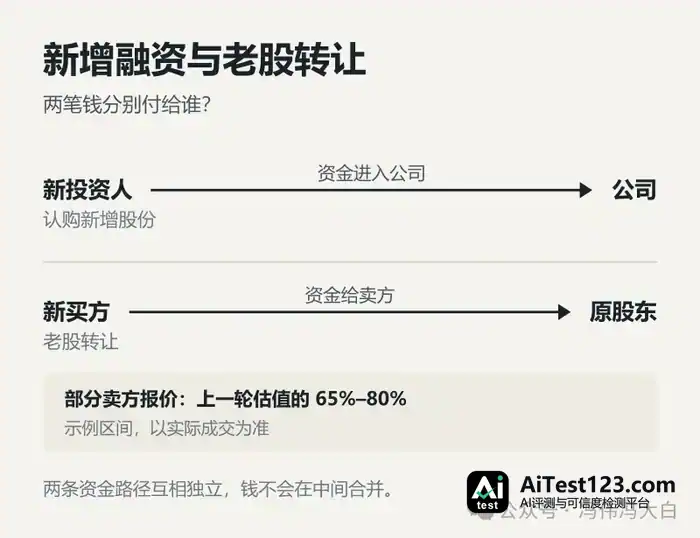
六五折的价,还得等着人来接
六五折到八折这个区间,来自《证券时报》10月下旬的报道,是投资人接触到的部分报价。拿上一轮估值100亿元的公司来算,1%股份账面上是1亿元,卖方如今开价6500万元。买家就算看好公司前景,也要掂量几年后能不能脱手、中间会不会再融资把股份稀释掉。买卖双方对产品的判断可以很接近,可各自的钱能等多久不一样,价格就谈不拢。更何况早期股东当年入手便宜,按最近一轮估值打折卖出,照样可能赚钱。折掉的是最近一次账面价,真正盈亏要回到各人买入的那一轮去算。
同一家企业的股份,附带的条款也可能各不相同。乐聚智能招股书显示,过往投资协议里涉及优先清算、反稀释以及部分回购安排;为申报上市,这些条款按约定在申报或受理时清理,有些还带着恢复条件。轮次、股东身份、协议条款,都会影响股份实际能卖出的价钱。把老股卖家的开价直接和新一轮融资的投后估值相减,得到的只是表面折扣。企业整体估值到底有没有走低,得看下一轮公司以什么条件融到钱,以及同类老股实际按什么条件成交。
IT桔子截至10月29日的统计显示,具身智能当月已披露33起融资,合计101.05亿元;9月的数据是60起、110.28亿元。10月统计天数比9月少几天,但笔数差距远远大过金额差距。再把时间拉长,具身集跟踪的国内人形、轮式人形与四足整机厂商,今年截至10月19日共有79起公开融资,其中24起达到10亿元及以上;2025年全年这一档融资仅3起。这个样本只覆盖自有品牌整机企业。大额融资变多了,做普通项目的股东却并没因此更容易卖股。

有些大额融资,买的是企业提前攒下的生产条件。小鹏机器人业务8月完成首轮股权融资,金额超过9亿美元;9月生产线启用,计划年底进入规模量产,先放在小鹏自家门店和园区部署,2027年再对外销售交付。门店能提供一批试用场景,汽车业务的采购和制造体系也能借用。换成没有场地、没有产线的创业公司,这两样都得另找合作方,量产之前就得多烧一轮钱。同样是从样机走到交付,两类公司要花的时间和钱可能差出一大截。
产业投资也会顺着这种需求往上游延伸。蚂蚁10月领投了做柔性触觉传感的矩侨工业,此前还投过做视觉触觉传感的戴盟。两家公司都在解决机器人如何感知接触,技术路线却不一样。整机设计尚未定型的阶段,两条路线分别下注,等于留住日后一起做产品的机会。买入这类新股的机构,回报有望来自未来的合作;而接下一笔等着转手的老股,基本只能指望下一个买家。
从排队IPO,到股东真正拿到钱
老股转让不好做,上市就更受关注。乐聚智能和云深处的申报已被交易所受理,优艾智合公开申报港股,其他公司的筹备和辅导还停在更早阶段。过去融资时口头聊的退出年份,到这一步才慢慢有了能核对的进度。乐聚9月30日因财务资料超过有效期中止审核,云深处同期更新了招股书和问询材料。前者要补材料,后者还在审核中。一个节点多拖几个月,工资、采购和研发就得多付几个月,股东也得多等一段时间。
乐聚选的是创业板允许符合条件的未盈利企业申报的通道。它适用的上市标准要求预计市值不低于30亿元、最近一年收入不低于2亿元,最近三年收入复合增长率不低于30%。乐聚2025年收入2.58亿元,其中全尺寸人形机器人夸父系列贡献约1.78亿元,接近七成。已经有一款主力产品把收入撑起来。接下来还能不能长,要看老客户会不会加购,新客户买回去又能干哪些活。估值可以提前反映新用途,财报记下的仍是当年卖出去的产品和服务。
招股书再往下翻一页,增长和资金之间的落差就露出来了。夸父系列2025年对外卖出577台,销量约为上年的18倍,销售均价下降约25%。乐聚当年综合毛利率从44.30%降到40.78%,经营活动现金净流出约2825万元。卖得多了,日常经营仍在往外掏钱。规模上去以后,采购和制造成本若能降下来,销量才有望把经营现金流一并拉起来。若还要继续降价、加人铺市场,下一轮融资就得为这些投入争取时间。股东急着退出的时候,恰好企业自己也需要钱,这笔老股想按原来的价格卖就更难了。
云深处的收入来自另一类产品。它今年上半年收入约2.59亿元,绝影X系列四足机器人贡献约1.23亿元。四足机器人能靠巡检等用途找到客户,人形整机也能先靠教学、实训卖出去。投资人得分开判断这些产品各自能走多远。能在电站做巡检,和能在产线上接下一部分工人的活,客户掏钱的理由差得很远。
优艾智合给出了更具体的退出参照。证监会境外上市备案信息中,37名现有股东拟将合计约2.44亿股境内未上市股份转为境外上市股份。手续往下推进,老股才多出一条可能的流通路径,备案这一步本身还没让股东拿到卖股款。对一家正盘算退出的基金来说,这个节点比公司对外宣布上市计划更有参考价值。反过来,进入审核的公司若经营进展放缓,愿意在上市前接手的买家就会把等待时间折算进出价。
新一轮的钱,在等什么
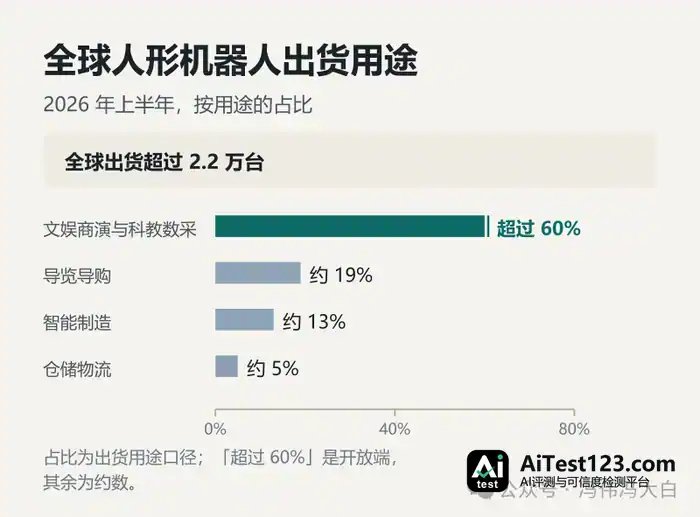
产品开始有收入之后,不同订单之间的相似度往往最容易被高估。2026年上半年全球人形机器人出货超过2.2万台,其中文娱商演加科教数采合计占六成以上,智能制造约13%,仓储物流约5%。对表演公司来说,同一批设备可以多接几场活动;学校和训练中心则为了教学或采集数据去买机器。工厂在付钱之前想弄清楚的是:机器接到现有工位上能不能稳定运行,一旦停下来又要多久才能恢复。同一台机器在三类市场都算作出货,可下一批订单的条件完全不一样。
银河通用的轮式双臂机器人今年3月通过了宁德时代产线验收,这是一个可以追踪的进展。第一条线跑通之后,下一笔生意就要看换一条线还能留下多少现成能力。工件和摆放方式一变,如果每次都得让工程师重新采数据、重新调动作,那么卖得越多,驻场队伍也越得跟着扩。反过来,模型若能复用,企业就有可能拿同一套研发成果去服务更多工位。对那些押注通用模型和本体的公司来说,最值钱的地方就在这段成本能不能压下来。首个项目证明机器进得了厂,后面几笔才能让投资人看清这项能力究竟值多少钱。
优艾智合做的是面向工厂的移动和复合机器人,几年的经营数据足以说明它卖得如何。2023年至2025年,优艾智合收入从1.08亿元增至3.40亿元,毛利率由26.1%升到36.5%。这两组数字还能继续往下拆。2025年锂电客户带来的收入从1587万元增至8872万元,约占公司当年收入增量的86%,而这块业务的毛利率只有13.3%。整体收入和毛利率都在涨,可贡献增量最多的业务,留下的毛利比例仅为公司平均水平的三分之一多一点。投资人可以顺着原有客户继续追问:同一座工厂买第二批设备还要花多少调试成本,后续维护是随销售一起增长,还是仍旧靠项目团队一家一家跟。再往上游看,触觉传感器和灵巧手厂商最该被问的是,有几家客户已经从样机转向批量采购。给十家做出样品,价值要等其中几家排产之后才开始体现。

机器人行业已经拿出第一批能卖的产品,接下来会有更多公司卖出自己的第二批、第三批。资本愿意给这些公司多长时间,取决于它能否看到订单往后接,以及上一轮股东怎么退出。老股报价已经先往下走了。接下来,如果打折报价变成持续成交,或者公司自己增发时也接受更低估值,资本降温才会传导到更多公司的定价上。在这之前,新一轮融了多少钱、老股最终卖了多少钱,还是得分开看。
















