

禾赛三季度出货72.97万台未达指引,速腾图达通增速反超
都要指望机器人。
(本文作者为 山上,钛媒体经授权发布)
汽车市场不景气,卖雷达的禾赛也跟着吃了亏。
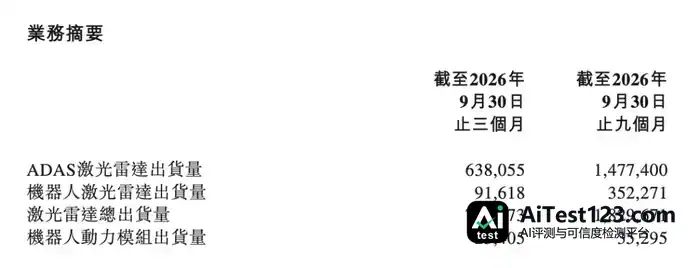
11 月 10 日,禾赛科技发布 2026 年第三季度财报,出货量与收入都没够到指引下限。当季激光雷达出货 72.97 万台,同比增长 65.3%,可管理层此前预计的是 80 万至 85 万台。营业收入 10.68 亿元,同比增长 34.3%,同样低于上季度 11 亿元的指引下限。
财报电话会上,管理层给出的解释是:今年部分车企下调了销量目标,激光雷达采购量随之低于预期;加上低价产品出货占比提高,禾赛的收入增速明显跑不过出货量。
后来者已经杀过来了,冲着“雷达一哥”不断施压。今年第三季度,速腾聚创交付约 59.56 万台激光雷达,图达通约 26.89 万台,同比增幅都超过 200%,远高于禾赛。
好在利润还守得住。第三季度禾赛综合毛利率 41%,环比连续两个季度回升。核心激光雷达业务经营利润 1.45 亿元,同比增长 88%。

禾赛科技财报
但当季禾赛整体净利润只有 8079 万元,同比下降 68.5%。这主要受去年同期约 1.85 亿元一次性收益影响,把这部分剔除后,今年净利润同比增长约 14%。
还有一部分利润被新业务的亏损抵消了。第三季度,禾赛包含机器人动力模组及 Kosmo 在内的战略增长业务(SGI)收入环比翻倍至 9051 万元,经营亏损却从上季度的 6404 万元扩大到 8289 万元。
禾赛创始人兼 CEO 李一帆对 SGI 颇有信心。今年 SGI 累计收入已达 1.35 亿元,超过了年初定下的全年 1 亿元目标。管理层在财报电话会上预计,今年 SGI 全年收入目标为 2 亿至 3 亿元,明年将做到 1 亿美元并实现盈亏平衡。
汽车市场的受害者之一
今年 3 月,禾赛将全年激光雷达出货预期上调至 300 万至 350 万台。彼时它刚成为行业首家实现全年 GAAP 盈利的激光雷达公司,一年卖出 162 万台雷达。管理层当时乐观预计,2026 年汽车和机器人的雷达出货量都会翻倍增长。
如今这个希望不出意外地落了空。到今年三季度末,禾赛激光雷达累计出货量才 183 万台,要够到此前的预期下限,最后三个月最起码还得再卖 117 万台。昨晚的财报电话会上,管理层默契地都没再提 300 万台这个目标。
禾赛 CFO 樊鹏在财报电话会上提到,今年多家汽车厂商都调低了全年销量目标,其中也包括禾赛的部分客户。他的原话是:“整体汽车市场比我们年初预计的情况更弱。”车企减产,ADAS 激光雷达的采购量也会跟着缩水。
汽车市场的好日子已经一去不复返。乘联会数据显示,今年 10 月全国乘用车市场零售 164.3 万辆,同比下降 27.1%;今年前 10 个月乘用车累计零售 1497.8 万辆,同比下降 22.3%。
收入端同样没有稳住,出货量的增长势头也没能延续。当季禾赛激光雷达业务收入 9.78 亿元,同比增长 22.9%,这一增速比出货量增速少了 42 个百分点。把激光雷达分部收入除以总出货量,每台平均对应约 1340 元;去年同期约为 1802 元,今年第二季度约为 1300 元,相比之下已有所回升,但仍远不及去年同期水平。
量增价跌,算是整个汽车行业的通病,雷达厂商同样躲不过。今年上半年,速腾聚创激光雷达销量同比增长 169.6%,收入只增长 30.2%;图达通同期出货量同比增长 364.8%,营收只增长 127.9%。
智能驾驶正逐步向更低价车型渗透,利润下滑似乎难以避免。今年禾赛的 AT 系列激光雷达新获五菱定点,低价产品出货量增加。第三季度毛利率 41%,较去年同期下降 1.1 个百分点,财报将毛利率下滑归因于低毛利产品收入占比上升。
机器人激光雷达的贡献,或许在一定程度上缓冲了汽车市场疲软对禾赛利润的冲击。樊鹏在财报电话会上透露,机器人激光雷达出货量虽远低于车载产品,但平均售价和毛利率更高,今年预计贡献激光雷达业务约 50% 的收入。
禾赛科技财报
禾赛的机器人激光雷达主要用在 Robotaxi、人形机器人、割草机器人等场景。第三季度这部分业务出货 9.16 万台,环比下降 35.6%,原因是一家割草机器人客户因经营问题减少了采购。不过,Robotaxi 和人形机器人使用的高端激光雷达出货好于预期,更高售价抵消了部分低价产品的影响。
财报显示,今年第三季度禾赛核心激光雷达业务经营利润 1.45 亿元,同比增长 88%,经营利润率从去年同期的约 9.7% 提高到 14.9%。另外,集团营业费用虽同比增长 46%,新增投入却主要流向战略增长业务。按樊鹏的说法,剔除这部分投入,核心激光雷达业务的营业费用实际是同比下降的。
禾赛不想再打价格战了。樊鹏在电话会上称,经过多年自研芯片和核心零部件降本,禾赛未来靠技术进步大幅降本的空间已相对有限,继续不计代价压低售价,可能损害产品质量和可靠性,“我们不愿意做出这样的取舍。”

樊鹏提到,ADAS 激光雷达这一块的价格厮杀正慢慢回归理性。按照已经签下的 2027 年合同来看,ATX 系列的价格和利润率还会进一步稳住,明年的利润率预计跟今年打平。
降本这条路走窄了,禾赛就把指望放在卖得更贵、卖得更多上。财报里写着,高端 ET 系列新拿下五家车企定点,在手订单合计超过百万。另一个法子是让单车装更多雷达——用于侧向和盲区感知的 FT 系列,新拿到零跑和一家欧洲车企的定点。
在李一帆看来,激光雷达依旧是禾赛的底盘业务,能持续稳定赚钱、带来现金流。他说,L3 级自动驾驶落地后,高端激光雷达市场会被带动起来。此外,单车装更多雷达、更低价车型的铺开以及出口市场的拓展,都会给禾赛的激光雷达业务添一把力。
可这些看起来都填不上整体汽车市场疲软挖的坑。禾赛给第四季度的营收指引是 11 亿至 11.5 亿元。拿去年同期 10.01 亿元来算,同比增幅约 10%至 15%,比第三季度 34.3%的增速低了一大截。按最新指引推算,禾赛 2026 年全年营收增速约 22.5%至 24.2%,同样低于 2025 年的 45.8%。
Sharpa 撑起机器人
三个月前,禾赛第二季度财报电话会上,创始人李一帆对外讲了公司的新愿景——不只做激光雷达供应商,要扩展成面向机器人和物理 AI 的全栈基础设施平台。
按李一帆的说法,这套平台分感知、理解、行动三块,正好对应禾赛眼下的三块业务:激光雷达、Kosmo 空间智能、机器人动力模组。
跑得最快的是机器人动力模组,用在机器人关节和灵巧手上的核心零部件。李一帆介绍,这是个潜在万亿美元级的市场。“一台全尺寸人形机器人可能需要超过 100 套动力模组,这些零部件的成本甚至可能占到整机 BOM 的一半以上。”
今年第二季度,禾赛开始向客户交付灵巧手用的动力模组,头一回确认收入,当季累计交付超过 1 万套。到第三季度,禾赛称全身关节模组也进了量产阶段。
财报显示,第三季度禾赛交付机器人动力模组 23405 套,环比增长 97%,前三季度累计交付 35295 套。眼下禾赛月产能已经提到 1 万套,管理层预计明年全年出货量能到六位数。

禾赛科技财报
麻烦在于,这些动力模组目前主要卖给另一家公司——同样由禾赛创始团队创办的 Sharpa。
2024 年,也就是禾赛上市的第二年,CEO 李一帆、CTO 向少卿和首席科学家孙恺一起创办了机器人公司 Sharpa,媒体管这叫“三人集体二次创业”。
Sharpa 最早拿过禾赛的投资。2025 年 4 月,禾赛车出资约 1 亿元换得 Sharpa 约 10%的股权。可到了同年 8 月,禾赛又以约 2.76 亿元的价格把持股全卖了。不过禾赛创始人仍共同间接持有 Sharpa 多数投票权,两边交易还是算关联交易。
今年 8 月,Sharpa 宣布累计融资 45 亿元,投后估值超 220 亿元。掏钱的既有阿里巴巴、美团、腾讯、京东、传音这些互联网公司,也有红杉中国、启明创投、美团龙珠、光合创投等头部机构。
现在 Sharpa 已经发布的产品有 D01 人形机器人和 W02 灵巧手等,用的都是禾赛的动力模组。李一帆在财报电话会上也承认,Sharpa 眼下还是禾赛动力模组最大的客户。
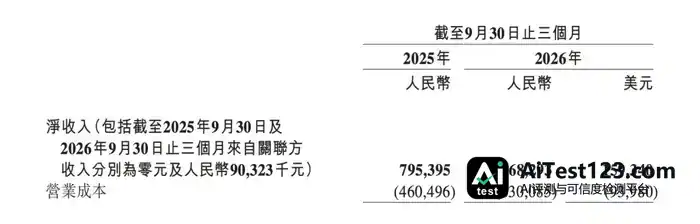
其实,禾赛整个战略增长业务的收入,几乎跟 Sharpa 的交易规模同步走。今年第二季度,战略增长业务头一次确认 4494 万元收入,全来自机器人动力模组。禾赛半年报显示,2026 年上半年,公司向 Sharpa 销售机器人动力模组并提供相关制造及支持服务,确认收入人民币 4490 万元。
第三季度,禾赛战略增长业务收入环比翻倍到 9051 万元,同期来自关联方的收入有 9032 万元,就差约 19 万元。对照半年报披露的关联交易情况,这笔钱很可能出自 Sharpa。
禾赛科技财报
双方交易额越滚越大,禾赛甚至在年中紧急上调了与 Sharpa 的关联交易上限。今年 7 月,禾赛提出把双方 2026 年的关联交易上限从 1 亿元提到 3 亿元,相关产品及服务的成本加成利润率也一并上调。
在财报电话会上,李一帆没有回避公司与 Sharpa 的关联。不过他明确表示,不会只依赖单一客户。“Sharpa 所展现的机器人性能,也引起了一些领先 AI 公司的关注。这些企业近期接连公布了自己的人形机器人战略,我们已与其中部分公司进行接洽。”李一帆说道。
本季度刚开始贡献收入的 Kosmo 平台,还处在落地初期。今年 10 月,禾赛正式发布 Kosmo 空间智能平台,想把收入来源扩到空间相机销售、软件订阅和三维资产授权上。目前 Kosmo 已与皮克斯 RenderMan、银河通用及高德地图等展开合作。李一帆称,今年 Kosmo 还是以硬件销售为主。
















