

北京具身智能方案:2028年产能20万台,京津冀整机占比25%
11月11日,《北京市具身智能机器人产业高质量发展行动方案(2026-2028年)》发布。方案提出,力争到2028年培育不少于5家国际一流、10家国内领先的人形机器人整机企业。
11月11日,北京市经济和信息化局印发《北京市具身智能机器人产业高质量发展行动方案(2026-2028年)》。该方案明确,到2028年力争培育不少于5家国际一流、10家国内领先的人形机器人整机企业;京津冀区域整机产能要占全国25%,关键零部件配套率超过60%,在京形成20万台/年的整机生产能力。
制度配套方面,方案提出新增建设总规模超过50000PFlops的具身智能专用算力集群,让具身智能重点企业与算力节点建设单位以“结对子”方式形成算力供需协同;同时构建覆盖研发、生产、报废、回收全周期的“一机一码”管理体系,并为整机企业上市建立“一对一”服务机制。方案自印发之日起实施,有效期至2028年12月31日。
2025年2月28日更早一些时候,市发展改革委、市经信局与北京市科委、中关村管委会联合印发了《北京具身智能科技创新与产业培育行动计划(2025-2027年)》。按这份计划,到2027年要拿下的关键技术不少于100项,产业链上下游核心企业培育不少于50家,量产产品做到不少于50款,量产总规模在全国率先过万台,并建成千亿级产业集群。
相比上一轮,2026-2028年行动方案把重心从技术培育与量产规模转向制造能力与供应链配套,并给出了整机与零部件的具体参数线:整机平均无故障工作时间超过2000小时,连续作业续航4小时以上,高自由度灵巧手单只成本降至万元以内等。
两轮方案对量产、产能指标的定义并不相同,因此不能直接当作可比的完成率基数。
工信部提供了供给一侧的数字。10月19日国新办新闻发布会上,工信部介绍,2026年上半年国内人形机器人整机产品超过400款,产量在4万台以上,全年预计超过10万台。
供给放量与需求结构之间却存在落差。中国信通院10月发布的《具身智能发展报告(2026年)》援引统计显示,2026年上半年国内公开披露的具身智能及人形机器人相关中标项目中,教育科研机构占比约55.5%,政府及公共平台约20.6%,工业及技术型企业约21.1%。
报告列出三点判断:“出货不等于上岗”“有订单不等于有市场需求”“单机成本不等于落地成本”。从数据看,月均开机天数不到10天的设备占了相当比例,整机价格在总拥有成本(TCO)中或许只占40%到60%。报告的看法是,这一行业还在期望膨胀期,接下来两三年,市场竞争会完成第一轮出清。
一级市场的融资事件数量有所下降。IT桔子数据显示,10月国内具身智能赛道披露融资33起、总额约101.05亿元;9月为60起、110.28亿元。两相比较,事件数量减少约45%,披露总额降幅约8.4%。
不过,方案设定的“国际一流”“国内领先”,目前还没有官方认定名单。
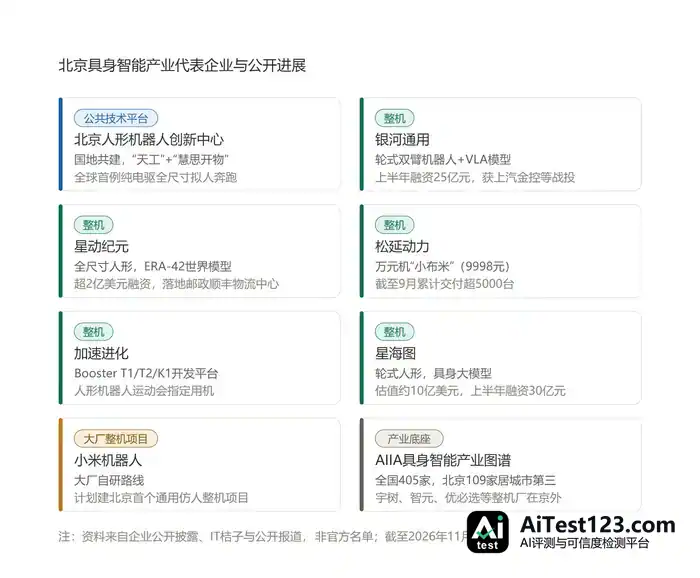
中国人工智能产业发展联盟具身智能产业图谱显示,截至2026年10月8日,国内具身智能相关企业共405家,其中北京、广东、上海分别收录109家、84家、58家。
宇树(杭州)、智元(上海)、优必选(深圳)这些主要整机厂商,总部都不在北京。北京本地企业中,松延动力公布的整机交付数据相对具体:到9月,万元机小布米累计交付已过5000台。
北京具备一定规模的具身智能企业及公开进展如下:
产能指标之外,方案还把实际作业能力与应用经济性纳入了政策考核范围。
应用端的目标是形成工业、服务、特种领域合计不少于50个标杆应用场景,凝练不少于15个可规模推广的解决方案;任务执行效率、投入产出回报则被纳入综合评价体系。
数据端,计划在不少于100个真实场景中采集超过100万小时高质量数据。
评测端,方案提出建设“用户单位出题、测试主体答题”的具身智能模型评测体系。
方案兑现到什么程度,可以沿着公开数据链观察:重点企业与算力节点“结对子”名单的披露进度,20万台/年整机产能对应的项目与园区落地情况,以及标杆应用场景与可规模推广解决方案的形成数量。
另外,不少于8项国际标准、30项国家标准的参编进度,检测认证中心与“一机一码”体系的建设节奏,也是后续可观察的节点。
















