一微科技港股上市:发行价9.9港元,开盘市值58.81亿港元
一微科技今天上市。
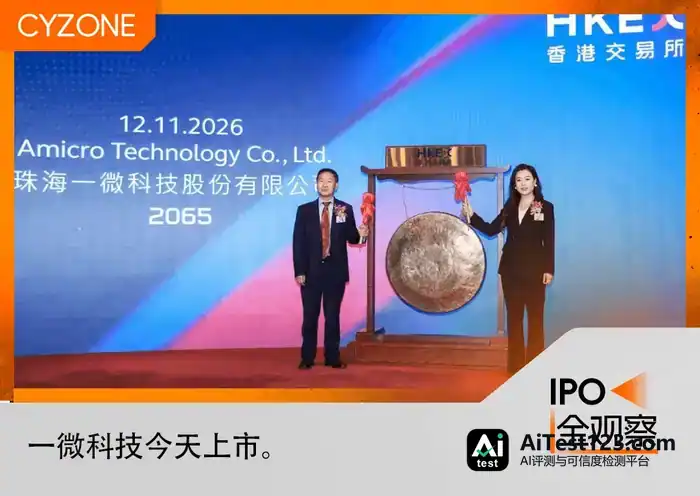
图源丨一微科技
十多年前,一台扫地机器人“太笨”,让姜新桥萌生了自己做一颗给机器人认路芯片的念头。11月12日,这颗芯片长成的公司登陆港股——年收入4亿元、在中国市场排第三的机器人方案商。
一微科技发行价9.9港元,募资净额6.6亿港元。开盘价13.62港元,开盘市值58.81亿港元;收盘价13.5港元,收盘市值58亿港元。
姜新桥2014年加入一微科技,主攻机器人专用芯片。第一款产品瞄准扫地机器人“瞎撞”的毛病:把SLAM算法塞进芯片,用陀螺仪加算法取代随机碰撞。之后产品分成惯导、单模态、多模态三档,一套方案从二十几元卖到近三百元。
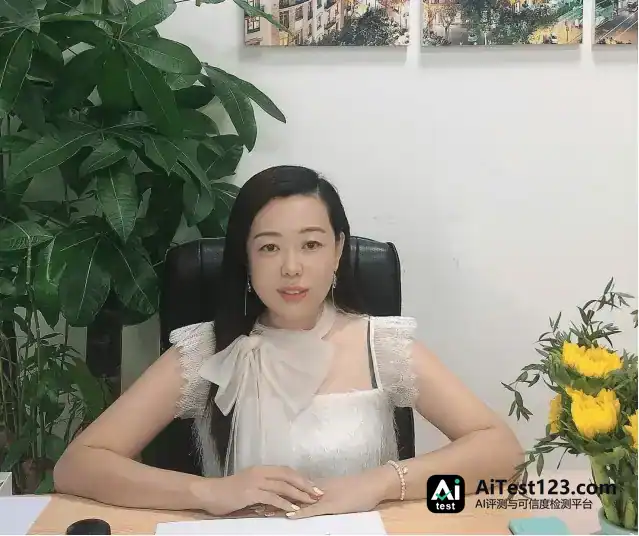
一微科技执行董事、董事会主席兼首席执行官姜新桥
客户名单是一级一级往上升的。2019年那会儿,合作方还以中小品牌为主;之后小米、安克、科沃斯、飞利浦先后进了名单,再往后又添了iRobot、优必选、海尔、美的。到了2025年,全球智能清洁机器人前十名企业里,有八家都成了它的客户。
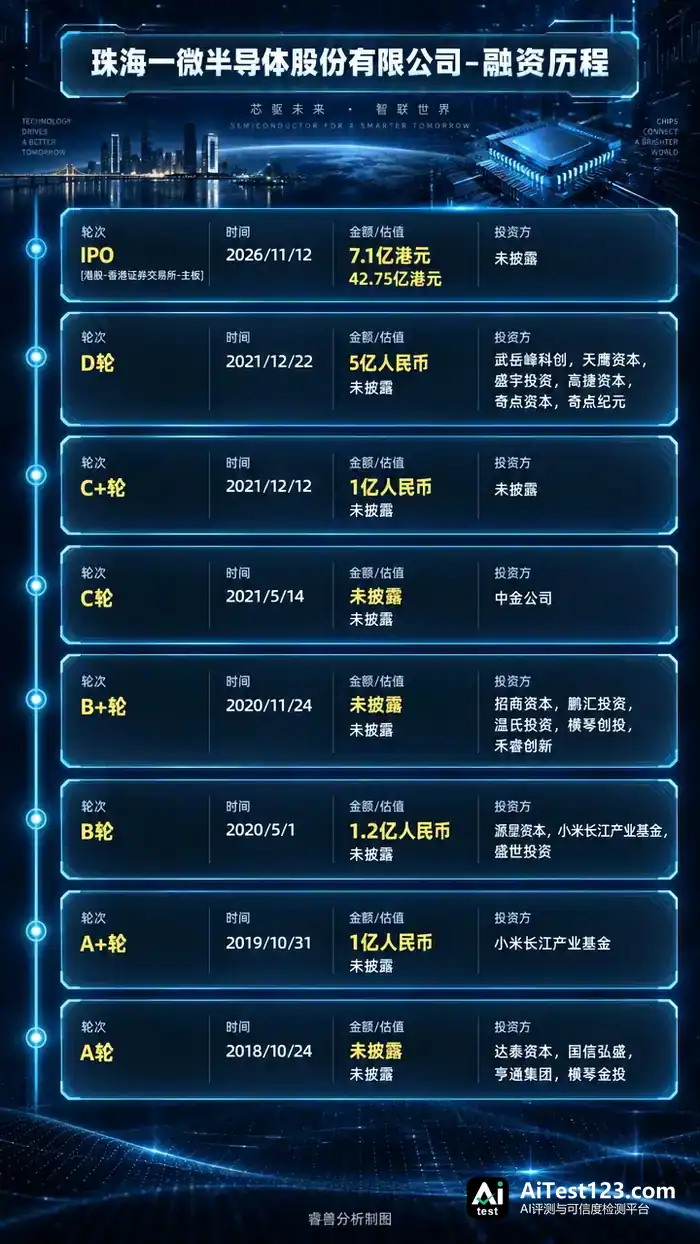
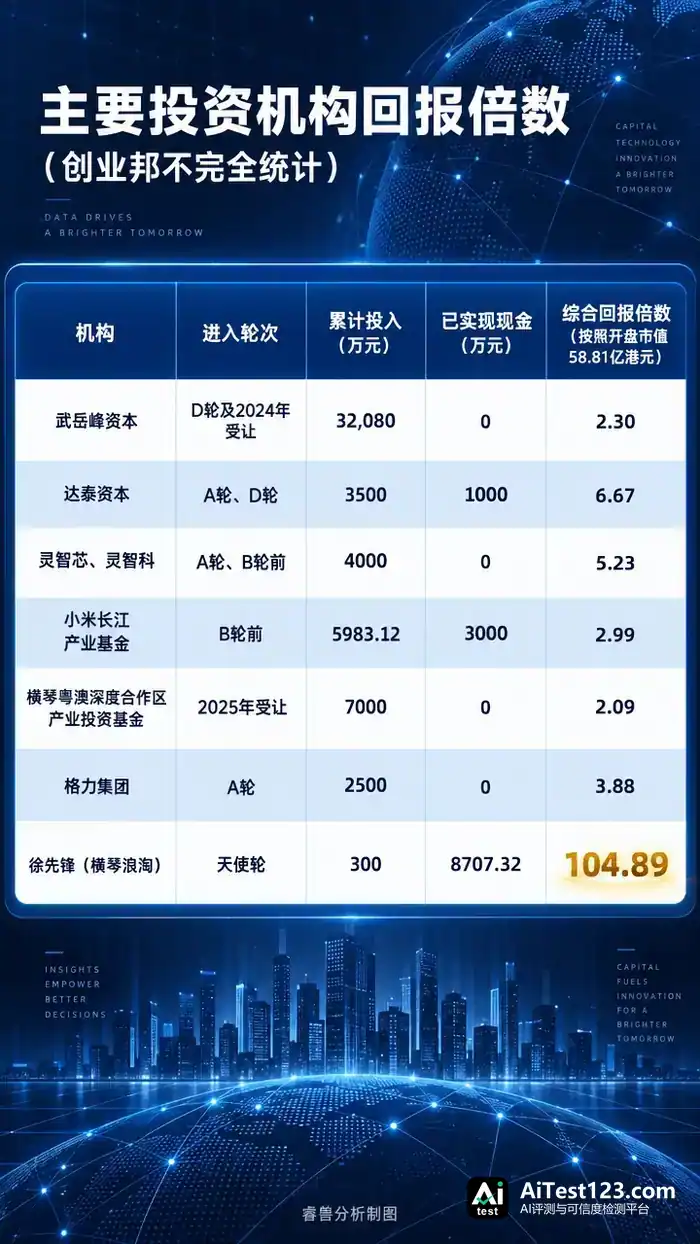
公司完成多轮融资。注册地珠海横琴支持力度最大,当地多家投资机构累计投入近4亿元、合计持股大约20%。最大外部股东是武岳峰资本,累计投资3.2亿元,持股14.75%,其投资主体背后也有横琴国资的身影。

从MP3芯片到
扫地机器人芯片
2014年3月26日,珠海市一微半导体有限公司在珠海横琴完成注册,注册资本4000万元。真正开张还要等两年多——2016年7月,十二位创始成员到齐,实质业务营运才启动。
这十二个人里,姜新桥最特别。1998年她从东北财经大学国际贸易专业毕业,进入珠海一家集成电路企业做销售,一干八年。2006年,她转岗成为芯片产品经理。
转岗后她提的第一个方向,是在MP3芯片方案上去掉耳机、加入外放。整机厂拿这套方案做出了故事机、插卡音箱、蓝牙音箱、拉杆音箱和导游机。她后来开玩笑说:“现在广场舞大妈应该感谢她。”
这段经历只教给她一句话:先看用户和场景,再决定芯片长什么样。
2014年,她辞职创业,决定去做机器人的专用芯片。
在国外一场展会上,她买了台扫地机器人,没用几天就发现问题:机器在屋里随机乱转,撞到家具才改方向,扫过哪儿没扫过哪儿也说不清。
拆开外壳,她看到了机会:里面塞着通用芯片和一堆外围电路,复杂、贵,算力还不够。扫地机最需要的恰恰是实时判断自己在哪、该往哪走,这事交给通用处理器,又慢又费电。
此后三年,团队投进去3000万元,只干一件事:把SLAM做进芯片里。
SLAM即同步定位与地图构建,说白了就是机器人在陌生房间里一边走,一边算出自己站在哪,同时把房间轮廓画成地图。没有它,机器人只能靠撞墙试。这是公司技术的起点——2016年它的第一颗芯片,招股书里的定义就是“针对同步定位与地图构建而开发的专用SoC”。
这颗芯片第一次落地,用在扫地机器人的惯性导航方案上:陀螺仪加算法,替掉随机碰撞。
门槛也确实被它打下来了。相比通用芯片,这颗专用芯片体积更小,运算速度是通用芯片的8倍,功耗只有1/20,内置导航引擎的算力在10倍以上。
可整机厂要的,从来不是一颗裸芯片。
一颗SoC(系统级芯片)想要运转,电源管理、电机控制、驱动这些模组得先配上,线激光、建图模组、激光雷达、3DToF、超声波等传感器也要配齐,最后还得有算法和SDK,把感知、决策、控制串成闭环。机器人SoC、传感器、模组、算法解决方案这四层,一微是一层层补上的,交付的东西也就从一颗芯片变成了“开箱能用”的方案。
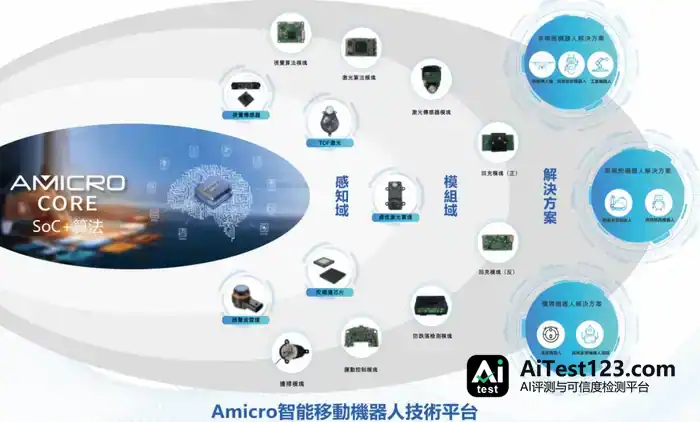
图源:招股书
四层组件搭配方式不同,就分出了三档产品。2016年的“惯导”,靠陀螺仪加算法,解决“不瞎撞”;2019年的“单模态”,用视觉或激光雷达中的某一种做主感知,解决“看得见”;2024年1月的“多模态”,把视觉、激光雷达、3DToF、惯导、超声波融在一起做判断,解决“看得懂”。
扫地机之外的客户也多了起来。惯导被装进擦窗、陪伴、桌面、宠物娱乐机器人;单模态方案用在引导机器人、商用清洁、商业服务、泳池清洁和草坪修剪;多模态则用在无人机、配送、室内服务和低速户外机器人上。
再往后的产品线里,工业机器人与工业视觉已经开始小批量出货;泳池清洁和陪伴机器人定在2027年产生收入,四足机器人也排在2027年;人形机器人还处在技术探索阶段。
客户是一层层往上走的。2019年,扫地机器人芯片及方案出货超过200万台,合作品牌60多个,以中小品牌为主,订单比较分散。
之后几年,小米、安克、科沃斯、飞利浦陆续出现在名单里,再往后是iRobot、优必选、海尔、美的。
姜新桥说,2023年中国市面上超过一半的清洁机器人品牌、上千万台机器人用的是她一微的芯片;到2025年,全球前十大智能清洁机器人企业中有八家成了它的客户。
2025年11月,这家公司完成了一次安静的交接。
十二位创始成员里,肖刚军手上的股份最多,2018年他一人就占到32.33%,并且长期身兼董事长和首席执行官两职;姜新桥同样在创始成员之列。到了2021年3月,首席执行官的交椅由姜新桥接手,2025年8月他又多了一个董事会主席的头衔,肖刚军于是成了“前任主席兼首席执行官”。
2025年11月,姜新桥以2529万元受让肖刚军约1.94%的股份,后者剩余持股5.99%,其通过员工持股平台持有的另外6.20%被重新分配给67名员工。
上市后,姜新桥连同六个员工持股平台被视为持有19.79%,是单一最大股东。
珠海横琴的地方资本,支持力度最大。
公司2014年3月在横琴完成注册,那会儿横琴粤澳深度合作区还没影,合作区总体方案直到2021年9月才对外印发。作为最早一批进驻岛上的芯片企业,它赶上了后续几轮政策红利。
横琴的钱进场很早。国资方面,格力集团累计投入2500万元,横琴引导基金投入7000万元。
横琴的多家民营投资机构也参与了投资:澳门腾创科技1亿元,灵智4000万元,奇点、太和合计6000万元等,累计2.44亿元。
到上市前最后一年,横琴资本的角色从“早期给钱”变成了“末期接盘”。2025年11月,一批2019到2021年进场的老股东集中转让,卖给境成资本、启双创、九号资本、横琴引导基金等。其中境成资本、启双创、横琴引导基金三家注册在横琴,九号资本管理的基金注册在珠海。
把账算总:落在横琴注册的主体约十二家,加起来持股20.50%,投入累计3.89亿元;横琴国资方面共三家,即格力集团、横琴引导基金、格金境成基金(由格力金投出资、境成资本管理),三家的数字是6.30%和1.3亿元。澳门资本则仅有腾创科技投资一家,出资1亿元、持股2.22%,在单一机构中排到第二大出资方,头名是累计投了3.2亿元的武岳峰。
武岳峰资本虽不属于横琴,与横琴的联系却不浅:投资一微科技的那支基金(广东武岳峰集成电路股权投资合伙企业(有限合伙))注册地就在横琴,基金LP中也有不少横琴当地政府和国企的身影。
还有几笔:达泰资本是在A轮进来的,小米长江产业基金在B轮之前投了4000万元;B轮里北京集成电路产业基金拿出8000万元;无锡产发则押在C轮。
IPO前,三类投资者各有持股。财务投资机构以武岳峰资本为首,持股14.75%、投入3.21亿元;徐先锋4.55%、达泰资本4.46%、灵智芯与灵智科4.17%、源星资本2.70%;民营产业资本中,小米长江产业基金2.98%;地方国资方面,横琴引导基金2.92%、无锡产发2.80%、格力集团1.94%。
最早入局的徐先锋,身份是天使投资人、灵坦资本总经理。2020年6月到2021年4月,他分六笔转让老股,合计套现约8707万元,如今仍直接持有4.55%。按发行市值的中位数估算,其投资回报比超过80倍。
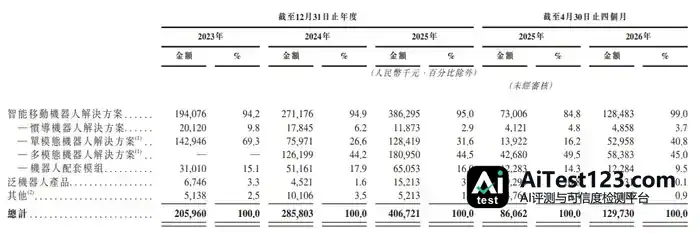
收入三年翻了一倍。2023年2.06亿元,2024年2.86亿元,2025年4.07亿元,2026年前四个月1.30亿元,同比增长50.7%。
结构上的变化比总量更值得看。2023年单模态占69.3%,是绝对主力;2024年多模态刚上市就占44.2%,单模态降到26.6%;2025年多模态占44.5%、单模态占31.6%,两类产品一起撑起收入。惯导方案从9.8%一路降到2.9%,基本退出主力位置。
毛利率是这家公司最亮眼的一项指标。2023年只有6.1%,2024年11.9%,2025年27.7%,三年提升超过四倍。原因很直接:此前拖累利润的存货核销影响已经消除,规模扩大,采购议价能力也随之增强。
盈利这道坎还没迈过去。2023年亏1.13亿元,2024年亏0.99亿元,2025年亏1.55亿元;2026年前四个月又亏掉0.67亿元。
钱主要花在研发上,这也是公司能按18C章闯关上市的原因。研发开支2023年为1.06亿元,2024年1.15亿元,2025年1.33亿元。
客户面在拓宽,可集中度依旧不低。前五大客户贡献的收入占比,2023年是67.9%,2024年回落到55.1%,2025年继续降到44.6%。
以2025年收入口径看,一微在智能移动机器人解决方案市场位列第三,占4.2%;单模态排第一,占2.2%;多模态同样第三,占5.9%。
这次IPO募到的钱怎么花?约70.0%投向软硬件及机器人专用AI SoC,主攻具身智能、先进感知与执行;约10.0%用于搭建客户合作与开发者生态;约10.0%拿去做有协同效应的战略投资及收购;剩下的10.0%补充营运资金和一般企业用途。