

CoreWeave财报提振新云板块:Anthropic IPO与英伟达财报成下一考验
CoreWeave三季报营收与指引双双超预期,单日股价暴涨25%,带动新云板块飙升逾12%。Anthropic传出1.5万亿美元IPO估值、OpenAI单季营收首破百亿美元,三重利好共振,提振了此前深陷AI回报疑虑的算力产业链。下周英伟达财报与Anthropic上市,将是这轮反弹能否走远的真正试金石。
CoreWeave周二交出三季度成绩单,营收和亏损都优于预期,全年指引同样高过市场预期的上限。此前"新云"(neocloud)板块因市场担心AI投资回报而持续承压,这份财报让该板块松了口气。
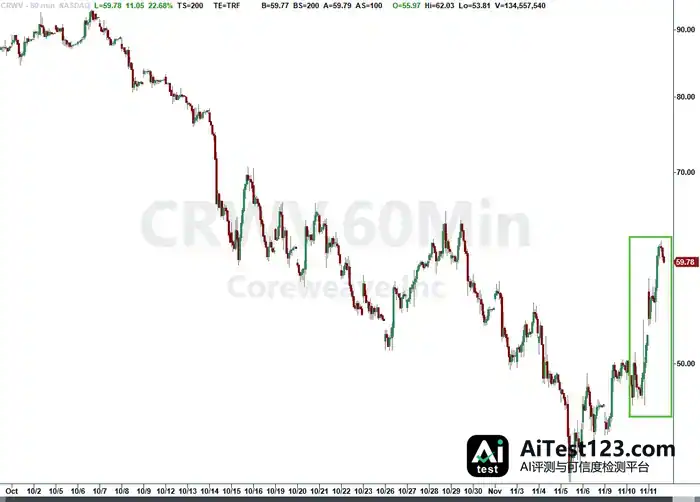
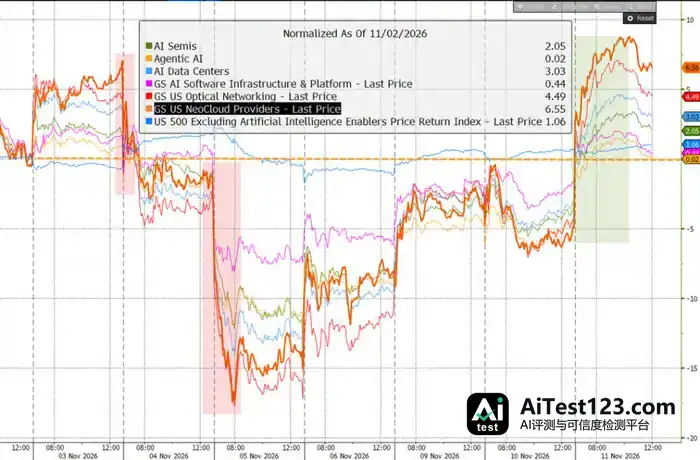
CoreWeave股价当日大涨约25%,受此带动,新云(NeoCloud)板块盘中涨幅一度超过12%,纳指也把中期选举后的跌幅收了回来。另有两条消息给乐观情绪添了把火: Anthropic据报正讨论高达1.5万亿美元以上的IPO估值,先前关于公司估值将被大幅下调的担忧随之消散;OpenAI单季营收表现强劲,首次达到100亿美元。
CoreWeave是Anthropic的重要算力供应商,两家公司的命运在某种程度上绑在一起。对下周即将登陆资本市场的Anthropic来说,这份财报来得正是时候。另一边,英伟达下周的财报将是另一块试金石,投资者届时会从中寻找更多依据,判断AI基础设施热潮还能不能延续。
这轮反弹的底子其实并不牢:资金正从超大规模云厂商流向"卖铲人"和算力租赁商;CoreWeave未来的融资缺口、债务成本以及算力供给扩张,仍是决定这轮AI基建交易能走多远的关键变量。
CoreWeave带动新云板块集体反弹
三季度CoreWeave营收36.6亿美元,超出分析师预期;每股亏损1.27美元,亏损幅度小于市场此前担忧的水平。更受关注的是全年指引:公司预计2026年全年营收在130亿至133亿美元之间,高于市场一致预期上限约3.4%。
电话会议上,CoreWeave CEO Michael Intrator向分析师透露了一个值得关注的细节:今年新增客户中,超过一半来自AI领域以外。市场此前担心AI算力需求过度集中,一旦AI投资热潮退却便会遭遇需求断崖,这一数据在一定程度上作出了回应。按Intrator的表述,对高性能算力的需求正渗透到更广泛的行业,并非只靠AI实验室的采购撑着。
在这之前,CoreWeave股价年内已累计下跌39%,是AI算力板块中跌幅最深的个股之一。财报发布后,德意志银行分析师Brad Zelnick表示,感谢公司提供了"令人宽慰的细节",这句话颇能代表市场整体情绪。
财报公布后,CoreWeave股价单日大涨约25%,成为带动新云板块反弹的核心标的。
行情数据摆在那里:新云概念股当天整体涨了超过12%,高盛那套广义AI股票篮子涨幅约5%,把非AI股票甩在了后面。算力产业链之前被AI资本开支回报的疑虑压着,这回估值修复来得很快。
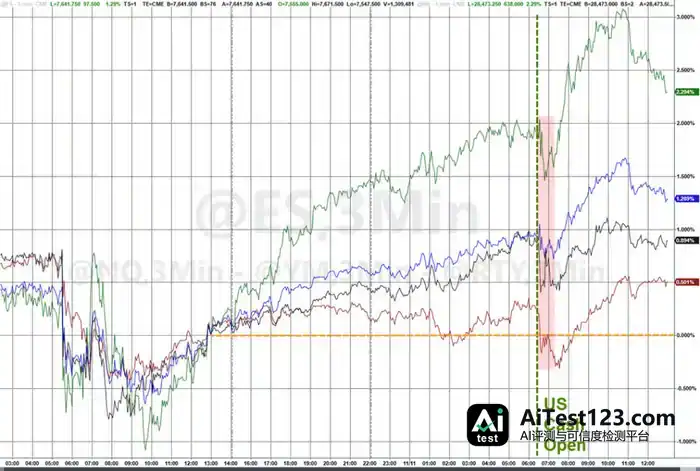
纳指也收复了中期选举后的失地。
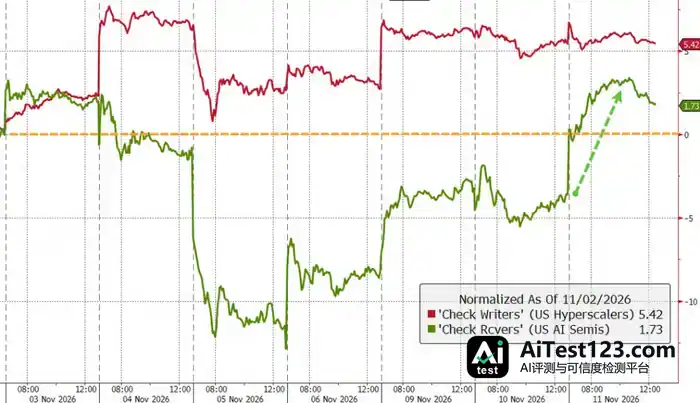
交易结构透露的信息是,投资者的顾虑并没有完全散去。算力租赁商、半导体企业这些AI资本开支的"收款方"走势更猛;微软、谷歌、亚马逊这类要掏出巨额数据中心投资的超大规模云厂商反而落在后头。说到底,眼下资金更愿意押注AI建设周期的直接受益者,而不是替巨额资本开支掏钱的"付款方"。
Mag7指数的表现也逊于标普500指数其他成分股。

CoreWeave与Anthropic:命运相连
而CoreWeave的财报对Anthropic而言具有直接意义。
Anthropic是CoreWeave的客户,使用CoreWeave及其他多家新云服务商的算力来支撑其Claude系列产品,同时也与谷歌等超大规模云厂商签有合同。两家公司从未公开披露合同条款,但Intrator今年4月曾将与Anthropic的合作描述为"数十亿美元级别的合同"。
据彭博报道,Anthropic计划于下周完成上市。作为首家寻求公开上市的美国前沿AI实验室,Anthropic没有搜索引擎、社交媒体或云业务等传统业务作为"护城河",其估值将完全取决于市场对AI前景的判断。CoreWeave的强劲表现,理论上有助于Anthropic在路演中获得更高的估值认可。
围绕这场IPO的热度又被最新市场消息推高了一截:据报道,Anthropic的承销商正在评估1.5万亿美元甚至更高的IPO估值是否可行。这个预期若能守住,Anthropic就不只是检验前沿大模型公司商业化成色的样本,还会成为一把直接标尺——衡量市场愿意为AI长期增长故事付多少溢价。此前有消息说,Anthropic的估值可能大幅缩水,落在1.5万亿美元以下。
另一边,OpenAI单季营收头一回做到100亿美元,也给AI应用层的需求添了新的支撑。在投资者看来,市场正试着找出"模型收入增长—算力采购扩张—芯片及数据中心投资回报"之间能互相印证的闭环;可这个闭环撑不撑得起高估值,还得看更多公司的财报和订单数据。
站在Anthropic的角度,CoreWeave财报传出的积极信号是:上游算力供应商还能拿到强劲订单、上调收入指引,融资能力也保得住。但双方共同的风险也随之显现——大模型公司对外部算力的需求能不能继续高速增长,算力供应商在高资本开支、高负债的模式下能不能稳住交付,这两件事一起决定着这条产业链的估值根基。
Anthropic在算力供应上还压着另外几家前景不明的新云服务商,Nscale就是其中之一——据报道,这家公司正在考虑把自己的IPO计划往后推。更早的时候,微软本月已宣布撤回与Nscale在德克萨斯州和英国合作建设数据中心的计划。
AI下一个考验:英伟达财报
CoreWeave的财报为AI算力板块提供了喘息空间,但这种喘息能持续多久,仍有待观察。
英伟达下周发布财报。投资者要是能先把对CEO黄仁勋以及其它相关问题的担心放到一边,这份业绩或许能给市场添上更多乐观的理由。
英伟达这份财报的分量,早就不只是看GPU需求旺不旺。市场想借它确认三件事:云厂商和新云服务商的采购力度还能不能延续、Blackwell等新品的供给与交付跟不跟得上需求、客户资本开支的快速增长能不能落成更稳的收入和利润。
这轮反弹里半导体板块走势强劲,费城半导体指数创下数月来最大单日涨幅,把前一周回调丢掉的大部分失地收了回来,英伟达股价同样走高。但交易员注意到,财报前仍有一部分活跃资金和散户选择卖出。市场对这家芯片龙头的预期依然不低,财报给不出足够强的指引,AI交易的波动恐怕会再次放大。
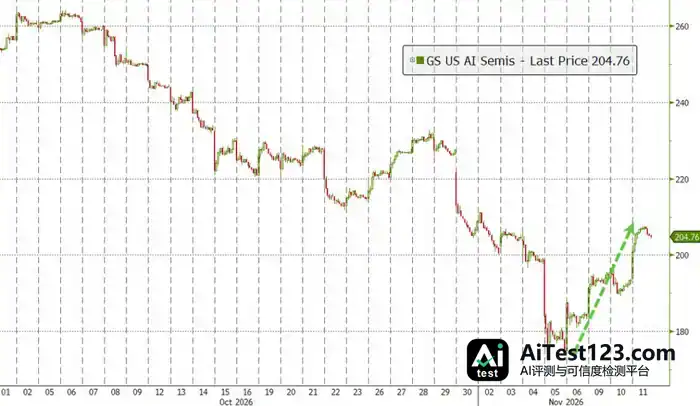
彭博专栏作家Dave Lee分析称,2025年3月CoreWeave上市时他就提醒过,这只股票会成为“AI革命的第一只真正的风向标股票”,后来确实如此——CoreWeave的股价成了市场波动的主要“出气筒”。Anthropic上市后处境会差不多:作为一只纯粹的AI标的,AI前景每一次情绪起伏都会直接砸到它身上。
反弹背后:融资缺口与供给扩张仍是硬约束
但反弹的地基并不牢。CoreWeave往后要面对的融资缺口、债务成本以及算力供给扩张,还是决定这轮AI基建行情能走多远的关键变量。
这份业绩打消的是短期顾虑——AI建设会不会因为融资卡住而突然停摆;长期的问题,它并没有给出彻底答案。
多头的逻辑是这样:CoreWeave可以围绕客户合同搭融资主体,用高比例担保的债务覆盖建设成本;合同期内把债还完,GPU资产还在公司手里,还清融资的设备还能再租出去。算力要是长期紧缺,存量设备就有望持续带来现金流。
空头盯的是三处风险。先是定价,管理层提到的每兆瓦收入水平,和财报里反映的实际变现水平之间还有距离。再是融资,市场观点认为公司明年可能面临约330亿美元的资金缺口,还得靠新增债务或客户预付款来填。最后是供给,到2028年前预计有约55吉瓦新增算力容量投放,供给释放一旦快过需求增长,老一代GPU的租金和残值都可能扛不住。
所以CoreWeave本季证明的是:算力还紧张的时候,公司拿得到订单,也融得到钱。它没能证明的是:供给紧张会持续到足以覆盖巨额债务、撑住旧GPU残值的那一步。后面市场会紧盯其投资级担保贷款的最终定价、客户预付款规模,以及资本开支和自由现金流拐点能不能如期出现。

宏观环境并未放行,监管不确定性仍是隐患
美国中期选举后民主党控制国会,德克萨斯州候任州长Gina Hinojosa竞选期间曾主张对数据中心建设下暂停令。Intrator上周已经致信Hinojosa,想就已获批项目的“负责任完工”和未来项目的“持久标准”寻求共识。
财报电话会上,Intrator试着稳住投资者情绪。他说:“我们预计不会受到近期重大监管变化的影响。我们认为,这些变化是关于如何建设的表态,而非是否建设。”
但彭博专栏作家Dave Lee认为,中期选举和民主党控制国会对数据中心建设能力的实际影响,现在评估还太早。
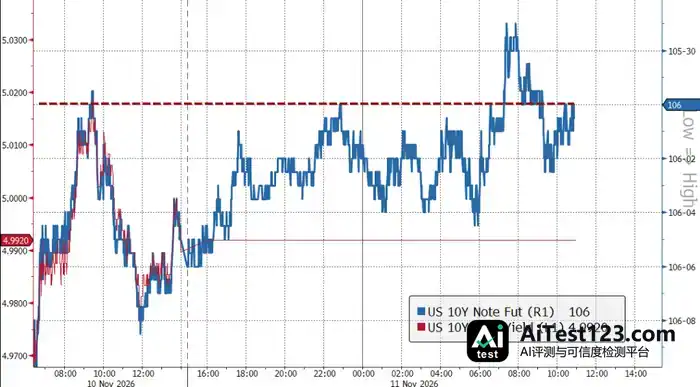
监管之外,利率是压住AI基础设施估值的另一重因素。这轮股市反弹期间,市场对未来加息的定价有所上升,10年期美债期货隐含收益率重新逼近5%。对新云公司来说,建数据中心靠的就是债务融资,融资成本一涨,项目回报率和股权估值都会直接受影响。
更关键的是,股票、信用、利率和原油市场的波动率都还没完全降下来。此前建的避险仓位在这轮反弹里平掉了一部分,VIX一度回落到17附近,但跨资产波动仍处在相对偏高的位置。CoreWeave给的这口“喘息之机”能不能变成趋势性修复,还要看后续财报、融资市场和宏观利率环境能不能同时给出积极答案。
说到底,CoreWeave这份财报暂时修复了市场对AI算力需求和融资能力的信心,也给Anthropic IPO和英伟达财报留出了更有利的情绪窗口。可从“短期空头回补”走到“长期基本面重估”,融资、供给、GPU残值和利率这四道题都得答。下周的Anthropic与英伟达,就是这轮AI反弹能不能延续的两场关键考试。














