思锐智能科创板IPO获受理:拟募20亿,ALD设备全球市占第三
芯东西11月11日报道,11月10日,山东青岛半导体设备厂商思锐智能科创板IPO申请获受理。 思锐智能成立于2018年,主要从事半导体前道工艺设备的研发、生产与销售,其产品包括原子层沉积(ALD)设备及离子注入(IMP)设备,广泛应用于集成电路、第三代半导体、新能源、光学、零部件镀膜等领域。 QYResearch的数据
11月10日,山东青岛半导体设备厂商思锐智能的科创板IPO申请获受理,芯东西11月11日报道了这一消息。
思锐智能2018年成立,主攻半导体前道工艺设备的研发、生产与销售,产品线覆盖原子层沉积(ALD)设备与离子注入(IMP)设备,落地场景包括集成电路、第三代半导体、新能源、光学以及零部件镀膜等。
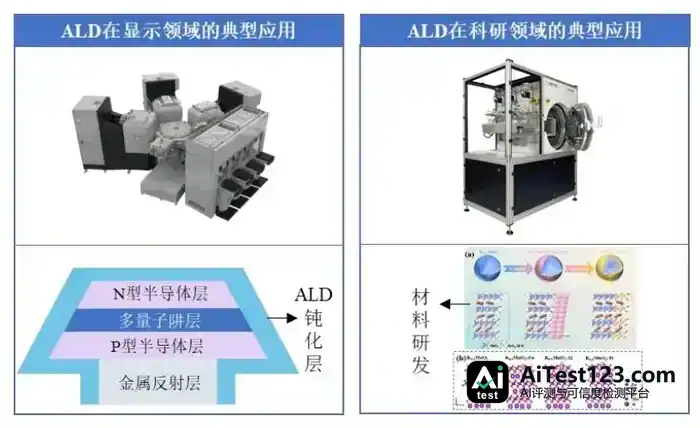
据QYResearch数据,2025年思锐智能ALD设备在化合物半导体领域的全球市占率排第三、国产厂商中排第一,份额为12.01%;在显示器件和科研领域,其市占率均居全球首位。
客户方面,思锐智能覆盖半导体制造、显示面板及设备零部件等领域,国内客户包括江苏8英寸硅基氮化镓IDM厂商英诺赛科、全球显示面板龙头京东方、辽宁半导体设备精密零部件厂商富创精密等知名企业,科研机构则有比利时微电子研究中心IMEC、清华大学、北京大学等。
其官网信息显示,思锐智能已获评国家级专精特新“小巨人”企业。
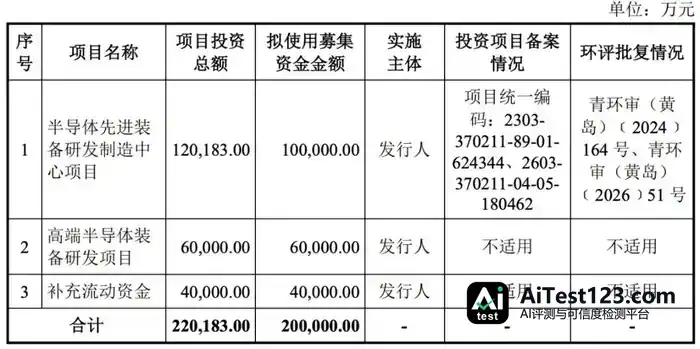
募资安排上,思锐智能计划募资20亿元:10亿元投向半导体先进装备研发制造中心项目,6亿元用于高端半导体装备研发项目,剩余4亿元补充流动资金。研发项目重点围绕超高能离子注入设备、氢及氦离子注入设备、面向集成电路的ALD设备及关键零部件展开。
01 连续三年亏损,离子注入设备在今年首次贡献营收
营收方面,2023年、2024年、2025年和2026年1-6月,思锐智能分别实现约3.49亿元、3.63亿元、4.95亿元和1.90亿元;净利润分别约为-3.04亿元、-2.71亿元、-2.67亿元和-2.31亿元;研发费用分别为1.45亿元、1.93亿元、2.33亿元和1.16亿元。
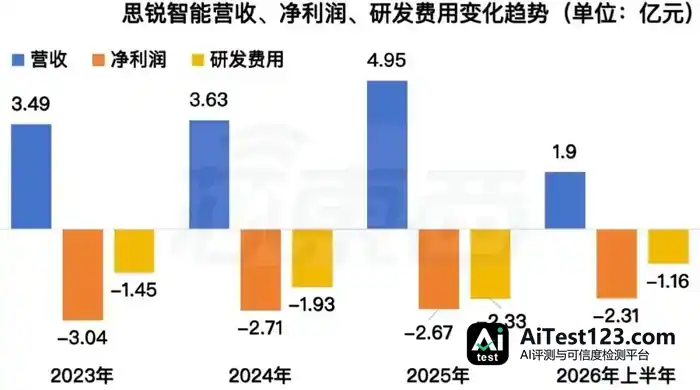
▲思锐智能营收、净利润、研发费用变化趋势(芯东西制图)
近三年营收持续增长,亏损却未摆脱。今年仅6个月,亏损额就已接近2025年全年水平。
对于尚未盈利,该公司给出三方面原因:一是主营业务仍处发展阶段,收入未达规模化;二是ALD设备和IMP设备技术门槛高,研发投入需要时间;三是以中国和芬兰两地为制造中心开展全球化经营,人才队伍搭建、产能建设、供应链国产化验证等均需前期投入。
分业务看,ALD设备一直是思锐智能的收入支柱。2023年至2025年该业务收入占比均超过84%,2025年达88.32%。IMP设备业务则在2026年首次贡献收入,2026年上半年收入为5075.35万元,占当期主营业务收入的27.16%。
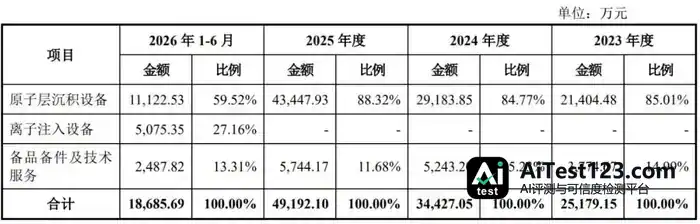
IMP设备今年才实现收入,首年收入占比便超过25%,增长潜力较强。
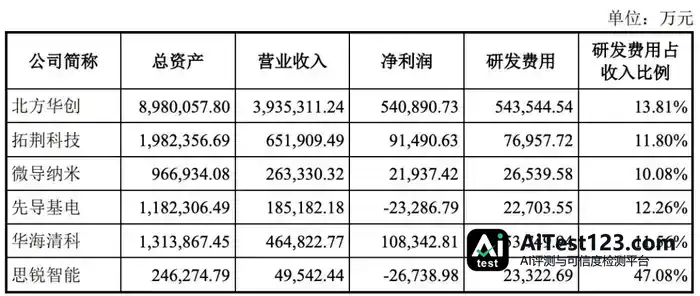
对照同行业可比公司截至2025年末的资产规模及2025年度经营指标,思锐智能在总资产、营收、净利润上仍有较大提升空间;不过其研发投入持续保持较大规模,2025年研发占比为47.08%,在各公司中处于高位。
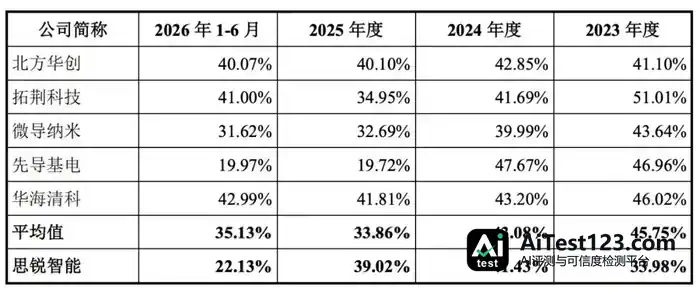
盈利能力方面,2023年、2024年、2025年、2026年1-6月,思锐智能毛利率分别为33.98%、41.43%、39.02%和22.13%。其中备品备件及技术服务业务的毛利率相对较高。
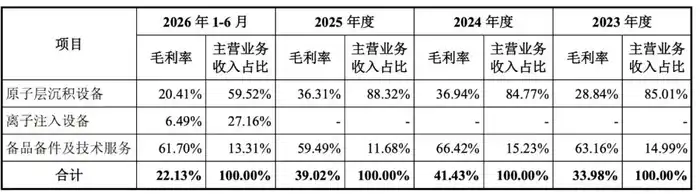
与同行业可比公司相比,除2025年外,思锐智能其余报告期的主营业务毛利率均低于同行业可比公司平均水平。
02 布局面向12英寸晶圆的空间型原子层沉积设备,已获授权专利392项
思锐智能最早做起来的业务就是ALD,这块业务如今也是它在全球细分市场里站稳脚跟的关键;而IMP是公司近些年着力开辟的新方向,肩负着向集成电路前道核心设备领域进一步渗透的任务。
ALD技术的原理是让不同前驱体气体在材料表面发生自限制反应,逐层形成薄膜。相比传统沉积工艺,它能精确控制薄膜厚度,并在复杂三维结构表面实现均匀覆盖,因此在半导体制造的介质层、钝化层和阻挡层沉积等环节应用广泛。
2025年8月,思锐智能的P800型ALD设备已经交到国内半导体制造头部客户手中;同时该公司还在推进面向12英寸晶圆的空间型ALD设备,做法是改进气体输送系统与反应腔室设计,让薄膜沉积的效率和工艺稳定性都有提升。
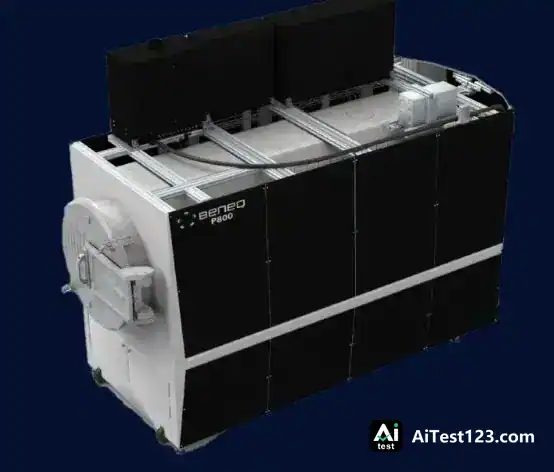
▲ALD设备P系列
最近,思锐智能把ALD技术的应用范围从传统半导体制造延伸到MicroLED、AR光波导这些新型显示与光学领域。针对光波导的8英寸量产设备已完成客户交付,12英寸设备眼下还在研发验证。
离子注入是半导体制造的关键工艺:将硼、磷、砷等元素电离并加速,使其进入晶圆内部,改变半导体材料的导电性质,形成晶体管等器件所需的不同掺杂区域。离子注入设备的能量、剂量和束流均匀性,直接影响芯片性能及制造良率。
围绕高能离子注入机,思锐智能逐步建立相关技术能力,目前已形成涵盖高能、中能、大束流以及SiC专用机型的产品布局,应用范围涉及逻辑芯片、存储芯片、图像传感器和功率半导体等领域。
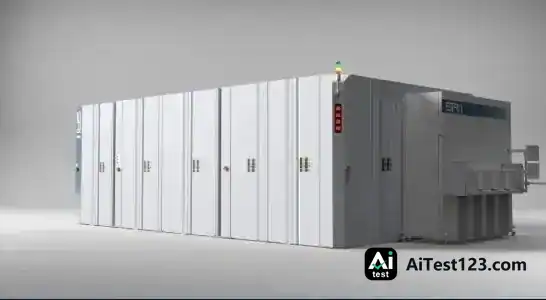
▲IMP设备高能系列
产业化节奏上,思锐智能2023年拿出高能离子注入设备,随后送进客户产线做验证。到2026年,SRII-8M高能离子注入机和SRII-60大束流离子注入机先后交付给国内集成电路头部客户,产品布局由此从单一机型铺向不同工艺场景。
研发投入看人员与专利。截至2026年6月末,思锐智能研发人员232人,占员工总数29.37%;已获授权专利392项,境内111项、境外281项,其中发明专利355项,占授权专利总数的90.56%。
03 今年前半年前五大客户收入占比为58.84%,清华、北大也是其客户
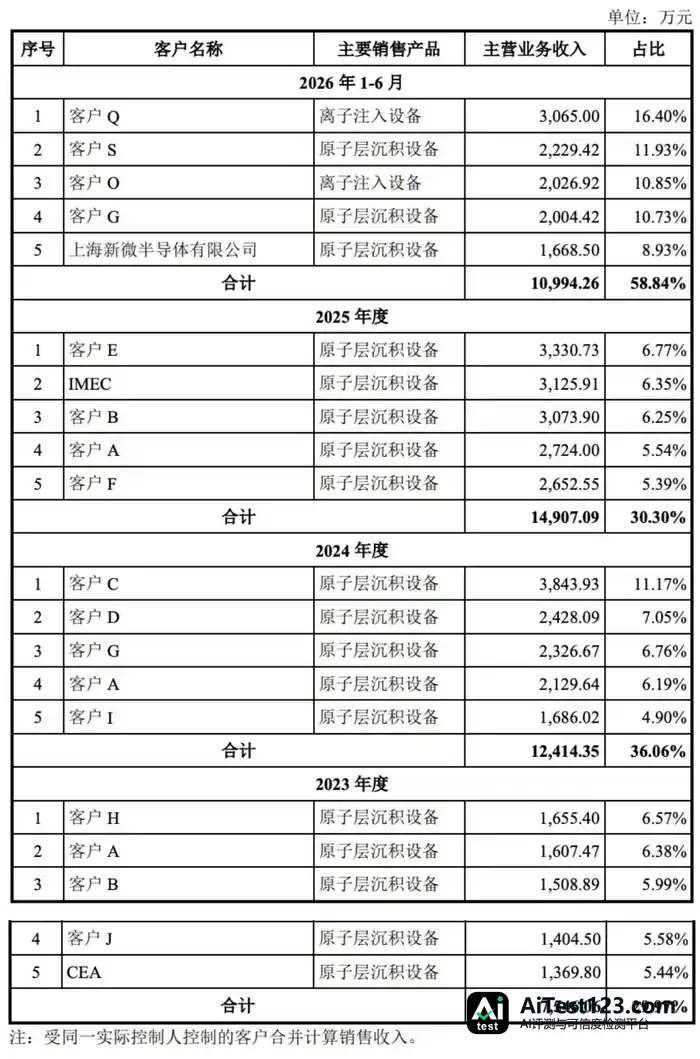
招股书显示,2023年至2025年,思锐智能前五大客户采购的都是ALD设备。2026年上半年,此前交付的离子注入设备陆续通过客户验证,这类设备开始确认收入,客户Q和客户O因此进入前五大客户名单,分列第一和第三。
前五大客户的收入占比也在往上走。2023年这一比例为29.97%,2026年上半年升至58.84%,客户集中度随之提高。
客户名单里不乏半导体产业链的知名企业和科研机构。招股书明确披露的有英诺赛科、京东方、视涯科技、苏州晶湛半导体、富创精密等,以及比利时微电子研究中心IMEC、法国原子能和替代能源委员会CEA、北京大学、清华大学和麻省理工学院MIT等。
原材料采购分为几大类:机械类、电子电气类、真空系统类、传输系统类、流体系统类和仪器仪表类。机械加工件、钣金件,电源及控制模块,真空泵、真空阀,还有机械手和晶圆传输系统,都是设备生产离不开的部分。
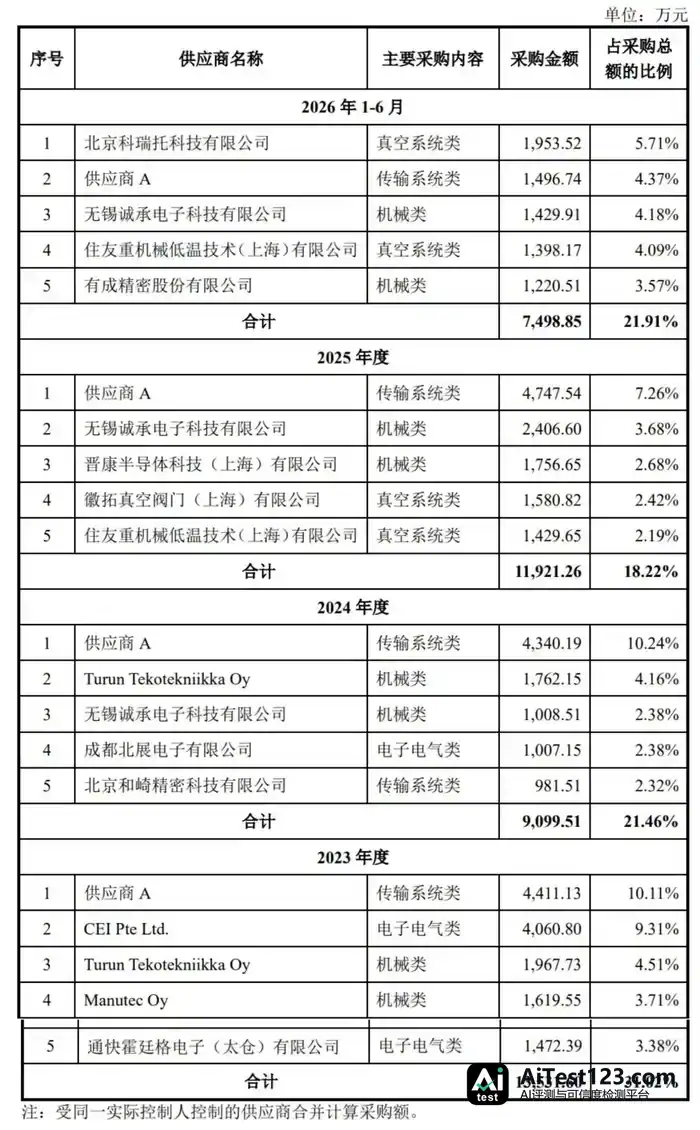
供应商集中度则相反。前五大供应商采购占比2023年为31.02%,2025年降到18.22%,2026年上半年回升到21.91%,整体仍算分散。招股书称,思锐智能不存在向单个供应商采购比例超过采购总额50%或严重依赖少数供应商的情形。
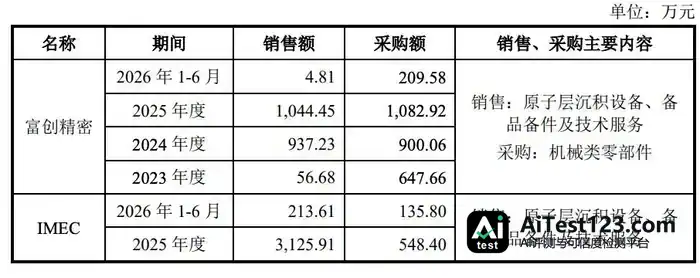
招股书还列出了报告期内既是客户又是供应商的企业,主要是富创精密和IMEC。这两家的关系各有一层。
对富创精密,思锐智能卖ALD设备、备品备件及技术服务,用于其精密零部件镀膜工艺;反过来,思锐智能又从富创精密买设备制造所需的机械类零部件。设备销售和零部件采购两条线同时存在。
总部位于比利时的IMEC,是全球纳米电子与数字技术研发及创新领域的头部机构。思锐智能向这家机构供应ALD设备、备品备件和技术服务,这些产品与服务主要投入科研用途;反过来,思锐智能也从IMEC买下产业联盟会员资格以及相关培训服务。
04 清华硕士任董事长,无控股股东
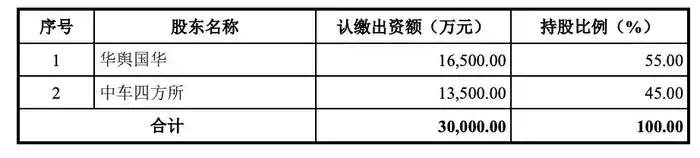
思锐智能的前身是青岛四方思锐智能技术有限公司,2018年1月成立,初始注册资本3亿元,出资方为华舆国华和中车青岛四方车辆研究所两家股东。
董事长兼总经理聂翔拥有清华大学工商管理硕士学位。2000年7月至2021年12月,他在中车四方所任职,从助理经济师一路做到董事;2018年1月至2021年12月进入思锐智能管理层,任董事、总经理;2021年12月至今担任董事长。
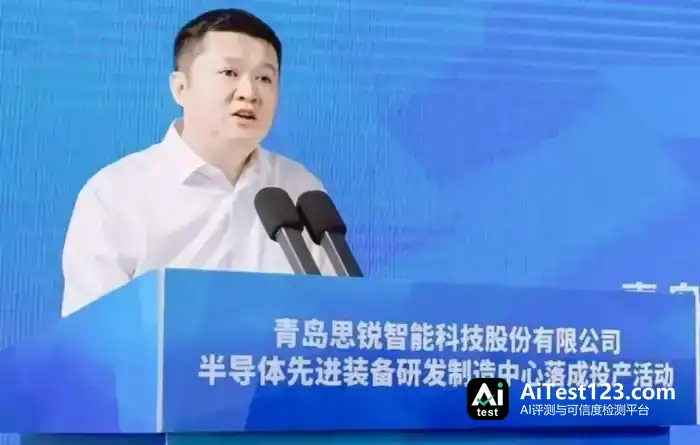
▲思锐智能董事长兼总经理聂翔
报告期各期,思锐智能董事、报告期内曾任监事、高级管理人员及核心技术人员的税前薪酬总额(含股份支付)分别为1968.22万元、2447.08万元、2532.57万元和1220.63万元。
招股书还披露了多轮增资和股权转让。除最初的两家股东外,股东名单里还有瑞元君和等员工持股平台(董事长聂翔为实际控制人)、国开转型、华與高新、华與科创等。
目前思锐智能没有控股股东,也没有实际控制人。发行前,中车四方所、华舆国华分别持股16.15%、15.30%,是该公司第一、第二大股东。
05 结语:AI算力需求升温,国产半导体设备迎来新机遇
半导体设备研发投入大、周期长,客户验证也不容易。从核心技术突破到产线验证、再到规模化交付,每一步都要持续砸资金和研发资源。
AI算力需求在涨,先进逻辑芯片和高带宽存储器的产能扩张,会带动ALD薄膜沉积、离子注入等前道设备的需求。对思锐智能来说,AI芯片及先进存储产业链的扩张,既给现有产品打开新的市场空间,也给它进一步拓展高端半导体设备业务留出机会。