芯德半导体港股上市:发行价8.88港元,市值达123.51亿港元
连续三年毛利率为负。
江苏南京的半导体封测企业芯德半导体今日在港交所挂牌上市。
本次IPO最终发行价定为每股8.88港元(约合人民币7.6元),据此计算总集资额约9.46亿港元(约合人民币8.0亿元);扣除包销佣金及发行相关费用后,全球发售净筹资约8.82亿港元(约合人民7.5亿元)。
上市首日,芯德半导体开盘报每股10.70港元(约合人民币9.1元),较发行价上涨20.50%。到今日9:38,股价来到每股11.59港元(约合人民币9.9元),涨幅30.52%,总市值123.51亿港元(约合人民币105.1亿元)。

芯德半导体2020年9月成立,总部设在江苏南京,业务涵盖封装设计、定制化封装产品与封装产品测试。其产品线包括QFN、BGA、LGA、WLP及2.5D/3D等封装类型,终端应用触及消费电子、通信、工业及医疗、汽车电子和数据中心等方向。
弗若斯特沙利文的数据显示,以2025年半导体先进封装及测试收入衡量,芯德半导体在中国通用用途OSAT公司中位列第7,收入约7亿元,市场份额0.6%。
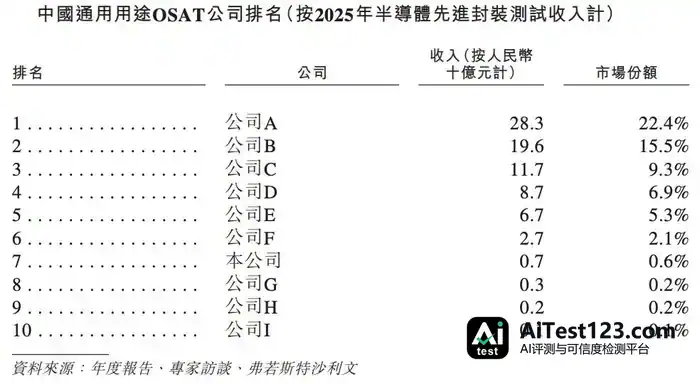
若按2025年半导体传统封装测试收入排序,该公司在中国通用用途OSAT公司中排第8,收入约2.7亿元,市场份额0.1%。

招股书显示,芯德半导体的股东中有创始团队、地方国资基金和财务投资机构,小米、OPPO、联发科相关投资主体也在列。
创始人张国栋是文科出身,却长年扎在半导体行业,走出一条跨专业的职业路径。他本科读的是英语专业,毕业后进入长电科技旗下先进封装企业长电先进,在先进封装领域一干就是多年,从客户工程及技术岗位一路做到董事,直到2020年离开。
这次港股IPO募来的钱,芯德半导体计划把约69.5%投向生产基地建设、新生产线搭建和设备采购。其中约45.7%专门用于购置扩充2.5D/3D及基板封装能力所需的设备,以支撑先进封装技术开发和产能提升。
另有约17.6%的资金将投入封装研发能力建设,约8.8%用于支付研发部门薪水开支,以及未来五年招募研发技术人员。
01 连续三年亏损,2.5D/3D先进封装尚未实现规模化收入
招股书披露,2023年至2025年芯德半导体收入的复合年增长率为41.0%。
分年度看,该公司2023年至2025年营业收入分别为5.09亿元、8.27亿元和10.12亿元。2026年前四个月营收3.60亿元,与2025年同期的3.06亿元相比增长约17.4%。
利润端同期净利润分别约为-3.59亿元、-3.77亿元和-4.83亿元。2026年前四个月期内亏损1.62亿元,2025年同期为1.64亿元,两者基本持平。
研发开支方面,2023年至2025年分别为7662.3万元、9376.4万元、8616.6万元,2026年前四个月为2984.6万元。
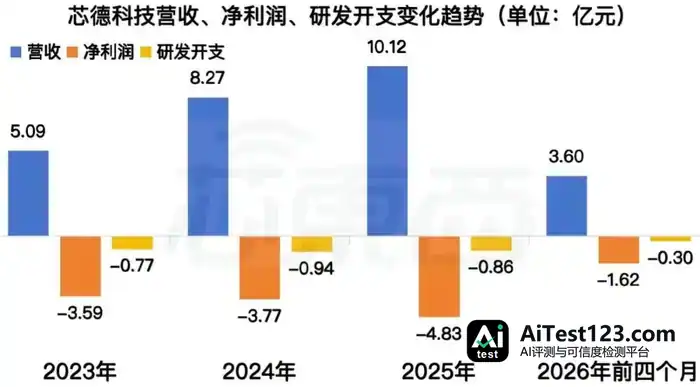
▲芯德半导体营收、净利润、研发开支变化趋势(芯东西制图)
针对不同市场的封装需求,芯德半导体提供多种封装产品,以QFN、BGA、LGA、WLP及2.5D/3D为主。
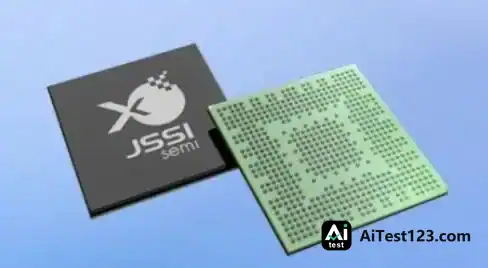
▲芯德半导体BGA封装产品,图源:芯德半导体官网
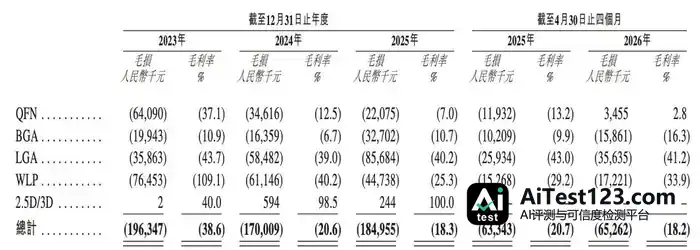
按业务拆分,这五类封装产品的收入都在往上走。
QFN是收入贡献最大的单一封装产品:2025年营收3.13亿元,占总营收31.1%;2026年前四个月营收1.24亿元,占比升到34.5%。毛利率则从2023年的-37.1%收窄到2025年的-7.0%,2026年前四个月已转正为2.8%。
BGA的营收规模与QFN接近,2025年收入3.06亿元,占总营收30.3%。不过毛利率来回波动,2023年至2025年分别为-10.9%、6.7%、-10.9%,2026年前四个月又降至-16.3%。招股书将这一变化主要归因于市场竞争和客户议价带来的价格压力。
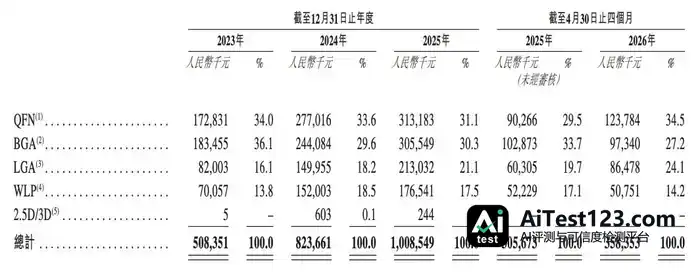
LGA和WLP眼下毛亏较为严重,2026年前四个月毛利率分别为-41.2%和-33.9%。芯德半导体的说法是,生产基地处于爬坡阶段,折旧及摊销费用较多,拖累了这两项业务。
2.5D/3D封装产品2025年毛利率虽达100%,但招股书称该业务收入仅24.4万元,主要来自非经常性工程及工程批次,尚未形成规模化商业收入。
从下游应用场景看,消费电子近几年一直是芯德半导体最大的收入来源,占比却从2024年的67.8%滑到54.3%。通信业务则接棒成为新的增长引擎:2023年至2025年收入由1.20亿元增至4.06亿元,增长超过两倍,占比从23.6%升至40.2%。
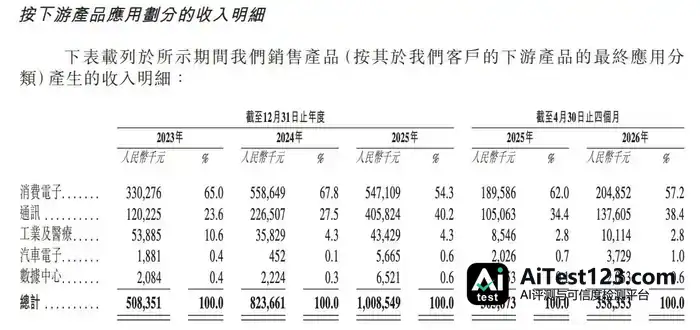
招股书把通信业务的起势归因于通信基础设施与设备市场的需求扩张,同时该公司在通信供应链客户当中的渗透率 likewise 有所抬升。
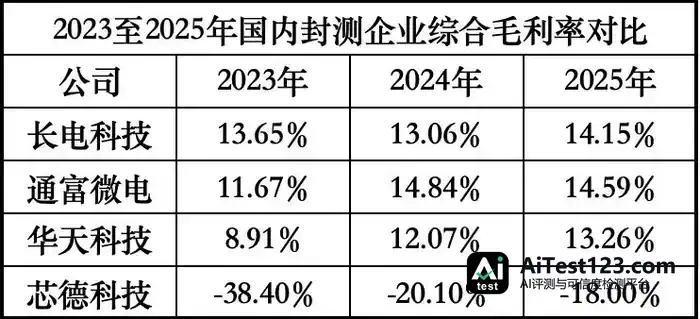
放到盈利层面看,芯德半导体和国内几家封测头部厂商的差距还很显眼。2023年至2025年,该公司综合毛利率依次为-38.4%、-20.1%、-18.0%,毛损在收窄,可扭亏这件事仍未完成。
同一时间段,长电科技综合毛利率为13.65%、13.06%、14.15%,通富微电是11.67%、14.84%、14.59%,华天科技则为8.91%、12.07%、13.26%。
毛利率为何一直为负?招股书列出五条原因:前期资本投入大、生产设备利用率偏低、市场竞争与价格压力、产品收入结构发生变化,以及新生产设施和新产品尚处爬坡阶段。
芯德半导体港股招股书显示,到2026年4月30日,公司研发人员为277人,在2415名员工中约占11.5%。
技术布局上,这家公司以CAPiC晶粒及先进封装技术平台为轴心,搭起了覆盖扇出型封装、硅通孔、玻璃通孔、芯片堆叠等方向的技术体系。该平台包含FOCT-R、FOCT-S、SETiS/RETiS、TMV-POP、TGV-POP及eWLB-F/eWLB-M六类技术,指向的是Chiplet与2.5D/3D先进封装。
到2026年4月30日,芯德半导体在中国境内拥有225项注册专利,发明专利39项、实用新型专利186项,此外还有3项PCT专利申请在列,覆盖封装结构、方法、设备及测试系统等关键环节。
02 前五大客户贡献过半收入,集创北方在列
其技术与产品的落地场景较宽,涉及多重通用处理器、高速速算处理器以及射频模组等。
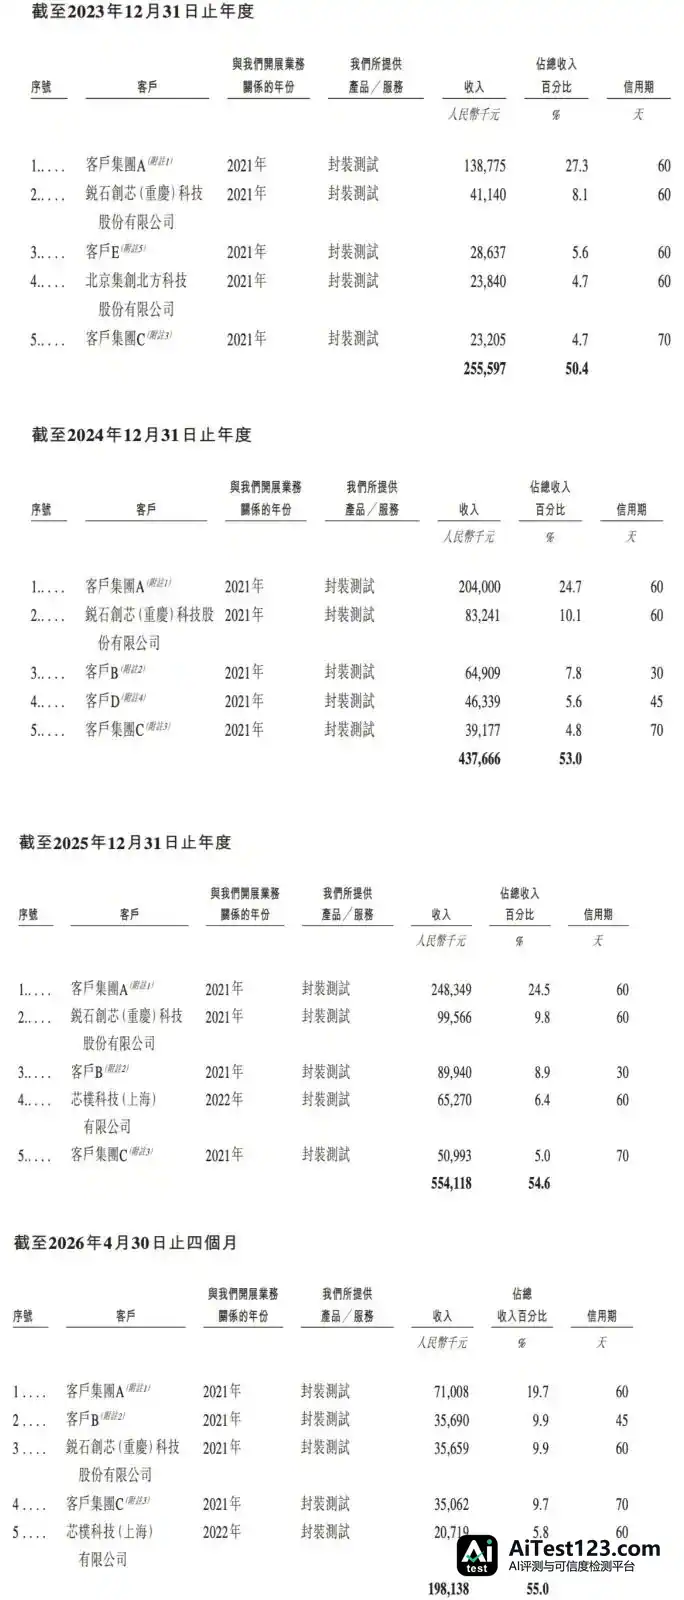
销售上,芯德半导体眼下以直销为主,客户集中在半导体产业链企业,比如北京显示芯片设计龙头集创北方、重庆射频前端芯片“小巨人”锐石创芯,以及上海的通信与芯片设计服务商芯栈科技。
招股书数据表明,前五大客户的收入占比在逐年走高:2023年为50.4%,2025年升至54.6%,2026年前四个月进一步达到55.0%。
客户A的合作始于2021年,2023年至2025年间始终稳坐芯德半导体第一大客户的位置,收入占比均超过20%。招股书与公开信息指向,客户A即上海多媒体SoC芯片公司晶晨半导体。
相比客户端,供应商端的集中度要低一些。招股书披露,2023年至2025年及2026年前四个月,前五大供应商采购额占总采购额的比例分别为30.9%、33.9%、32.2%和32.5%,大体维持在三成上下,供应商结构较为分散。
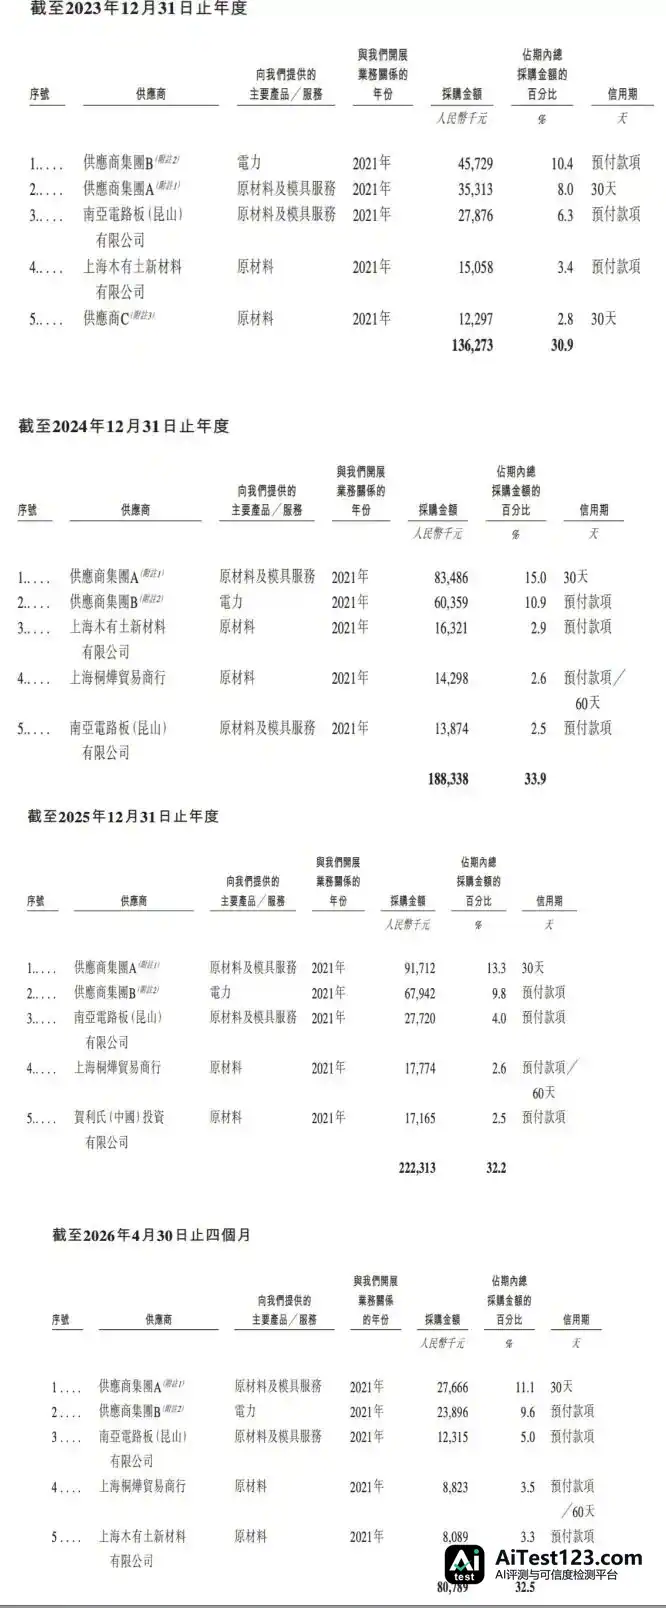
招股书还称,大部分原材料可以从多家供应商处取得,对单一供应商并无完全依赖;公司也在扩充供应商队伍,以推动价格竞争,同时守住产品质量。
03 创始人出身长电先进董事,小米曾入股
芯德半导体于2020年9月成立,初始注册资本1.1亿元,出资方为心联芯、南京元钧和员工持股平台南京宁泰芯。其中宁泰芯目前由创始团队直接持有。
公司创始人兼董事会主席张国栋2001年从东南大学英语专业毕业,之后转入半导体行业。2004年4月起,他进入江阴长电先进封装有限公司,一待就是16年多,从客户工程及技术岗位一步步走向经营管理岗位,离开前已是长电先进董事。
2020年11月,张国栋告别长电先进,开始创业。2021年6月起出任芯德半导体董事会主席及执行董事,抓公司整体决策、管理、研发、市场与战略规划;2023年2月起,他又兼任扬州芯粒集成电路有限公司董事长。

▲芯德半导体创始人兼董事会主席张国栋,图源东南大学外国语学院官网
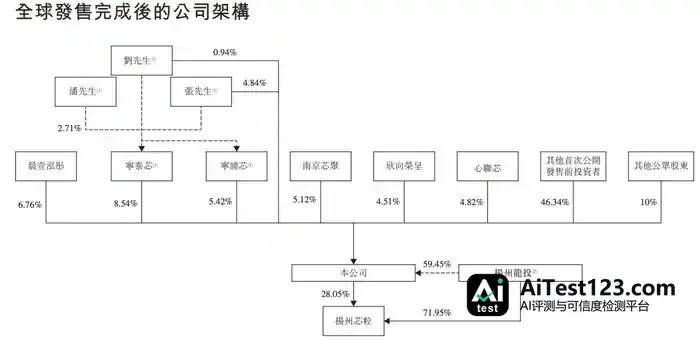
股权层面,芯德半导体搭出了以创始团队为核心,地方国资、产业资本和财务投资机构共同入局的股东结构。
创始人张国栋、联合创始人潘明东、副总经理刘怡,加上员工持股平台宁泰芯、宁浦芯,作为一致行动人,上市后合计持有及控制芯德半导体约22.45%的股份,构成单一最大股东集团。
全球发售完成后,第一大机构股东晨壹基金持股6.76%,位列第二大股东,也是核心机构股东。
其他股东或股东集团还有:南京创新投资集团相关权益约6.10%、南京雨山相关权益约5.29%、小米长江产业基金约2.61%、OPPO约1.14%、联发科约0.31%。
此次H股发行拉来3家基石投资者,基石配售总额约3.1299万港元(约合人民币2.7万元),按最高发售价9.60港元(约合人民币8.2元)计算,认购约326.03万股H股,约占发售股份的30.59%,约占H股的4.07%。投资者为广发基金、国惠香港、Maxwell。

04 结语:AI芯片拉动先进封装,重投入还在等回报
封装测试是典型的重资产行当,建厂房、买设备、爬产能,哪一步都得砸进大笔资金,企业往往要熬上不短的时间才能跑出规模效应。放到产业链各环节比一比毛利率,封测的利润空间其实也偏窄。以2025年上市公司数据为例:做芯片设计的澜起科技、海光信息毛利率分别有62.28%和57.78%;晶圆制造这边,中芯国际、华虹公司相关业务毛利率分别为21.9%和18.72%;长电科技、通富微电、华天科技的综合毛利率则分别是14.15%、14.59%和13.26%。设备投入和生产成本都不轻,盈利空间却相对有限,这就是封测企业面对的现实。
AI芯片需求往上走,先进封装的分量越来越重,产能也渐渐成了卡住AI芯片交付和性能提升的关键一环。对封测厂来说,这轮AI需求带来了新的市场机会;需求一旦传导过来,产能释放就能把高额折旧成本摊薄。前期重资产铺下的底子,加上AI业务增量拉动,封测行业也将走到从规模扩张转向利润兑现的转折点。