手机芯片:出货跌19%、营收涨3%,繁荣背后藏隐忧?
AI变局下,手机芯片行业正经历错位调整与转向
2026年的手机市场,出货量在往下走,售价却在往上抬。终端收入还算撑得住,可撑起这笔收入的机器数量变少了。芯片这行按颗卖货,研发投入要靠规模摊薄,这种背离让从业者不得不留心。
Counterpoint最新统计给出了两组数字:第三季度全球智能手机出货量同比下滑19%,行业营收反倒涨了3%,做到1140亿美元。真正顶住营收的是均价,按批发价算,全球手机平均售价同比上扬27%,来到442美元。
换句话说,手机卖得贵,已经不等于产业链能拿到更多订单。涨价里头,一部分是高端机型卖得多了,一部分是零部件成本传导上来。终端品牌能调产品组合,芯片供应商这边,采购数量仍在缩,客户对成本也盯得更紧。
AI让这种错位更深了一层。数据中心在扩,供应链的资源跟着新的大客户转;手机这边也在加AI功能,想靠它拉动下一轮换机。手机芯片一头要扛前者的成本压力,一头要为后者继续投钱,两头的好处却没法同时到账。
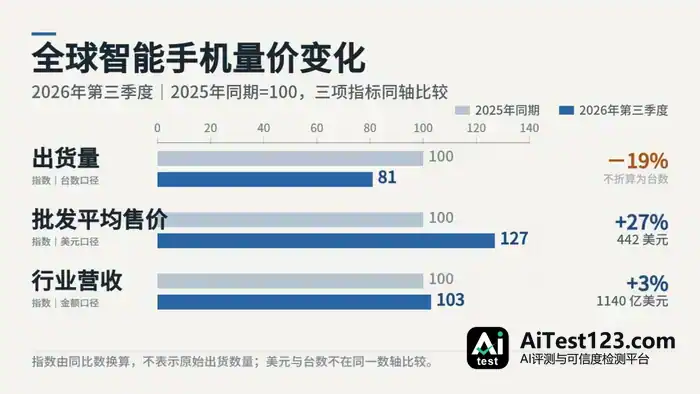
图1 全球智能手机量价变化
整机涨价托不住所有芯片订单
手机往高端走,背后其实是两回事。一种是消费者自己愿意买更好的,整机和芯片的价值都能往上加;另一种是成本涨了,品牌被迫提价,多出来的钱先得付给供应链。两种都会把均价推高,可留给处理器的余地不一样。
还有一点:中低端机型少了,均价也会显得更高。原本走量的价格带一收缩,旗舰机在剩下市场里的占比自然就上去了。这种结构变化,并没有把走掉的消费者都变成高端用户。
芯片市场的数量变化已经出来了。Counterpoint统计,第三季度全球智能手机SoC出货量同比降21%,中低价位压力更大,一些品牌砍掉入门产品,把保利润摆在出货规模前头。手机和SoC的统计口径不同,但走量的底子在缩,两边都一样。
企业财报把这事拆得更细。高通2026财年QCT手机业务收入240.72亿美元,同比降13%;第四财季51.37亿美元,上年同期69.61亿美元,同比降26%。同一财季,汽车业务收入从10.53亿美元增到19.90亿美元,物联网从18.07亿美元增到18.88亿美元。算上这些业务,QCT整体税前利润率从上年的29%变成24%。
联发科第三季度总收入同比增18.3%,手机业务收入同比降17%,占总收入的37%。手机业务和公司总收入,已经往两个方向走了。
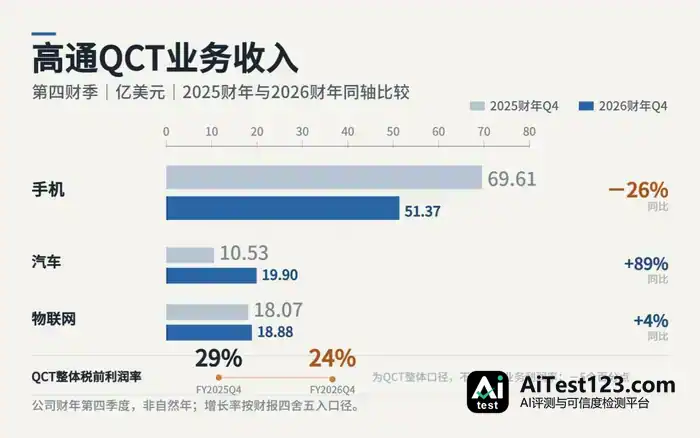
图2 高通QCT业务收入
这些数字说明的不是芯片业务全线下滑。不同终端的需求在改变收入构成,公司整体增长越来越靠手机以外的业务。高通手机收入下降,还跟苹果逐步改用自研基带有关,不能把它的跌幅直接当成整个手机芯片市场的跌幅。对手机芯片来说,旗舰单价提高,得先抵掉中低端订单的减少,才算真正变成新增收入。
竞争还发生在客户内部。三星在Galaxy S26系列里同时用骁龙和Exynos,自研芯片拿多少份额,会直接影响外部采购。终端销量、外购芯片数量、芯片供应商收入,这三者之间又多了一层分配。
所以芯片公司很难只靠"往高端走"就把问题解决。高端设计订单值得去争,可客户有自己的芯片路线;中低端规模仍然重要,整机厂商却在砍利润薄的产品。收入往高端集中,抢订单的难度也跟着往上走。
手机需求降温 存储仍然紧张
以往消费电子需求转弱,通常跟着零部件去库存,降价又能给新品腾地方。这一轮手机市场面对的供应链,手里有一批需求更旺、也更出得起钱的客户。
TrendForce对第四季度存储市场的研究提到,手机厂商前期囤的低成本库存慢慢用完,成本上涨压住了生产和采购需求;同时,AI相关应用带来的需求和利润,让供应商继续把资源往服务器产品上倾斜,移动DRAM的分配依然偏紧。
手机少卖一点,上游未必就得降价来抢这部分订单。服务器业务给了存储厂商别的去处,手机需求收缩带来的价格调节,被更大的市场牵着走。
这也是AI影响手机芯片最直接的一条路。它未必先靠某个惊艳的应用打动消费者,而是先钻进了整机的成本表。
手机运行内存主要用DRAM,文件存储主要用NAND闪存。AI服务器里的HBM属于DRAM体系,企业级SSD用的则是NAND。两类产品在制造、封装和资源约束上各不相同,但数据中心扩张带来的采购,都在改变供应商对不同客户的投入安排。
处理器厂商自己也得付更高的制造费用。高通在财报里列出的压力涉及晶圆、封装、测试和存储等环节,并且已经做了价格调整。整机品牌面对的是多项成本一起往上走,消费者最后看到的只是一部手机的售价。
利润薄的产品最难扛这种叠加。本来能用来升级处理器的钱,可能先拿去维持内存和闪存配置;守住原价,就得从别的部件或利润里找空间;提价,产品又会掉进竞争更凶的价格区间。
这股压力最后还是会回到芯片订单上。一颗处理器性能再有竞争力,只要搭载它的手机没了价格优势,采购量照样受影响。处理器供应商卖的是芯片,收入却取决于整机能不能卖出去。
端侧AI的换机回报,眼下还没到账。
成本在涨,端侧AI却要求手机继续加码投入。
模型跑在本地,要吃掉算力、内存和功耗预算;与此同时,影像、通信、游戏这些任务一样不能落下。芯片设计得在几项需求之间分配面积与能耗,终端厂商再判断哪些能力配得上占用整机成本。AI性能一旦成为旗舰平台的比拼项,这笔投入就很难踩刹车。
可投入和收入之间,横着两道选择题。手机品牌先定用什么平台、配多大内存、开放哪些功能;消费者再判断这些变化值不值得提前换机。芯片里的AI能力,得穿过系统、应用和服务,才可能变成购买理由。
NPU更强,只是给产品提供了跑模型的条件。用户能不能在自己的语言、常用应用和日常任务里持续获益,还得靠终端厂商去落地。芯片性能上去之后,系统适配、应用开发、服务推广仍要接着投钱,研发成本和换机收入之间的间隔反而越拉越长。
手机涨价又在抬高这道门槛。用户肯为一次明显的体验升级掏钱,也会拿继续用旧机和买新机作比较。新增AI功能带来的便利,要和更高的整机价格放在一起权衡。供应链正推着售价往上走,端侧AI背的换机期待反倒更重了。
结果就是,手机品牌和芯片厂商都被卷进一场停不下来的投入竞赛。品牌怕下一代产品缺了AI能力,供应商怕丢掉旗舰设计订单;两边继续投,却还得一起面对收缩的出货市场。AI成了产品竞争的必要准备,跟AI已经带来足够多新订单,是两个不同的经营阶段。
第三季度手机与手机SoC的出货变化说明,这轮成本压力还没被新需求抵消掉。继续提升AI性能有必要,但手机芯片的收入没法只靠技术发布的节奏来解释,还得看整机价格、产品覆盖和换机意愿怎么重新对上。
芯片公司的新客户,跑去了数据中心。
同样是在投AI,手机芯片公司在数据中心那边的订单,正加快成型。
联发科第一款AI加速器9月已经小批量出货,第三季度业绩会上公司给出的目标,是四季度相关收入做到25亿美元。高通那边,最新财报里再次确认2027财年数据中心收入要达50亿美元。前者已经进入初始交付阶段,后者把下一财年的收入预期摆了出来,机会正一步步落到具体项目和经营计划上。
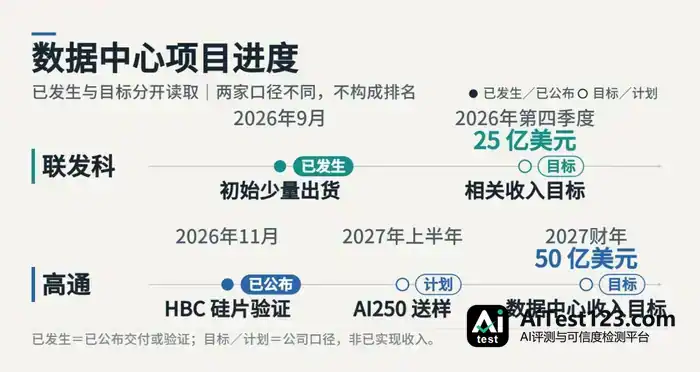
图3 数据中心项目进度
数据中心客户的采购,也在改变芯片公司的做事方式。手机平台要服务多个品牌、机型和价位;定制加速器则更深地围绕客户的模型、互连和部署条件来设计。项目规模可以做得很大,客户验证、产能准备和交付节奏,也会更集中地左右收入。
高通11月初公布的HBC技术,给这次迁移提供了一个具体切口。第一代高带宽计算技术已完成硅片硬件验证,涵盖存储读写与近存计算;搭载该技术的AI250,计划在2027年上半年送样。
它要解决的是推理过程中的数据搬运。计算单元得不停取用模型数据,搬得太多就费时间也费电。让计算离存储更近,可以从系统层面争取更高的推理效率。手机时代攒下的低功耗设计、存储集成和封装经验,就这样有了服务新客户的机会。
这比单纯多一条产品线更有意味:手机业务正承受AI基础设施扩张带来的资源压力,而手机产业积累的技术,又被拿去争取AI基础设施的订单。同一股产业变化,一边压缩旧业务的增长空间,一边给公司的转向备好了条件。
不过,数据中心项目的增长,不会直接修好手机市场的成本结构。芯片公司能靠新业务改善收入构成,手机品牌仍要自己决定怎么配置、怎么定价、怎么出货。联发科整体收入与手机收入走势不同,已经说明这两块得分开看。
手机芯片接下来要争的,是在更贵的整机里守住产品价值,在更少的出货中保住研发回报。AI已经改变了它获取资源的价格,也正在改变它服务的客户。至于AI能不能把更多消费者重新拉回手机柜台,还得靠实际可用的产品体验来兑现。