

智能体入口争夺升级:字节向外冲,阿里腾讯守地盘
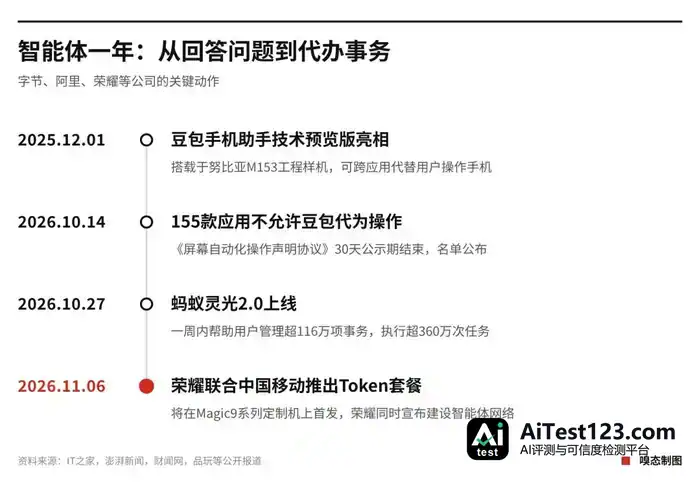
立冬前后,大厂在智能体赛道的交锋骤然升温。 11月6日,荣耀CEO李健在广州宣布,荣耀将联合中国移动等合作伙伴建设智能体服务网络,并计划在Magic9系列手机上尝试推出AI Token套餐。 一天前,蚂蚁集团公布了灵光2.0上线一周的成绩单。按照蚂蚁集团披露的数据,灵光已经帮助用户管理超过116万项事务,累计执行任务超
立冬前后,大厂在智能体赛道上的较量明显升温。
11月6日,荣耀CEO李健在广州宣布,荣耀将联合中国移动等合作伙伴建设智能体服务网络,并计划在Magic9系列手机上尝试推出AI Token套餐。
就在这之前一天,蚂蚁集团对外晒出了灵光2.0上线首周的运营数据:已有超过116万项事务由灵光帮用户打理,任务执行累计突破360万次,钉钉、飞书、哈啰等40多项外部服务也已接进来。
荣耀和蚂蚁都想把AI推进到实际履约环节。字节跳动走得更激进,碰到的阻力也更直观。
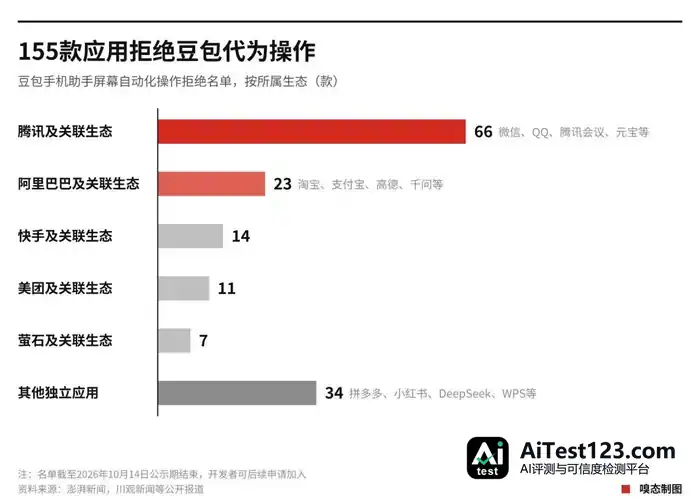
2025年底,一台装着豆包手机助手的努比亚工程样机曾经公开露面,它能读懂屏幕上的内容,还试着替用户去点手机。到了今年10月,豆包手机助手那份屏幕自动化操作的拒绝名单已经列了155款应用,微信、淘宝、美团、小红书这些日常软件都在其中。用户自己照常能用,豆包想代劳就没那么随便了。
大模型之间的较量,赛道其实已经悄悄挪了地方。日常问答很难再拉开差距,行业关注的重心正快速移向工具调用、长链路履约和系统权限。
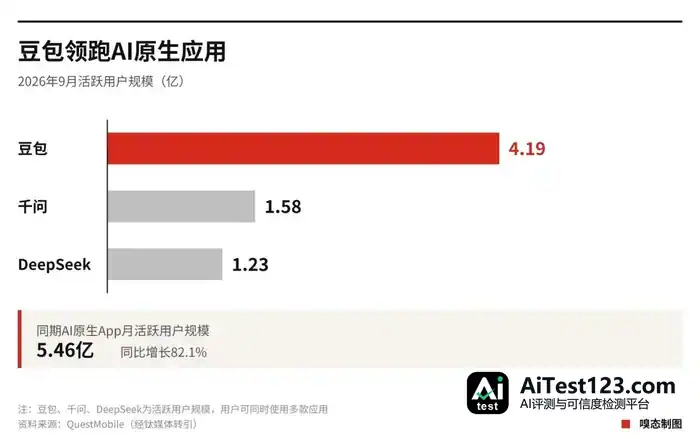
QuestMobile数据显示,截至2026年9月,国内AI原生应用月活已攀至5.46亿,终端系统级AI用户更是跨过7.8亿门槛。
用户规模摆在那里,玩法却正在被改写。眼下的格局里,搜索、社交、电商和算法推荐让中国互联网大厂各占一块地盘,可它们同时也在面对一轮新的利益再分配。
入口之争
中国互联网过去二十年的版图,说到底是在分食需求分发权。
各家的边界划得清清楚楚:百度把着检索框,阿里管着商品买卖,腾讯攥住人与人的关系,字节则用算法信息流不断分走用户时间。高墙各筑各的,各家在自己的地盘上收租,相安无事已经很多年。
这套运转自如的商业体系,直到生成式AI和智能体逐步铺开,原有的默契与平衡才开始出现裂痕。
找信息、办事的路径一下子被缩短了。人们不再钻进搜索引擎一页页翻网页,更习惯把一句话直接丢给豆包、千问或DeepSeek。有事问模型,正慢慢变成一种条件反射。
QuestMobile的数据很直观,今年9月,豆包月活跨过了4.19亿大关,千问为1.58亿,DeepSeek也攀到了1.23亿。单看用户体量,豆包在国内AI原生产品里确实甩开了身位。
但规模并不直接等于胜势。用户基数越大,字节身上的焦虑感反而越明显。
有人一天要打开豆包聊上几十回,写几段材料、改两封邮件,看起来黏性很强,可对话框里再热闹,也不会自己长出钱来。用户让豆包把旅游行程安排得明明白白,到了挑酒店、买机票那一步,还是得跳出界面,订单和手续费最后都进了携程、飞猪这些OTA平台的口袋。
字节在抖音里搭起的电商和本地生活盘子确实不小,可豆包是一款独立AI应用,用户的需求五花八门,自家业务很难把这整片海都兜住。
豆包手机助手打的正是这个主意。字节不满足于只做一个答疑的话痨AI,它要让智能体直接伸手进操作系统:识别手机屏幕、模拟人的点击,用户原本在美团、携程、淘宝之间来回比价、反复跳转的活儿,统统交给豆包去办。说到底,这是字节在急切地试一次越界截流,想把自己的AI做成所有App的总遥控器,在用户掏钱做决定之前就先把位置卡住。
阿里的底牌和心态则完全不同。
淘宝、天猫、高德、飞猪、饿了么连成了一张完整的商业履约网,实物电商和本地生活都覆盖在内。对千问来说,哪怕它在C端只是个不起眼的唤醒入口,只要用户冒出消费需求,订单多半还是会稳稳落进阿里自家的商业体系里。阿里真正难的地方不在向外找服务,而在怎么摆平新旧利益:淘宝长期靠商家的竞价搜索、推荐曝光和广告位赚得丰厚,千问却一心帮用户压缩比选时间。用户一旦全权交给智能体做决定,原来靠展现量赚钱的那套商业逻辑就不得不深度重构。
腾讯的选择又有另一番沉着与克制。
微信里沉淀的不只是庞大的社交关系链,还有小程序搭起来的去中心化服务底座。聊天、办事、付款,人们早就在微信里做惯了。对腾讯来说,没必要学字节那样激进地造一个跨软件外挂、到处去探别家的界面。只要把智能体悄无声息地嵌进聊天框、朋友圈和企业协作体系,守住自己的地盘,别人就很难攻进来。腾讯唯一要仔细掂量的,是把多大范围的操作权限放给智能体,哪些核心环节又必须牢牢攥在微信手心里。
牌桌上还有一股力量不能小看,那就是握着硬件终端的手机厂商。跟第三方软件比,手机厂商天生占着系统底层的统治权:免唤醒、跨软件调度、全天候硬件级感知。荣耀拉上中国移动推出智能体服务网络,实质就是想借硬件这个第一触点,把用户的AI入口截留在系统桌面。
几家大厂在入口处怎么站,全看各自多年攒下的家底。字节急着向外扩张、找落地场景,阿里忙着用AI重构自己的交易履约,腾讯小心护着现有生态的秩序,手机厂商则使劲守住设备的物理咽喉。
入口之争于是分成了两条完全不同的现实路径:一条是独立AI应用靠对话交互,力争做成全能的超级中枢;另一条是超级App和手机操作系统凭着原有地盘,把AI能力悄悄下沉成基础设施。
短期看,软件端的用户盘子更容易在榜单上撑出动静。可把时间拉长,真正握有下一代规则话语权的,是能让用户甘愿交出深层权限、还能在日常里被第一个唤醒的那一方。
生态之争
豆包撞上的那份“155款拒绝名单”,把智能体落地时最不好看的一面摆到了桌面上:模型再机灵,平台不开放数据和接口,它照样迈不开腿。
订一张机票要经过查航班、比价格、填身份信息,最后付款。链条横跨多个系统,中间任一环节拿不到数据或操作权限,任务就卡住了。AI就算听懂了用户要什么,也未必真能把事办成。
麻烦在于,智能体要调用的那些服务,多半攥在别的互联网公司手上。
移动互联网的生意,长期以来就架在“人自己动手用App”这块地基上:开淘宝找货,上美团挑店,进携程选酒店。平台靠推荐和广告左右用户的选择,商家为了流量和订单,也乐意掏这笔钱。
智能体有可能把这套交易过程改掉。
拿买电脑来说,用户把预算和配置要求告诉AI,AI就能去不同平台查价格、比售后、看配送,替用户把比较做完。用户不用再一遍遍翻商品页,平台原本用来展示广告、推荐商品的机会,也可能跟着变少。
对字节来说,豆包能替用户办的事越多,能接住的消费需求就越多。对淘宝、美团这些平台来说,让别家的AI直接操作自家服务,原有的用户入口和商品推荐机制都可能受到冲击。
两边的利益对不齐。做智能体的一方想连上更多服务、把用户的需求握在手里;手里有商品和交易系统的平台则要盘算,开放之后自己的商业收入会掉多少。
平台不肯放行自动化操作,安全也是一层原因。
微信和支付宝里存着大量个人信息,身份认证、资金往来、账户安全都压在里头。智能体能认屏幕、能模拟点击,用户是方便了,可误操作和信息泄露的风险也跟着涨。用户授权AI去办事,不等于第三方软件就能不受约束地动平台账户。
所以平台限制自动化操作,既牵扯反欺诈和账户安全,也有商业利益要权衡。一口咬定大厂拒智能体只是为了守住流量,并不准确。
于是长出了两条互不让步的路子:一条以豆包为代表,走“外部破壁”,想定一套操作协议,用模拟人的办法硬把多个软件串起来;另一条是蚂蚁“灵光”、微信小程序、阿里千问走的安全闭环,靠官方API接口,在双方认可的商业与安全框架里谨慎对接。
更有意思的是,大厂在这场竞争里普遍演着两个角色。谁都盼着自家智能体拿到外部软件的通行证,轮到自家核心资产开放,又慎之又慎。微信不可能无底线地向竞争对手敞开社交与交易接口,淘宝也得掂量外部AI代操作会不会分走原有的流量红利。
每家都想让自己的智能体连上外部生态里更多的软件,可一涉及自家核心业务开放,就得反复权衡。走到这一步,智能体早已不是算法层面的自娱自乐,而是一脚踏进了大厂之间极为敏感的利益地带。
接口开到哪一步、用户隐私怎么跨端核验、出了坏账或误操作谁来兜底、分账比例怎么切,每一条都得在谈判桌上反复拉锯。模型厂商就算把推理能力卷到极致,也撬不动别家筑了十几年的墙。退一步讲,哪怕用户百分之百信任某个智能体,对面平台不放行,任务照样得半路抛锚。
再退一万步,各家真坐下来签了协议,后台还压着一张算力账单。智能体每替用户跑完一次长链路任务,背后都是实打实的算力消耗。调用越频繁,服务器成本咬得越紧。跑得通是一回事,算得过来账、赚得到利润,又是另一道生死线。
经营之争
智能体能接住用户的需求,也能把平台之间的服务连起来。可把视线从个人手机挪到企业级协同,战场就从抢注意力换成了更严苛的经营效益核算。
个人用户愿意让AI规划行程,未必愿意为每一次操作单独付钱;企业买软件,算的是白纸黑字的人力投产比。
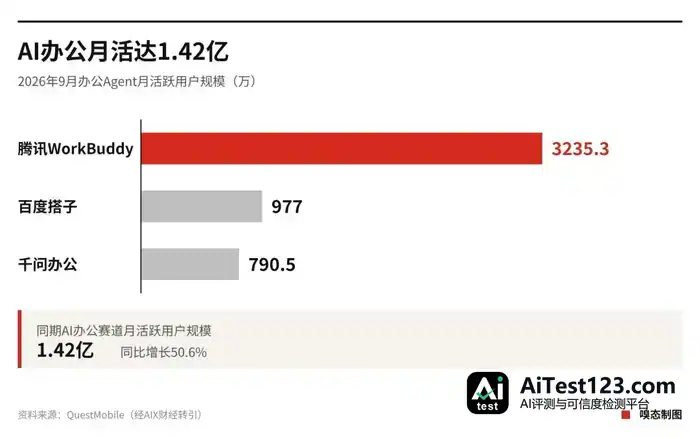
QuestMobile的数据显示,到今年9月,国内AI办公的月活跃用户规模已经涨到1.42亿。腾讯这边派出企微和WorkBuddy,阿里则押注钉钉和千问办公,字节用飞书搭起知识库。三家的思路一致:在各自原有的底子上,让智能体接手审批、报销以及跨部门的协同工作。
大厂盯的不只是眼前的工具订阅费,更想把AI做成企业拔不掉的底层基建,顺势把后续的迁移成本推高。
可真落进企业内部,事情远比生成一份文档琐碎严苛。
走一张报销单,要在员工、业务主管、财务和出纳之间来回流转;签一份合同,得逐条核对客商资质、付款账期和用印权限。智能体想替人把事办成,既要穿透林立的各个业务数据库,还得保证每一步操作不越权、不出错。
老板算账既现实又赤裸。他们要的是确定的结果和清楚的责任归属:原本三个人做的数据清洗,一个人带着AI能拿下,省下的人力开销能进报表,企业才肯买单;要是只生成一份通篇套话、还得人工重写的材料,所谓提效就成了一笔算不清的糊涂账。
对软件厂商来说,这等于又加了一道成本约束。
传统SaaS按账号、按年限收钱,多做一份几乎不增加成本。智能体把这种赚钱方式掀翻了:每完成一项要跨系统的任务,后台就得不停调用大模型和各类工具,算力和Token都是实打实地在烧钱。任务跑得越勤,服务商背的推理开销就越沉。客户想付一笔固定费用买断稳定服务,厂商心里却在盘算高频调用会不会把利润底线打穿。荣耀在手机端试水Token套餐,做的就是对抗这个成本窟窿的尝试。
回看这场横跨消费端和产业端的智能体之争,大厂手里的牌还是来自原来的业务底子。字节攥着大批AI原生用户,阿里守着深厚的交易与履约网络,腾讯死抱国民级社交与协作关系,手机厂商占的是系统硬件的第一触点。
问题是,占住入口不等于能把任务办成,办得成任务也不等于账算得过来。
移动互联网时代攒下的商业平衡已经碎了。一项任务,可能由甲公司的AI接住需求,由乙公司的平台提供服务,最后在第三方渠道里完成结算与履约。用户只看事情办没办妥,大厂却得在每个环节上掂量权限、算力和分账。
说到底,商业的终局很朴素。用户把一件事托付给人工智能,究竟是谁把事办成?谁说了算?谁又能从这趟闭环里稳稳赚到利润?











