

登临科技港交所上市:苏州GPU企业开盘破发,市值134亿港元
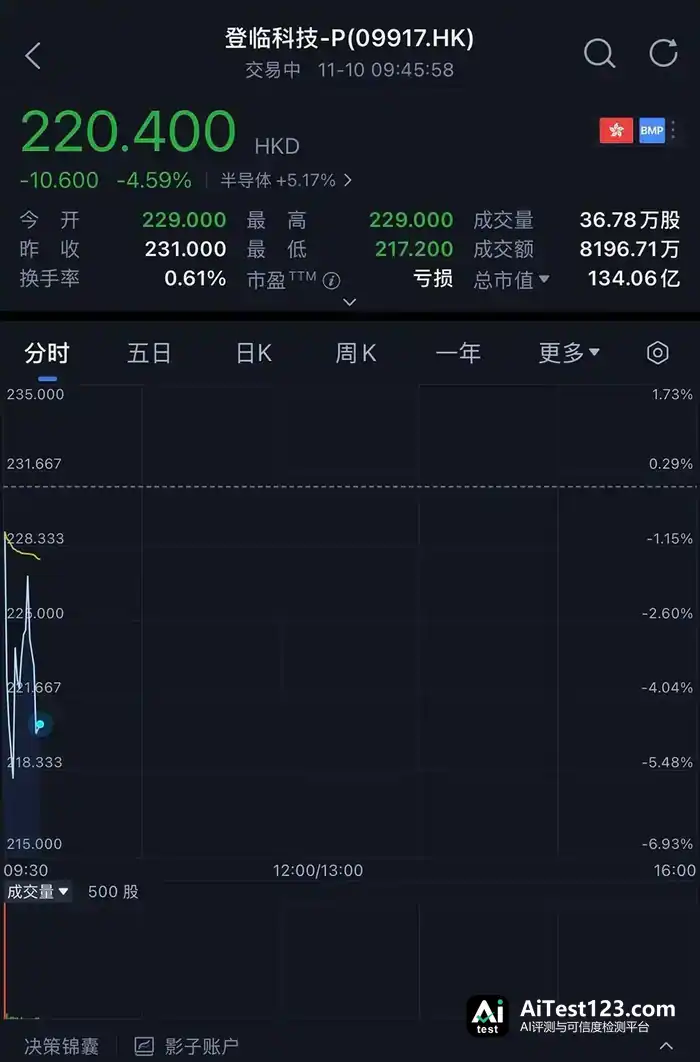
芯东西11月10日报道,刚刚,江苏苏州通用GPU(GPGPU)企业登临科技在港交所挂牌上市。 登临科技发售价为每股231.00港元(约合人民币196.50元),今日开盘下跌0.87%至每股229.00港元(约合人民币194.80元)。截至9点45分,其股价最多下跌5.97%至每股217.20港元(约合人民币184.76
11月10日,芯东西报道,苏州通用GPU(GPGPU)企业登临科技正式在港交所挂牌。
本次发售价定为每股231.00港元(约合人民币196.50元)。开盘后股价下跌0.87%,报229.00港元(约合人民币194.80元);到9点45分,跌幅一度扩大到5.97%,股价触及217.20港元(约合人民币184.76元),对应市值134亿港元(约合人民币114亿元)。
招股书披露,登临科技成立于2017年11月,创始团队包括李建文、王晨辉、王平以及已故的王震宇等多人。首席战略官李建文和首席创新官王平均为清华大学校友。
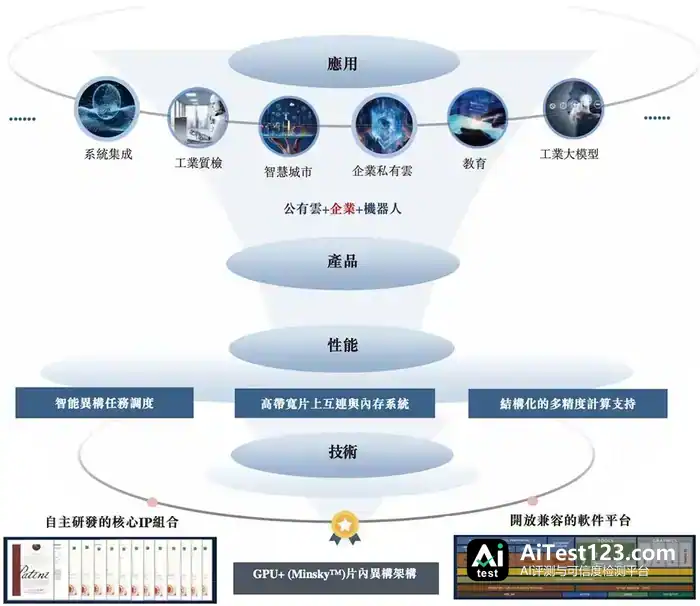
公司以自研的GPU+(Minsky)架构为基础,主攻企业AI市场,同时计划向公有云和机器人等新领域延伸。
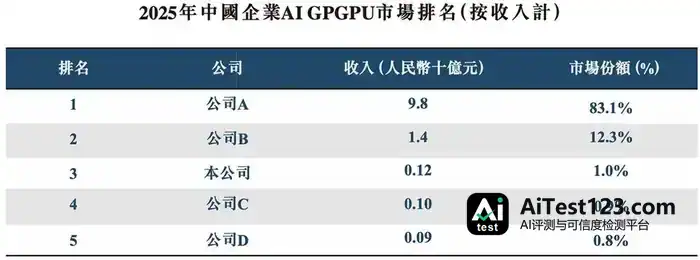
弗若斯特沙利文的数据显示,以2025年收入口径统计,登临科技在中国GPGPU市场排进前十,市占率不到1.0%;在企业AI GPGPU市场则位列第三,份额为1.0%。
李建文、王晨辉、王平、Denglin Consulting、登临兴意、登临龙归、登临万花及Lingxiao Ventures组成控股股东群体。全球发售完成后,公司股权结构如下:
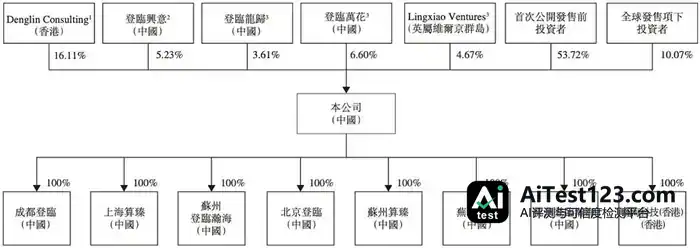
Denglin Consulting由李建平全资持有。资深独立投资者中包括中国互联网投资基金、高通中国、中新创投及集成电路成长基金;其他产业投资方则有海康威视旗下海康基金、海纳昱智、中合汽车、东微半导体等。
01.
今年前4个月收入2亿元,
已超去年全年
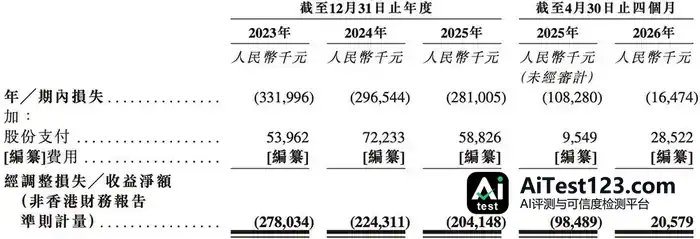
营收方面,2023年、2024年、2025年及2026年1-4月分别为0.28亿元、0.83亿元、1.71亿元、2.00亿元;同期净利润为-3.32亿元、-2.97亿元、-2.81亿元、-0.16亿元;研发费用为-2.58亿元、-2.48亿元、-2.38亿元、-0.65亿元。
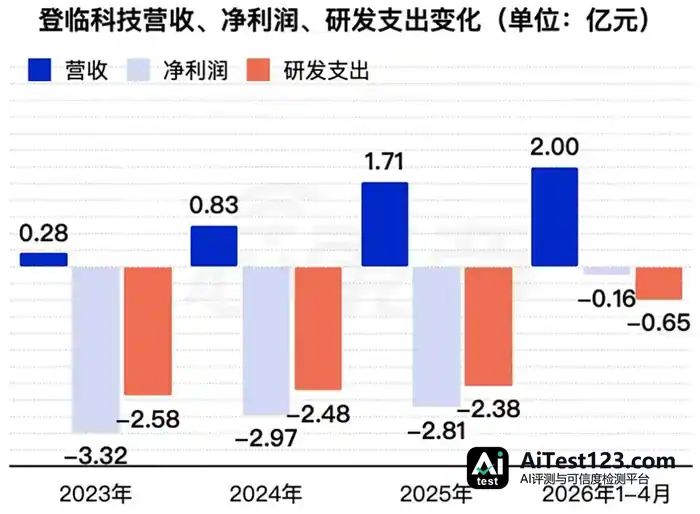
▲2023年至2026年4月底登临科技营收、净利润、研发费用走势
经调整净利润同期依次为-2.78亿元、-2.24亿元、-2.04亿元、-0.21亿元。
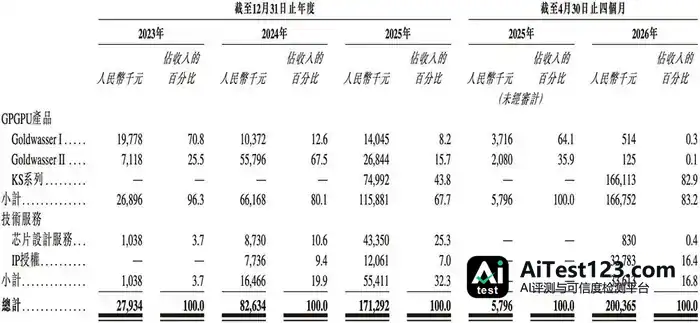
从业务构成看,2023年至2026年4月底,GPGPU业务贡献了超过67%的收入,其余部分来自芯片设计服务与IP授权。
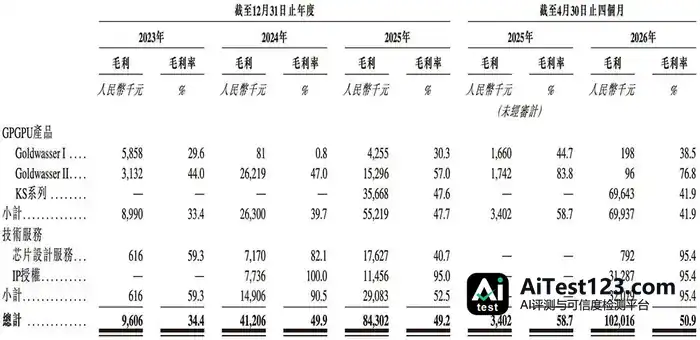
毛利及毛利率情况如下:
技术服务这块,核心是芯片设计服务:公司与客户联合定制架构、调优性能,把产品适配到具体部署场景,另外还提供部分精选IP授权。
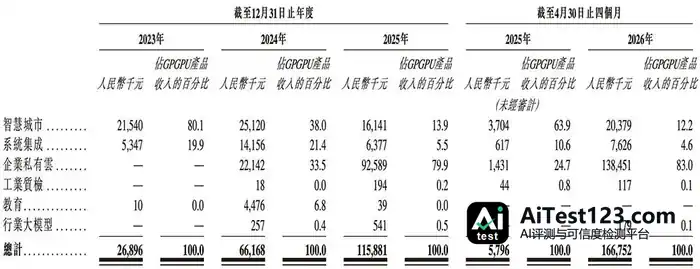
产品已落地六大关键场景——智慧城市、系统集成、企业私有云、工业质检、教育及行业大模型。GPGPU产品线则分为企业数据中心与边缘推理两类。
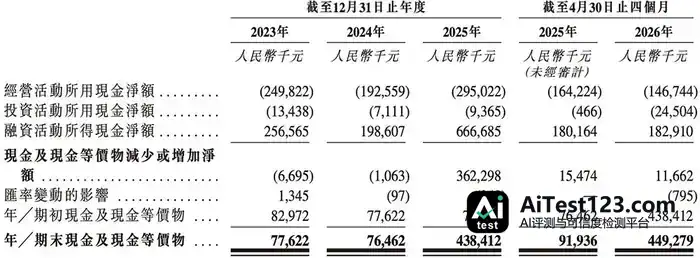
2023年至2026年前4个月的现金流概况如下:
02.
4个月GPGPU销量破万,
公有云与机器人市场选择性试水
主要产品系列的关键性能参数如下:
(1)Goldwasser I基于Minsky I:INT8算力最高256TOPS,FP16为64TFLOPS,FP32为16TFLOPS;内存8GB至64GB,带宽最高239GB/s,功耗上限55W,主要承担智慧城市中的推理任务。
(2)Goldwasser II基于Minsky II:INT8算力最高512TOPS,FP16为256TFLOPS;内存32GB至128GB,带宽最高192GB/s,功耗上限95W,可支撑智慧城市、智算中心等场景的推理与训练。
(3)KS系列基于Minsky III:INT8算力最高560TOPS,FP16为280TFLOPS;内存8GB至128GB,带宽最高819.2GB/s,功耗上限130W,推理和训练均能胜任。
Goldwasser系列面向大规模企业级AI负载。它支持FP32、TF32、FP16、BF16及INT8多种计算精度,同一套基础设施上,板卡能并行跑模型训练、推理、图像渲染与分析等多模态任务。
GPGPU卖得越来越多:2023年出货4199片,2024年5295片,2025年冲到12144片,2026年前4个月已达10344片。KS系列从2025年下半年开始上量,公司预计2026年还会继续增长。
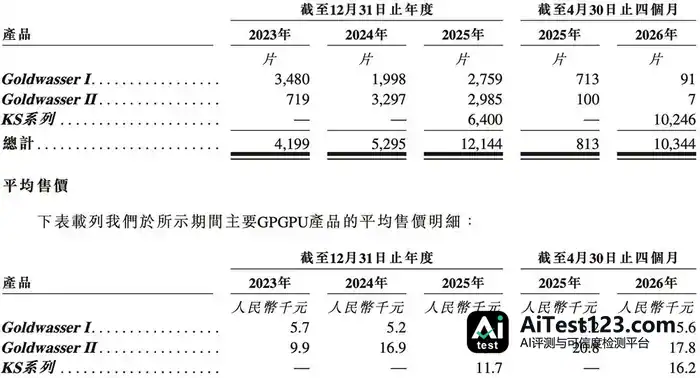
招股书给出的GPGPU一般价格区间是每单位1万元至20万元,具体看效能、配置和品牌。2026年前4个月,登临科技主要GPGPU产品的平均售价落在5600元到16200元之间。
Minsky IV分两步走:第一阶段产品2026年12月推出,第二阶段安排在2027年下半年。第一阶段仍沿用基于LPDDR的片上内存子系统;第二阶段会集成HBM3e或其他先进内存技术,FP8算力预计最高2000TFLOPS,瞄准大型智算中心运营商和公有云提供商。
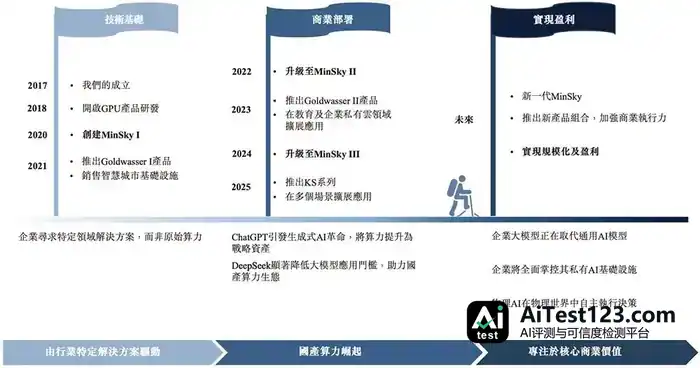
企业AI之外,登临科技也打算有选择地试水公有云和机器人市场。公有云方面目前是早期技术探讨和产品路线图开发;机器人方面则聚焦工业机器人、服务机器人、具身智能机器人等细分市场。
03.
研发人员占比近70%,
已开发完全自主的核心IP组合
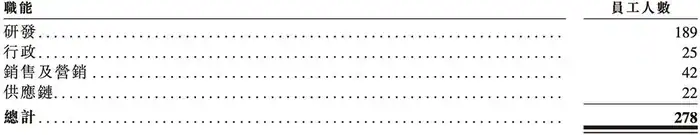
截至2026年4月30日,登临科技员工中接近70%是研发人员,其中多数人在行业里干了十年以上。
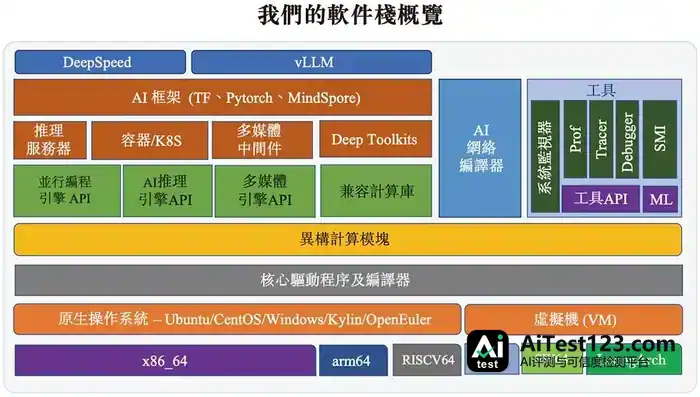
产品建立在原创的GPU+(Minsky)架构上,由统一的瀚铭(Hamming)软件栈支撑。这套架构用片内异构的方式,把GPGPU核心、AI加速单元和高带宽片上内存子系统装进一颗芯片。
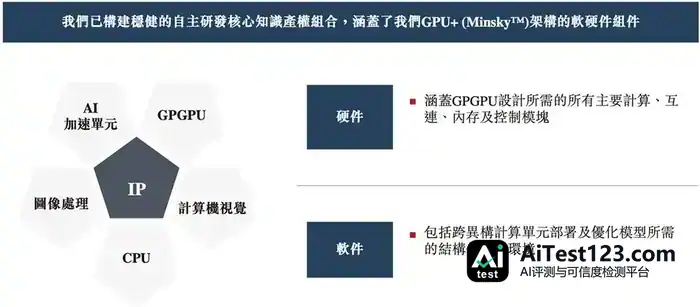
沿着这条架构路线,登临科技搭出了一套结构化、完全自主的核心知识产权(IP)组合,计算与加速功能覆盖得比较广。
Arm、Imagination Technologies这类IP供应商的GPU IP通常为移动应用设计,缺少高端云工作负载要的性能。登临科技走的是另一条路,盯的是云规模、高性能应用,这类场景需要大规模的架构集成与优化。
04.
前五大客户收入占比超8成,
大部分客户为私营企业
客户集中度仍然不低。2023年、2024年、2025年、2026年1-4月,前五大客户贡献的收入分别占总收入的98.4%、85.1%、83.0%、90.4%;最大客户同期分别占37.9%、25.7%、29.4%、38.0%。
供应商这边同样集中。同期向五大供应商的采购额分别占采购总额的83.1%、65.2%、56.9%、76.3%,最大供应商分别占59.5%、31.1%、31.2%、21.0%。
有几家企业既是客户又是供应商。过往业绩记录期间,登临科技GPGPU产品的大部分客户为私营企业,其余为上市公司。
扩产方面,登临科技已下达订单,锁定约1400片晶圆的核心晶圆产能资源,同时借第三方合作伙伴扩大封装、测试能力及PCB组装产能。
公司还在与其他潜在客户洽谈,意向合同总金额约2亿元。
05.
结语:国内GPU企业接连上市,
向全栈算力基建商转型
过去一年,国产GPU上市明显提速,摩尔线程、沐曦股份、登临科技、天数智芯、登临科技等GPU企业接连登陆资本市场。
登临科技招股书提到,中国通用GPU企业正在从硬件提供商转向全栈算力基础设施建设者:硬件上围绕自研GPU延伸产业链,软件上保证与操作系统及优化算法框架兼容,服务上提供面向多样化应用场景的增值解决方案。
这种集成模式,为中国AI产业实现自主可控及规模化落地打下了基础。















