

新微资本获优秀产业并购奖:重庆万国项目如何撬动CVC转型
一级市场的资金结构与回报逻辑正在经历一场残酷的重塑。一方面,国资背景管理人以三成数量占比,管理着全市场七成的资金。另一方面,在巨大的踏空焦虑情绪影响下,资金被密集又迅速地砸向AI、半导体等硬科技赛道。然而信息传导已近乎同步,传统VC赚“认知差”的红利期正在消退,“投早投小等IPO”的套利模型在极端的幂律分布和收紧的退出
一级市场的资金结构与回报逻辑,正在被重新塑造,而且过程并不轻松。国资背景的管理人数量只占三成,手里却管着全市场七成的资金。踏空焦虑蔓延开来,资金密集又迅速地涌向AI、半导体等硬科技赛道。信息传导几乎同步,传统VC靠“认知差”赚钱的红利期正在消退;“投早投小等IPO”的套利模型,在极端的幂律分布和收紧的退出通道面前也慢慢失灵。
新格局之下,新微资本已经从科技VC深度转身为产业CVC。产业并购,就是这次跃迁中动力最强的那台引擎。
近日,2025年度G50优秀国资基金管理人系列征集成果揭晓,新微资本拿下两项大奖。除了“优秀国资创投基金”,它还凭借重庆万国项目首次获得“优秀产业并购项目”大奖。
重庆万国项目带来的不只是一笔漂亮交易。更关键的是,它清楚展示了新微资本怎样从“财务回报导向”走向“产业整合抓手”,完成了一次深刻的蜕变。
创新投资的另一端,是产业并购
去年到今年上半年,创投行业的“回暖”与“出清”在同时发生。清科数据显示,2025年新募集基金数量和规模分别同比上升26.6%和14.1%,投资案例数与金额同比上升28.4%和45.6%。募投两端虽然回升,退出端的结构性挤压却没有消解:A股IPO通道依旧收窄,行业出清加速,2026年上半年注销的股权投资基金管理人达356家。
退出结构的剧变,直接改变了资本流动的路径。2025年,并购退出案例数同比上升77.3%,占全市场退出金额的比重升至64.70%,首次超过IPO,成为最主要的退出方式。
新微资本之所以从VC转向CVC,背后是行业玩法的更替。VC盯的是财务回报,CVC则要配合集团的产业落子。这几年新微集团的身份变了,从早先做科技成果转化的平台,长成了产业集团。规模扩张只是表面,更关键的是战略上的整体抬升:先把“技术存量”变成“产业增量”,再往上做成“发展新动能”。这中间,新微资本的产业并购能力缺不得,是打开局面的那把钥匙。
沿着这个逻辑,“创新投资+产业并购”成了驱动新微资本CVC模式运转的核心双轮:前端股权投资负责发现与培育项目,卡位前沿技术;后端产业并购负责资源整合与规模扩张,收购成熟资产并入制造体系,用管理协同替代市场交易,降低定价、谈判及违约带来的外部市场摩擦成本。两端协同,共同服务于新微集团的特色工艺制造主业。
一笔百亿级产业并购的背后
战略需要能力支撑。百亿级别的产业并购,从来不是一道有标准概率模型的算术题,价值判断、并购执行、整合运营缺一不可。
选择重庆万国项目,是新微围着半导体全链条深耕多年之后打出的一记精准卡位。这笔战略投资在新微集团历史上体量最大。重庆万国项目是中国首家、全球第二家12英寸功率半导体一体化基地,12V—1200V全系列核心器件都在其覆盖之内,新微制造版图上缺的那一块,正好由它补齐。
这场交易牵扯多方,博弈极其复杂,对手方里有国资、美国上市公司,还有6个员工持股平台和11家市场化小股东。压力不小,新微资本很快拉起一支专职并购团队,尽调、国资合规程序、反垄断审查、交易执行,全流程都有人盯。从尽调团队进场到交割完成,一共只用了168天。
时间很紧,新微并购团队还是拿出了专业打法:方案设计做得细,谈判强度拉得高,各方利益被有效摆平,重庆万国的股东结构也借此进一步优化。团队还与多方股东围绕技术合作、知识产权等事项反复沟通,把后续合作和经营的路子提前理清了。
交割完成,只能算门被推开,真正的难关在“后并购时代”的整合运营。不少财务并购最后卡在“并而不整”上,原因就在于工厂的大量隐性资产没法靠一纸清单交接,得靠体系内部慢慢消化、融合。收购重庆万国之后,新微集团把它直接放进“SIMIC FOR AI”战略里,同时启动产能扩建和硅光工艺研发。
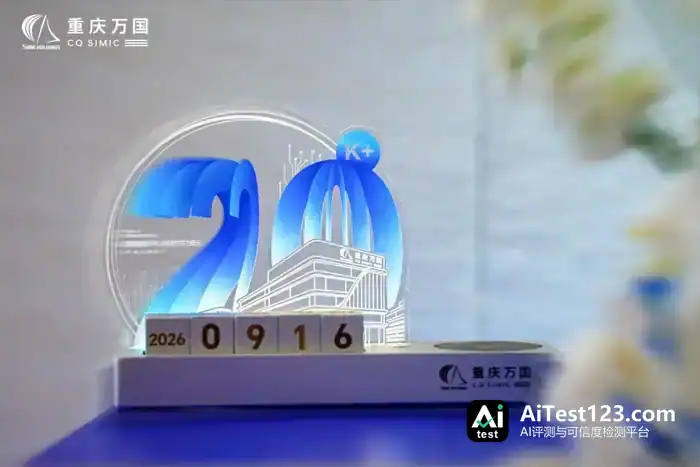
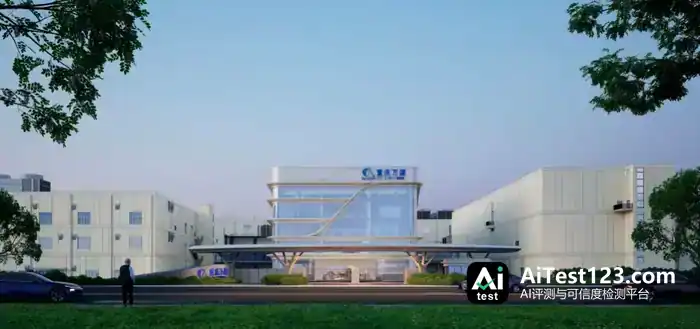
今年8月,企业晶圆产能突破20k,单月较2025年增长36%,爬坡速度很快。同一时间,集企业形象、生产协同、综合管理于一体的重庆万国研发大楼正式封顶。新微原本就有深厚的制造底子,重庆万国靠这个底子做到了“并后即整合、整合即升级”。
从单点收购到构建新微的“坚韧森林”
上海工研院、新微半导体、易卜半导体和重庆万国,四大制造基座凑齐了。这意味着新微集团的产业链已经完整铺开,光电、功率、射频、先进封装都在其中。
四大制造基座,加上近200个已投项目,搭出一个技术、验证、需求高频循环的创新生态。新微资本在此基础上把“资本矩阵”展开:CVC定位用来服务集团战略,同时吸引国家级基金和保险这类长期资金;结合各地产业基础和发展需求,与政府引导基金深度合作;围绕并购项目、Pre-IPO项目、港股基金、战略配售以及一级和二级市场联动等场景,灵活设置专项投资工具。
资本脉络向外延伸,新微的触角顺着长江经济带铺开:上海及长三角是底座,主攻集成电路、AI与新一代信息技术;中游武汉作为突破口,发力光电子与光通信;上游成渝当支点,聚焦商业航天与功率半导体。加入上海国投先导集成电路并购联盟之后,新微资本能触达的标的范围也从体系内部扩向整个集成电路产业链,产业链上下游企业、创新投资平台及其他生态伙伴被高效串联起来。
版图在横向铺开,新微并购的逻辑也在纵向抬升:底盘稳了,并购标准就从“补短板”迈到“强长板”。往后在传感、硅光、化合物半导体、先进封装这些领域,新微看标的,除了技术是否稀缺,更看它跟新微生态咬合得深不深,看它能不能帮集团在特色工艺上筑起真正的结构性壁垒。
放在当前产业周期里看,单笔并购是短期事件,产业布局也会跟着周期起伏,但新微摸出来的这套模式会长期沉淀。新微集团正靠持续产业整合,搭一个扛得住风险的集成电路产业生态。重庆万国并购项目是新微资本CVC转型路上的重要节点,对新微资本来说,并购的下一程才刚起步。















