字节算力供应商DayOne冲刺纳斯达克:目标募资50亿美元
潜在估值超1300亿。

近日,新加坡数据中心建造商DayOne向美国SEC递交了Form F-1注册声明,打算在2026年之内登陆纳斯达克。路透社等媒体的报道显示,这家公司定下的筹资目标最高约50亿美元(约合人民币333.9亿元),对应潜在估值约200亿美元(约合人民币1335.61亿元)。
据The Information爆料,F-1文件里那个在2025年以及2026年上半年为DayOne贡献近70%收入的匿名客户,正是字节跳动。
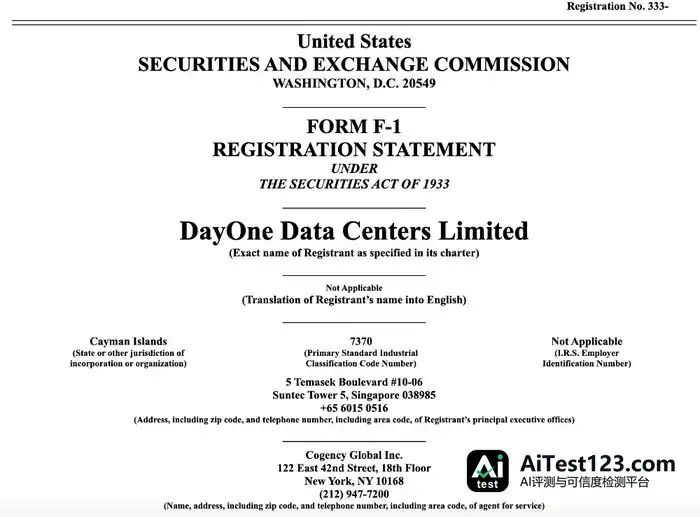
DayOne在2022年成立,前身是万国数据的国际业务,到2025年才正式独立,做的是超大规模数据中心的开发与运营,给云厂商和AI企业提供算力配套的基础设施服务。
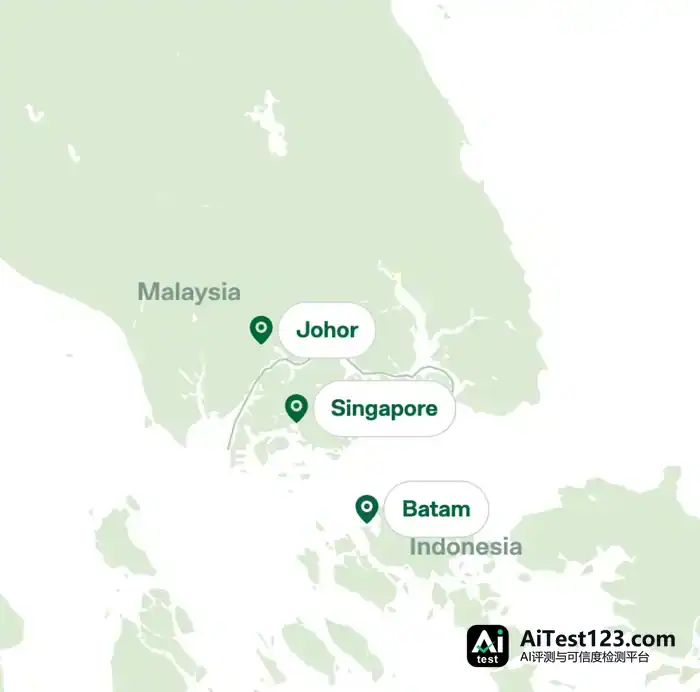
这家算力基建商手里有个叫得响的东西:它开创并落地了“SIJORI跨边境数据中心模式”,将新加坡的高连接、低延迟,柔佛的低成本土地与电力,以及巴淡的扩展空间拼成一个低延迟、可协同的区域平台。
F-1文件提到,若按客户预订容量(Bookings)来算,DayOne在新加坡、柔佛和巴淡三地合计握有约33%的数据中心市场份额。
传统数据中心之外,DayOne今年3月还联合建起了新加坡首个生物数据中心原型,让活体神经元直接参与计算。
资本动作上,DayOne最近一笔融资发生在2026年11月5日,是一笔18.6亿港元(约合2.37亿美元)的银行贷款,专门投向香港数据中心项目的再融资与扩建。从2022年成立算起,它累计完成的股权融资约64亿美元(约合人民币414.22亿元)。
一、半年收入超2025全年,但仍在亏损
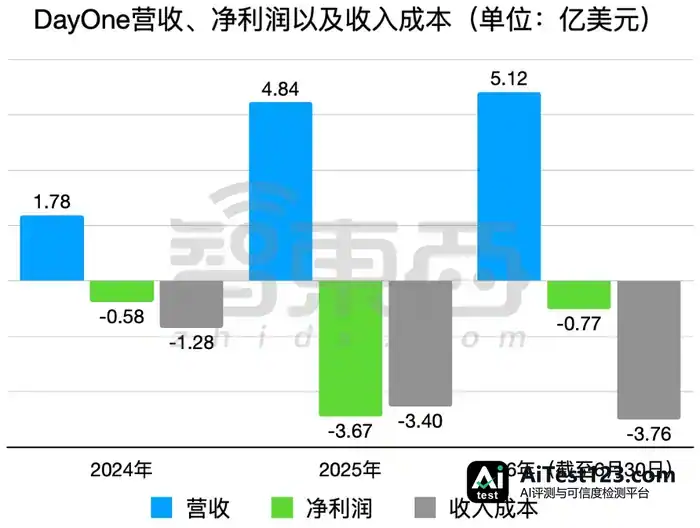
DayOne在F-1文件中披露,2024年全年收入为1.78亿美元(约合人民币11.89亿元),2025年全年已升至4.84亿美元(约合人民币32.34亿元),同比增长约172%。
到了2026年,增速还在往上走:上半年收入5.12亿美元(约合人民币34.19亿元),同比增幅约238%,仅这半年的成绩就已经超过2025年全年。
不过亏损还没有甩掉。2025年全年,DayOne净亏损约3.67亿美元(约合人民币24.51亿元),2026年上半年净亏损约7720万美元(约合人民币5.16亿元)。这两个同期的毛利率分别是29.7%和26.6%,经调整后的毛利率为55.2%和55.7%。
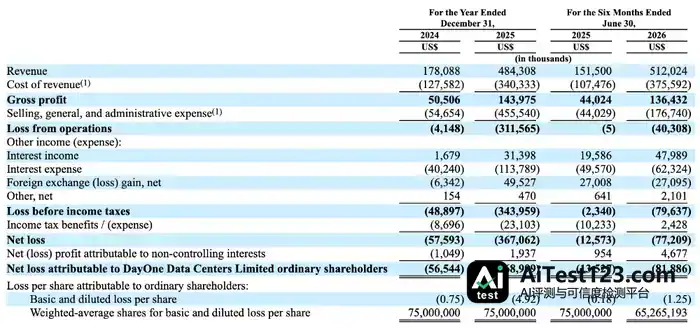
按DayOne的说法,亏损扩大主要是股份支付费用,以及与原母公司GDS终止客户支持安排所产生的结算费用在拖累。
▲DayOne营收、净利润和收入成本(智东西制图)
二、4年融资414亿元,数据中心最快8.5个月即可交付
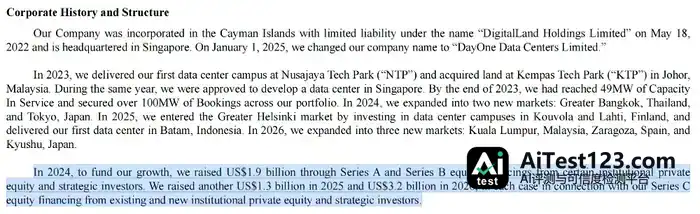
DayOne的融资节奏同样密集,2022年成立至今累计筹集资金约64亿美元(约合人民币414.22亿元)。拆分来看:
2024年,DayOne靠A轮和B轮股权融资筹到19亿美元(约合人民币126.94亿元);2025年和2026年又分别筹了13亿美元(约合人民币86.85亿元)和32亿美元(约合人民币213.79亿元),后两笔都归入C轮股权融资。
债务融资这边,2026年11月5日DayOne拿到一笔18.6亿港元(约合2.37亿美元)的银行贷款,专门用于香港数据中心项目的再融资与扩建。
2025年6月,DayOne落地150亿令吉(约合人民币245.47亿元)的债务融资;同年12月,又取得最高可达10亿欧元(约合人民币74.94亿元)的夹层融资额度。2026年10月,一笔150亿令吉(约合人民币245.47亿元)的债务融资也完成了。
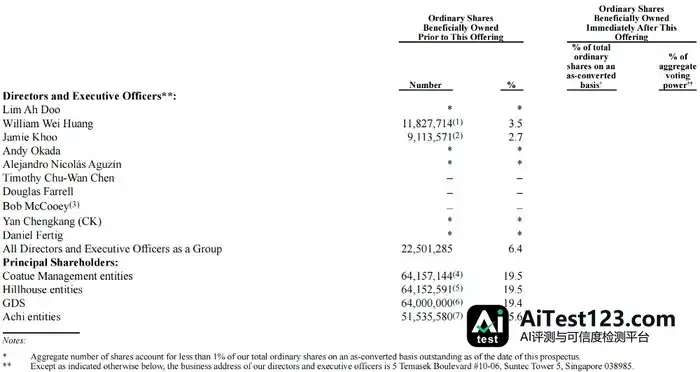
外部资本不断进来,原母公司GDS的持股随之被稀释,从A轮后的约52.7%降到C轮后约19.4%,这期间DayOne还回购了部分GDS持股。眼下Coatue与Hillhouse相关实体各持约19.5%股份,并列成为最大股东。
DayOne能吸引资本,靠的是它那套独特的商业模式。核心业务可以分成三块:
1、设计、建设并运营高密度、AI就绪的数据中心园区。
2、向客户提供空间、电力加冷却的基础设施服务。
3、服务器和IT设备的部署运营由客户自己负责;DayOne管设施的日常运维,并对服务水平协议(SLA)作出保障。
智东西11月9日报道
这家公司的核心打法,是把超大规模数据中心做成批发生意。DayOne按兆瓦计量,把空间、电力和冷却设施长期租给为数不多的超大规模客户,IT设备由客户自己部署。合同期限普遍在10至15年,并写入照付不议条款。
电费通常按实际用量转嫁给客户,DayOne自己的成本主要压在土地获取、建筑施工、电力基础设施和冷却系统上。靠模块化预制,它把交付周期缩短到8.5至12个月,成本比AirTrunk、Equinix、Digital Realty等竞争对手的平均水平低约20%至30%。
三、字节跳动贡献近七成收入,甲骨文位居第二
收入在涨,客户结构却高度集中,这是另一面。
F-1文件披露,DayOne预订的数据中心容量总计在2.3吉瓦上下,客户以约7至15家全球超大规模及科技企业为主,签下的大多是10至15年的照付不议合同。(所谓照付不议,就是客户不管有没有把约定的电力/容量全部用掉,都得按合同金额付钱。)
最大的一家客户,2025年全年和2026年上半年都贡献了近70%的收入,文件里被描述为“拥有领先短视频平台、服务全球用户的全球科技公司”。

The Information援引知情人士的说法称,这个最大客户就是字节跳动。
到2026年9月,字节跳动已承诺租用DayOne在马来西亚、泰国和芬兰站点的838兆瓦容量,用来支撑视频服务和电商交易。但放到2027年的未来合同里,字节跳动占其总承诺额的比例已经不到50%。
The Information的报道还提到,DayOne与字节跳动的合作最早可以追到2020年。
那一年,DayOne的前中国母公司GDS拿下了字节跳动的订单。第二年,GDS把业务伸向东南亚,恰好赶上字节跳动旗下TikTok国际业务高速扩张的关键口。TikTok Shop在东南亚爆发,算力需求随之猛涨——2022年,该平台用户支出直接翻了四倍以上。
就是在这样的窗口期,DayOne的早期布局与字节跳动的出海节奏几乎同步,双方合作也慢慢铺开。
字节跳动之外,Oracle(甲骨文)是DayOne的第二大客户,2026年上半年贡献约15%的收入。两家加起来,相当于给DayOne带来近85%的收入,客户集中的特征十分突出。
四、四年完成资本拆分,形成跨境数据中心网络
DayOne的故事,要从中国数据中心巨头万国数据(GDS Holdings)的海外版图说起。
万国数据由黄伟(William Huang)在2006年创立,扎根中国大陆市场,2016年登陆纳斯达克,又在2020年完成港股二次上市。
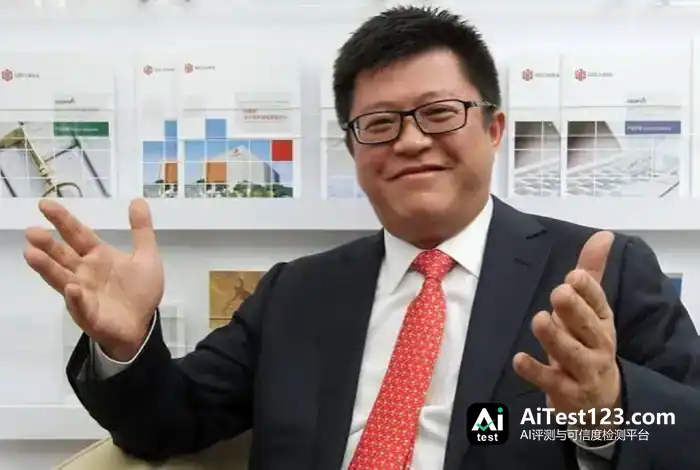
▲黄伟(来源:南华早报)
它的出海征程,从2021年拉开序幕。
那一年,万国数据先后拿下马来西亚柔佛努沙再也科技园、印尼巴淡农萨数字园区的地块,为日后的跨境算力扩张埋下关键棋子。
2022年5月18日,DigitalLand Holdings(后更名GDS International)注册成立。这家公司正是DayOne前身,总部设在新加坡,专门承接中国大陆以外所有数据中心资产与运营。
同年年底,OpenAI向公众发布ChatGPT,生成式AI热潮瞬间席卷全球,大模型训练与推理对算力的需求被彻底点燃。
GDS International敏锐抓住这一窗口。2023年,据新加坡经济发展局(EDB)通报,GDS拿到新加坡IMDA(资讯通信媒体发展局)与EDB试点数据中心扩容许可。同期,其位于柔佛的首座东南亚数据中心正式动工。
由此,GDS International打造的“SIJORI新柔廖跨境数字走廊”形成了自己的路子:借新加坡的网络互联底子,再压上柔佛、巴淡更便宜的地价和电价,织出一张低时延的区域算力网。
五、独立后将算力铺向全球,总资源约4.6吉瓦
2024年,AI训练需求全面爆发,东南亚成为全球算力外溢热点。
这一年,DayOne在柔佛拿下多家超大规模客户,Kempas Tech Park第二园区随之开工,并同时进军日本东京和泰国市场。产业版图铺得快,业务规模也在放大,原来的体制已经跟不上它独立发展的节奏。
2025年1月1日,GDS International正式改名为DayOne,宣布以独立集团身份运作。独立之后,DayOne继续向外扩张,先后进入泰国、芬兰、西班牙等市场,还在新加坡裕廊东为本地首座数据中心奠基。
2025年,DayOne在新加坡开建约20兆瓦数据中心。同期,泰国Chonburi Tech Park破土动工,目标是建成泰国首个1GW级电力平台。到2026年,DayOne又接连与澳大利亚Firmus Technologies合作,在巴淡打造360兆瓦AI园区,支持NVIDIA DSX平台。
按2026年9月的统计,DayOne已投运的容量在962兆瓦上下,另有约1328兆瓦正在建设,客户已预订约2.3吉瓦,合计资源规模约4.6吉瓦;其业务分布在10个市场,包括新加坡、马来西亚(柔佛及大吉隆坡)、印尼(巴淡)、泰国、香港、日本、芬兰和西班牙。
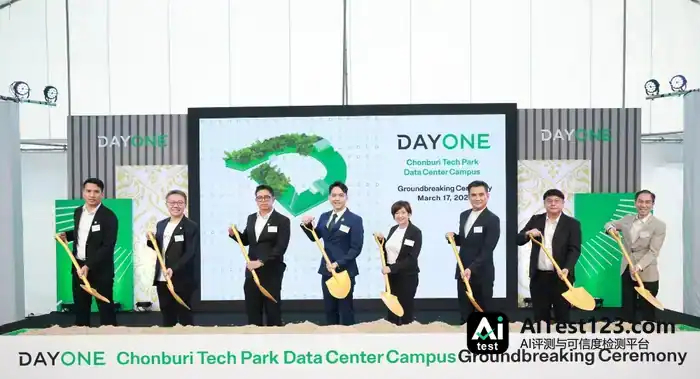
▲DayOne泰国Chonburi Tech Park奠基(来源:DayOne)
传统超大规模业务之外,DayOne也在试水更前沿的计算形态。
2026年3月,DayOne联手墨尔本生物计算初创Cortical Labs和新加坡国立大学医学院(NUS Medicine)对外宣布,将在NUS Life Sciences Institute建设新加坡首个生物数据中心原型,项目已于2026年7月16日系统上线运行。
这个生物数据中心用上了“湿件”(wetware),也就是人类干细胞培养出的活体神经元,让活体脑细胞直接参与计算,不再把信息处理完全交给硅芯片和GPU。整机架功耗只有约850至1000瓦,比传统AI服务器机架低得多。
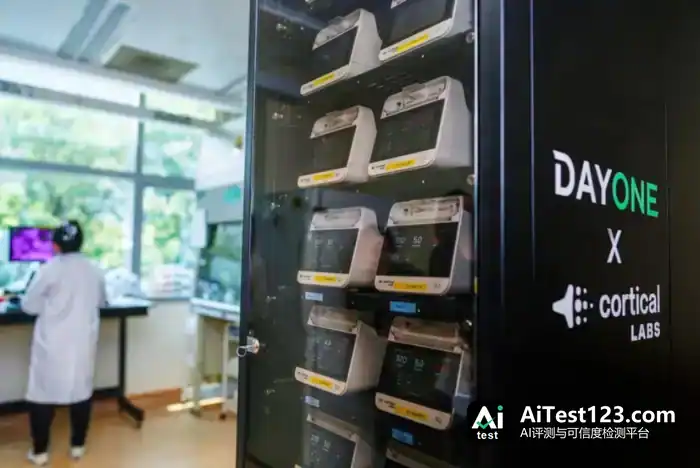
▲DayOne以及Cortical Labs的生物数据中心
结语:数据中心IPO遇考验,DayOne单一客户承压
AI基础设施IPO热潮涌动的同时,全球“Neocloud”新兴云服务商板块却剧烈震荡。
CoreWeave、Nebius等头部公司股价一度在一周内下滑约20%–25%;澳大利亚Firmus突然撤回IPO,英国Nscale等也因项目延期和客户合同风险,上市之路受阻。
这轮波动对DayOne是明显的警示。它的定位其实更接近传统超大规模数据中心运营商,可商业模式与Neocloud相似,同样把长期合同押在少数超大规模客户身上,还要扛住高额资本支出和交付节奏的压力。
接下来,DayOne得回答两个问题:早期单一客户带来的优势,怎么转成更多元的客户基础;长期合同,又怎么保证按期兑现。