猿辅导转型记:咖啡、羽绒服、月子中心,还有年销80万台学练机
在那个还没有豆包、DeepSeek的年代,作业帮、小猿搜题对于很多学生党来说,应该不陌生吧? 现在的学生党,仍然擅长运用科技的力量,只不过,这一次变成了 AI。 AI 很多事情都能干,数学题能解,作文能改,英语口语也能陪练。 暑假快结束的时候,世超还看到有人贴脸小猿搜题,说现在大家都用豆包了。 中国教育科学研究院去年的
 豆包、DeepSeek 还没影儿的那些年,作业帮、小猿搜题在学生党里几乎是人人熟悉的工具吧?
如今的学生照样会借科技的力,只是这回换成了 AI。
解数学题、改作文、陪练英语口语,AI 能干的活儿不少。
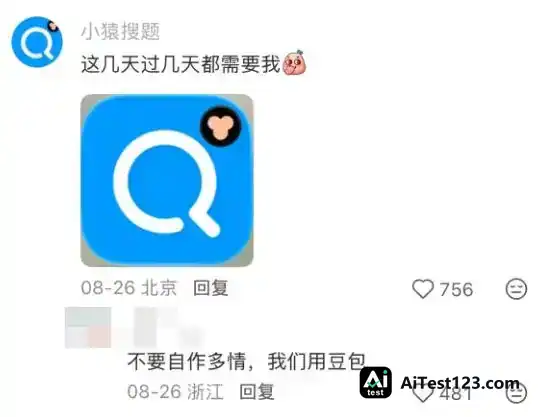
暑假临近尾声那阵,世超还刷到有人直接喊话小猿搜题,说大家现在都用豆包了。
中国教育科学研究院去年做过一项调查,超过八成中小学生在写作业时用过 AI 工具。拍照搜题、作业辅导这些事被通用 AI 接了过去,那猿辅导们是不是快撑不住了?
世超原本觉得,这问题的答案八成不太乐观。
可真去翻了翻猿辅导这几年的底细,发现它非但没被 AI 冲垮,反倒活成了另一副模样。
说白了,今天的猿辅导,早就不靠拍照搜题和卖课吃饭了。
2020 年,它还是全球最值钱的教育科技独角兽,155 亿美元的估值还没焐热,教培行业就先折了半条命。
“双减”落地一个月后,猿辅导创始人李勇把高管叫到一起,让大家尽早接受现实。
一行人前后摸了二十多个方向,玩具、眼镜、母婴用品,咖啡、羽绒服、月子中心,全是跟老本行八竿子打不着的行当。
结果还真让他们搞成了几个。
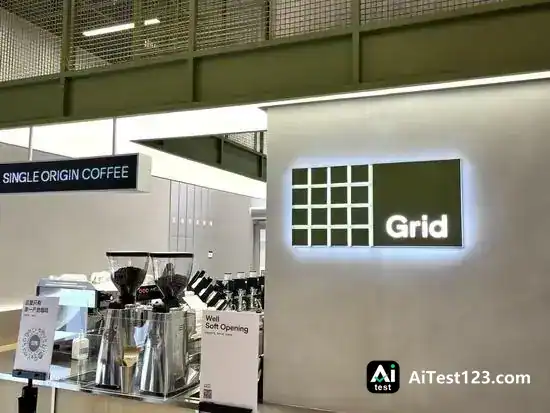
比如 Grid Coffee,跑到三里屯卖精品咖啡,一杯二三十块。
羽绒服品牌 SKYPEOPLE 走中高端路线,刚上线时一件能卖三四千,最贵的冲到 7200 块。
可这些跟月子中心一比,只能算开胃菜。
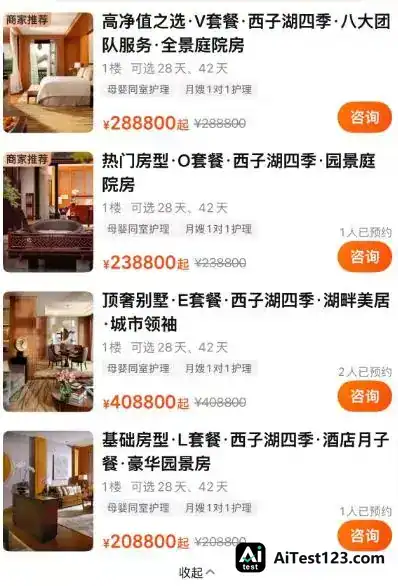
猿辅导创始团队旗下看云控股投资的茉莉智慧母婴护理中心,28 天月子套餐最高卖到 25.88 万,另有一档 56 天套餐,价格 51.76 万。(2022 年数据)
当年《财经》记者去探店,看到房间里摆着 5000 块的吸奶器、真丝墙纸、纯羊毛地毯,还有一台号称值 5 万块、能给婴儿提供“声光电体验”的进口泡泡浴缸。
世超搜了下这家月子中心在杭州的门店,住过月子中心的差友来说说,这价格在国内算什么水平?
不过折腾了这么些年,猿辅导大概也琢磨明白了,搞教育才是自己的舒适圈。
于是 2023 年,小猿学练机上市。
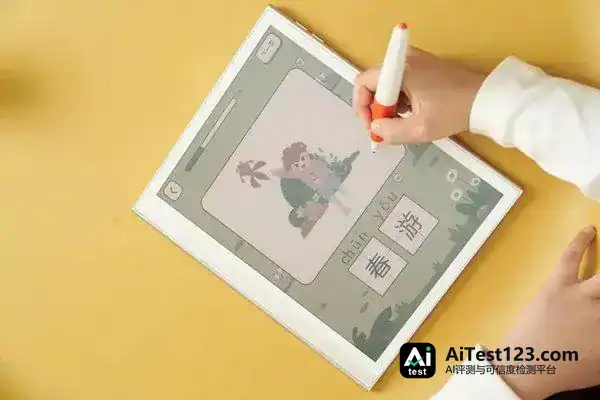
传统学习机是往平板里塞课程、题库和学习软件,小猿学练机不一样,它更看重“练”——直接用笔在机器上做题,机器来批改。
墨水屏、手写笔,再加上这些年攒下的题库打包进去,这玩意儿卖得相当好:2023 年 8 月到 2024 年 7 月这一年,小猿学练机卖出大约 80 万台,猿辅导披露的收入约 30 亿元。
在 AI 真正大举进入教育之前,猿辅导其实已经给自己蹚出了另一条活路。
走这条路的,其实不只猿辅导一家。
学习机这个品类,过去大家脑子里先跳出来的多半是步步高、读书郎。如今卖得最凶的,已经换成当年那批做搜题、卖网课的公司。
作业帮动手比猿辅导还早。猿辅导那边忙着开月子中心的时候,作业帮已经把教育硬件定成转型的新方向,推出的是“AI 老师一对一学习机”。
洛图科技的数据显示,2024 年中国学习平板全年卖出 592.3 万台,销售额 190.6 亿元。全渠道销量排第一的是作业帮;线上市场销量前三,被作业帮、学而思、小猿这三家教培出身的玩家全部占住。
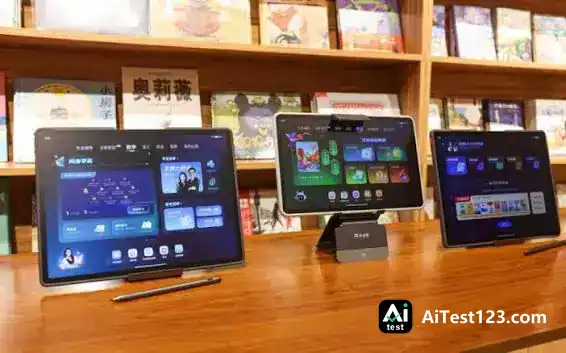
猿辅导最早做起来的学练机,也没躲过被同行照搬的命运。
搜题 App 的存在感确实不如从前了。可这些公司早就不打算只靠搜题吃饭。
面对 AI 这一波,他们的反应也不慢。
学生既然开始用 AI 写作业,那他们就自己做 AI。
去年猿辅导把“小猿口算”升级成“小猿 AI”,把口算和搜题两块能力合到一处,同时推出小猿 AI 学习机。

作业帮的布局更早,2023 年就发布了自研的银河大模型。之后它把 AI 答疑、全科辅导整合起来,拍照搜题也改叫“AI 答疑老师”。
借 AI 的力,他们还把搜题生意推到了海外。
猿辅导旗下的 Uknow.AI 已覆盖全球 100 多个国家和地区。作业帮的 Question.AI 在美国、印尼等市场吸引了不少学生,官方披露的用户规模超过千万。
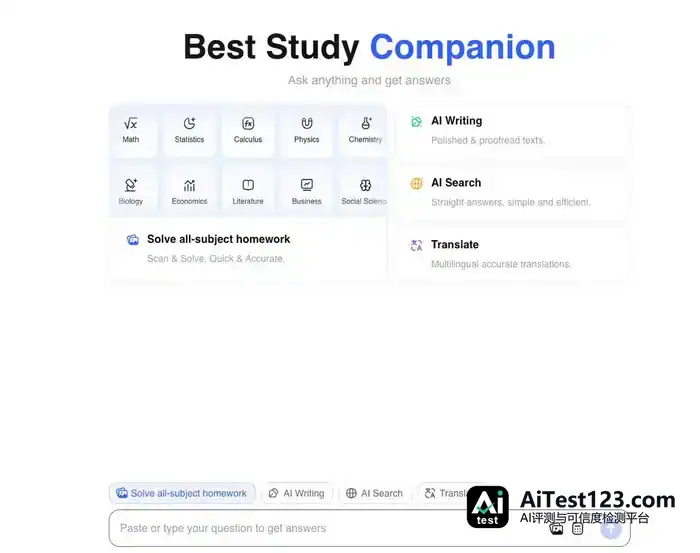
看到这儿有人要问:这些事豆包和  DeepSeek 也能干,凭什么还要专门打开一个小猿 AI、一个作业帮?更别说掏几千块买台 AI 学习机。
真要比模型能力,搞教辅的很难跟模型厂商正面掰手腕。他们拿得出手的东西,是干了十几年教辅攒下的题库、教研体系,还有长期沉淀的学情数据。
教育这件事本身就很复杂,不是把答案甩给学生就完了。
一道题属于哪个年级、哪个知识点,难度几何,跟前后哪些知识挂钩,要靠教研体系来判断。
学生究竟学没学会,做错之后该补什么、接下来该练什么,得结合答题表现和学情数据来分析。
猿辅导有个“掌握度模型”,名字听着抽象,做法是把学生做题的正确率、题目难度、解题速度等数据放在一起算,判断哪些知识点已经拿下,哪些还得补。
这两年翻看学习机和教辅产品,“AI 老师”“学情诊断”“个性化学习”这类词出现得密到快磨出包浆。
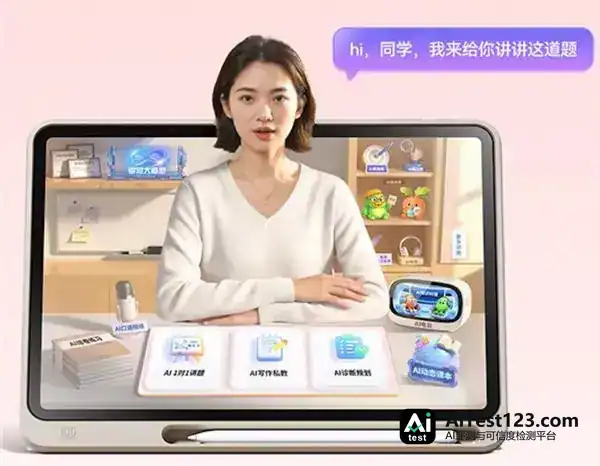
这大概也是他们想强调的、能跟通用 AI 拉开距离的地方。
说到底,就是想借 AI,把过去要真人老师长期跟进才能实现的那部分因材施教,变成能大规模提供的服务。
成效如何还不好说。中国教育科学研究院去年的调查显示,常见 AI 工具里豆包使用率 65%,作业帮 56.6%,DeepSeek 40.1%,小猿搜题和小度各为 20.9%。
有一点至少能确定:当年靠拍照搜题起家、扛过几轮淘汰还留在牌桌上的那批公司,并没有因为 AI 出现就被打垮。
他们也挤进了这波 AI 浪潮。有人拿 AI 做陪伴、做办公、做医疗,这帮老资历则开始拿 AI 重新做教育。
答案本身越来越不值钱,可学生遇到不会做的题,这个需求恐怕长期都在,市场也就一直在。
图片、资料来源:
中国教育科学研究院的程蓓、曹培杰、侯金芹曾谈到生成式人工智能在中小学生学习中起到的双刃剑效应。
财经此前关注过双减落地一年后教培行业都在忙哪些新业务。
红星新闻曾报道猿辅导“转型”开月子中心,最贵套餐超过51万,同时还投资了服装和咖啡。
另有一年售出80万台的消息,称猿辅导学练机“卖爆”,新玩家闯入后打响了“攻防赛”。
洛图科技则发布过《中国学习平板零售市场月度追踪》。