

高盛Callahan点名纳指趋势线:四连跌后,最后防线还能守住吗
纳斯达克100指数连跌四周,正在精确测试连接2025及2026年低点的关键趋势线(26630点)。虽然三季报盈利强劲,但因市场避险情绪高企、恐慌指标飙升,投资者转而消化2028年潜在放缓预期,股价持续下行。随着外资巨额流出与估值剧烈分化,市场正等待本周CPI与芯片巨头财报的考验。
纳斯达克100指数已经连跌四周,一条跑了很多年的趋势线眼下成了市场最后的技术支撑,而这条线正迎来决定性考验。
高盛科技、媒体与电信板块首席专家Peter Callahan在最新周报里点明,纳斯达克100指数正在重新测试一条关键基准趋势线,这条线连接2025年4月低点和2026年3月低点。上周四收盘约26630点,几乎正好踩在这条线上;周五半导体股反弹带动指数收于26990点,只比趋势线高出约1%,距10月6日31361点的历史高点仍低逾14%。Callahan在报告中写道,这一层次的重要性难以言喻。
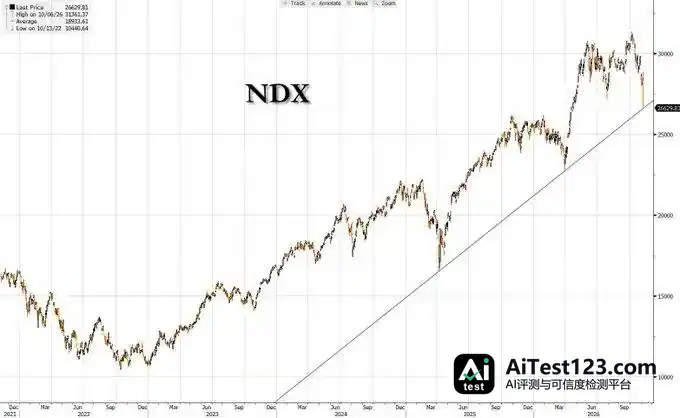
Callahan的图表显示,一旦趋势线失守,下一个明显支撑位在2026年3月低点附近,约23000点,较当前水平还要再跌约15%。另一头,市场极端情绪指标已经全面亮红:上周四芝加哥期权交易所录得历史上单日最大看跌期权成交量,高盛旗舰半导体股票篮子的实现波动率冲到93,为今年4月以来最高。
四连跌与历史级别抛售
上周纳斯达克100指数跌了约5%,连续第四周收跌。费城半导体指数(SOX)过去22个交易日累计下跌28%,Callahan指出,这样的下跌速度1997年以来只有少数几次能相提并论,包括互联网泡沫破裂、2008年全球金融危机和新冠疫情冲击。
对当前情绪,Callahan毫不遮掩:“很难过度强调市场之艰难”。存储器定价、算力定价、供需能见度以及第三季度盈利这些自下而上的数据点依然强劲,可AI与半导体板块自今年夏季以来已进入“滚动熊市”,较高点累计下跌约40%;与此同时,围绕政策及国会走向的宏观不确定性“难以建模”。
说白了,基本面数据还亮眼,股价却一路往下,市场已经开始用当下的股价,为2028年还没发生的情景定价。
恐慌性抛售指标密集出现
上周的市场流动状况,Callahan在周报里是这样描述的:看跌期权成交量创纪录、ETF成交量大幅抬升、波动率指标带有“恐慌”特征、卖方偏斜度高企、技术上严重超卖。
他的解读是,这些指标在技术层面“可以说有助于为后续的技术性反弹铺垫条件”。不过措辞里加了“可以说”“某种程度上”这类限定语,按卖方标准看,这几乎等于在暗示“不要抱太大期望”。
美银策略师Michael Hartnett的立场更谨慎。据彭博报道,他指出SOX目前已跌至200日均线下方17%,而1996年以来真正的好买点通常出现在200日均线下方20%至25%区间,这意味着“抄底者”可能还要承受更多痛苦。摩根士丹利的Nick Savone则指出,上周四SOX单日暴跌12.2%,为该指数史上第二大单日跌幅,半导体板块两年远期市盈率已降至个位数,是五年来首次。
亚洲AI供应链承受的抛压更猛烈。Callahan援引亚洲资金流向数据称,截至11月6日当周,新兴亚洲(除中国)外资净流出217亿美元,为有记录以来第二大单周流出,中国台湾(-157亿美元)与韩国(-80亿美元)合计扛下了几乎全部冲击。
史上最大单周外流就发生在四周前,当周流出高达276亿美元。把时间线拉长看,历史上十大单周外流中有九次发生在2026年,唯一的例外是2020年3月新冠疫情冲击期间。
存储器:2倍市盈率是机会还是陷阱
周报里,Callahan特意标出了一张“令人不安”的图表:DRAM三巨头美光(MU)、SK海力士与三星目前分别以3.8倍、2.2倍和2.6倍远期市盈率交易,而DRAM现货价格指数自2024年底以来已上涨逾十倍,仍接近历史高位。
市场给出这么低的估值,逻辑在于:投资者认为当前盈利已是周期顶部,并预判随着2028年数据中心建设放缓,今天的供应短缺会变成明天的产能过剩。对此Callahan只给了三个字:“棘手,对吧?”
TrendForce预计第四季度DRAM合同价格环比上涨约20%,低于第三季度的40%和第二季度的80%,合同价格上涨的势头正在趋缓。
安全资产已无处藏身
避险资金的流向上,Callahan观察到消费必需品板块受到追捧,但估值已明显偏贵。标普500消费必需品相对标普500整体的估值溢价升至10年以上最高水平,约高出6个市盈率点,而长期均值仅约1个点。更极端的是,消费必需品指数目前的24个月远期市盈率约为半导体指数的两倍——换句话说,牙膏和麦片的估值,是驱动全球数据中心的芯片的两倍。
模拟半导体原本被看作科技大盘股里比较能扛的一块,德州仪器(TXN)之前也显出过一些韧性,可上周末同样跌破了支撑位。卡特彼勒(CAT)那边更惨,从6月高点约1060美元一路滑到559美元,几乎砍去一半。
Callahan认为,投资者用不了多久就会把目光转向那些“可能涨幅已经过大”的标的。高盛Delta One团队已经在消费必需品篮子上建了空头仓位,而且持有互换还能拿到正向收益。
盈利强劲,市场视而不见
对多头来说,最令人沮丧的信号或许来自盈利数据本身:信息技术板块在第三季度财报季继续领跑市场。高盛投资组合策略团队统计,80%的科技公司盈利超出一致预期至少一个标准差(标普500整体为62%),仅2%的公司出现下调;营收方面同样有75%超出一个标准差,没有一家出现同等幅度的营收下调。
可市场对此无动于衷,原因很清楚:投资者不再为当下已经实现的盈利买单,转而去折现那些2028年可能兑现不了的预期。正如Callahan所说,这是一个“逐日应对”的市场,而不是给予预期之利的市场。
本周将迎来多个重要事件。周二公布的CPI数据中,核心CPI预期环比+0.3%,市场把它看作判断美联储12月是否加息的关键;同一天,台积电月度销售数据和CoreWeave财报也会出炉。Applied Materials的财报定在本周四,英伟达的财报则要等到月底,这两份成绩单都被视为市场可能转向的重要节点。















