游戏板块Q3营收925.22亿元:利润为何反向走低?
本文 作 者 | 远禾 数据 支持 | 勾股大数据 近一年来,游戏板块呈现出一种奇怪的反差。 随着2026年三季度业绩披露完毕,整个游戏板块季度收入925.22亿元,同比增长5.11%,自研出海增长15.6%,看上去一切都在向好。 然而,在营收温和增长的同时,14家A股样本公司三季度扣非净利润47.4亿元,同比下滑6.
远禾
勾股大数据
近一年,游戏板块走出一种怪异的反差。
2026年三季度业绩披露完毕,整个板块季度收入925.22亿元,同比增长5.11%,自研出海增长15.6%,看上去一切都在向好。
14家A股样本公司三季度扣非净利润为47.4亿元,同比下滑6.3%;另有22家公司单季净利润接近腰斩。营收虽有温和增长,利润端却并不好看。
市场反应更矛盾——
业绩高增的世纪华通、巨人网络被资金冷落,深陷亏损的尾部公司反倒逆势狂欢。
一个营收仍在高速增长、利好不断的行业,游戏板块近一年却大幅跑输沪深300。
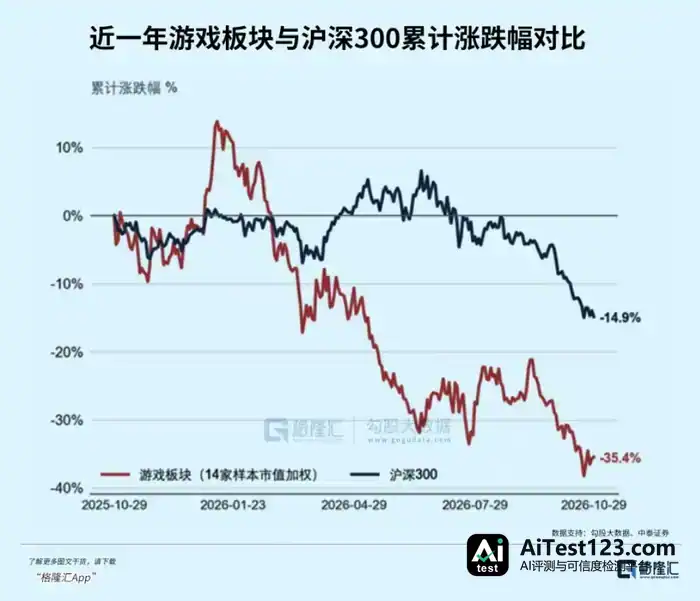
游戏股,似乎陷进了越赚钱越跌的怪圈。
01
单看三季度,游戏板块的利润数据确实不好看。
可要是把费用端也算进来,结论或许就不一样了。
第三季度,板块同比新增收入32.0亿元,新增销售费用却高达26.9亿元,销售费用率飙到39.5%。

这些多出来的费用,大多砸在了长周期新品的前置投放上。
头部游戏公司因此卡在一个尴尬位置:老产品流水回落,新游戏还在买量爬坡,收入确认的节奏远远慢于费用确认。
这么看,第三季度利润下滑不是需求出了毛病,而是会计上费用前置、利润后置。
合同负债也印证了这一点。
第三季度,板块合同负债83.2亿元,同比增长22.8%,明显高于收入增速。
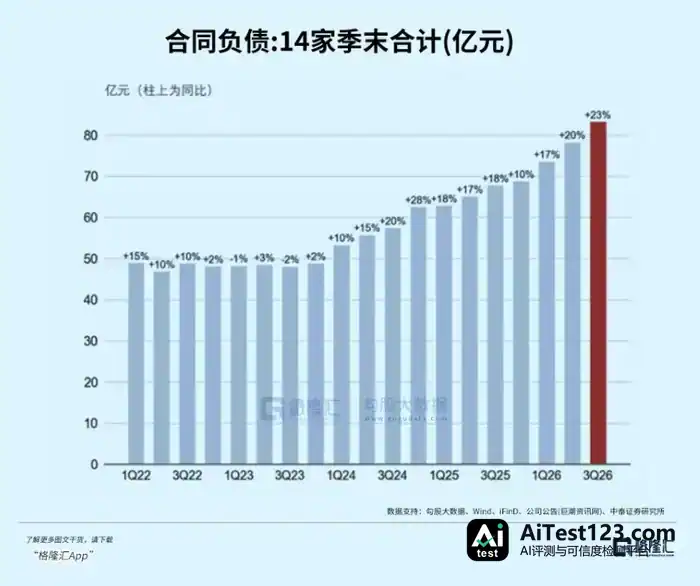
合同负债是玩家已充值、但还没被确认为收入的部分,差不多就是游戏公司的利润蓄水池。
巨人网络第三季度合同负债环比增长11.4%至17.83亿元,经营现金流环比增长25.2%至9.39亿元,两个数字都指向暑期流水在实质性回暖。
恺英网络合同负债较上年末增长64.24%,同样在攒递延收入。
所以,第三季度扣非利润虽然同比下滑,却可能成为不少公司第四季度乃至2027年利润弹性的来源。
下半年各游戏厂新品陆续上线,业绩或许会明显上升。
估值这边,申万游戏指数PE(TTM)约23.6倍,看着不低,其实是被尾部亏损公司拉高的。
剔除极值后,头部的扣非估值才反映真实定价水平。
先看一组数据:眼下纯游戏板块(游戏收入占比超过50%的那15家A股公司)扣非PE只有13.3倍,是2014年以来的最低水平。
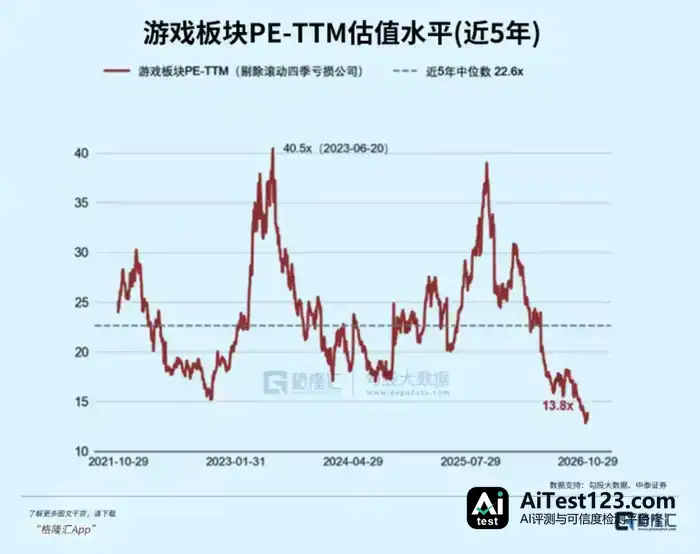
头部企业的2026年PE大多在15倍以下,世纪华通、巨人网络的PE都在12倍上下。不过价格低,本身说明不了该不该买。
真正要盯的是两件事:低PE背后有没有能持续的盈利,以及这个价格是否已经把足够悲观的情绪算了进去。中泰证券做过一轮历史回溯。
游戏板块PE曾6次跌破24.8倍,其中4次在随后一年迎来上涨;没涨的那两次分别发生在2018年和2021年,共同点是之后年利润跌幅超过三成。
眼下的20倍PE,对应的仍是板块整体扣非利润处在高位、合同负债这块蓄水池也还够用。至于已知的负面因素——AI叙事降温、买量成本上升、新品表现不及预期——第三季度的业绩和股价已经把它们消化得差不多了。
悲观预期被反复交易之后,任何一点边际改善,杠杆效应都会被放大。那么接下来,估值切换有没有可能发生?
02
过去两年游戏板块最重要的定价逻辑之一就是AI叙事,而它在2026年正走向分化。先兑现的那一半,是降本。
三七互娱这边,AI辅助生成的2D美术资产占比超过80%,AI深度参与的广告素材视频占比超70%,AI自动化投放占比超50%,员工AI使用覆盖率100%。
恺英网络搭起了“形意”大模型和“织梦”叙事大模型,研发开支被持续压下来。AI在降本上的效果,已经反映到毛利率和费用率的变化里。
还没兑现的那一半,是增收。现在AI更多充当美术外包、测试环节的提效工具,对收入和利润的贡献相对偏弱。
问题是买量成本猛涨,几乎把AI省下的钱对冲掉了。伽马数据显示,2025年上半年TOP100手游买量成本同比增长86.6%。
2026年国内游戏买量市场规模突破3000亿元,获客成本还在往上走。AI省下来的钱,有相当一部分被买量端吃掉了。
也正因如此,AI叙事给游戏板块带来的估值溢价正在逐步退潮。换个角度看,靠AI叙事撑起的估值回升,可靠性远不如盈利改善和股东回报驱动的那一种。
游戏板块身上最容易被忽略的一处转变,恰恰就在这里。
这个板块正慢慢裂成两个完全不同的世界——
一边是手握爆款、现金充沛,分红手笔已经向公用事业股看齐的头部玩家。
另一边则是靠题材、买量、AI概念支撑的中小盘博弈筹码。
巨人网络半年报里把70.65%的利润拿来分红,总额15.15亿元,还承诺2026—2028年每年分红不低于归母净利润的70%,年化股息率约7.6%。
吉比特的分红率长期在70%以上,2026年上半年每10股派100元,股息率约5%。
三七互娱按季度持续派息,股息率落在4.86%—5.88%区间,在游戏板块里排在前列。
游戏板块向来被当成高波动的成长股,如今股息率却已经追上了不少红利板块,背后是公司对自身现金流的底气。
巨人网络Q3经营现金流9.39亿元,高过同期归母净利润;恺英网络前三季度经营现金流20.02亿元,同比增长51.97%,两家都反映出不错的财务质地。

头部公司的自由现金流足以覆盖高分红,又没有大规模资本开支的压力,估值锚便开始由股息率来托底。
利率中枢往下走的宏观环境里,一个股息率7%左右、还留着新品周期弹性的资产,比纯成长逻辑要吸引人得多。
不过板块内部的分红差距极大,恺英网络只有0.56%,巨人网络年化达到7.6%,两者相差超过14倍。
能持续高分红,得有稳定的自由现金流、明确的股东回报意愿和可信的公司治理,分红也就成了一个成本低、区分度高的筛选角度。
眼下各路资金对游戏板块的看法分歧相当大,而这种不统一本身就是底部区域的典型特征之一。
北向资金第三季度增持了恺英网络951万股、吉比特123万股,同时减持巨人网络6517万股、三七互娱1333万股、世纪华通1161万股。
公募基金对游戏板块的重仓配置比例从Q2的54.24%降到44.56%,但重仓市值37.24亿元,环比还增长了9.07%。
ETF那边则一直在往里进——
华夏中证动漫游戏ETF在Q3增持巨人网络11.37%、增持完美世界11.39%,国泰中证动漫游戏ETF则增持了恺英网络、巨人网络等多只权重股。
分开看,主动公募在减,被动ETF在接,北向资金是在个股层面做切换,并不是系统性撤离。
社保和保险资金的动向,提供了另一个观察角度。
恺英网络前十大流通股东里,基本养老保险基金一二零四组合持有1941万股,中国人寿两只产品合计持有超过4800万股,信泰人寿持有3502万股。
巨人网络Q3新进中国人寿分红账户和瑞众人寿,社保基金115组合同期小幅减持4.21%。
养老金和保险资金要的不是短期的双击弹性,它们看重现金流和分红的确定性,这和高分红的特质正好对得上。
那么,游戏板块的估值有没有可能触底回升呢?
先看盈利端:费用提前投了出去,当期的利润因此被压低;合同负债把收入先存起来,留到后面确认;新品周期则给了流水逐步往上走的载体。
也就是说,新游周期若能超出预期,游戏板块或许有望迎来戴维斯双击。不过成不成,还得看第四季度新品流水的实际表现。
反过来,新品要是没跑出超预期,利润修复的力度恐怕就不足以带动估值修复。
原因在于,游戏板块的估值修复,很大程度上取决于市场风格。
只有当宏观环境让资金愿意从极致防御的红利资产、极致投机的题材股里挪出一部分,分给游戏板块这种估值偏低、又有边际变化的中间资产时,头部游戏公司的估值弹性才会被激活。
所以,游戏板块的戴维斯双击一旦出现,最先受益的不会是全部游戏股,而是那些利润修复有弹性、分红又能托住底部的头部标的。
03
结语
眼下游戏板块的状态,谈不上是毫无争议的“黄金坑”,更像一个哑铃型的底部,需要耐心,也需要甄别。
哑铃的一头,是世纪华通、巨人网络、恺英网络、吉比特这类头部公司:有爆款兑现,有现金流,也有分红或回购的能力;股息和估值顶住了下行压力,向上的弹性则来自产品周期。
另一头,是缺少业绩支撑、靠题材博弈的尾部标的,它们的波动属于交易性质,并不构成板块定价的重心。
对整个板块来说,确定性的部分已经被充分定价,剩下的只有产品端的信号。(全文完)