中期选举后美股怎么走:小布什2006年的答案
东吴证券认为,当前美股或重演2006年“牛尾”陷阱,整体抄底需谨慎。潜在建设暂停或影响美国2028年约30%新增数据中心容量,CoreWeave信用违约互换利差飙升至1289基点印证融资风险。上游硬件盈利承压。真正的投资机会正向下游转移,核心看好能利用高性价比小模型、大幅降低服务成本的To C端AI Agent应用。
无奈的共和党总统
一位没法再竞选连任的共和党总统,受中东战争等因素拖累,中期选举里把参众两院都丢了。民主党大胜,连一些共和党传统票仓州也拿了下来,随即摩拳擦掌,准备对内阁成员动手。这位总统没办法,先拿国防部长开刀,让防长第一个递了辞呈。
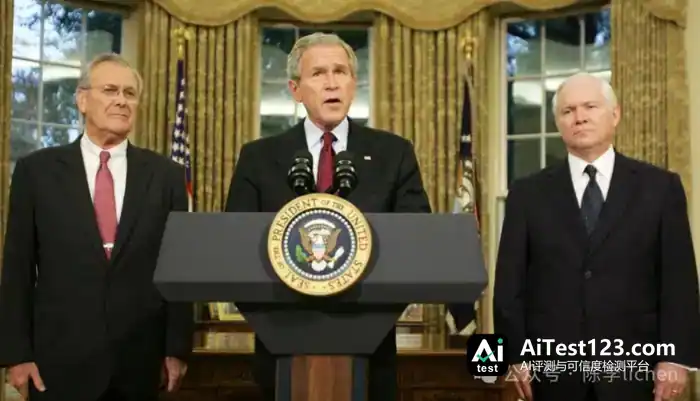
说的不是特朗普,是小布什。
事情也不在眼下,得往回推二十年。2006年11月8日,小布什对外宣布国防部长拉姆斯菲尔德走人;第二任期已过半的他,从此面对的执政阻力更大了。
华尔街的看法是“僵局是好事”。保德信分析师Charles Gabriel对媒体说了这个判断。在他看来,两党各管一摊,支出扩张就能被摁住,布什的减税政策不至于轻易翻盘,扰乱行业经营的重大立法变化也不容易冒出来。
投资者当时预计:战争很快收场,油价会往下走,利率会降,美国经济还能接着增长。房地产部门尤其被看好,华尔街正流行的次级债,势头刚起来……
一年之后,当初的预期成了“反指”
拉姆斯菲尔德一走,撤军就成了美国政治讨论的中心。可2007年1月,布什宣布向伊拉克增兵。民主党控制的国会随后想把撤军时间表塞进战争拨款法案,布什行使否决权,国会没能推翻。最后通过的拨款法案里,没有明确的撤军时间表。反战选民把民主党送进了国会,总统的军事部署却没马上变。
其实美国真正完成从伊拉克撤军,要等到奥巴马任内的2011年12月。战争比预计的晚了很多。
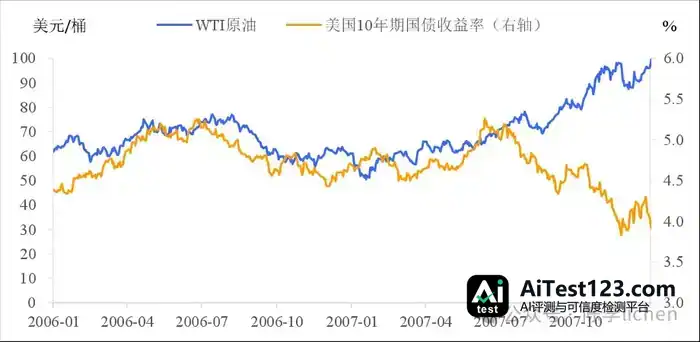
油价那笔账, likewise 离谱。2006年选举日,美国原油期货收在每桶58.93美元。2007年初,油价还一度掉到50美元附近。美联储当年2月的报告记着,1月份远月原油期货价格平均略高于61美元。可到了2007年11月7日,原油盘中冲破98美元,收于96.37美元,比一年前涨了约64%。
利率预测同样来回摇摆。美联储2006年6月把政策利率提到5.25%后停下加息。中选前后,市场一度盼着降息。但后来公布的经济数据比预期强,到2007年初,市场已经把先前较强的降息预期收了回去,只预计未来两年小幅放松。
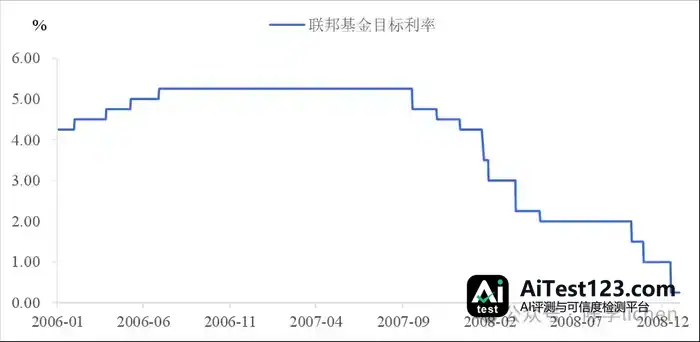
10年期美债收益率从2006年底的4.66%,升到2007年6月12日的5.26%。那会儿经济增长的韧性还在影响利率预期,房地产的风险尚未成为市场判断的主线。之后信用问题恶化,美联储9月一次降息50个基点,10月再降25个基点。到2008年危机全面升级,联储才进一步走向接近零利率和非常规宽松。
房地产这块很有讽刺意味。2006年中选前后,开发商Beazer Homes公布的季度利润下降44%,Toll Brothers预计季度住宅开发收入下降10%。市场却仍然乐观。消费和就业不错,其他企业投资还在增长,住房销售后来还冒出了一些趋稳迹象。2007年初的美联储报告记下了这种判断,也指出大多数家庭仍能偿付债务,压力主要出现在部分浮动利率次级按揭贷款中。
再过一年,大家耳熟能详的次贷危机就来了。投资者讨论的是银行资产减记、贷款证券的损失,以及金融机构还能不能继续拿到资金。
2006年风头最劲的社会群体,要算基金经理。互联网泡沫破裂的阴影早已散去,资产管理市场一片火热,私募基金规模快速膨胀。2004年到2006年间,基金经理的收入水涨船高,顶尖者的年薪甚至突破1亿美元——放在几年前,这个数字简直不可想象。社会成功人士对自身的定位,也随之彻底翻转。
我从前在UBS的同事,至今还常念叨那段日子。2006年他不过是曼哈顿总部的一名IT助理(Associate)。下了班,这帮初级助理先到楼下happy hour喝上一杯,再点份中餐外卖——挑最贵的那家。回家则必定叫limo,也就是加长豪华轿车。
彼时民主党人提出议案,要求大幅提高基金经理的税收税率。基金经理们对普通大众的不满完全不理睬。他们觉得自己正创造着数以万亿计算的财富。
2007年,知名私募基金黑石登陆资本市场,募资约40亿美元,股价盘中涨幅一度超过20%。可仅过一年,股市就崩了,基金经理转眼成了人人喊打的对象。
2006年的股市“牛尾”
从2006年11月7日至2007年11月7日,纳斯达克综合指数上涨约15.7%,标普500上涨约6.7%,道指上涨约9.4%。美股的反弹在中选前就已经开始,企业盈利、能源价格此前的回落,以及美联储暂停加息,都给了投资者牛市继续的信心。只是进入2008年后,投资者才知道这其实是个“牛尾”。
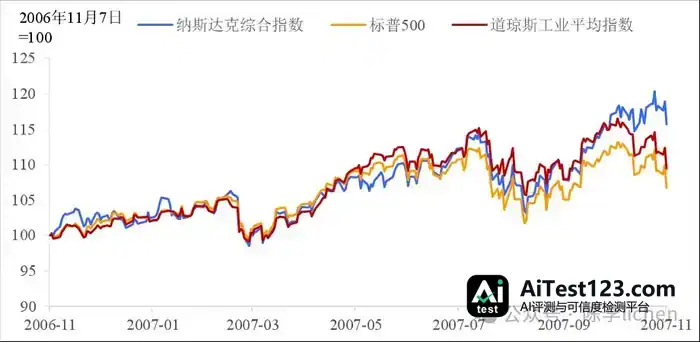
如今美国中期选举后的一致预期和变数
2026年11月4日,选举结果出炉后的首个交易日,道指涨了约3%,纳斯达克涨约1.4%,WTI原油期货则跌超7%。市场押注共和党落败会带来政策转向,伊朗战争的政治代价也被更多人摆上台面。到了第二天,纳斯达克下挫5.5%,半导体指数跌约12%。投资者议论的焦点是:民主党在国会和州级选举中获胜,究竟会给数据中心建设添多少麻烦。
战争降温的期待有它的依据。选民对生活成本不满,政府继续承担战争开支和能源涨价的压力,政治上会更加困难。
不过,总统如何面对败局、国会怎样动用拨款权和调查权,都还得看后续。伊朗那边同样有自己的军事动作和谈判条件。哪怕美国更想收手,能源供应和运输秩序也未必马上回到正轨。霍尔木兹海峡眼下的局面足以说明,这事已经不是美国一家说了算。就算美国单方面撤出战场,伊朗、沙特、以色列、巴勒斯坦等各方力量仍可能让地区局势长期不得安宁。
围绕AI的担忧,眼下已经落到了具体项目和融资层面。有投资银行测算,若建设进度被搁置,美国2028年预期新增的数据中心容量约30%可能受影响。审批一旦拖延,项目或许要换地方落地,企业也可能被迫在能源、水资源和社区补偿上多掏钱。反过来,那些已经拿到许可、电也接通的设施,反倒可能变得更抢手。
可对靠外部融资过日子的公司来说,拖下去确实要命。机房还没投用,贷款利息照样得付。11月5日,CoreWeave五年期信用违约互换利差扩大到约1,289个基点,当天股价跌了约10%。这组交易数据表明,投资者已经在为融资和偿债风险索要更高的补偿。而信用利差一扩大,企业的融资成本又可能被进一步推高。
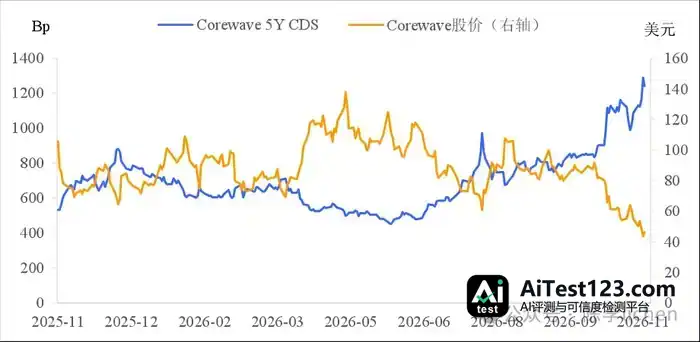
那些在AI行业里被捧成全球“英雄”的企业家,或许该认真看看:自己的经营行为到底有没有给普通百姓带来实惠,还是只把他们的水电油气价格抬了上去。话说回来,民主党反AI也不是为反而反。AI企业要是肯拿出真金白银拉动当地就业,没人会跟钱过不去。但这样一来,企业必然需要更大体量的资金。
利率市场盯着的仍然是通胀。11月6日发布的就业数据好于预期,失业率降到4.1%。市场对12月加息的定价概率从约70%升到76%。不过,AI项目若明显减速,设备采购、施工活动和资金需求都会受牵连;战争若出现缓和,能源冲击也可能减轻。问题在于,工资和服务价格粘性较强,油价回落未必能让美联储很快掉头。
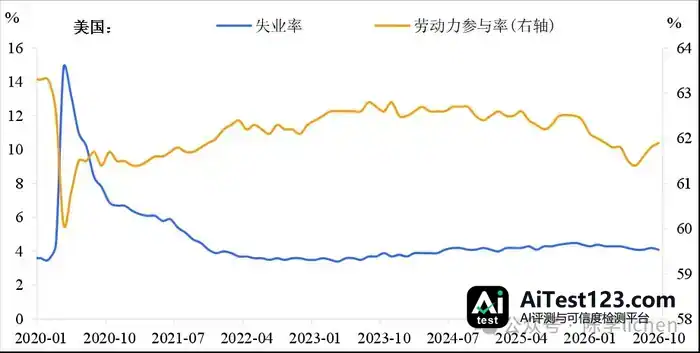
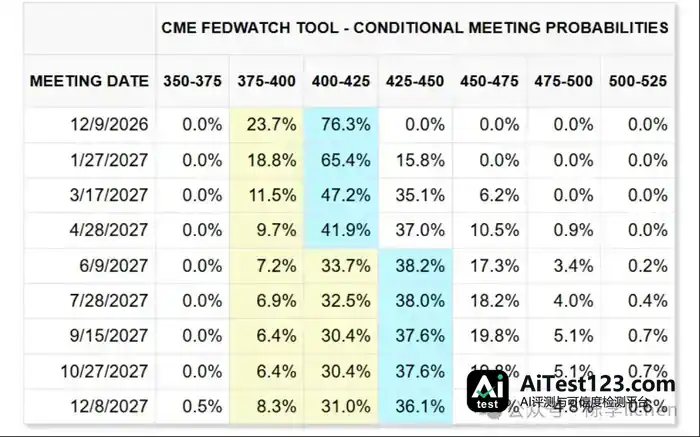
对美国经济的判断,分歧也就在这里。消费和就业有韧性,这支撑了经济能扛住部分AI投资调整的观点。但股票财富缩水、融资环境收紧、企业推迟招人,几个月后都可能拖累家庭支出。市场当下担心的AI投资降温,和持续的加息预期,短期内可以同时存在;一旦投资收缩持续扩大,2027年美国经济前景就会被蒙上阴影。
抄底纳斯达克的机会?会不会是AI应用
未来12个月,美国AI新增基础设施投资的增速将承受更大的放缓压力。利率偏高、能源成本上升、政治环境生变,都会抬高项目的实际投资门槛。上游硬件企业的盈利预期也会因此受到牵动。
相比之下,我更愿意关注那些能拿到下游应用收入的企业,尤其是面向个人用户的AI Agent。
看好这个方向还有一个关键理由:大众要的是价格合理、能稳定把活干完的产品,并非每次服务都得调用最强、最贵的模型。
我们预计,产品逐步成熟后,To C应用会越来越看重模型的性价比,轻便灵活的小模型将用得更广。对应用企业而言,完成一项任务花多少钱,通常比背后模型有多少参数更关键。用户付的钱不变,模型调用和任务执行的成本降下来,企业就有机会多留利润,也能靠降价把用户群做大。
这也是我认为投资机会可能向下游挪的原因。过去市场盯着模型能力不断突破,以及突破要烧多少芯片、多少电力。接下来,一部分商业价值或许来自另一种本事:把已有的模型能力,用更低的成本做成大众愿意掏钱买的服务。
AI短剧、视频制作以及其他辅助应用,就属于这一类商业机会。当然,不同任务对模型能力的要求不一样,不能一概认为所有应用靠小模型就能搞定。共同的方向是,通过挑选模型和优化流程,把提供服务的成本压下来。
对抄底纳斯达克指数这件事,我们的态度恐怕偏谨慎。接下来12个月,美国AI基础设施投资的增速会承受下行压力,上游硬件企业的盈利预期也还有调整的风险。指数出现反弹并非没有可能,不过新的投资机会,我更愿意放到下游应用上找,尤其是那些靠高性价比模型把服务成本压下来的To C AI Agent。
AI基础设施投资若真放慢,美国经济会受到多大冲击,也会慢慢见分晓。海外大行首席分析师给出的数据差别很大。摩根认为美国经济增量有67%与AI相关,高盛则觉得AI的贡献最多只有10%。未来一年,正好可以检验两家的看法。AI增长放缓是否足以让美国很快陷入衰退,现在还说不准。关键要看消费、服务和其他企业投资能不能消化这部分需求变化,以及融资压力会不会蔓延到更多部门。
2006年底,就业和消费都很强劲,投资者因此相信房地产的问题能够被消化。结果房地产市场退潮,金融体系遭到剧烈冲击,美国经济最终陷入深度衰退。
与此同时,中国要面对的考验,更多会从外部需求上体现出来。美国经济增长放慢、科技投资增速下滑,海外客户可能减少设备采购、调整库存,出口订单和价格都会承压。
出口这个重要增长支撑一旦走弱,中国居民消费、民间投资和房地产又能接上多少动力?家庭收入和资产负债表还撑不撑得住消费继续增长?外需转弱以后,企业还愿不愿意扩大国内投资?中国经济的内在增长速度怎么走,取决于这几个问题,投资者对上市公司盈利的判断同样受其影响。
这些问题,会给2027年的股市增添很大的不确定性。