摩根士丹利反思AI交易:“建设”叙事退场,应用层接棒
摩根士丹利警告:AI投资逻辑正经历结构性转变。纳斯达克较高点回调逾10%,费城半导体指数单日暴跌12%,本轮抛售被定性为对冲基金仓位出清而非基本面崩塌。更关键的是,AI资本开支增速预计从2026年的100%骤降至2028年的14%——押注数据中心建设的单一叙事已走到尽头,市场重心正从基础设施供应商转向真正能变现盈利的应
美股刚经历一轮重挫,摩根士丹利随即发出警告:AI投资的逻辑正出现结构性变化。过去那套只押注数据中心建设提速的单一故事已经撑不住了,市场关注点会从基础设施供应商挪向能直接抬高盈利能力的应用层。
摩根士丹利研究报告显示,11月5日标普500指数创下“关税日”以来最大单日跌幅,纳斯达克综合指数较10月高点回落逾10%,步入技术性调整区间,费城半导体指数(SOX)当天重挫逾12%。该行判断,这轮抛售的主因是对冲基金调仓扩散到大盘指数,经济基本面并未恶化。不过,这个过程也暴露出市场对“AI资本开支持续加速”这一单一前提依赖过深。
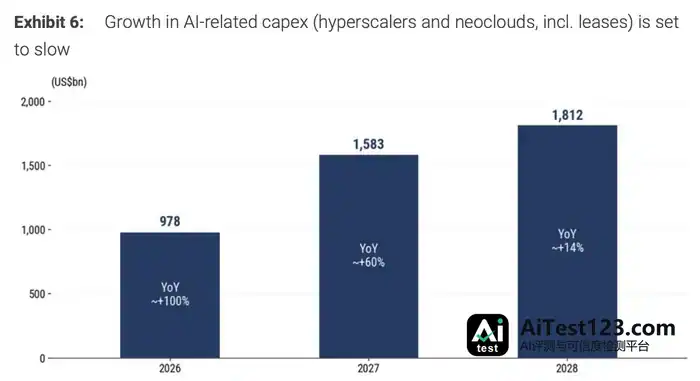
摩根士丹利的策略没变:减少对高贝塔、订单驱动型供应商的敞口,等“投降式抛售”确认结束后,再借助有盈利增长能力的公司逐步重建组合贝塔。该行还提到,AI相关资本开支增速预计从2026年的约100%降到2027年的约60%,2028年进一步滑落至约14%,投资加速超预期的门槛已经明显抬高。
抛售性质:仓位调整而非基本面崩塌
在摩根士丹利看来,这轮急跌是对冲基金调仓与动量策略平仓叠加的结果,并不能解读为经济衰退信号。
市场表现也印证了内部分化:11月4日,微软、亚马逊等处在投资端的大型科技公司单日涨幅超过6%,数据中心运营商却大幅下挫,SOX指数跌至六个月低点。到了11月5日,抛售蔓延至大盘,标普500指数收跌约4.36%,VIX从16.6跳升到28.2。
该行同时提醒,期权对冲、杠杆ETF再平衡以及CTA趋势跟踪卖盘等供需因素可能放大跌幅,急跌之后容易出现短暂反弹又再创新低的反复走势。
AI叙事转向:从“建设”到“使用”
摩根士丹利明确表示,本轮选举结果对AI情绪的冲击最为深远,市场对AI投资加速的定价预期正面临系统性重估。
资本开支方面,摩根士丹利美股策略及GVAT团队预计,包含租赁在内的AI相关资本开支同比增速将从2026年的约100%,放缓至2027年的约60%及2028年的约14%。该行指出,即便选举结果尚未出炉,投资加速超出股价已定价预期的情形就已很难实现,选举结果又把这一门槛往上抬了一截。
据此,摩根士丹利的框架做了调整:削减依赖数据中心投资加速的高贝塔订单驱动型供应商敞口;保留靠自身盈利能力而非借贷实现增长的公司,以及应用层这类能直接改善盈利能力的领域。
盈利层面,摩根士丹利指出当前盈利数据整体稳健,但AI相关利润高度集中在少数个股上,结构性风险需要警惕。该行还提示需求并非全面强劲——非制造业第二季度经常性利润同比下降1.7%,零售业利润比市场一致预期低10.9%,建议对内需股保持选择性敞口,聚焦有定价权或利润增长支撑的个股,而不是无差别买入。
确认底部:三大信号与后续观察重点
摩根士丹利列出判断美股底部的三项关键信号:一是波动率与相关性急剧上升,要看相关性会不会继续走高、抛售是否演变为无差别的“投降式”出清;二是该行美股策略团队的情绪指标及标普500战术下行目标区间7100至7300点(11月5日收盘为7354点);三是散户投资者行为——散户若转为净卖出(如2018年12月),调整可能延续;散户若维持观望或持续买入,调整或接近尾声。
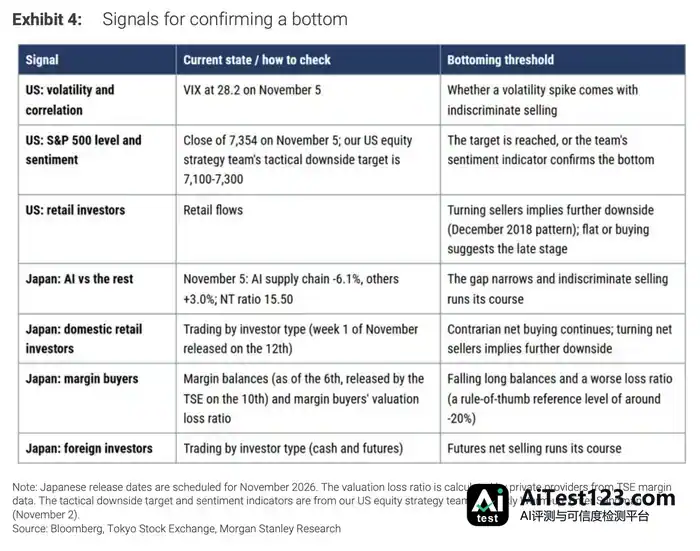
交易时机上,摩根士丹利的建议是:急跌后若出现短暂反弹,应借反弹减持高贝塔订单驱动型供应商,不必急着在初步反弹时买回AI相关股票;等底部信号确认后,再逐步以符合选股标准的个股重建组合贝塔。
什么情况下需要回头重看对AI的判断,这一行也写清楚了:如果AI投资计划又一次明显高出市场预期,同时货币化有了实质性推进,或者德克萨斯州审批暂停涉及的范围不大,那就要重新考虑此前偏谨慎的AI立场;反过来,一旦美国散户变成净卖出,调整扩散到信贷市场并波及经济前景,整体市场贝塔就得重新评估。
~~~~~~~~~~~~~~~~~~~~~~~~