存储芯片被看淡:AI资本开支存疑,2027年3倍PE仍不便宜

资讯 华尔街见闻 全文 2289 字 · 约 6 分钟读完 配图 5 张 分类融资存储

美银路演显示,香港投资者对存储股的情绪明显转为看空,部分投资者已经提前减仓。与此同时,分析师Jukan赴上海拜访后直言“失去了持仓信念”——当地资深投资者指出,即便存储股市盈率仅3倍,一旦2028年价格跌破LTA触发违约,实际估值将高达7.8至10倍,并不便宜。

所属频道 算力与芯片融资与资本

美银证券最近在香港做的路演结果显示,存储芯片已经被多数投资者看淡。理由集中在几处:AI资本开支的前景存疑,存储价格往哪走也不明朗。跟8月至9月路演时相比,情绪差了不少。

Citrini Research的独立科技分析师Jukan跑了一趟上海,拜访之后直言自己“失去了持仓的信念”。一位资深投资者跟他说,存储股按2027年盈利算,市盈率只有3倍,可这依然算不上便宜。历史数据摆在那里:存储价格只要从峰值跌超60%,客户一般就会放弃预付款、毁约走人。当前超级周期下签的长协,保障作用因此打了很大折扣。

香港路演:多数投资者已转为看空

11月6日,美银证券发布《全球存储科技》周报。报告披露,研究团队近期在香港跟多位投资者聊了存储行业,交流下来指向同一个信号:大多数人已经转向悲观。

报告里提到,他们在香港和投资者聊存储时发现,多数人已经转向看空,理由集中在三点:AI资本开支、存储价格怎么走,以及中国厂商带来的竞争压力,这些担忧都在升温。
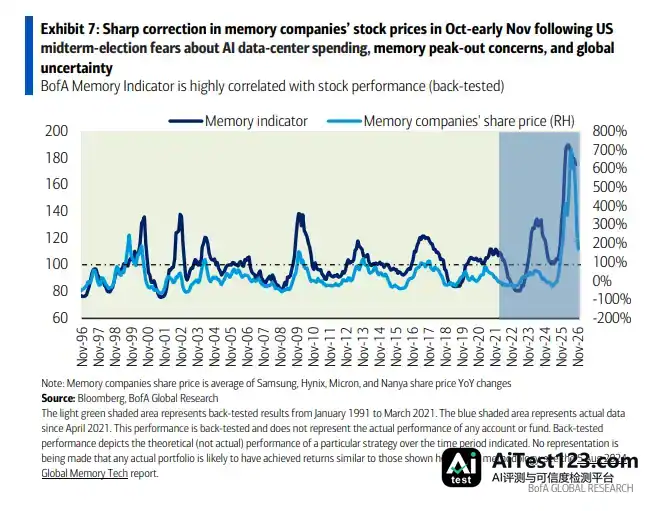
存储芯片被看淡:AI资本开支存疑,2027年3倍PE仍不便宜(配图 1)

这张BofA存储指标与存储股股价表现的对比图,把10月到11月初股价的急剧回调直接摆了出来

有一部分投资者说,自己已经提前减了仓。不过他们也提到,三星电子和SK海力士股东回报较高、估值倍数偏低。少数人打听做空机会,但大多数人还是认为,即便2027年或2028年均价下调,存储厂商照样能守住高利润率和可观的自由现金流。

美银方面总结道,总体来看,大部分投资者觉得眼下很难找到能带来超预期表现的新催化剂。和8月至9月路演时相比,现在的情绪明显更悲观,那会儿大多数人还在看多,起码也是中性。

上海之行:资深投资者称“3倍市盈率也不便宜”

另一边,Citrini半导体分析师Jukan在社交媒体上记下了自己去上海拜访一位资深投资者之后的感受。这位资深投资者的判断是:“即便存储股以2027年营业利润计算市盈率仅为3倍,也谈不上便宜。”

凭什么这么说?他指向了长期协议(LTA)的脆弱。

对方还提到,存储LTA其实起不了什么作用。眼下签的LTA,能做到的最好程度,也就是让客户帮忙分担一点存储厂商的资本开支。可价格一旦往下走,客户宁愿不要押金(预付款),直接走人。

他还拿历史数据佐证:“从历史上看,每当价格从峰值跌超60%,客户就会违约毁约,即便已经签了LTA。”

顺着这个思路推下去,估值逻辑就清楚了:2027年的短缺就算确定,股票按2027年盈利的3倍交易,可2028年的盈利并不确定,更高的估值就很难站住脚。他甚至还往前多想了一步——“就算2028年的盈利是确定的,我们还得考虑2029年的盈利。”

Jukan也拿台积电反驳过:市场为什么给台积电这么高的估值?AI热潮要是退了,台积电不也得挨重创?

对方给出的回答,说到了存储股的要害:存储价格涨得太猛,这才是根本问题。要是存储厂商能像台积电那样,以健康的方式提价,局面可能就不一样。但它们涨价的方式跟大宗商品一样凶猛,市场自然也只拿大宗商品股的那套逻辑来给存储股定价。

这位投资者最后算了笔账:就算按2027年盈利的3倍买入,假如2028年存储价格跌得够狠、触发LTA违约,那3倍市盈率放到2028年就成了7.8到10倍,所以当前估值谈不上便宜。

Jukan在帖子最后写道,要是问他现在怎么看存储,说实话,他很难给出明确答案。他希望存储股表现好,也希望看到它们创新高、继续往上走。但经过这趟上海之行,他那种确信感已经没有了。

美银与TrendForce:DRAM判断存在分歧

市场情绪是转了,可基本面数据眼下还没看到明显恶化。

美银的存储指标(BofA Memory Indicator)9月读数是175,仍处在超级周期区间,虽然比3月至4月的峰值190有所回落。韩国10月半导体出口额566亿美元,同比增长约259%,三位数增长已经连续10个月。
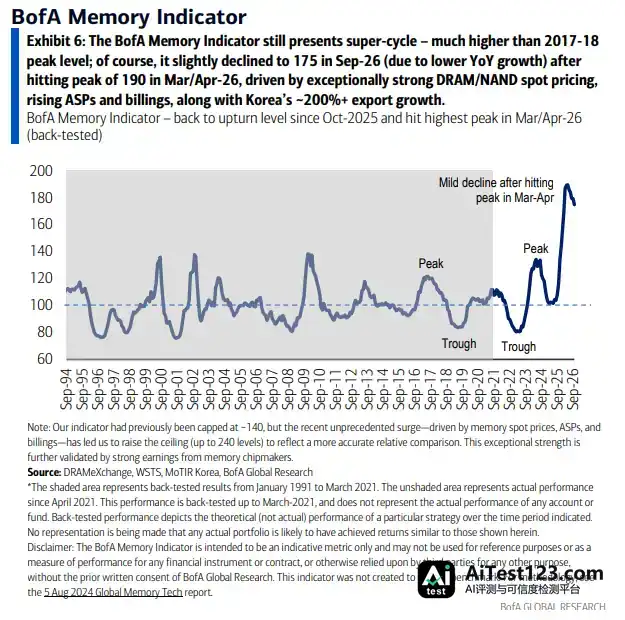
存储芯片被看淡:AI资本开支存疑,2027年3倍PE仍不便宜(配图 2)

价格方面,16Gb DDR5现货价10月底冲到61美元的历史高位,11月初小幅回调到约60.7美元;NAND现货价则一直承压,10月至11月初跌幅还在扩大。

存储芯片被看淡:AI资本开支存疑,2027年3倍PE仍不便宜(配图 3)16Gb DDR5现货价日线走势图

对后市走向,美银和TrendForce分歧明显。TrendForce分析师Avril Wu偏乐观,预计2027年四个季度DRAM均价都会上涨,HBM价格2027年将翻倍以上。

美银的判断更谨慎。它预计2027年下半年DRAM均价会小幅走低,2028年降幅约8%,而TrendForce预测的是上涨30%。HBM价格2026年已同比涨了30%-50%,2027年可能只再涨30%-50%;对TrendForce给出的每Gb 4-5美元目标价,美银认为“似乎过于激进”。NAND这边,美银预计均价2027年一季度起开始回落,不过降幅不大。

存储芯片被看淡:AI资本开支存疑,2027年3倍PE仍不便宜(配图 4)

上面这张存储及半导体供应链股票估值对比表,把三星、海力士、美光等公司当前3-5倍的估值水平直接摆了出来。

AI资本开支:撑起存储需求的关键变量

投资者之所以转空,一个原因是对AI数据中心资本开支能不能持续心存疑虑。

美银的数据显示,亚马逊、微软、Alphabet、Meta和甲骨文这五大超大规模云厂商,2026年合计资本开支预计同比增长约100%,达到7300亿美元;2027年至2028年,这个数字有望突破每年1万亿美元。
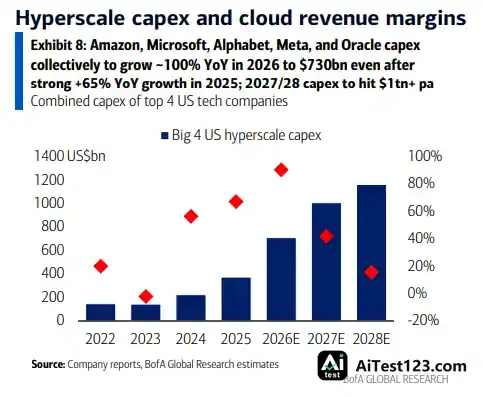
存储芯片被看淡:AI资本开支存疑,2027年3倍PE仍不便宜(配图 5)

但美银眼下认为“现在预期美国AI数据中心芯片订单削减还为时过早”。它给出的理由有几条:超大规模云厂商在主动推动签长期协议,以5年期DRAM采购为主;在建数据中心大概率会按计划竣工;新建AI数据中心可能更多落在亚洲,而不是美国。

风险提示及免责条款
投资有风险,入市要谨慎。这篇内容不能当作个人投资建议,也没有顾及每位用户各自不同的投资目标、财务状况或实际需求。文中的看法、观点或判断是否适合自己的具体情况,用户还得自己掂量。据此操作,风险自担。

本文由本站编辑组整理与排版,内容基于公开信息核实后归纳发布,与文中提及的产品、公司无隶属关系。我们持续跟踪 AI 领域的模型、产品与行业动态,力求信息准确、表述清晰;文中涉及的名称、价格与功能细节可能随官方调整而变化,请以官方最新说明为准。如发现疏漏或表述有误,欢迎通过站内渠道反馈指正。

相关推荐 按相关度与热度排序

全部资讯 →
  1. 后摩智能B轮融资数十亿元:端边AI芯片量产与软件生态待考

    端边AI芯片赛道,又落下一笔重注。据知情人士透露,后摩智能已于近日完成B轮融资,单笔金额达数十亿元,近一年内已连续完成多轮融资。本轮参与方包括产业资本、国有资本与国际资本,多家老股东继续加注。这笔钱落在一个微妙的时间点。今年以来,百亿参数模型已能在端侧流畅运行,“跑得动”不再构成壁垒,资本的问题也随之后移:技术装进产品

    来源 腾讯网
  2. 杰富瑞:AI资本开支今年会否见顶?信用利差走阔示警

    财联社11月9日讯(编辑 夏军雄)美国人工智能(AI)资本开支竞赛可能正在接近转折点。尽管科技巨头仍在持续扩大投资,市场对相关项目的融资意愿却已出现减弱迹象,信用市场可能成为本轮AI投资周期转向的关键。杰富瑞11月5日研报指出,微软、亚马逊、谷歌母公司Alphabet和Meta四大科技巨头2027年资本开支的市场一致预

    来源 腾讯网
  3. 英特尔王稚聪:未来五年AI算力重心转向推理与边缘

    每经记者:刘颂辉 每经编辑:刘艳美AI 算力正把全球半导体推入一轮罕见的“超级周期”:存储缺货、代工格局生变。11月6日,第九届进博会技术装备展区里,三星、英特尔、高通、SK海力士、超威半导体和新思科技等龙头企业齐聚,几乎拼出一张当下全球半导体产业的完整图谱。 “未来五年,更多AI算力将部署在推理侧和边缘侧,算...

    来源 腾讯网
  4. 付鹏:AI漫剧全亏,钱都被投流吃掉了

    新火集团首席经济学家付鹏近日在一场对谈中更是直言,“做AI漫剧全部亏损,也就这三个月的事。”该对话视频在网上流传,引发热议。今日早间,“付鹏称AI漫剧全部亏损”相关词条冲上微博热搜。

    来源 TechWeb
  5. 一年融5轮,首颗星计划明年一季度发射,「谱星航天」连续完成两轮近3亿元融资|融资首发

    文 | 阿至 36 氪获悉,光学载荷与微纳卫星系统解决方案提供商「谱星航天」已于近期连续完成Pre-A+、A轮两轮融资,融资规模近3亿元,投后估值达数十亿元 ,资金将主要用 于团队建设、研发投入,以及首个轨道面 128 颗星的投产与快速组网。 Pre-A+轮由老股东金浦智能、联融志道追加投资,新鼎资本跟投;A轮由长发基

    来源 AI 行业观察
  6. 黄仁勋婚外情遭英伟达内部调查,夜盘跌6%

    黄仁勋是AI基础设施大规模扩张背后的核心推手,其个人信誉与决策权威深度嵌入了过去三年全球科技市场的上涨叙事。如今随着丑闻曝光,英伟达的交易团队预计将趋于保守,放缓对外融资承诺,这对资金本已紧张的neoclouds而言无疑是雪上加霜。

    来源 华尔街见闻
  7. 付鹏谈AI漫剧亏损:钱多被投流吃掉,Token影响仅3%

    【TechWeb】当下,AI漫剧已经成为内容市场不可忽视的存在。DataEye预测,2026年全年国内AI剧漫剧市场规模将突破400亿元。但规模增长的另一面是,钱却越来越难赚了。数据显示,2026年上半年,抖音端AI剧漫剧新剧破亿率仅0.48%,若以5000万播放量为盈亏平衡的基线,达到该线的比例仅1.3%。新火集团首

    来源 腾讯网
  8. 美国人正在反抗,用史无前例的行动抵制AI

    起初,没有人在意这一场变革。 这不过是一次算法的升级、一张自动生成的插画、一个客服岗位的裁员、一家传统公司的倒闭。。。直到这场变革烧穿了电网、抽干了水井,和每个人的生活息息相关。 AI 泡沫破了吗? 破了? 没破? 如破。 就在周四晚,统治了全球资本市场整整两年的美股 AI 神话,迎来了一场史诗级的大崩盘。 印象中,差

    来源 AI 行业观察
  9. 美股AI神话一夜崩盘:纳指暴跌5.52%,英伟达跌9%

    起初,没有人在意这一场变革。 这不过是一次算法的升级、一张自动生成的插画、一个客服岗位的裁员、一家传统公司的倒闭。。。直到这场变革烧穿了电网、抽干了水井,和每个人的生活息息相关。

    来源 快科技
  10. 美股科技产业像2000年,通胀像2022年,信用像2008年?

    国投策略林荣雄团队认为,当前美股科技既非2000年"互联网生死问题",也非2022年"毁灭性估值杀伤",更非2008年"劣质信用崩塌"——本质差异在于:AI已从0到1的商业幻想期进入1到N的盈利验证期,市场纠偏的只是"涨得快不快";当前边际加息空间仅25bp,远弱于2022年的425bp;AI底层资产是头部科技企业稳定

    来源 华尔街见闻
  11. 翻新内存加速流入手机市场:2027年渗透率或达7%~9%

    【TechWeb】移动DRAM合约价的持续攀升,正在悄然改变智能手机厂商的物料策略——越来越多厂商开始转向成本更低的翻新内存(即重新植球内存),这一现象在入门级与平价机型上表现尤为突出。行业研究预测,翻新内存在智能手机市场的渗透率有望在2026年达到3%~4%,并在2027年进一步升至7%~9%。从当前市场来看,流通的

    来源 腾讯网
  12. 苹果AI掉队焦虑:特努斯催费德里吉重做软件路线图

    【TechWeb】由于成本上涨剥夺了安卓手机的价格优势,苹果对安卓平台的侵蚀已不再担忧,真正危险的敌人换成了那些AI大厂。iOS 27.3版Siri虽能实现更多自动化任务,但与最强大的智能体相比仍相去甚远。若不能迎头赶上,一旦OpenAI、谷歌甚至Anthropic有心发布一款集成前沿模型的个人终端,iPhone或许会

    来源 腾讯网
  13. 中期选举后美股怎么走:小布什2006年的答案

    东吴证券认为,当前美股或重演2006年“牛尾”陷阱,整体抄底需谨慎。潜在建设暂停或影响美国2028年约30%新增数据中心容量,CoreWeave信用违约互换利差飙升至1289基点印证融资风险。上游硬件盈利承压。真正的投资机会正向下游转移,核心看好能利用高性价比小模型、大幅降低服务成本的To C端AI Agent应用。

    来源 华尔街见闻
  14. Nuvacore成立半年估值167亿:三位芯片老兵要改写硅芯片规则

    10月中旬,据路透社援引两位知情人士报道,成立仅六个月的芯片初创公司Nuvacore,正以约25亿美元,折合人民币约167亿元的估值筹集约2亿美元的资金,用于开发一款面向AI数据中心的新型中央处理器。本轮尚未关闭,估值与金额仍可能变化。 值得注意的是,Nuvacore还无产品、无收入,也没有任何一份性能测试报告,此前已

    来源 AI 行业观察
  15. 事关AI交易走向,硅谷、华尔街热议“黄仁勋绯闻”,马斯克力挺

    黄仁勋婚外情事件持续发酵,红杉合伙人Maguire力挺黄仁勋,马斯克转发称“我同意”。Bill Ackman表示,黄仁勋是人,都会犯错。特朗普称愿带黄仁勋出访亚洲。散户看戏表示,“贝佐斯有过婚外情,比尔·盖茨有过婚外情,马斯克也有过婚外情”,但都没影响公司。但华尔街担心黄仁勋会辞职,“很多基金经理将在未来几周减持英伟达

    来源 华尔街见闻
  16. OpenAI融资110亿美元:估值1.25万亿,总额或达200亿

    根据TechCrunch最新报道,OpenAI在新一轮融资中已成功筹集110亿美元,使其估值达到1.25万亿美元。知情人士透露,这笔资金属于一轮尚未最终完成的更大规模融资计划的一部分,预计在未来几周内全部落定,最终总额有望达到200亿美元左右。 此前在9月下旬,市场曾传出OpenAI计划筹集300亿美元的目标,目前的实

    来源 AI 开发者社区
  17. 成立仅6个月,估值167亿

    10月中旬,据路透社援引两位知情人士报道,成立仅六个月的芯片初创公司Nuvacore,正以约25亿美元,折合人民币约167亿元的估值筹集约2亿美元的资金,用于开发一款面向AI数据中心的新型中央处理器。本轮尚未关闭,估值与金额仍可能变化。值得注意的是,Nuvacore还无产品、无收入,也没有任何一份性能测试报告,此前已完

    来源 腾讯网
向下滚动自动加载更多