

西部证券:美中期选举落定,AI“东升西落”窗口开启?
西部证券认为,美国中期选举民主党大胜,引发美债利率与美元走弱,美AI数据中心建设受阻与利益分配矛盾使海外AI面临降速预期。相比之下,国内大厂资本开支基数较低、融资成本显著更优,中美AI开启“东升西落”叙事窗口。
民主党在美国中期选举中拿下大胜,一连串海外"输入型风险"随之兑现,全球资产定价的参照系也在悄悄换轨。
西部证券曹柳龙团队给出的判断是:中选结果落定后,市场对美国AI数据中心(AIDC)建设进度受拖累的担心明显升温,加上美伊关系有望缓和,美债利率和美元一起走软。民主党这次胜选主打的议题——结束美伊冲突、放慢AIDC建设——都指向中期弱美元,年末临时拨款到期、明年初债务上限再起博弈,又把这个窗口进一步加固。
海外AI降速预期背后,其实是科技公司和民众、政府之间更深一层的利益分配矛盾,这种结构性问题短期消不掉。对照之下,国内大厂资本开支基数低、融资成本又明显占优,中美AI产业正悄悄打开"东升西落"的叙事窗口。西部证券这份研报据此继续维持战略看多港股互联网。
中选落地,"输入型风险"开始兑现
美国中期选举民主党大胜之后,此前市场提醒过的海外输入型风险进入逐步演绎阶段。美国市场担心AIDC建设节奏被打乱,美伊关系缓和的预期也在升温,美债利率与美元因此同步承压。
选举结束不代表海外波动就此消停。民主党胜选后表态要重点审查数据中心项目,眼下还停留在情绪发酵阶段,后面仍有反复。何况当前还在加息周期里,海外市场的波动不能小看。
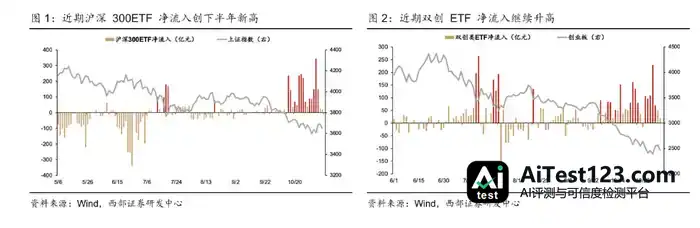
对A股来说,外部输入性风险还在,但底部区域正慢慢清晰。政策端的呵护明显加码——11月6日,国务院总理李强主持召开国常会,明确要求"完善资本市场稳市机制,增强股市内在稳定性,促进资本市场平稳健康发展";11月3日提请全国人大常委会审议的《国务院关于金融工作情况的报告》也重申了相关表述。另一边,宽基ETF持续大额净流入,给底部添了支撑——主要宽基ETF从9月28日到11月6日已连续25个交易日净流入,按沪深300和双创ETF口径累计超过4149亿元,沪深300 ETF的日均净流入近期还创下下半年新高。

民主党胜选强化弱美元中期趋势
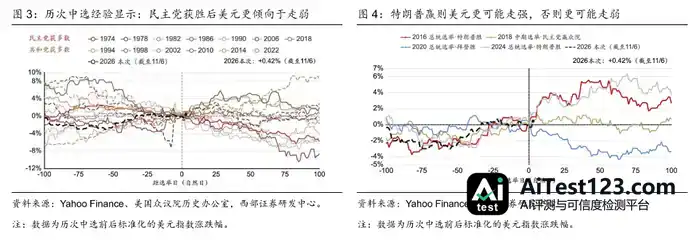
比短期波动更该盯的是中期趋势。从历史经验看,民主党赢下中期选举后,美元往往偏弱;共和党赢了,美元则往往偏强。过去几轮跟特朗普执政或参选相关的选举结果,也印证了这条规律。
逻辑上也站得住。支撑民主党胜选的两大核心议题——终结美伊冲突、延缓AIDC建设——都是压低美元的因素,油价近期已经开始反映地缘降温的预期。另外,民主党更愿意在医疗、教育等福利领域多花钱,财政压力会进一步加大,市场对美国财政能不能持续下去的担忧也会跟着起来。
时间上,12月11日临时拨款到期,以及预计2027年一季度前后的政府债务上限问题,都值得重点盯。债务上限大概率最后还是能解决,但两党来回拉锯的过程,可能正好造出一个"弱美元"的交易窗口。
AIDC建设放缓:表面是选票,底层是税收
这一轮AI数据中心建设预期降温,民众不满只是表面,更深一层的矛盾在财政利益分配结构失衡。
美国企业税前利润占GDP的比重已经刷出历史新高,可企业所得税收入却从之前的高点快速滑到约3800亿美元,明显低于国会预算办公室(CBO)年初的预测路径。数据中心投资能享受一次性税前扣除,是造成这一落差的重要原因之一——企业当期花得越多,应税利润就越少,政府实际收到的税收随之承压。说白了,AI基础设施建设的收益归科技大公司,社会成本和税收损失却由民众和政府一起扛。

民主党借中选切入,核心逻辑是完成利益重新分配,而不是把AI建设本身叫停。短期内,这一变化大概率给数据中心建设进度带来节奏性扰动。苗头已经能看到:2026年数据中心相关限制性法案的数量占比明显上升。后面有三个关键观察点:2026年12月10日发布的ERCOT报告、2027年1月12日州议会开幕后的相关立法动向,以及1月19日新州长就职后的行政措施。
中美AI迎来"东升西落"叙事窗口
海外AI被质疑降速,客观上给了国产AI重讲"东升西落"叙事的机会,关键差异在资本开支压力和融资成本这两处。
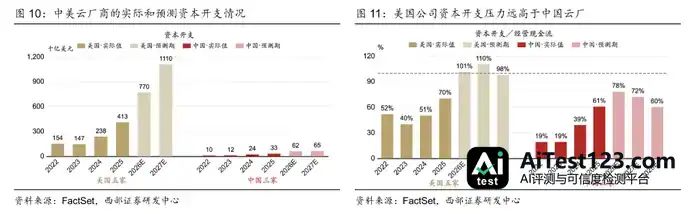
资本开支上,国内大厂的绝对基数明显低于海外云厂,降速压力相对小。数据显示,2026年美国云厂资本开支普遍超过经营现金流,2027年预计还会更糟;国内云厂2027年则预计转好。
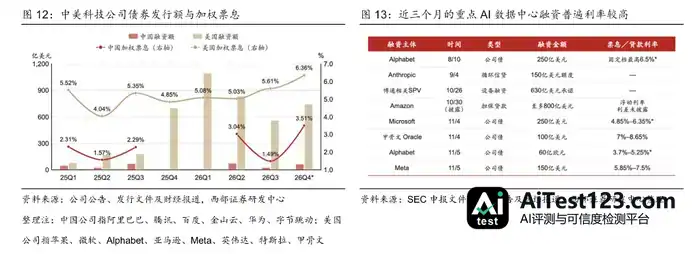
融资成本上,中美云厂的差距尤其大。国内头部云厂集团以人民币融资为主,成本明显偏低——以阿里巴巴为例,截至2026年3月,其人民币计价的短期、长期银行借款加权平均利率分别只有1.5%和2.5%。海外那边,高息美元债务已成制约AIDC扩张的重要约束:甲骨文2026年11月新发债券票息高达7%至8.65%,CoreWeave普通债券票息落在8.5%至9.75%区间。
这种结构性差异,让国内AI产业链的抗风险能力相对更强,增长预期也更稳。
战略配置窗口:维持看多港股互联网
西部证券这份报告认为,海外输入型风险扰动全球风险偏好的同时,也打开了国产"弯道超车"的叙事窗口,中选后美元阶段性走弱这段时间,正好是港股互联网战略增配的机会。
报告按三条主线梳理配置:
地产与消费:如果海外流动性出现拐点、外部环境转好,国内一系列财政政策有望加快落地,托住房价、修复居民部门资产负债表。报告认为,届时部分地产股可能有兩倍或以上的修复空间,消费行业有望走出"消费核心资产牛"。
港股互联网这块,海外一旦爆发流动性冲击,港股大概率跟着明显回调;反过来,若海外流动性出现拐点,估值重估就有望到来——2020年3月美联储启动QE之后,港股涨幅超过170%。国产算力链在自主可控背景下,也有望同步修复。
黄金与有色方面,海外流动性冲击真落地,相关品种会阶段性承压;一旦流动性拐点显现,“商品超级周期”的说法有望重新回来。












