

野村:民主党"蓝色浪潮"或拖慢美国数据中心,中国AI反成赢家
野村认为,“蓝色浪潮”将通过监管收紧拖慢美国数据中心建设,进而压低全球AI芯片价格、缓解中国企业获取高端GPU和HBM的难度,整体利好中国AI经济。摩根士丹利则强调,选举不带来中美缓和,更看好兼具政策供需双重支撑的中国“自主可控”AI主题,而非依赖全球资本开支的出口链标的。
美国民主党在中期选举中拿下国会两院,市场开始担心美国数据中心建设的前景。不过野村证券的判断是,这场政治变局对中国AI经济的净影响,很可能偏正面。
据追风交易台消息,野村经济学家Ting Lu和Jing Wang在11月6日的报告里写道,民主党"蓝色浪潮"会通过加码监管、压住电价等方式放慢美国数据中心扩张,全球AI芯片价格随之下行,中国企业获取高端芯片的压力也会减轻。报告的原话是:"我们预计中国AI经济整体将从美国的蓝色浪潮中显著受益。"市场反应已经给出信号:选举结果出来后两个交易日内,纳斯达克综合指数在第二个交易日单日跌5.5%,为18个月来最大单日跌幅;费城半导体指数(SOX)两日累计下挫近15%;英伟达两日合计跌约12%,美光科技跌约24%;SK海力士和三星电子在韩国KOSPI市场分别下跌9.5%和7.5%,并触发自动熔断机制。
摩根士丹利同期发布的报告则提醒,民主党掌控国会不等于中美关系真的缓和,变化在于政策可预期性提高。AI投资策略上,这家投行更看好中国"自主可控"方向,而不是跟着全球AI资本开支走的出口链标的。
美国数据中心建设:监管收紧,扩张受阻
选举结果带来的直接影响,是美国数据中心建设要面对更紧的政策约束。按野村的说法,民主党在多个数据中心建设关键州拿下州长位置,新领导层在竞选期间集中强调消费者电费负担、能源可负担性和企业问责。这样一来,数据中心开发商没法再把电网升级、输电扩容和新增发电的资本成本摊给居民用户,账要自己扛。
野村还提到,更严的市政监管、早期选址阶段不得签保密协议、强制采购清洁能源等要求,会取代过去那种快速工业开发的路子。报告写道:"一个新建超大规模数据中心从选址到并网所需的时间,将大幅延长。"
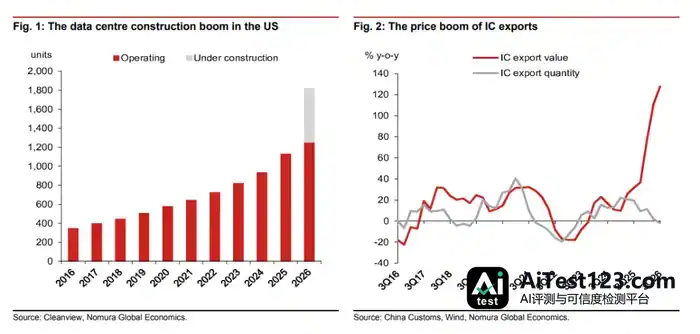
眼下美国数据中心的盘子不小。Cleanview追踪数据显示,全美有逾4500个数据中心,分布在超过1500个园区,其中约1418个已投入运营,564个在建,另有2555个处于规划阶段。商业地产公司Cushman & Wakefield的数据则显示,在建容量已到创纪录的37.7吉瓦,规划管线更高达285吉瓦。
芯片价格下行:中国数据中心的意外红利?
美国数据中心建设降温,对中国来说,最直接的一个好处就是AI芯片的采购难度有所缓解,价格上的压力也随之减轻。野村表示:"美国云巨头此前大举扩建数据中心,把全球GPU、HBM和先进逻辑芯片的产能大量囤积起来,导致全球供应趋紧,也让受限硬件在黑市和二级渠道的溢价被抬高。"
美国数据中心资本开支一旦降温,这个局面就会松动。野村认为,中国AI企业、云服务商和科研机构通过中间贸易枢纽拿GPU、HBM模组和先进封装材料,会更方便、成本也更低。分析师提到,美国数据中心建设高峰期,亚洲物流枢纽的先进GPU和HBM模组灰市溢价常常达到标价的200%至300%;西方需求降下来之后,"这些投机性溢价可能大幅崩塌,使中国买家能够以更合理的价格获取计算硬件"。
基础设施这边,中国正在推进国家牵头的全国AI数据中心网络,第十五个五年规划打算投入约2万亿元人民币(约2950亿美元),目标到2028年把分散的区域算力设施并成一张统一互联的网络,主要交给中国移动、中国电信等国有电信巨头运营。美国电网建设常碰上地方阻力,中国走的是另一条路:依托"东数西算"工程,由国家电网统一协调,贵州、内蒙古、甘肃、宁夏等西部算力枢纽能直接用上低成本可再生能源供电,不用处理居民电价纠纷,也不用排电网并网的队。
摩根士丹利:看好中国本土化和"自给自足"主题
摩根士丹利的同期报告给上面这套逻辑补了个视角,但口气更谨慎。策略师Laura Wang和Vicky Wu认为,民主党控制国会不该被看成中美关系实质缓和。"我们认为战略竞争和地缘政治不确定性将持续存在。"
在策略师看来,这次选举可能带来的正面影响,是政策约束让可预期性上升。国会形成制衡后,大规模单边政策转向更难推,关税反复升级成为主要双边政策工具的概率也会下降。
该行提出,中国AI交易要分两类看:一类是全球AI供应链的贝塔敞口,比如光收发器,主要跟着全球AI资本支出和美国政策审查走;另一类是中国本土化和自给自足主题。"我们更倾向于自给自足交易——它在中国国家政策优先级的框架下,同时享有供给和需求支持。"摩根士丹利认为,两党持续的对华技术竞争,只会让中国在半导体、算力、电力设备和国内AI基础设施上更坚定地走技术自立路线。
摩根士丹利还提到,2026年上半年市场过度集中在AI交易上,相比之下当前中国股市的机会更均衡,涉及消费及工业出口商、油价敏感的下游行业、医疗健康/生物科技以及绿色能源板块。报告同时提示,中国股市估值目前处在历史绝对低位附近约10%的区间,各路资金近期已明显加大A股买入力度。








