

数据中心风暴席卷华尔街:150亿美元贷款受阻,科技股两天内剧烈反转
AI 继续向前,资本开支可能已到转折点

图片由AI生成
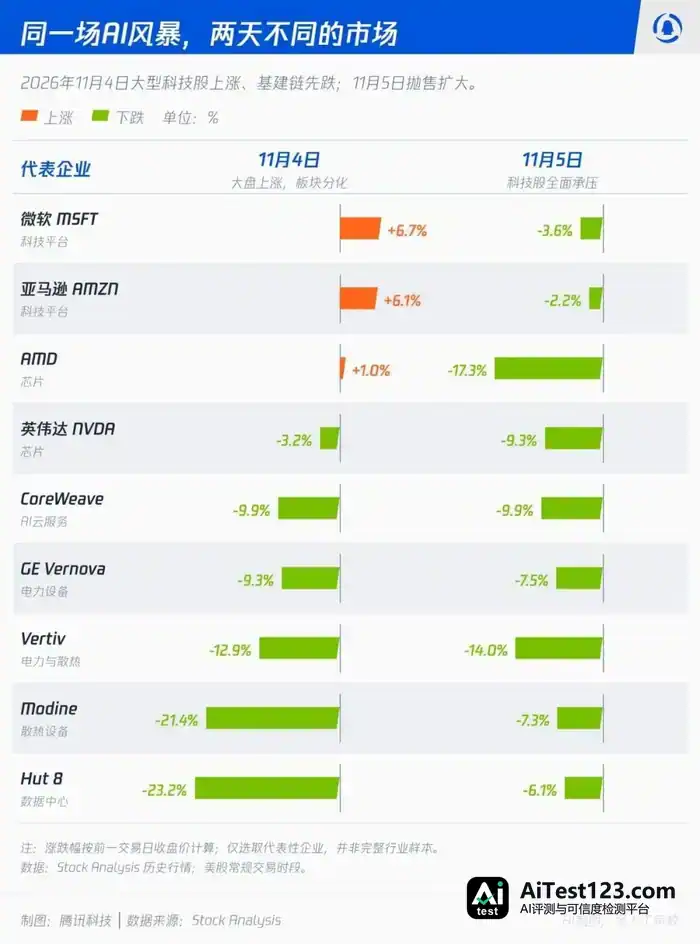
华尔街上短短两天就经历了一轮急转。美国当地时间11月4日,道琼斯指数涨约3%,标普500涨1.6%,纳斯达克涨1.4%;微软和亚马逊分别上涨6.7%和6.1%,大型科技股拉动市场走出一波美国中期选举后的反弹。
不过大盘上涨的同时,AI基础设施板块已在明显被抛售:数据中心开发商Hut 8暴跌23.2%,散热设备商Modine下跌21.4%,电力与散热设备商Vertiv下跌12.9%,AI云服务商CoreWeave下跌9.9%。
仅过一天,抛售就迅速扩散。11月5日,纳斯达克指数暴跌5.5%,标普500下跌4.4%,费城半导体指数下跌约12%;AMD下跌17.3%,英伟达下跌9.3%,存储芯片和AI服务器相关股票普遍重挫。
其实这场风暴比大盘暴跌早一天出现。11月4日,大型科技股的上涨盖住了AI基础设施板块的集体下跌;到11月5日,市场对数据中心建设和未来资本开支的担忧进一步扩散,最终变成科技股的全面抛售。
暴跌选在了一个微妙的时间点。美国中期选举后,民主党拿下国会两院控制权,并在得州、佐治亚州等数据中心建设重镇取得重要选举胜利。地方选民对数据中心用电、用水和居民成本的反对,开始转化成更具体的政策风险。
同期,华尔街研究机构Citrini Research发布新报告《The End of the Trade (as we know it)》,认为过去三年推动AI相关股票普遍上涨的投资逻辑,已经走到转折阶段。
Citrini并不怀疑AI需求会继续增长,它质疑的是:那些过去从AI资本开支扩张中获益最大的公司,还能不能维持此前的股价表现。
一场围绕数据中心的风暴,开始从地方政策传向金融市场,并改变投资者对整个AI产业链的预期。
01、150亿美元贷款
这轮抛售最直接的触发因素,是投资者重新评估美国数据中心的建设前景。过去几年数据中心需求持续增长,电力、土地和并网资源越来越稀缺,在资本市场眼中,这些瓶颈一度成了新的投资机会,拥有电力资源、建设能力和散热技术的企业纷纷拿到更高估值。
美国中期选举之后,投资者担心地方政府可能要求数据中心多承担电网建设费用、清洁能源投入和社区补偿,项目审批时间也可能被拉长。
按照UBS的估算,2028年美国计划新增的数据中心产能里,大约30%恐怕会撞上建设层面的限制。高盛的判断是,可能被政策卡住的州合起来占全美规划数据中心产能的约45%,得州在其中占了不小份额。
这种风险敞口已经在具体融资交易中显现。10月28日,彭博社披露,一项与Anthropic相关、位于美国得州Hubbard的数据中心融资遇到障碍。
摩根士丹利牵头的银行团已经为这个项目筹到约150亿美元贷款。得州那边停掉了一部分新项目建设、要评估电网风险,银行于是把原本打算卖给债券投资者的部分债务往后推了。这么一来,银行攥着相关风险资产的时间就比原计划拉长了。
这笔150亿美元贷款并非Anthropic直接发行的债券,但在这样的敏感时期,它形成了一条恐慌传导链:数据中心建设延期,可能推迟后续设备采购与租赁收入;如果融资安排无法按计划推进,银行和项目投资者还得重新承担资金成本。
Citrini的看法是,过去给AI基础设施建设输血的资金环境已经在变。大科技公司现金流和信用资质都硬,融资还撑得住;可那些背后没有超大规模云厂商兜底的新兴AI云服务商,融资上多半要承受更大压力。
早先的玩法是,AI数据中心运营商先签下长期算力合同拿到融资,再借钱买GPU、盖机房,客户未来要采购多少算力,成了金融机构给项目算账的关键依据。眼下,这些长期合同过去被市场当成未来收入的保障,却要同时接受融资条件和实际建设进度的检验。
02、越往上游,跌得越凶?
11月4日和5日两天里市场上演的反转,也把AI产业内部一层很特别的经济关系摆到了台面上。
11月4日当天,美国大型科技股整体走高。投资者的想法是,假如往后数据中心的扩张脚步放慢,微软、亚马逊、谷歌这些公司或许会压缩资本支出,自由现金流的压力随之减轻。这未必是坏消息。
对那些云业务成熟、手头已经攒下大量算力资源的公司而言,新增产能建得慢一些,反而可能让现有资源变得更稀缺、更值钱。
可换到数据中心开发商、芯片厂商和设备供应商的立场上看,一家科技巨头砍掉100亿美元的数据中心建设支出,就意味着这100亿美元对应的芯片、服务器、光通信和电力设备订单要往后推,甚至还可能带出一连串反应。
这也就解释了为什么11月4日大盘在涨,AI基础设施类股票却已经先行下挫。仅过一天,市场又开始担心:建设放缓要是持续下去,大型云厂商未来的服务能力和收入增长最终会不会也被拖住。恐慌情绪和抛售盘就这样扩散开来。
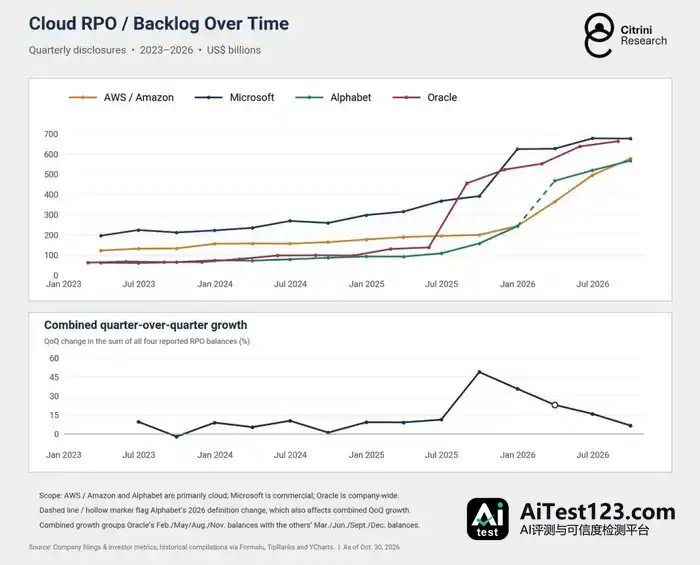
图:2025年下半年以来,这四家公司的剩余履约义务规模明显膨胀,不过Citrini指出,其季度增速已回落到近年来的偏低水平,说明合同积压规模扩张的节奏在放慢。
最先挨打的是那些高度依赖外部融资的数据中心开发商和新兴AI云服务商。
11月5日,CoreWeave股价跌了约10%,Nebius跌了约15%。更引人注意的是,CoreWeave五年期信用违约互换的利差冲上纪录高位,说明市场对其信用风险的忧虑也在加重。
压力接着传导到了半导体和存储行业。
AMD单日下挫17.3%,英伟达跌9.3%;闪迪跌约22%,美光与西部数据的跌幅都超过17%。
这几家公司的业务结构和盈利能力差别很大,但有一个问题它们都得面对:2027年至2028年,AI基础设施投入还能不能保持此前预期的增速?
电力和散热设备企业同样没能躲过,GE Vernova在11月5日跌了7.5%,而前一天它已经跌了约9.3%。

图:GE Vernova位于美国南卡罗来纳州Greenville的燃气轮机制造设施。AI数据中心扩张拉动了电力设备需求,建设计划一旦变化,供应商的未来订单预期也可能受到牵动。
资本市场买卖的从来都是未来,而未来比现在和过去更容易拨动市场那根敏感的神经。
所以这轮调整出现了明显的分化:对融资条件和新建项目依赖程度越高的公司,越容易挨冲击;手里有现成产能、成熟业务现金流和多元客户的企业,理论上缓冲能力更强。
当然,政策和建设方面的风险只是触发因素之一。前期估值偏高、科技股持仓集中、企业财报表现分化,再加上宏观资金减仓,这几股力量一起把跌幅放大了。
03、华尔街分歧:AI交易已经结束,还是市场反应过头?
11月4日,Citrini Research在最新《State of the Themes》报告中给出的判断是,过去那套熟悉的AI基础设施投资方式,最乐观的阶段或许已经过去了。
这家机构从2023年起就围绕AI等长期主题搭建投资组合,曾靠持有受益于技术革命的公司拿到不错的收益。但它现在表示,眼下市场环境跟三年前已大不一样。
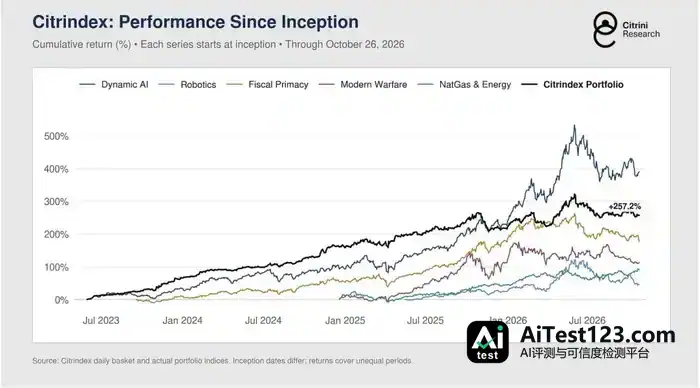
图:Citrini Research旗下投资组合及五大主题策略自成立以来的累计收益表现。截至2026年10月26日,Citrindex实际投资组合累计收益率为257.2%,其中AI主题策略一度超过500%,之后明显回落。
2023年时,英伟达等企业的估值还相对便宜,AI投资也刚起步。投资者只要找到能沾上算力需求增长的企业,就有机会分享整个行业扩张的红利。而如今许多股票的估值里,已经装进了对2030年市场规模的乐观预测。
Citrini估算,AI生态的年化收入至少要达到2000亿美元,而大型云厂商的年化资本开支正朝着1万亿美元逼近。
资本开支若继续快速扩张,模型公司和应用企业的收入就得进一步增长,才能撑起整条产业链的投资回报。
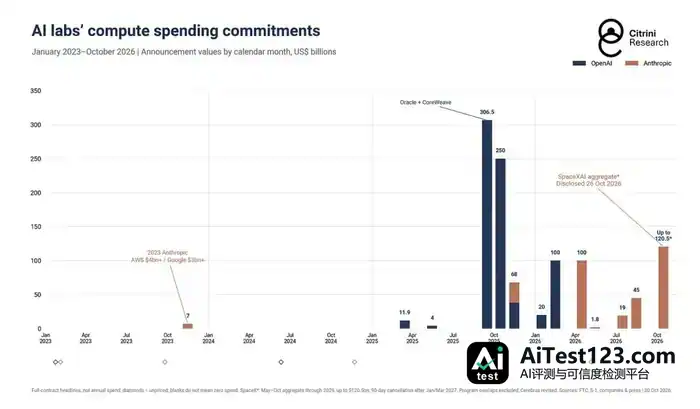
Citrini Research统计了2023年1月至2026年10月OpenAI与Anthropic的算力采购承诺公告金额。数据显示,2025年下半年以来,这两家公司披露的大额算力合同明显增多:OpenAI单月公告金额最高冲到3065亿美元,Anthropic在2026年10月披露的相关承诺最高达到1205亿美元。
Citrini的判断是,AI资本开支的增速可能已接近顶点。基于这一判断,该机构开始调整投资组合,从广泛持有高贝塔AI股票,转向更看重公司质量的相对价值策略和配对交易。
华尔街的看法并不统一。长期看多科技股的Dan Ives也承认,数据中心建设面临的监管和审批压力,可能让未来资本开支的增长提前见顶。不过他依然看好AI需求,只是觉得部分半导体股票的调整还没走完。
Fundstrat的Tom Lee态度相对乐观。在他看来,地方政府需要数据中心带来的税收、就业和投资,最终或许会通过提高建设条件与科技公司达成妥协。市场对政策冲击的定价可能过头了,科技股还有不小的反弹空间。
高盛11月5日的交易观察显示,一些机构投资者在选举前减了股票仓位,以应对不确定风险;11月4日上涨后又重新入场,可第二天市场一转弱就迅速卖出。
高盛认为,周四主要的抛售压力来自宏观交易产品,并非单纯的个股卖盘。
野村的一份盘中估算显示,杠杆ETF可能需要在收盘前卖出约470亿美元股票进行再平衡,涉及的品种主要是科技和AI相关产品。
这样一来,11月5日的股价跌幅里可能同时包含两件事:投资者对AI长期回报的重新评估,以及集中减仓带来的短期交易冲击。
不过,一个交易日的暴跌,还不足以证明整个AI产业的增长逻辑已经失效。
腾讯科技方面接到一位投资者的说法:“AI才刚起步,这股趋势拦不住。眼下反应和冲击这么剧烈,多数人都没回过神,懵之下做出的举动也偏怪,波动才会这么大。”
04、下一次反转,需要什么条件?
一场股市暴跌不会让AI产业的资本开支立刻停下,现有项目的建设周期可能持续数年。
股票市场对未来投资增速的调整,往往早于企业财务报表中的变化。即便2028年的部分建设计划推迟,2027年已经开工的项目仍可能继续拉动芯片、服务器和电力设备需求。
短期市场也不是没有反弹条件。11月5日尾盘,高盛已经观察到部分投资者重新关注英伟达、台积电、微软和CoreWeave。此前因集中减仓而被放大的抛售,可能在资金压力缓解后较快修复。
但技术性反弹和行业投资逻辑的真正修复完全是两回事。如此剧烈的波动说明,市场已经开始怀疑甚至否定旧的逻辑。
接下来有几个指标需要密切关注。首先是AI收入增长。模型公司、云服务商和企业应用能否维持较高增速,并逐步改善经营现金流,将决定巨额算力投资能否拿到长期回报。这是源头。
其次是数据中心交付。美国地方政府是否真的收紧审批,规划产能有多少能按时建成,将影响2027年至2028年的实际设备采购需求。
再看信用市场。AI基础设施建设能不能持续拿到钱,要看两件事:大科技公司还能不能以合理成本融到资,新兴云服务商的债券、贷款和信用利差稳不稳。
报告结尾,Citrini把当前阶段形容为一段尾声,市场的节奏和调性正在改变。
这或许是理解这场暴跌更准确的方式。
一家公司的资本开支,就是另一家公司的收入。过去这条关系推动整条产业链共同上涨,如今情况不同了,市场在交易风险沿着同一条链条传递,共同下跌。
但未来,万亿美元的投资,总需要一个结局来收场。








