苹果Q4营收1145亿美元创新高,内存涨价压住下一季毛利率
未来的成本压力有点大。
苹果这份财报的数字很好看:营收1145亿美元、同比增长12%,净利润307亿美元、同比增长12%,iPhone收入575.8亿美元、同比增长17.5%,营收和利润都刷新了纪录。
这也是约翰·特努斯出任苹果CEO之后交出的第一份财报,起步算得上顺利。
不过市场没给面子。财报发布后,苹果股价盘后一度跌了近3%。问题不在收入端,而在接下来的成本压力。
苹果对下一季度的毛利率指引只有45%—46%,比本季度的47.9%要低。管理层说得也直接:眼下的内存价格处在“前所未有”的水平。
一家向来以供应链管理见长的科技巨头,如今也替内存犯愁,这背后显然不只是某一家公司的成本账。
iPhone依然能打,但苹果的增长也有新考题
先看财报本身。1145亿美元营收、307亿美元净利润,同比都涨了12%。以苹果这样的体量还能保持双位数增长,经营基本盘够稳。
真正扛起这份成绩的还是iPhone。本季度iPhone收入575.8亿美元,同比增长17.5%。全球智能手机市场增长并不轻松,苹果的产品号召力依然很强。
分区域看并不齐整:大中华区收入175.39亿美元、同比增长21%,表现有改善,但仍低于部分市场预期;日本市场同比下降1.4%。中国市场的反弹,还不能直接当成全面复苏来理解。
另外,iPhone Duo的产能爬坡,给了苹果在成熟智能手机市场里找新增空间的机会。不过节点AI认为,现在真正该看的,已经不是苹果还能卖多少部手机,而是卖完之后能留下多少利润。
因为成本压力正在逼近。
330亿美元采购承诺,苹果也开始为内存发愁
这次财报里最该盯的是内存。特努斯在财报电话会上说,当前内存价格处于前所未有的水平,预计未来一段时间采购成本还会继续承压。
苹果同时披露,2026年6月到9月,公司的制造采购义务增加了330亿美元。这330亿美元并不等于苹果额外掏出去的内存采购费,而是制造采购承诺的增加。可这个数字仍放出一个信号:苹果正在加大供应链资源的锁定力度。
为什么?
答案绕不开AI。
前几年谈起AI产业,大家盯得最紧的是GPU、英伟达和算力中心。其实AI数据中心要的不只是大量GPU,高带宽内存、服务器DRAM这类存储资源同样得海量供应。
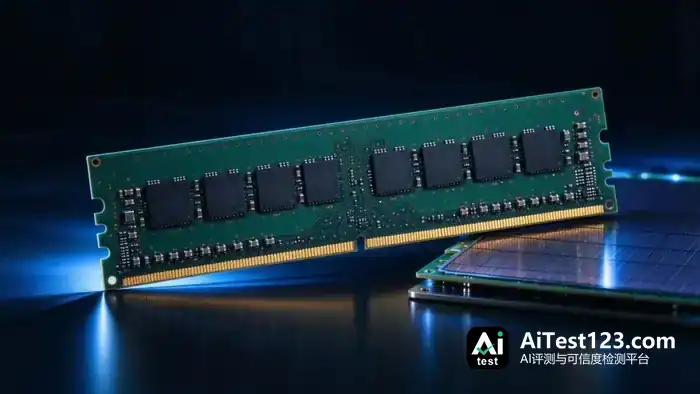
大模型训练和推理的需求往上走,存储资源在AI基础设施里的分量就越来越重。麻烦在于,存储厂商的产能和资本开支都有上限。资源一旦更多流向附加值更高的AI存储产品,传统服务器、PC和消费电子要用的内存,就可能被供给挤出去。
于是就出现了这么个局面:AI公司抢算力,手机厂商抢内存,消费者可能得为更贵的成本掏钱。
苹果手里当然有牌。跟供应商长期合作、提前采购、库存管理,再加上采购量摆在那里,都能帮它把成本压力缓一缓。可这些手段只能缓解,变不出产能来。
节点AI的看法是,这轮内存涨价真正该警惕的,是它正在改写消费电子行业原来那套成本结构。以往大家更在意芯片性能和产品创新,如今基础元器件的供应和价格,照样可能成为左右企业利润的关键因素。
苹果毛利率承压,消费者会不会成为最后买单的人?
市场为什么对苹果这份漂亮成绩单反应冷淡?因为资本市场盯的不光是过去一个季度赚了多少,更在意往后还能赚多少。
本季度苹果毛利率做到47.9%,可下一季度的指引已经掉到45%—46%。
还有个细节:本季度毛利率受了关税退款等因素的正面拉动。把这部分影响拿掉,苹果实际承受的成本压力会更明显。
内存涨价摆在面前,苹果无非几条路。一是自己扛下成本,接受毛利率下滑;二是产品提价,把一部分压力转给消费者;三是接着优化供应链,靠规模采购和产品组合调整,尽量把成本影响压下去。
每条路都有代价。涨价可能拖累销量,不涨价就得牺牲利润率。苹果这种高端品牌,消费者对价格的容忍度相对高一些,但也不是没有底线。
更要紧的是,这个问题不只落在苹果头上。PC厂商、安卓手机厂商、平板电脑厂商,都可能撞上类似的成本压力。
品牌溢价不够、议价能力偏弱的厂商,日子甚至可能更难过。苹果还能靠品牌和规模消化掉一部分成本,别的企业未必有这条件。
这么看,苹果的财报其实给整个消费电子行业提了个醒:AI带来的产业变化,不只是算力公司的故事,它正顺着供应链往下一环一环传。
最后的话
我不觉得这份财报说明苹果出了什么大问题。反过来看,iPhone的增长、利润规模还有产品创新能力,都表明苹果的经营韧性依然很强。
但它也照出一个新现实:AI产业扩张得这么快,正在改变全球半导体产业链的资源分配。
以往聊起AI,大家盯的多是谁家GPU更强、谁家的大模型更领先。
如今情况变了。内存这类基础元器件,也成了左右科技巨头利润的关键因素。AI巨头在抢算力,存储厂商在扩产,手机厂商只能接受更高的内存价格。到头来,为其中一部分成本买单的,很可能还是消费者。
问题也就跟着来了:苹果都开始为内存成本犯愁,你下一部手机,还指望它降价吗?