

英专生掌舵芯德半导体港股上市,市值123.51亿港元
今日,江苏半导体封测企业芯德半导体在港交所挂牌上市。 基于每股8.88港元(约合人民币7.6元)的最终发行价计算,本次芯德半导体IPO的总集资额约为9.46亿港元(约合人民币8.0亿元),在扣除包销佣金及相关发行费用后,该公司通过本次全球发售净筹资约8.82亿港元(约合人民7.5亿元)。 芯德半导体发行价为每股8.88
江苏的半导体封测企业芯德半导体今天正式在港交所挂牌。
最终发行价定为每股8.88港元(约合人民币7.6元),按此计算,芯德半导体此次IPO总集资额约9.46亿港元(约合人民币8.0亿元);扣除包销佣金和发行相关费用后,全球发售净筹资约8.82亿港元(约合人民7.5亿元)。
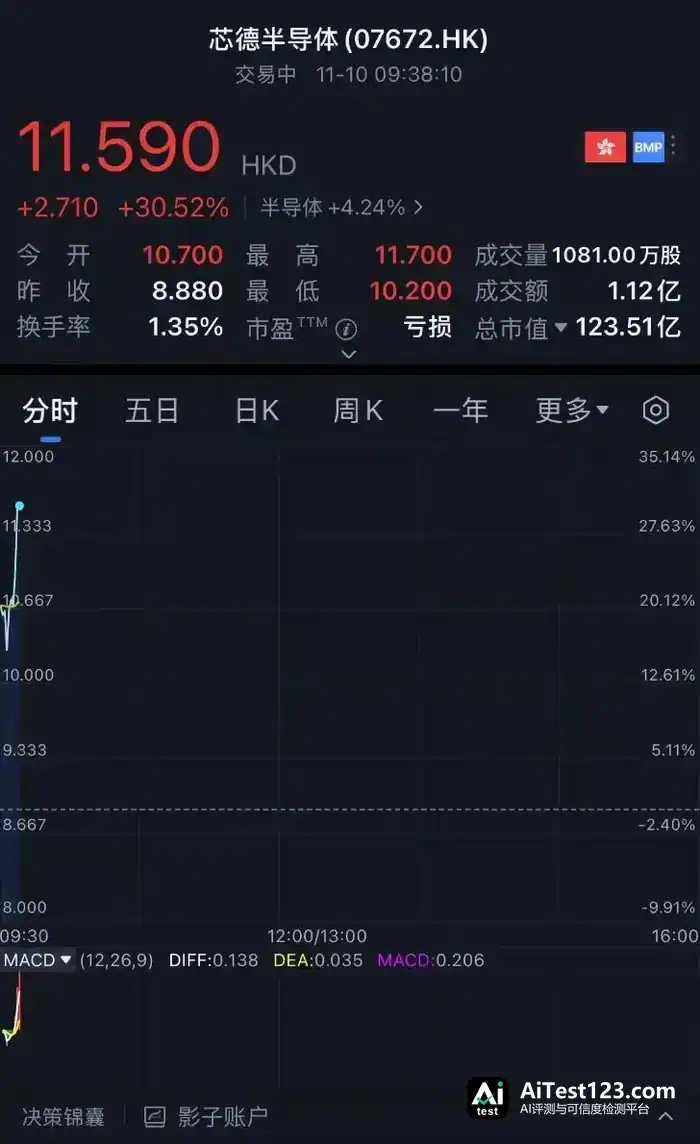
发行价每股8.88港元(约合人民币7.6元),今天开盘报10.70港元(约合人民币9.1元),涨幅20.50%。到今日9:38,股价来到每股11.59港元(约合人民币9.9元),较发行价涨30.52%,总市值123.51亿港元(约合人民币105.1亿元)。
这家公司2020年9月成立,总部设在江苏南京,业务涵盖封装设计、定制化封装产品以及封装产品测试。产品线包括QFN、BGA、LGA、WLP及2.5D/3D等封装类型,下游覆盖消费电子、通信、工业及医疗、汽车电子和数据中心等。
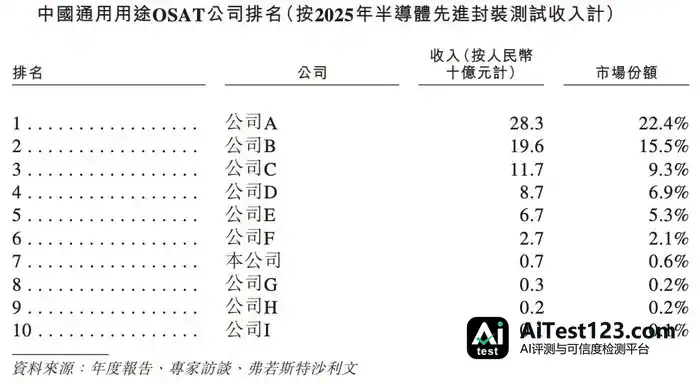
弗若斯特沙利文的资料显示,以2025年半导体先进封装及测试收入衡量,芯德半导体在中国通用用途OSAT公司中排第7,收入约7亿元,市场份额0.6%。
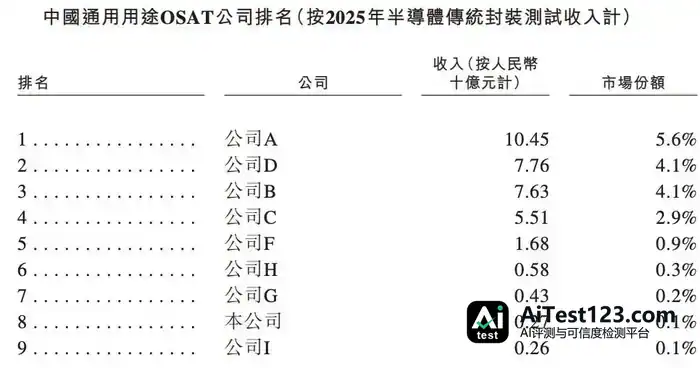
若以2025年半导体传统封装测试收入计算,该公司在中国通用用途OSAT公司中位列第8,收入约2.7亿元,市场份额0.1%。
招股书显示,芯德半导体的股东里有创始团队、地方国资基金、财务投资机构,还有小米、OPPO、联发科相关投资主体。
创始人张国栋是文科出身,职业生涯却一直扎在半导体行业,走出一条跨专业的路。他本科读的是英语专业,毕业后进入长电科技旗下先进封装企业长电先进,在先进封装领域一干多年,从客户工程及技术岗位一路做到董事,直到2020年离职。
这次港股IPO,芯德半导体打算把约69.5%的募集资金投向生产基地建设、新生产线搭建和设备采购。其中约45.7%专门用于扩充2.5D/3D及基板封装能力的设备采购,以支撑先进封装技术开发和产能提升。
另有约17.6%的资金用于增强封装研发能力,其中约8.8%拿来支付研发部门薪水,以及未来五年招募研发技术人员。
01 连续三年亏损,2.5D/3D先进封装尚未实现规模化收入
招股书显示,2023年至2025年芯德半导体收入的复合年增长率为41.0%。
营业收入方面,2023年至2025年分别为5.09亿元、8.27亿元和10.12亿元;2026年前四个月营收3.60亿元,比2025年同期的3.06亿元增长约17.4%。
净利润同期分别约为-3.59亿元、-3.77亿元和-4.83亿元;2026年前四个月期内亏损1.62亿元,与2025年同期的1.64亿元大致相当。
研发开支方面,同期分别为7662.3万元、9376.4万元、8616.6万元,2026年前四个月为2984.6万元。
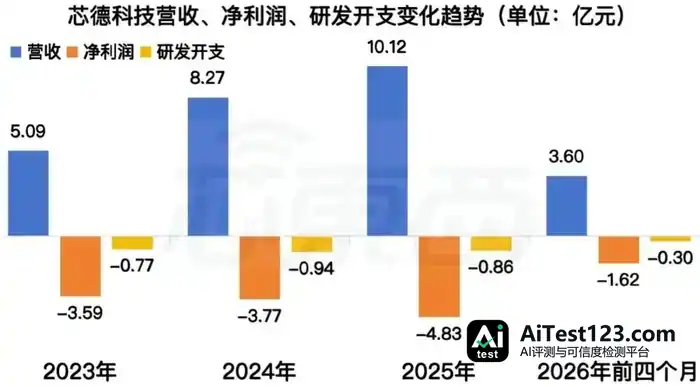
▲芯德半导体营收、净利润、研发开支变化趋势(芯东西制图)
针对不同市场的封装需求,芯德半导体提供多种封装产品,主要有QFN、BGA、LGA、WLP及2.5D/3D。
▲芯德半导体BGA封装产品,图源:芯德半导体官网
分业务看,这五类封装产品的收入都在增长。
2025年QFN营收3.13亿元,占总营收31.1%;2026年前四个月营收1.24亿元,占比升到34.5%,是该公司收入贡献最大的单一封装产品。毛利率从2023年的-37.1%收窄到2025年的-7.0%,2026年前四个月已转正至2.8%。
BGA的营收与QFN接近,2025年进账3.06亿元,占总营收30.3%。毛利率则有反复:2023年至2025年分别为-10.9%、6.7%、-10.9%;2026年前四个月降至-16.3%。招股书解释说,这主要跟市场竞争和客户议价带来的价格压力有关。
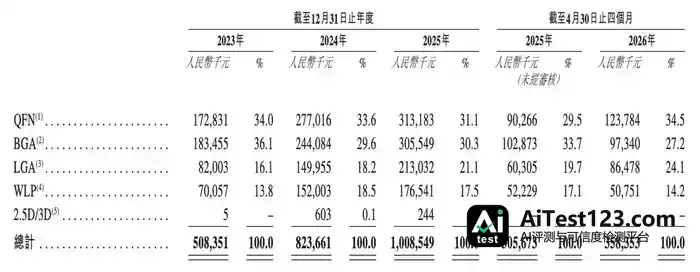
LGA和WLP眼下毛亏比较严重,2026年前四个月毛利率分别为-41.2%和-33.9%。芯德半导体表示,原因是生产基地处于爬坡阶段,产生大量折旧及摊销费用。
2.5D/3D封装产品2025年毛利率虽达100%,但招股书称该业务收入仅24.4万元,主要来自非经常性工程及工程批次,还没有形成规模化商业收入。

按下游应用场景划分,消费电子近几年是芯德半导体最大的收入来源,但占比从2024年的67.8%降到54.3%;通信业务成了新的增长引擎,2023年至2025年收入从1.20亿元增至4.06亿元,增长超过两倍,占比从23.6%提升到40.2%。
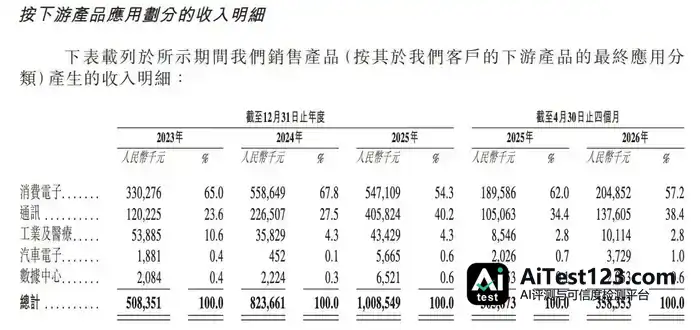
招股书提到,通信基础设施与设备市场的需求在增长,该公司在通信供应链客户中的渗透率也随之提高。
盈利能力上,芯德半导体与国内头部封测厂商差距仍大。2023年至2025年,其综合毛利率依次为-38.4%、-20.1%和-18.0%,毛损幅度虽逐年收窄,但扭亏尚未实现。
同一时期,长电科技综合毛利率为13.65%、13.06%和14.15%,通富微电为11.67%、14.84%和14.59%,华天科技则是8.91%、12.07%和13.26%。
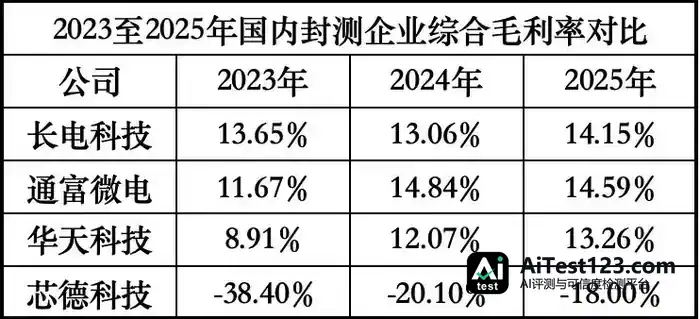
对于毛利率持续为负,招股书给出五方面原因:前期资本投入大、生产设备利用率不足、市场竞争与价格压力、产品收入结构变化,以及新生产设施和新产品正处在爬坡期。
芯德半导体港股招股书显示,截至2026年4月30日,公司研发人员为277人,员工总数为2415人,研发人员占比约11.5%。
技术布局上,芯德半导体围绕CAPiC晶粒及先进封装技术平台展开,搭建起覆盖扇出型封装、硅通孔、玻璃通孔及芯片堆叠等方向的技术体系。该平台包含FOCT-R、FOCT-S、SETiS/RETiS、TMV-POP、TGV-POP及eWLB-F/eWLB-M六类技术,主要服务Chiplet及2.5D/3D先进封装。
到2026年4月30日,芯德半导体在中国拥有225项注册专利,包括发明专利39项、实用新型专利186项,另有3项PCT专利申请,覆盖封装结构、方法、设备及测试系统等关键领域。
02 前五大客户收入占比超50%,集创北方是其客户
芯德半导体的技术与产品应用范围较广,涉及多重通用处理器、高速速算处理器和射频模组等。
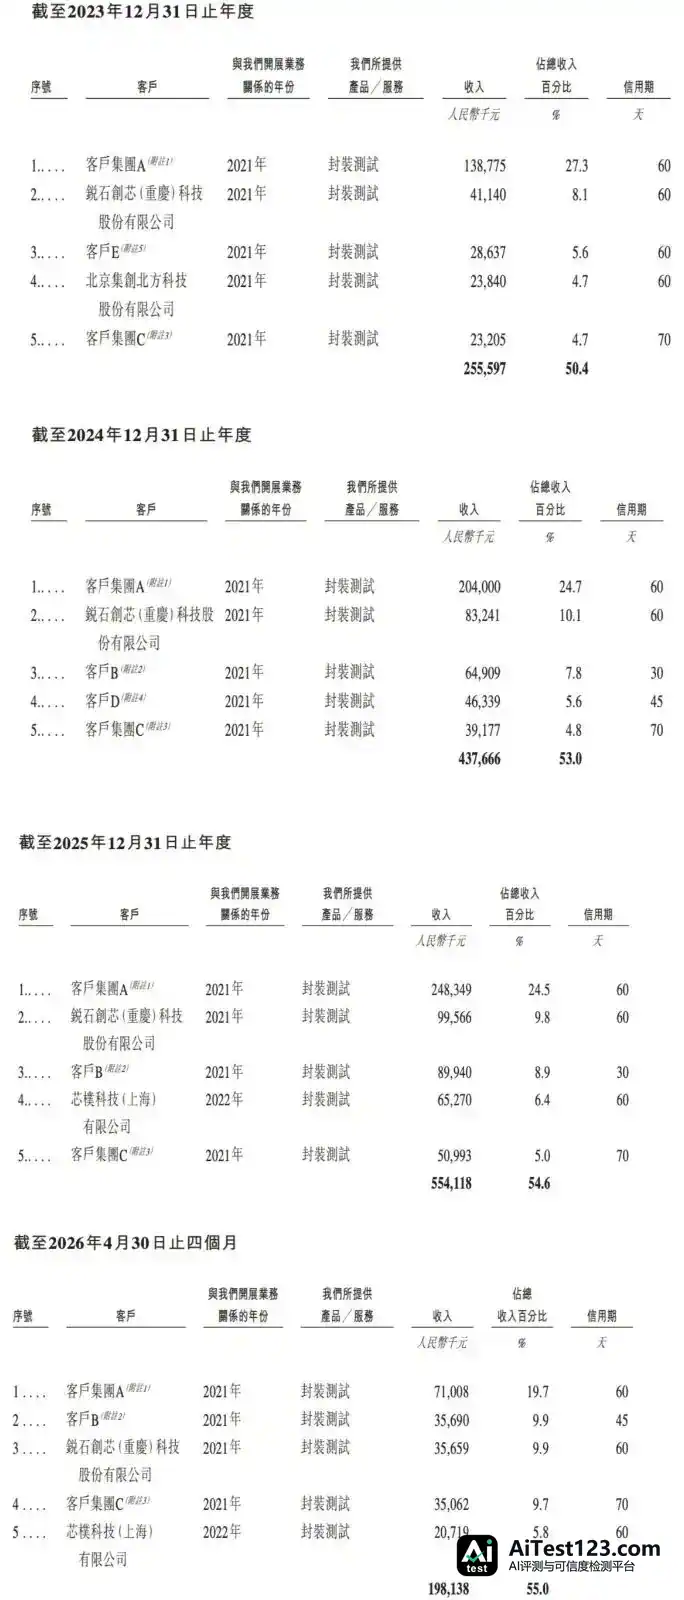
销售上,芯德半导体目前以直销为主,客户多为半导体产业链企业,例如北京显示芯片设计龙头集创北方、重庆射频前端芯片“小巨人”锐石创芯,以及上海通信与芯片设计服务商芯栈科技等。
招股书披露,该公司前五大客户收入占比逐年走高:2023年为50.4%,2025年升至54.6%,2026年前四个月进一步增至55.0%。
客户A于2021年与芯德半导体建立合作,2023年至2025年始终是其第一大客户,收入占比均超过20%。结合招股书与公开信息推测,客户A是上海多媒体SoC芯片公司晶晨半导体。
相比客户端,芯德半导体的供应商集中度更低。招股书显示,2023年至2025年及2026年前四个月,前五大供应商采购额占总采购额的比例分别为30.9%、33.9%、32.2%和32.5%,整体维持在三成左右,供应商结构较为分散。
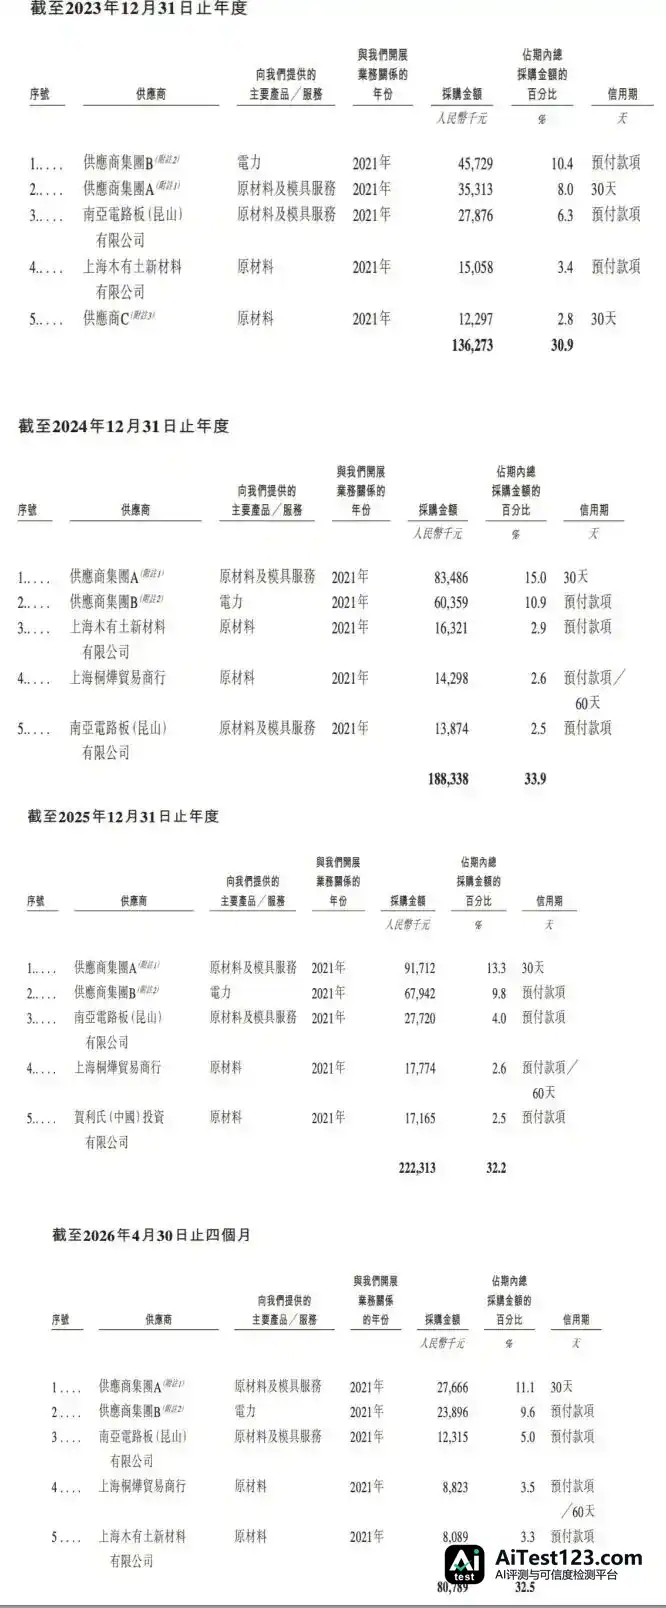
招股书还称,该公司多数原材料可从多家供应商处采购,并未完全依赖单一供应商;同时通过扩大供应商基础推动价格竞争,并保持产品质量。
03 创始人曾任长电先进董事,小米曾参投
芯德半导体于2020年9月成立,初始注册资本1.1亿元,由心联芯、南京元钧和员工持股平台南京宁泰芯共同出资设立,其中宁泰芯如今由创始团队直接持股。
公司创始人兼董事会主席张国栋2001年毕业于东南大学英语专业,之后进入半导体行业。2004年4月起,他在江阴长电先进封装有限公司工作超过16年,从客户工程及技术岗位逐步转向经营管理岗位,离职前担任长电先进董事。
2020年11月离开长电先进后,张国栋开始创业。2021年6月起,他出任芯德半导体董事会主席及执行董事,负责公司整体决策、管理、研发、市场及战略规划;2023年2月起,他还担任扬州芯粒集成电路有限公司董事长。
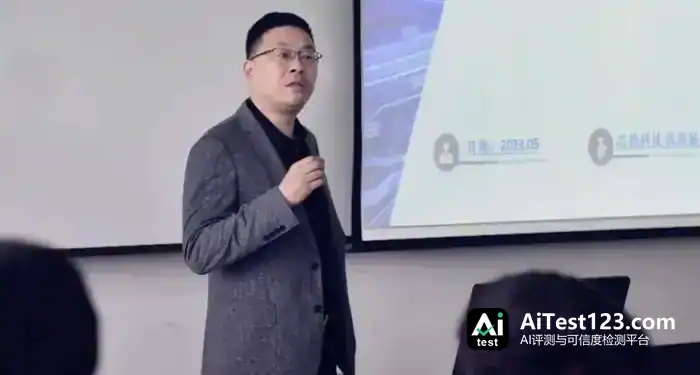
▲芯德半导体创始人兼董事会主席张国栋,图源东南大学外国语学院官网
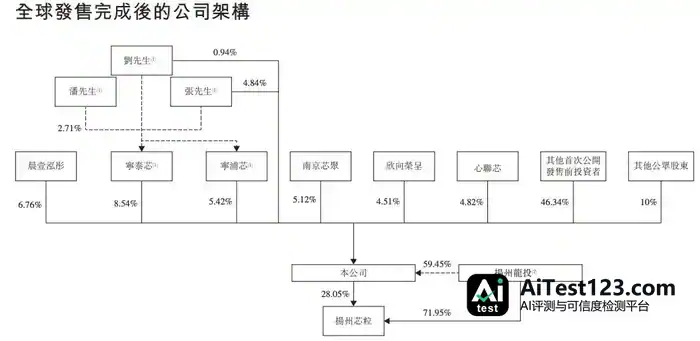
股权结构上,芯德半导体形成以创始团队为核心,地方国资、产业资本及财务投资机构共同参与的股东格局。
上市之后,创始人张国栋、联合创始人潘明东、副总经理刘怡,加上员工持股平台宁泰芯和宁浦芯,这几方作为一致行动人,合计持有并控制芯德半导体约22.45%的股份,构成单一最大股东集团。
全球发售完成后,芯德半导体第一大机构股东晨壹基金持股比例为6.76%,位列第二大股东,也是核心机构股东。
其股东或股东集团还包括南京创新投资集团相关权益(持股约6.10%)、南京雨山相关权益(持股约5.29%)、小米长江产业基金(持股约2.61%)、OPPO(持股约1.14%)和联发科(持股约0.31%)等。
本次H股发行引入3家基石投资者,基石配售总额约3.1299万港元(约合人民币2.7万元),按最高发售价9.60港元(约合人民币8.2元)计算,认购约326.03万股H股,约占发售股份的30.59%,约占H股的4.07%。投资者包括广发基金、国惠香港、Maxwell。

04 结语:AI芯片催热先进封装,重投入之后等着收成
封装测试这行吃重资产。建厂房、买设备、把产能拉起来,每一步都得砸钱,企业往往要熬上一段时间才能见到规模效应。放到产业链上看,封测环节的利润空间也偏窄。
拿2025年上市公司的数据对照一下:做芯片设计的澜起科技、海光信息,毛利率分别为62.28%和57.78%;晶圆制造这边,中芯国际、华虹公司相关业务的毛利率是21.9%和18.72%;长电科技、通富微电、华天科技的综合毛利率则分别为14.15%、14.59%和13.26%。设备投入大、生产成本高,封测企业能赚到的钱却不多。
AI芯片需求往上走,先进封装的分量随之变重,产能也慢慢成了卡住AI芯片交付和性能提升的一环。对封测企业来说,这是新的市场机会:AI的订单传导过来,产能开出来,高额折旧成本就能被摊薄。前期重资产铺下的底子,再加上AI业务带来的增量,封测行业正走到从拼规模转向出利润的节点上。















