

阿里分拆平头哥赴港上市:拟募20亿到30亿美元
11月10日晚间,阿里巴巴发布公告,拟分拆全资子公司平头哥赴港交所主板独立上市。港交所已确认阿里可以进行这次分拆,而平头哥早在9月11日就以保密形式递交了A1上市申请。 据媒体此前报道,平头哥计划2027年在港IPO,募资规模20亿到30亿美元。若落地,这将是近年来港股市场规模最大的半导体IPO之一。市场对它的估值预期
11月10日晚,阿里巴巴发布公告,计划把全资子公司平头哥分拆出去,到港交所主板独立挂牌。港交所方面已确认这次分拆可行;平头哥则在9月11日就以保密方式提交了A1上市申请。
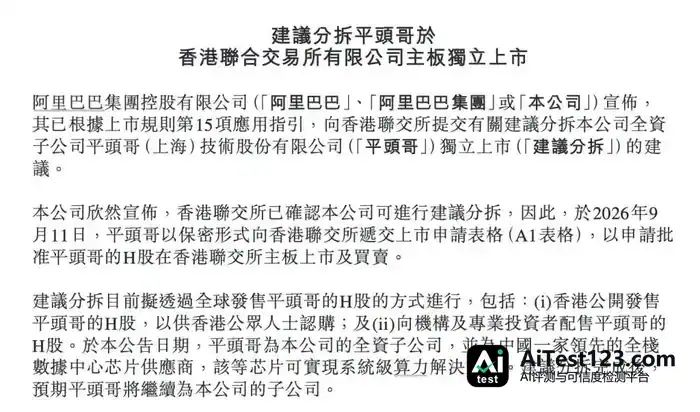
按照此前媒体报道,平头哥的目标是2027年在港IPO,融资20亿到30亿美元。一旦成行,这会是近几年港股半导体板块中规模最大的IPO之一。估值上,市场看法并不统一:一位专业投资机构人士给出的区间是200亿到300亿美元;摩根大通分析师今年1月的测算则为250亿到620亿美元。
公告透露的信息里,有几处细节需要留意。分拆结束后,平头哥大概率仍留在阿里子公司之列;发多少新股、阿里持股会减少多少,均未敲定;由于最高适用百分比率不到5%,这笔分拆在阿里层面甚至不算须予披露交易。说到底,阿里用一笔对自身报表几乎「不重大」的交易,把手上最硬的科技资产推到了公开市场门口。
从内部后勤,到独立融资
平头哥诞生于2018年9月,前身是阿里收购的中天微系统,加上达摩院芯片团队,两者整合而成。几年下来,产品线铺得相当宽:2019年推出AI推理芯片含光800,2021年拿出Arm服务器CPU倚天710,2023年有SSD主控芯片镇岳510,再到眼下的真武系列AI芯片,算力、存储、网络这三个数据中心核心领域都占上了。
图源:百度百科
很长一段时间,平头哥在阿里内部干的是后勤的活。自研芯片的意义,一是压低阿里云的算力成本,二是在外部供应吃紧时保底。这样的角色定位,注定了它不用想着赚钱,只要好用就行。
变化出现在最近两年。今年3月的财报电话会上,吴泳铭第一次拿出量化说法:平头哥的商业化已经跑通,芯片规模超过47万片,年化营收超过百亿元。至于独立上市,他当时的原话是「不排除这一可能,但目前没有明确时间表」。
半年多之后,时间表来了。到今年4月,真武系列累计出货56万片,服务的企业客户超过650家,智能驾驶、金融、大模型、具身智能等20多个行业都有覆盖,外部商业化客户占比超过60%。仅金融一个领域,真武芯片的部署规模就超过10万卡,覆盖的金融机构在150家以上。
从这些数字看,平头哥已经不是那个只算内部账的成本中心,而是长成了有真实外部收入的芯片供应商。
今年9月亮相的真武V900,性能是上一代M890的三倍,可支撑最多50万卡的超大规模集群,量产时间定在2027年一季度。产品节奏与IPO时间表,明显是一起排的。
阿里的钱袋子,和一次迟到的分拆
平头哥为何选在此时上市?答案得从阿里的资金安排里找。
2025年2月,阿里对外宣布,未来三年投向云和AI基础设施的钱是3800亿元,比过去十年加起来还多。到今年6月末,这笔预算已经花掉1900亿元,过半了。今年云栖大会上,吴泳铭又提出新目标:到2032年,阿里云全球数据中心规模超过20GW。高盛的测算是,这意味着往后几年每年要新增1到2GW,折合每年资本开支约2000亿到3000亿元。
今年6月底,阿里账上的现金及其他流动投资合计约4745亿元。钱暂时还够,可花的速度摆在那儿。让平头哥自己去市场融资,等于在集团现金流之外,为AI军备竞赛单开一条输血通道。AI芯片研发周期长、流片成本高,靠股权融资比一直啃集团利润更贴合这门生意的规律。
这次分拆,也是对阿里资本运作路线的一次纠偏。2023年「1+6+N」变革时,阿里原本打算让云智能集团完全分拆上市,菜鸟IPO也在推进,结果两步都因市场环境转冷而停下。平头哥是那条路线中断以后,第一个真正走到递表这一步的分拆项目。与云、菜鸟不同,芯片资产的硬科技成色更足,也更对当下港股偏爱稀缺标的的胃口。
对平头哥自己来说,独立上市还多了一层客户方面的考量。它要把芯片卖给其他互联网和云计算厂商,潜在买家难免担心供应商同时是阿里云的关联方。公司身份独立、股权激励独立,是让外部客户放心下单的前提。今年1月市场就传出消息,阿里打算先把平头哥重组为员工部分持股的独立实体,走的正是这条路。
估值的问号,留给招股书
平头哥究竟值多少钱,眼下所有数字都只是测算。可参照的案例就在眼前:过去一年,国产AI芯片公司在资本市场密集兑现——摩尔线程、沐曦股份2025年底登陆科创板,市值一度站上2500亿元;壁仞科技和天数智芯今年1月在港股上市,市值在900亿港元上下;9月登陆科创板的燧原科技,开盘大涨188%,市值约1700亿元。
这批公司的市销率多在85倍到167倍之间,除寒武纪外,均未实现盈利。
平头哥不一样的地方在于,它有百亿级的年化营收托底,背后还有阿里云这个现成的出货渠道。可估值分歧恰恰来自这里。摩根大通在研报中提醒,平头哥对母公司需求的依赖度依然偏高。百亿营收中,真正来自外部客户的部分有多少,阿里云内部结算的又有多少,直接决定市场是按「独立芯片公司」还是按「阿里云成本中心」来给它定价。
外部客户占比超过60%,这个口径指的是客户数量;收入金额和占比,还得等招股书披露。同样待解的还有关联交易定价:平头哥装进阿里云万卡集群的那些芯片,是照市场公允价结算,还是内部调配,关系到它剥离母体后毛利率的成色。
这些问题不会动摇分拆本身的逻辑,却会影响定价。阿里对此显然心里有数:小比例发行、分拆后继续控股,就是用最少的股权出让换一个市场定价锚点,同时给后续运作留出余地。
往后一年,看点大致清楚:港交所审批和中国证监会备案的进展,招股书里外部收入的真实占比,以及真武V900在2027年一季度量产后,能不能接住市场对「平头哥能力接近英伟达H20」这一评价的检验。
定价一旦兑现,被重新估值的就不止一家芯片公司,阿里手中「AI模型加AI芯片加AI云」这套全栈叙事也会跟着重估。资本市场是否愿意掏钱,平头哥成了第一个计价器。














