

平头哥分拆赴港上市:年化营收百亿,六成GPU算力卖给外部
杰富瑞认为,历经八年研发,平头哥年化营收已达百亿元,自研GPU算力逾六成服务外部客户,累计出货超56万片,并规划了V900/J900新品。分拆将赋予其独立融资渠道,并释放阿里资产隐性价值。
阿里做芯片做到第八年,养出了一家年化收入百亿量级的企业。它自研GPU的算力产能,有超过六成是给外部客户用的。如今,这家公司要被单独送到港交所去。
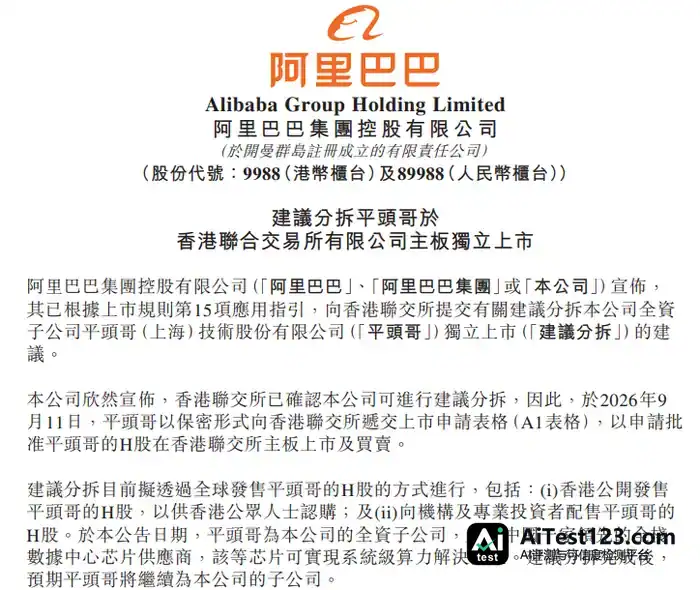
11月10日,阿里巴巴集团控股有限公司在港交所刊发公告,计划把全资子公司平头哥(上海)技术股份有限公司分拆出来,在港交所主板独立上市,联交所已确认这一分拆可以做。平头哥早在9月11日就以保密形式交了A1申请表格,打算全球发售H股,含香港公开发售以及向机构、专业投资者配售两部分。
追风交易台消息提到,杰富瑞(Jefferies)最新研报显示,平头哥年化营收已经做到百亿元人民币的规模(这一数字来自2025年12月季度业绩电话会议),其自研GPU芯片有六成以上算力对外部客户开放。这家芯片子公司过去只负责内部供给,现在的外部商业化能力已经相当可观。分拆一旦完成,平头哥就有了独立的融资通道,投资者也能对它单独定价。
杰富瑞分析师 Thomas Chong 和 Zoey Zong 在报告里继续给阿里巴巴买入评级,美股目标价192美元、港股目标价186港元,对照当前价格分别隐含约82%和78%的上涨空间。分析师的说法是,把平头哥分拆出去,投资者评估阿里核心业务独立价值时会更清楚,平头哥自己也能靠基本面去吸引专项资本。
八年造芯,从内部孵化到外部变现
平头哥2018年10月成立,到现在已经走过八年多,主攻人工智能芯片的自研。核心产品Zhenwu盯的是高性能AI芯片,兼容主流AI生态,已经在汽车、金融、政务、医疗、能源、电商、媒体、制造、零售、农业等二十多个行业投入使用。
杰富瑞报告引用的数据显示,到2026年4月,平头哥芯片累计出货56万片,客户超过400家。2026年9月的最新一届云栖大会上,平头哥又披露“曳影”的客户数涨到了650家以上,智能驾驶、金融、基础大模型、具身智能、运营商、政务、零售、家电、能源、物流等细分场景都有覆盖。
客户做到这个量级、行业铺得这么深,说明平头哥的身份已经变了:过去是阿里云计算的内部配套供应商,现在是一家有独立市场地位的AI芯片厂商。
外部算力占比超六成,商业化逻辑浮出水面
平头哥商业模式最核心的变化,看算力往哪流就明白了。杰富瑞报告称,其自研GPU芯片现在有超过60%的算力服务外部客户,这个比例说明业务重心已经实质性地挪了位置。
年化营收摸到百亿元人民币量级,也给外部商业化的规模效应添了一层佐证。一家从科技集团内部研发体系里长出来的芯片公司,短期内能把外部收入做到这个体量,产品竞争力显然已经过了只满足母公司需求的阶段。
这个特征同样给分拆上市垫了基本面:外部收入占比越高,平头哥作为独立上市实体的估值逻辑就越完整,盈利能力和成长性也就越好预期。
新品管线提速,V900与J900相继在路上
产品路线图上,平头哥的步子正在加快。杰富瑞报告称,下一代AI训练与推理加速芯片V900预计2027年第一季度发布,定位更高端的J900则安排在2028年第三季度推出。
从V900的技术规格看,性能提升相当明显:比前代强3倍,显存216GB,芯片间互联带宽1200GB/s,支持FP8/FP4低精度计算,大模型训练与推理的主流需求都能对上。
新品排得这么清楚,对想投平头哥的机构来说意义不小——产品迭代有连续性,独立上市之后中期成长预期也有了参照。
分拆的战略逻辑:双重价值释放
阿里挑这个时点推进平头哥分拆,战略上的考量不止一层。杰富瑞分析认为,核心意义有三:第一,平头哥剥离之后,投资者给阿里核心业务(电商、云计算等)单独定价会更准,估值上的混淆可以消除;第二,平头哥能凭自身基本面独立融资,不用再跟着母公司整体的资本分配逻辑走;第三,独立上市对它在客户、供应商和战略合作伙伴面前的品牌与信用背书有强化作用。
站在资本市场这边看,想要纯AI芯片敞口的投资者,分拆给了他们一个直接可投的标的。眼下AI基础设施投资正热,这类需求格外迫切。
杰富瑞的判断是,这次分拆能把平头哥的隐性价值有效释放出来,对阿里整体估值也会形成正向的重估驱动。
~~~~~~~~~~~~~~~~~~~~~~~~















