

摩根士丹利:半导体被恐慌错杀,算力存储排前两位
摩根士丹利认为半导体板块近期抛售过度,市场恐慌而非基本面才是最大风险。受AI基础设施需求驱动,下游订单持续加速,半导体供给仍是核心瓶颈,LPS制约反而令增长更平稳。板块短期或区间震荡,当前已接近底部,看好算力和存储板块。
半导体板块近来遭到抛售。摩根士丹利给出的判断是,真正的风险来源是市场恐慌本身,行业基本面反倒不是问题所在。
据追风交易台消息,摩根士丹利分析师Joseph Moore在报告中写道,AI基础设施建设的业务能见度依然"异常强劲",与半导体厂商客户的沟通也显示这一趋势能够延续。土地、电力和厂房(Land-Power-Shell,LPS)等制约因素让市场产生担忧,可他认为,正是这些瓶颈让行业增长变得更稳定、更持久。该行覆盖的标普中位股较峰值已累计下跌53%,分析师据此认为当前抛售已经过度。
摩根士丹利也承认,中期选举后的政策不确定性,以及资本市场情绪对支出意愿的潜在传导,会构成阶段性压制,板块可能维持区间震荡。不过该行强调,AI支出方的意愿很坚定,大量资本充裕的企业已锁定未来多年支出计划;即便是融资成本较高的新兴云服务商,也面临算力供不应求的困境。华尔街的恐慌与硅谷的乐观之间,出现了该行"从未见过的"巨大背离。
恐惧本身才是最大威胁,业务层面持续加速
摩根士丹利开门见山地写道:"我们最大的恐惧,是恐惧本身。"
报告还提到,半导体下游客户下单的劲头并未减弱,反而在继续加快,每天都有大批新订单挤进已经排满的积压产能。摩根士丹利与支出方沟通后了解到,资金充裕的企业多年期投入的意愿仍然完整。至于被高利率拖累的新兴云服务商,眼下最难受的地方同样是手里已获批的空间不够用、拿不到足够的算力,而不是不想花钱。
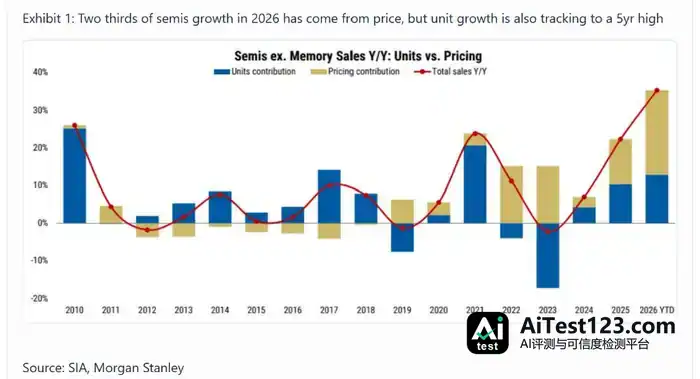
市场上有人担心"一切都要等到2028年",该行认为这跟过去三年的情形没有本质区别。2023年底,投资者对2024年慢慢适应之后,压住股票的理由就换成了"一切都是关于2025年"。这种盯着未来12至24个月的周期性焦虑,在半导体板块属于常态,并不代表基本面真出了什么问题。
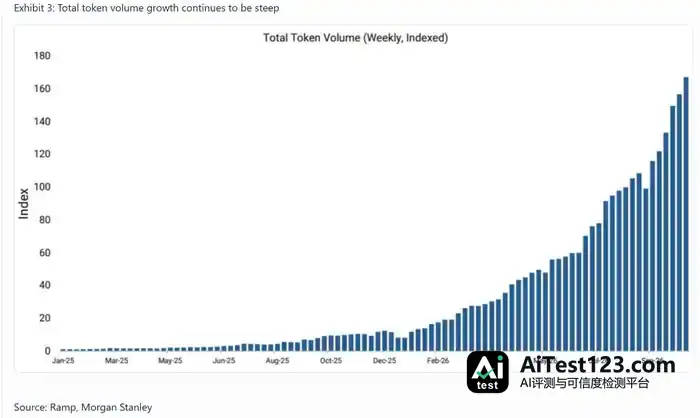
需求指标方面,摩根士丹利援引的数据显示,AI算力Token总量增长依然陡峭,Token总支出已回升至历史高位,主流GPU的租赁价格也维持在相对强势区间。
LPS制约被市场高估,半导体供给才是真正瓶颈
中期选举过后,市场对土地、电力、厂房(LPS)受限的担心有所抬头。摩根士丹利也承认,俄亥俄州、德克萨斯州等地部署节奏放缓,确实带来了局部扰动,不过市场对此的解读明显跑偏。
从该行与买家的交流看,LPS并不是2027年最难的一关,原因很简单:眼下已获批的空间里,半导体本身就不够填满。换句话说,哪怕LPS一路畅通,卡住脖子的仍是半导体供给。
另一边,业界正加紧在美国境外或政策更友好的州份寻找LPS的替代方案,摩根士丹利把行业的这种应变能力看作关键变量。该行的供需模型显示,即便看到2028年,半导体供给仍会是整个生态的瓶颈。该行还强调,LPS制约存在这件事本身,恰恰是AI基础设施增长能够保持持续和稳定的深层原因。
子板块偏好排序:算力居首,存储紧随,网络虽强但估值偏高
摩根士丹利对旗下覆盖的半导体子板块进行了优先级排序:
第一,GPU/XPU算力,核心是英伟达和博通。两家当前估值约为2028年预期市盈率的9倍,需求强劲,加上Fabless模式在需求下行时能缓冲利润,是它们的优势。英伟达被确认为第一重仓股,长处在于客户基础更广,算力部署更灵活,主权客户业务带来额外增量,下一代Feynman架构则有望把每GW营收从约400亿美元推到逾500亿美元。
第二,存储,重点看好闪迪和美光科技。摩根士丹利判断,存储股估值被压缩后已留出明显的上行空间,本轮周期攒下的自由现金流正大笔投向回购。拿闪迪来说,按当前股价835美元、回购规模约占营收50%测算,公司到2028年底前有望回购逾50%的流通股。该行对闪迪和美光科技同样看好。
第三,半导体设备(SPE),2027年股东回报将成为核心主题。Lam Research(LRCX)新宣布的250亿美元回购授权加上此前剩余额度,合计约280亿美元,约占市值11%;美国应用材料公司和KLA(科磊)的剩余回购授权各约占市值5%。
第四,模拟芯片,看好恩智浦(NXPI)和亚德诺(ADI)。模拟周期还在走强,代工厂成熟制程产能利用率已接近90%,但该行觉得模拟股的估值弹性比较有限,整体吸引力不如算力和存储。
第五,网络,基本面强,但估值比同类贵,拥挤度也偏高。斯泰克(SITM)、阿斯泰拉(ALAB)、升特(SMTC)、美满电子(MRVL)都有正向风险回报,不过该行整体上更偏好其他板块。
第六,CPU,近期基本面不错,但短缺周期预计比存储更早结束;供给端增长又快过需求端(AMD指引明年增长100%,英特尔单元量将大幅反弹),估值也偏高。摩根士丹利在AMD和Intel之间更倾向AMD,但CPU整体仍被列为末位。
区间震荡框架下,当前位置更接近底部而非顶部
把这些判断合起来,摩根士丹利的核心结论是:半导体板块会走出区间震荡,往上受资本市场情绪和LPS资源管理能力限制,往下则有强劲的近期业务和多项长期催化剂托底。
该行指出,如果把资本市场乐观情绪当成投资信号,情绪最高时买、最低时卖,显然不是能赚超额收益的策略。眼下板块已从峰值普遍回调超50%,当前位置更靠近区间低端,风险回报正在明显好转。
该行也坦言,最大的尾部风险是当前并非区间震荡,而是处在周期见顶的早期,真如此,现在的估值就会变成"价值陷阱"。不过,产业链各方的广泛反馈都指向需求具有持续性,摩根士丹利因此维持区间震荡的基准判断,并建议投资者在板块接近区间低位时积极买入。
~~~~~~~~~~~~~~~~~~~~~~~~
















