xAI数据中心噪音扰民,美国AI投资热遭遇地方反弹
表面上,其导火索是11月3日美国中期选举结果带来的冲击。但从另一面看,在商业无法有效闭环,竞争对手以开源措施紧跟不放,以至于美国国内基础建设与需求日渐脱节的前提下,市场对整个体系进行不破不立的重新估值,也是情理之中。
两万亿美元市值没了,也只是暂时的。AI这条路,已经没法回头。
“跟客机起飞前引擎那种啸叫似的,特别响,白天黑夜不停……”
上月末,住在孟菲斯都会区南边、密西西比州绍斯黑文的钢琴教师伊丽莎白·罗斯女士接受媒体采访时,语气里满是无奈。别误会,她家并不挨着机场。孟菲斯国际机场在她所在社区的东北方向约9公里外,而且这片地方也不在起降航线上,所以那些噪音跟飞机一点关系都没有。
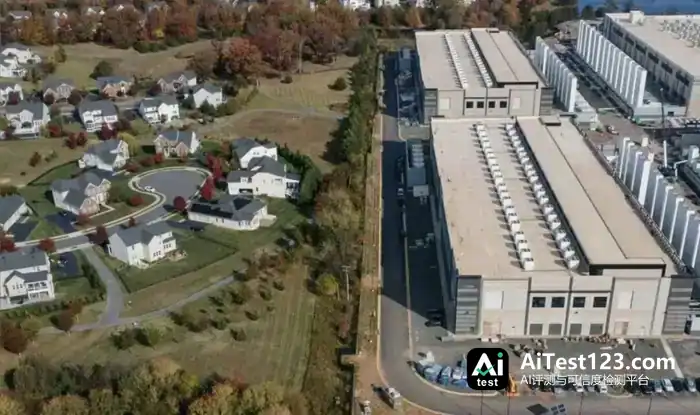
▲ 不开玩笑,你是美国人你也反数据中心
其实这半年多,让罗斯和邻居们白天黑夜都消停不了的,是跟社区只隔一堵墙、由xAI投资的一座大型数据中心自建的燃气电厂。
“真盼着这波AI投资热能赶紧凉下来。”那次采访快结束时,罗斯女士跟记者抱怨道。AI投资热什么时候退,眼下还说不准,但一场大风波已经来了。
上周三,也就是11月4日,美股大盘还在涨,可市场里的钱已经开始从AI硬件里往外撤。当天道指涨3.03%,纳指涨1.44%,费半指数却逆势跌3.13%。英伟达跌3.17%、希捷跌8.13%、闪迪跌7.91%,新云厂商跌超9%。先挨刀的是“卖铲子”那批。
这场风波注定“雨露均沾”。到了周四,也就是11月5日,行情彻底翻了个个儿。纳指跌5.52%,标普跌4.36%,道指跌3.44%,费半再跌12.25%。AI巨头们也没躲过去,七巨头一天蒸发约超万亿美元市值,英伟达一家就跌了9.26%,闪迪更是跌22.26%。两天合起来,纳指跌4.17%,标普跌2.84%,标普成分股净蒸发近2万亿美元。
全球AI热潮之下,这种直接由AI产业波动引发的全域下跌,本身就极不寻常。
表面看,导火索是11月3日美国中期选举结果带来的冲击。可换个角度看,商业上没法有效闭环,竞争对手又用开源紧追不舍,美国国内基础建设与需求日渐脱节,在这种情况下市场对整个体系来一次不破不立的重新估值,也在情理之中。
中期选举的结果,更像是一个集中释放市场压力的宣泄口。
01 人类的未来,却也是最大的泡沫
过去一年美股继续走高,支撑它的,是几大巨头逐年加码的机房开支。高盛此前对2026年至2031年间的算力、机房与电力做过估算,三项加起来约7.6万亿美元。数字一出,金融资本圈一片振奋,订单和股价随之上扬,发债也毫不手软。这笔钱眼下如何流转,国际清算银行2026年的年度报告里也有记述。
芯片卖家先垫钱给买家,或者出面为其担保,买家拿到资金,回头又下了单。绕上一圈,钱最终流回卖方手中,变成它的营收。一单生意尚未真正落地,先在股价上被计过一遍,又在云服务收入里计过一遍,还凭它从银行借到了钱。同一笔资金反复折算多次,折的又都是若干年后的进账,一个巨大的泡沫就这样被吹大。混迹这个圈子的都是极聪明的人,可问题躲不开:这些钱究竟哪一年、以何种方式赚回来。
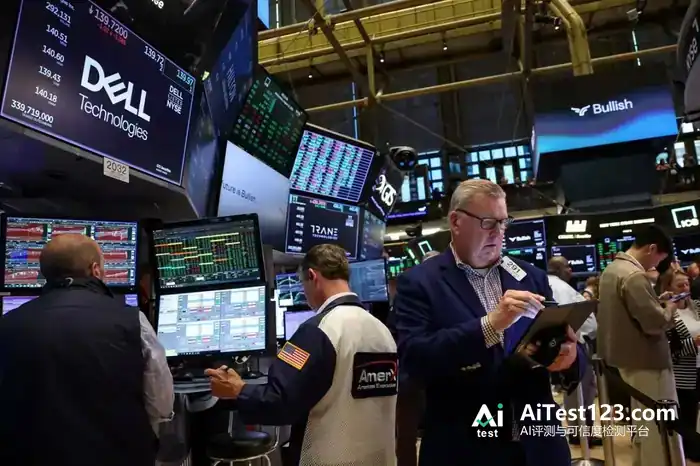
▲ 美国那一套体系,可以简单粗暴视为围绕投资和收益来运作
疑虑再多,也没人愿意先刹车。一旦放慢,市场就会逼所有人直面那个要命的问题。何况局内企业大多认定,多投的风险小于少投——谁先减速,下一轮迭代后自家的模型恐怕连入场资格都拿不到。
限制也明摆着,而且是美国特有的那种:资金能提前折到十年之后,电却折不了。近二十年美国用电量基本原地踏步,一条新高压线从立项到送电,通常要拖十年以上,麻烦最先反映在电费单上。
横跨13个州和华盛顿特区、覆盖约6500万人的PJM电网,会提前付钱请发电厂待命,价格依据数年后的需求预测来定,与当月实际用电量无关。机房哪怕还是一片空地,只要被写进预测,费用就摊到了居民每月的账单里。美国能源信息署今年5月的统计显示,PJM区域内当月居民电价同比最高涨了28.4%。
问题是,机房只能挨着高压线、变电站和光纤建,动辄以年计的基建周期,谁也等不起。而这些线路本身是沿城镇、社区和商业中心铺开的。接不进高压电网怎么办?天然气管道总归有,数据中心可以自建燃气电站配套。
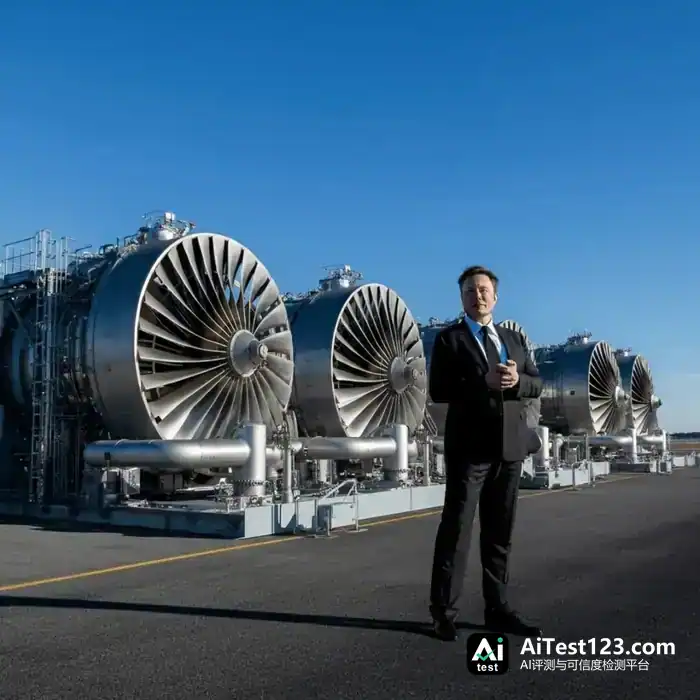
▲ 去年的事情,马斯克下令采购韩国产燃气轮机用于给自家数据中心发电,想必还有人记得
罗斯女士和邻居们之所以落到这般无奈的境地,原因就在这里。而在太平洋彼岸,不少国人凭着刻板印象,把他们看成两个世纪前欧洲那群“捣毁机器”的人,这绝对是个重大误解。
美国有媒体统计过,今年以来全美至少2600亿美元的规划投资,因地方强烈反对而取消,罗利市通过了六个月的暂停令。绍斯黑文那片机房,接不进电网就自己发电,燃气轮机昼夜轰鸣,罗斯和邻居们拦不住账单,也关不掉窗外的噪音。
眼下美国两党在AI上的分歧,主要集中在电费谁来掏、用地谁来批、成本怎么分摊这些具体环节。联邦层面要保住算力与竞争优势,这个方向没因选举而变,变的是项目获批的快慢。
说到底,这轮北美AI产业最大的风险,不在普通人的痛感,而在庙堂之上。真正要防的,是各环节协调一旦掉队,整条产业链的节奏被拖乱,那影响比某个交易日的涨跌实在得多。估值回调、建设放缓、成本分摊规则补齐,都还在可接受范围内,AI本身仍会向前走。
说到底,这类牵扯国运的产业,两党最后还是会控制在立法机构里较量,高层过招但维持表面合作才是要害。
对罗斯这样的住户而言,很多时候她不过被两党和相关媒体临时举起来,当作表明立场时的道具。等到数据中心选址敲定,当地电价、燃气价格规则也定下来,剩下的于他们就是每月的账单,还有卧室窗外整夜不停的啸叫声。
02 紧跟其后的中国,能从中借鉴什么?
聊到这儿,有个问题绕不开。作为迄今紧跟美国AI产业最紧、也是唯一算得上对手的我们,明知AI泡沫巨大,为何还非跟不可?不妨先回头看看历史。
2000年,第一轮互联网泡沫散去,全球连同国内,新兴互联网企业成片倒下,惨烈到几乎十不存一。十几年后移动互联网泡沫破裂,同样一幕又演了一遍。不过后一次场面要好看些,因为大量中等规模企业是以被收购、被兼并的方式退场的。
所谓“泡沫破灭”,本质就是股价崩了。但崩法不同,区别也不小。一个行业要是完全没谱,那会彻底出清、死透。可互联网泡沫和移动互联网泡沫不一样,那时行业已经立住,分工体系成型,商业跑通了整个体系。资本故事既然落地成现实,资本自然要套现走人。
正如前文所说,美股这轮回撤只是临时性的大幅波动。暂时带走的是企业估值,但模型能力、推理成本、工具链,以及在工程里练过手的那批人,都会留在体系内继续做事,北美AI产业也会接着往前走。
说到底,这笔账不难算。真跟错了,无非是机房堆着、设备折着旧,钱一点点摊掉罢了。可要是不跟,丢掉的会是下一代通用技术的话语权——芯片、软件栈、标准,还有那批人。路先让别人修好,后来的人只能照着人家的接口接,往后适配的钱得一年一年往外掏。高端GPU和软件生态被卡了这么些年,代价有多重,已经演过好几回。眼下体系里推的那些国产替代,看着像追风口,实际上是买保险。
何况如今的AI产业早不止一条赛道。国家数据局3月公布,日均词元调用量超140万亿,比2024年初涨了千倍以上;工信部称截至9月底智能算力达2592 EFLOPS、增146%。包括大语言模型在内的AI,正快速渗进各个领域。
当然也要强调,中国的紧跟,咬住的是从能力到生态体系。靠股价喂出来的扩张速度,大可不必照抄。何况硬件上我们底气也不缺。内蒙古点对点绿电直供已投运,光伏发的电走专线进园区;甘肃庆阳集群智算占比99%,西部智算规模占全国32.6%。算力跟着能源走,这是早布好的局,不是临时补窟窿。
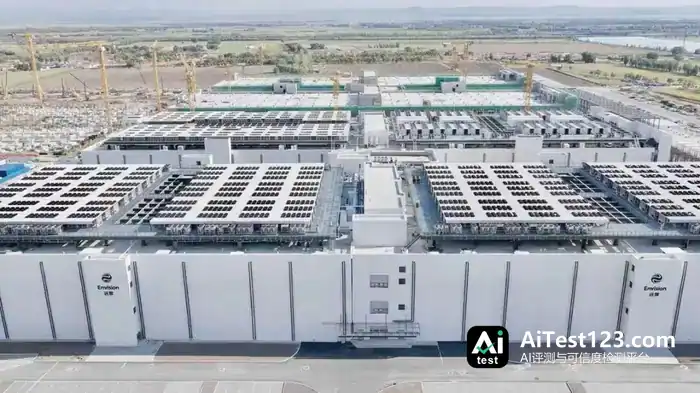
▲ 位于乌兰察布的算力中心
电网更是统一规划,一个项目不管是数据干线还是供电网络,企业不必分别找不同对象一家家去谈。算力硬件这头,IDC统计今年上半年非GPU加速器出货101.6万颗、增近80%,四家国产厂商合计占约95%,超节点和统一软件栈也在铺开,单位词元成本还有往下压的空间。
当然,自身短板也不能否认。国内模型商一开始就把高效当基本要求,可能源瓶颈早晚也会碰上。2025年全国算力中心用电合计1700亿千瓦时,国家能源局预计到2030年将消耗8000亿千瓦时。美国人撞上的那堵墙,我们一样会撞上。
国产算力芯片眼下还很不成熟,高端算力芯片和软件生态仍受出口管制,自产算力卡无论性能还是生态体系都还需完善。要根本突破,得靠半导体产业同步拓展生产工具,这里多说无益。
更直接的问题来自全球体系的订单支撑——中国光模块、存储和服务器代工的海外收入不低,美国云公司真要砍单,国内不少企业会先扛不住。AI这个领域里,太平洋两岸在诸多层面上利益是相通的。
再说回钢琴老师伊丽莎白·罗斯。
总的来说,“马开源”这回还挺有人情味。xAI面对罗斯和她的邻居们选了折中办法——把受影响最大的社区住宅直接买下来,改成数据中心工作人员的宿舍。
但对全美多数饱受“AI之苦”的社区居民来说,这样的幸运儿毕竟是少数。大多数人要么想办法封窗自建隔音,要么去跟企业的专业律师团打一场胜算渺茫的官司。
常说“时代的一粒沙,落在个人就是一座山”,可反过来,时代的一座山有时落不到个人头上,那还不如一粒沙。不过只盯着这一条街,容易把事看小。
AI如今已进了工厂、港口、医院和课堂,光模块、存储和服务器的订单连着太平洋两岸。这已经是个停不下来、不断运转的体系,没有往回退这一说。两天蒸发的市值,会被后面两季财报慢慢校准;但没有哪家算力中心的设备,会因为股价暴跌就拔掉插头。
眼下AI概念如此深入人心,比如作者就敢说,本文评论区里必定有人看都不看,或者接受不了部分观点,就高呼“AI撰稿”,甚至指控本文是“打广告”。
就写到这儿吧,评论区怎么吵都随它,只希望包括罗斯在内,那些被AI扰了清梦的人,能睡个好觉。