

SK海力士单季营收破100万亿韩元:韩国AI红利与风险并存
被AI浸透的韩国人
10月28日,韩国芯片大厂SK海力士交出了季度成绩单。
2026年Q3,该公司营收同比大涨328%,达到104.6155万亿韩元;营业利润同比增长632%,录得83.3338万亿韩元。这是其营收头一回越过100万亿韩元关口(约合人民币4990亿元),营业利润率逼近八成,产能已经被订到了2029年。
再往上看一层,韩国央行公布的数据显示,三季度韩国实际GDP环比上升1.0%,同比上升3.4%。
海力士的业绩和GDP的增速,牵着韩国的AI产业,也牵着韩国人的担忧与期盼。这一年里,韩国人做梦都笑醒了、笑着笑着又哭了、哭着哭着又笑了之类的说法层出不穷,来回震荡的股市则成了一条用来对照的红线。

跟着海力士股价一起坐过山车的韩国人
到了AI时代,韩国人的赌性反而更压不住了。
有媒体报道,今年夏天,韩国的崔先生带着兼职攒下的800万韩元(约3.8万元人民币)进场,最多时赚到2400万韩元(约11.4万元)。半导体股暴跌、出现亏损之后,他并没有收手,反倒去申请消费贷接着买杠杆ETF。最后的结果是,账户里只剩下一半本金。
崔先生并非孤例。在首尔gap的小李对霞光社说,他的合租人早先靠提前买入英伟达股票,在家不愁吃穿,还果断辞了工作,把攒下的20万全部投进股市,结果6月份就亏掉八成本金,只好重新回到就业市场找机会。
市场测算显示,6月这一个月里,散户因杠杆交易实际亏损总额达到2.15万亿韩元(约合120亿港元)。爆仓账户当中,20至30岁的年轻散户占比高达62%。
韩国人既吃到了AI的红利,也吞下了AI的风险。
可风险并没能让韩国人停下脚步。11月3日,韩国总统李在明宣布拨款4.7万亿韩元,用于开发一款力争“全球最高性能”的主权AI(sovereign AI)模型。
在这个AI时代,韩国的胃口依旧不小。

韩国,全球第一个被AI做大的国家
韩国在AI时代究竟吃了多少红利,答案藏在两个指数里。
其一是韩国综合股价指数(KOSPI)。2025年6月就职之前,韩国总统李在明的核心竞选承诺之一,就是把KOSPI推到5000点。今年6月中,这个数字一度冲到9385.59,眼下又回落到5859.08,不过年内涨幅仍超过30%。
其二是MSCI新兴市场指数,由摩根士丹利资本国际公司编制,用来衡量全球快速增长经济体股票的回报。2026年上半年,AI芯片热潮推动下,韩国股市涨了超过100%;同期MSCI中国指数年内跌幅超过10%。
这两个指数,把2026年韩国产业的横向与纵向都勾了出来。韩国凭什么能在AI时代率先起飞?因为它拿走了AI基建里最确定的那笔钱——存储芯片。
韩国产业通商资源部的数据显示,韩国9月出口同比大增83.5%,达到1209.4亿美元。其中半导体出货量暴涨263%,计算机产品出口同比飙升435%,芯片眼下占韩国出口总额的41%。
从某种意义上说,韩国可以算是全球第一个被AI做大的国家。
这话听着有点夸张,但把时间线拉长,就能明白它背后的意思。韩国今天在AI时代受到关注,并非横空出世,靠的是几十年的产业积淀。几十年前,它同样是一个工业底子薄、技术靠海外的追赶者。20世纪中叶朝鲜战争之后,韩国是世界上最穷的经济体之一,1953年韩国的人均GDP甚至低于索马里和海地。
20世纪60年代,冷战格局之下,军事电子、航空航天和消费电子的发展带动了半导体需求增长。美国半导体企业为了压低成本,把劳动密集的芯片组装环节往外移。韩国作为美国在东亚的重要盟友,就此拿到了产业链的入场券。
1965年起,美国Komy集团在韩国设合资企业生产、组装晶体管,Fairchild、Motorola等企业也先后进入韩国市场。但核心技术、设备和材料依旧攥在海外企业手中,韩国更像一个低成本生产基地。
据《芯片战争》记述,转折出现在日本。80年代消费电子成了日本的招牌产品,芯片产业也跟着壮大,一度看上去要压过美国——1990年全球每两家芯片工厂就有一家属于日本。英特尔是最早做出DRAM的厂商,可那时它的市场份额只剩1.7%。美国于是转向低端市场拉拢韩国,把制造技术直接交给三星,英特尔甚至同意三星挂自己的牌子。1998年,韩国内存产量反超日本,日本份额则从90%一路掉到20%。
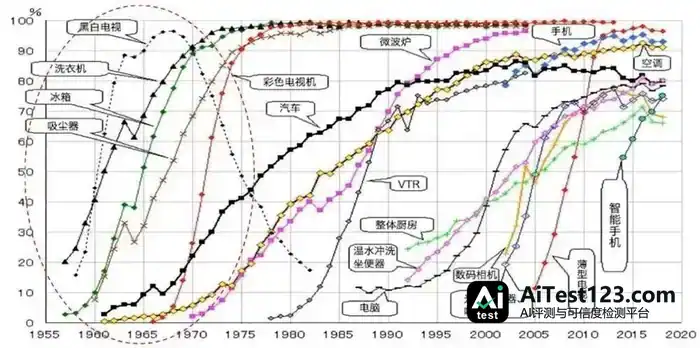
日本统计局统计:1955-2020家电在日本的渗透率
韩国半导体能跑这么快,背后有几股力量在推:政府主导产业升级,企业不断砸钱做研发,工程师一代接一代攒经验。AI带来的新一轮算力需求到来时,韩国手里长期积累的存储芯片优势就派上了用场,尤其是HBM,让它站到了全球AI产业链的关键位置。
其实从2022年起,三星、SK海力士、美光就默契地压缩DDR3、DDR4这类传统产能,把资源转去HBM和企业级高阶SSD。这个动作后来惹了麻烦——今年6月,三家公司因此在加州北区联邦法院被14名美国消费者和3家PC零售小企业起诉。
围绕这块“肥肉”,巨头之间的争夺一直没停。到今年,三家已经分出梯队:Counterpoint Research《Memory Tracker and Forecast Insights Report, Q2 2026》显示,2026第二季度全球HBM营收份额里韩系占了83%,美光被甩得很远。韩系内部也不平衡。SK海力士跟英伟达绑得极深,拿下了英伟达Vera Rubin平台七成的HBM4订单,2026年第一季度营业利润同比增长405%,员工人均奖金折合人民币610万元。三星员工看着年薪50%的定额奖金,直接罢工了。
这场罢工既逼着三星调整决策,也加快了巨头之间的资源整合和韩系的市场扩张。2026年10月21日,英伟达在德国柏林GTC大会上公布新一轮供应链扩产计划,宣布韩国三星电机正式进入其AI半导体封装基板供应链。公开报道还提到,英伟达已要求三星、SK海力士和美光科技用台积电工艺来制造NVHBM基础芯片。
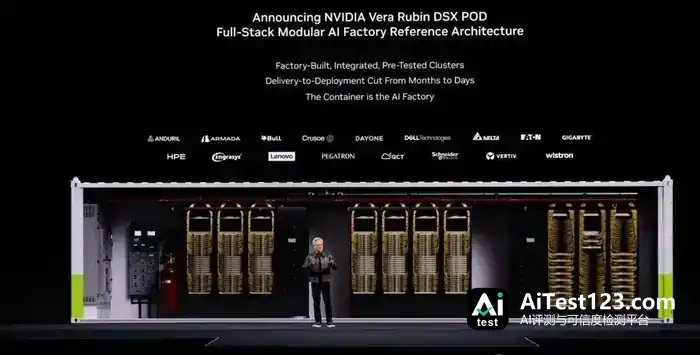
GTC大会上的黄仁勋
再看韩国国内,作为AI红利国的一个显著特征已经浮出水面——“AI国家主义”。
2026年1月22日,韩国《AI基本法》全面施行,AI政策与行政体系在国家层面完成法制化。李在明政府把目标定得很明确:挤进全球人工智能三强。他说:“我们必须成为接近美中水平的‘强劲第三’,但留给我们的时间已经不多了。”同年6月29日,李在明公布半导体、物理AI和AI数据中心的政府投资计划及支持方案,总额超过1461万亿韩元。政府基金的角色也变了,不再只做“政策补贴”,而是直接以股东身份押注AI芯片——韩国国民成长基金投了FuriosaAI和Rebellions;李在明为NAVER、Brookfield、英伟达的韩国主权AI工厂站台;韩国科技部2026年工作计划则支持K-AI生态NAVER Corporation。
一部基本法,加上一套国家主导的投入体系,当年靠这套路子创造汉江奇迹的韩国,在AI时代还能再复制一次吗?

AI,让韩国人更容易发力了
从宏观转到微观,韩国的AI红利同样看得见。要弄明白韩国为什么被AI推着走,逻辑其实不复杂。
以前说起韩国的产业结构,绕不开几个词:三星、汽车、美妆、KPOP、韩剧。三星对应的是AI基建这个硬标签;KPOP和韩剧影响力巨大的背后,则是韩国的两个软本事——高度成熟的创意落地能力,和一套粉丝运营模板。
电影《寄生虫》拿下奥斯卡最佳影片,《鱿鱼游戏》登顶Netflix累计播放2.65亿次,《黑暗荣耀》《铁拳教育》风靡全球;女团BLACKPINK登上科切拉,男团BTS登上格莱美,《K-pop 恶魔猎人》观看量突破3亿,北美限定院线上映两天就问鼎票房冠军,主题曲《Golden》登顶Billboard Hot 100。
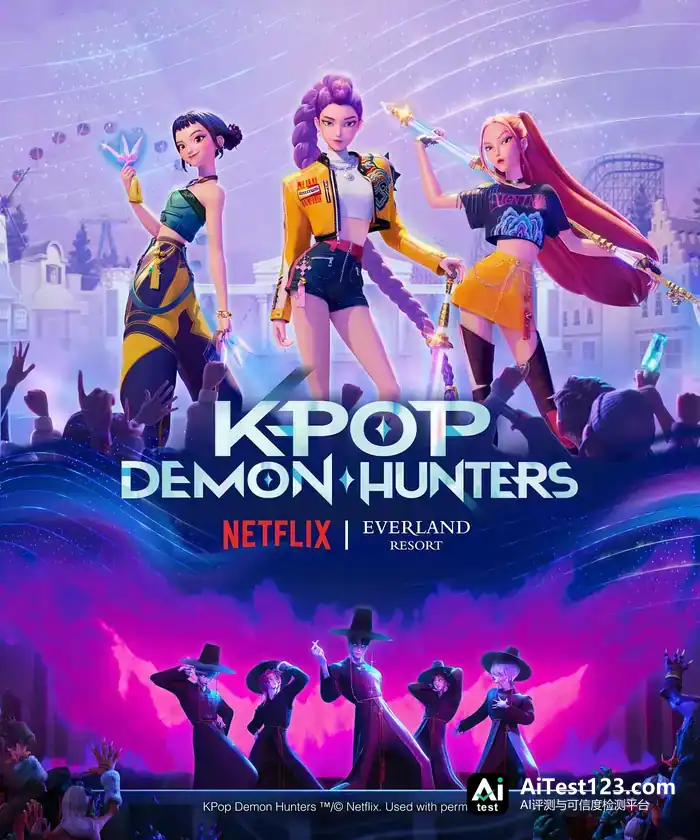
韩国在不同赛道创意全面开花,同时很懂怎么养粉丝粘性,再拿这份粘性反哺影响力,甚至改变行业认知。比如KPOP常规活动参与门槛很低,但会按体验划分“粉丝付费级别”,用近距离接触的渴望和竞争意识筛出忠诚度高的粉丝。情绪价值也能卖:2020年SM旗下子公司DearU推出粉丝社区平台Bubble(泡泡),提供艺人与粉丝付费聊天。在泡泡里用户能设昵称,偶像群发消息时会自动以昵称做“1v1”互动。除了日常营业,偶像还能引用粉丝回复做特殊“饭撒”,一边给情绪价值,一边引发狂热、加重幻想、刺激消费、带动传播。这套玩法如今已经铺到整个韩国娱乐生态圈。
普遍的看法是,AI时代创意是最难被替代的财富,而韩国恰好是创意人才密度最高的国家之一,文化产品上尤其明显。更关键的是,韩国不只有创意集群,还把“快节奏”和“听受众”揉进了整条产业链。
这种模式的压榨和效果都不能小看。韩国网漫Webtoon实行周更,一周一话,每话约60–90格,几乎全是彩图。K-pop体系里偶像团体一年要回归2-4次,欧美主流歌手通常1至3年才出一张专辑。韩剧则是“边拍边播”,这套模式不只要求产出效率,更考验“找反馈”的能力——编剧能根据观众反馈实时写、改剧本,甚至改结局走向。

Webtoon主页,Webtoon现在也有中文繁体站
这样的产业模式加上创意能量,在AI时代催出了一连串爆款。
拿Zeta来说,此前我们已经介绍过这个案例。
Scatter Lab后端工程负责人조한용透露,Zeta的后端团队只有5个人,却撑起了每周130万用户、人均停留16小时的流量盘。营销端同样精简:早期只有两名营销专员,外加一名产品负责人和一名CTO。
收费上,Zeta照搬KPOP那套“增值服务税”:基础文本永久免费,去广告、语音、插图生成等高级体验才收钱。它还把泡泡玛特“无用之用”的路数学了过来,AI角色总会冒出语气词,一副为观众所思所困的样子。
让AI显得“被玩家影响”“为玩家花心思”,这正是韩国粉丝运营最核心的一招,也是Zeta在Character.ai这座大山倒下之后还能长期盈利的原因。

类似的探索在韩国还在铺开。Krafton与腾讯音乐投资了虚拟偶像工作室“KPop Demon Hunters”;DeepStudio推出“真人+AI”男团SUPERKID;RUMONG的虚拟K-pop偶像已在LA攒下粉丝;HYBE砸450亿韩元收购AI音频公司Supertone,推出能提取歌手李贤人声的AI艺人MIDNATT。
10月,上线才两年多的韩国AI短剧平台Korai Flix宣布,将与中国公民刘少仁全资拥有的美国壳公司APEX Tech Acquisition合并,登陆纽交所,合并前股权估值35亿美元。这条路走不走得通,眼下还没有数据能证明,但Korai Flix提出了AI短剧的新玩法:平台内建互动窗口,短剧看完还能接着和虚拟角色互动。
靠着AI,韩国把“理解并满足真人互动需求”这门生意越做越大。

被AI浸透的韩国人
对外用AI攻城略地的同时,韩国人自己也在被AI从内部重塑。
先看一组速写。
韩国通信委员会与KISDI的调查显示,38.9%的韩国成年人用过生成式AI,一年前这个数字还只有24%——渗透率一年间几乎翻倍。
NIA《2025互联网使用实态调查》给出了更细的切面:67.0%的人用过AI服务,44.5%用过生成式AI,其中7.9%的用户愿意为此付费。
Wiseapp·Retail的调查则显示,2026年4月韩国ChatGPT月活跃用户约2345万,Gemini约845万,Claude约241万。官方数据显示韩国2025年总人口为5168.46万人,忽略低生育带来的微量变化,这意味着超过一半的韩国人每月都在用ChatGPT。
可对比的是下载量:2025年日本ChatGPT下载量达到2000万,韩国达到2700万。市场调研公司Valuence推算,2026年日本ChatGPT为2670万人,比同期韩国多出300万,可韩国人口只有日本的六成上下。
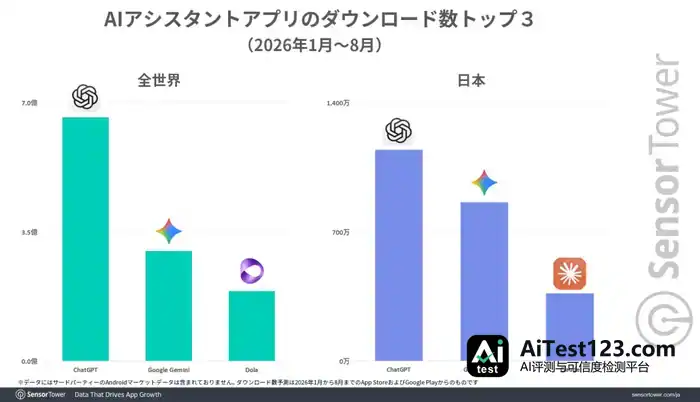
图源:@Sensor Tower
有意思的是渗透率和态度之间的“错位”。Korea Research 2026年10月调查显示,AI“进入日常生活”的兴趣与认知创下历史新高,多数人用“友好”来形容它——但对AI风险的准备度依然明显不足。热情跑在准备前面,这个落差恰好给政府下场留出了空间。
韩国没把AI只当产业政策,而是直接发到每个人手里。
从2026年开始,韩国公民可以免费领到“AI for All”计划发放的AI订阅额度,这项服务也被接入公共服务体系,预约看病、咨询报税、找房子都能用AI完成,小企业享受同等待遇。Digital Trends对此有句评价:“当世界还在争论AI监管时,韩国在免费发放AI”。此外,政府单独划出9090亿韩元预算,与各相关部门联手,把AI推向日常生活、产业和行政管理的方方面面。
2026年8月,韩国政府把“AI民主政府”战略正式摆上台面,福利、安全、税收、农业、食品医药这5个领域先享受24小时AI咨询服务。到2027年,还会上线按个人情况定制的“AI国民秘书”,老百姓通过对话就能把行政手续办完。政府内部也没闲着,47个部门同步推行“OnAI”工作方式,公务员拿AI审法规、起草报告。
光今年一年,霞光社就跑了三趟韩国,亲身感受当地AI渗透得多深。弘大的三丽鸥主题咖啡厅,大学生打完卡拍完照,转头就在Zeta里跟男友汇报一天的行踪。明洞的咖啡厅则是另一番景象:女大学生们冰美式配精致甜点,聊得热火朝天的是AI恋综。东大门一家餐厅里,客人盯着女团RESCENE出演的KaKao广告,学的是Kakao那项叫“来对话吧”的AI功能。
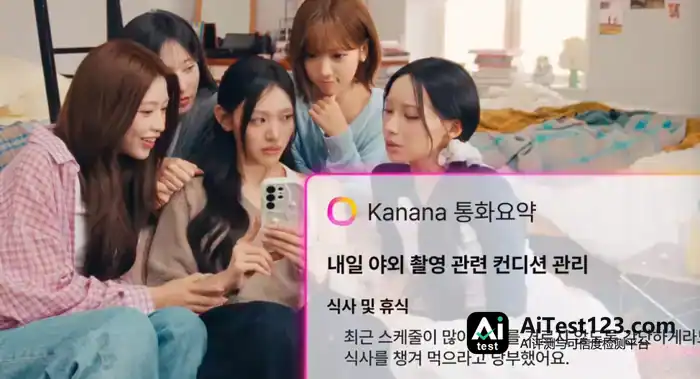
英国咨询与研究机构Public First的一份研究报告《Google and Korea: Accelerating Creativity and Innovation Through AI》,把韩国人的AI生活展现得淋漓尽致。
京畿道一位四五十岁的女性把AI当成虚拟朋友,也当成陪自己啃硬知识的导师。大邱一位上班族说,自己用AI按口味挑餐厅,食材只剩几样时拿它琢磨菜谱,不同衣物该怎么洗也问它。首尔一位爷爷则表示,跟家务、健康生活有关的信息,全靠AI帮忙搜集整理。
韩国正在完成一件事:把AI从一项技术,变成国民日常的默认选项。

飞得越高摔得越惨?
“AI依赖症”还有另一面,那便是不能无视的风险。
韩国股市在2026年10月之前的一年里,已经十次触发熔断机制。仅六至七月间,KOSPI就熔断了八次,跌幅超过43%。除了ETF监管引发的自我踩踏,这场AI存储芯片的“过山车之夏”还直接对应着AI霸权与技术主权之间的撕扯。
这段时间恰逢AI行业接连震荡:ChatGPT在全球AI助手市场的份额首次跌破50%,垄断格局就此终结;Anthropic表示美国政府已向其下达指令,禁止外国公民访问该企业新推出的“神话”和“寓言”模型;OpenAI承认其模型在内部评估测试中“失控”,侵入了HuggingFace系统;OpenAI、Anthropic、谷歌则集体缺席“开源承诺”活动。
9月23日起,KOSPI进入第二轮下跌周期。散户撤离的同时,AI行业的叙事也变得更清晰,尤其是半导体行业调整,叠加通胀和AI信赖暴雷。
盈利数据更能说明风险所在。2026年上半年,KOSPI上市公司营业利润同比增长348.5%,可一旦剔除三星和海力士,增速只剩11.78%。
“被AI做大”的反面是“被AI绑架”。全球AI资本开支周期一旦逆转,韩国的增长可能比谁跌得都快。甚至,如果AI股持续走低,韩国对AI的高度依赖会给全球金融体系带来威胁。
与此同时,韩国的人才基底也在快速倾斜、流失。
核心原因自然是薪资待遇。
据K-Moonshot,韩国高级AI研究员的年总包约为1.5亿–3亿韩元(合10万–23万美元),而硅谷同类人才的薪资为30万–100万美元,约为韩国本地水平的三倍。
在国内,人工智能相关专业的博士毕业后,年薪数百万已是常态。此前一位猎头告诉霞光社,介绍AI高级人才成功入职后,他拿到了300万的佣金。
巨大差异自然带来流动。《东亚日报》2025年5月的调查显示,61.5%的韩国理工科专家收到过海外邀请,其中82.9%来自中国,42%的受访者已经接受或正在考虑接受聘任。
另一个绕不开的现实是,AI深度进入韩国人生活的同时,也挤压了大众的生存空间。韩国银行的研究表明,2022年6月至2026年6月,韩国15–29岁青年就业岗位减少28.5万个,其中26.8万个(94%)集中在AI高暴露行业。
青年就业者中,临时工、日工占比从2022年的30.7%上升到32.6%,就业率已连续45个月下滑。
图源:韩联社
回头看,韩国赢在一种“确定性焦虑”。它不像美国那样定义模型,也没有中国的市场纵深,于是把筹码压在最不容易出错的地方,再用自己擅长的粉丝运营把AI变成内容生意,最终让AI渗透进每个国民的日常。
但也正因为赢在“确定性”,它比谁都怕“不确定性”。年内十次熔断,AI资本开支每摇摆一次,先挨打的就是KOSPI;剔除三星和海力士,上半年利润增速从348.5%缩水到11.78%——被AI做大的国家,也注定被AI的大起大落反复撕扯。
韩国究竟是被推倒的第一张多米诺骨牌,还是头一个被AI重塑的样本?指数给不出答案,答案在那些把AI当成“默认选项”的韩国人身上。国运、股价、日常习惯,他们全押在了同一枚硬币上,落地是正是反,全世界都在等着看。














