王臻谈具身智能融资腰斩:IPO收窄,谁在冬天被筛掉?
钱比想象中经烧,也比想象中脆弱
“等到泡沫碎了,真正埋头干活的那批人,反倒松了口气。”
这话出自一位长期看具身智能赛道的投资经理,是他对近来行业气氛的概括。话的另一头,是更多人的不安:钱不好融了,上市这条路越走越窄,而上轮拿到钱的公司,账上的余额正一个月比一个月少。
门,究竟是从哪一刻开始关上的?
纳斯熊德(Cervo Technologies)做的是面向全球真实场景采集的物理 AI/具身智能数据基建,其 COO 王臻在与“霞光AI实验室”交谈时,理出了一条颇为清晰的时间线:今年8月,海外公司 Dyna Robotics 先用 100 万小时人类第一人称视频做预训练,让机器人从中学到真实世界的物理交互规律,随后对外公布发现了具身智能的 Scaling Law;那阵子数采公司有过一小段融资窗口,可没过多久,风向就掉了个头。
站在产业链更上游的 Claire 察觉得更早。“从我们产业链的视角来看,就是各家(具身智能本体)的订单都很少,不足以支撑正常工厂的长期生产。目前的情况是只有跟国内头部的1~2家合作,才不至于亏本。”
IPO 的门槛正在变高,这让局面更加复杂。多家媒体从 9 月起报道,中国证监会用非正式的“窗口指导”方式,提高了人形机器人企业上市的审批要求,同时严查收入是否真实、能否持续。据了解,监管整体收紧之后,智元机器人的上市进度已经往后推,具身智能企业赴港 IPO 也实际上被叫停。
退出预期的变化,很快就传导到了一级市场:IT桔子数据显示,10月国内具身智能赛道融资事件跌至 33 起、总额 101.05 亿元,与6月高点(55 起、308.92 亿元)相比,交易数量近乎腰斩。
另一位在产业链上下游都有涉猎的从业者,则点破了这条赛道创业绕不开的结构性约束——退出方式太单一:“在中国做这件事,就要想到退出。中国的退出方式就是上市,还是有点单一。如果头部公司的上市都有阻力的话,那对于腰部及之后的公司而言肯定不是什么好事。”
问题于是落到了很具体的地方:上轮融来的钱,还够烧多久?烧完了,这些公司又靠什么撑到下一轮?

冷,但并非每个角落都一样冷
这轮降温扫到的是整个行业。“不管是头部,还是腰部公司,影响都会很大。整个具身智能产业链上,不论数据公司,模型公司,本体公司都会被影响,”有业内人士这样透露。
Claire 看到的也是这个方向,但她补了一句:相比之下,中下部公司受到的冲击要远比头部公司重。“钱烧不了多久了,”她说。
不过,冷并不等于钱没了,钱只是换了去处。
融资仍在发生,就是一个信号:原力无限这家具身大脑公司,8月宣布完成近 10 亿元 A 轮及 A+ 轮融资,10月下旬又披露拿到浙江省创业投资集团近亿元 A++ 轮投资;RoboScience 机器科学成立不到两年,11月2日宣布完成 A2 轮数亿元融资,领投方里出现了琥珀资本、鸿瑞达投资,以及有产业背景的上海半导体产投。
图源:RoboScience官微
11月8日,业内又确认 DeepSeek 连投两家具身公司:Winverse AI 主攻“通用机器人决策大脑”,偏底层大模型与算法;理格万物锚定“工业场景具身应用”,偏实际产线的落地与执行,两者凑成一个“知+行”的组合。
11月9日,苏州具身智能企业优理奇机器人官宣完成 5 亿元 Pre-A 轮融资,老股东谢诺投资、涌铧投资连续多轮超额追加,另有一批新机构进入;同一天,刻行时空宣布完成近亿元规模的 pre-A 轮融资,成为首家同时实现上亿元真机数据订单、数据资产确权、合规交付的物理 AI 数据科学公司。
图源:刻行时空官微
那么,为何有的公司融不到钱,有的公司却被集中加注?
华山资本创始合伙人、CEGA 具身智能与机器人委员会主任杨镭说得直接:“我们认为下一阶段资金投资的大方向就是‘谁能落地’。”
杨镭近日公开分享的数据显示:今年1-5月具身智能融资额达到 489 亿元,已经高于 2025 年全年的约 455 亿元。钱还很集中,10 亿元以上的大额融资流向 27 家公司,其中 6 家今年已经两次拿到 10 亿元以上融资。把大额融资去掉再看,人民币单笔均值从 2025 年的 2.22 亿元降到 2.12 亿元,腰部并没有热起来。他据此判断,对本体的投资已经从“普涨”转为“停止”,后期估值开始看订单、出货和营收,“讲故事”的余地越来越小。
在业内人士看来,这时候还能被资本押注的具身企业,一定得有坚固的护城河。本体设计固然很难,可国内本体公司眼下可能有 200+ 家,除头部之外,其余很难攒出特别多的优势。
Claire 碰到的情况更鲜活。“我接待过很多机器人公司,有的甚至不知道自己的方向在哪,就开始干了,拿别人的机器人二次开发;还有跨行业想进入机器人领域的公司,招个十几人的团队就干——这种很多可能是为了拉股价。”在她看来,这些机器人公司本质上都是一样的,具体还是要看谁的商业模式更好。
九光智能创始合伙人及创新业务负责人王栋的说法更克制:“其实我觉得也不至于说冷了吧,还是看是真的在做有价值的事,还是在讲实现不了的故事。”

资金能撑的时间,可能比大家预估的要久一些,但也比大家以为的更经不起折腾。
先来把一笔生存账摊开看看。
有业内人士提到,创业公司通常有个规矩:手上起码要攥着够撑1年甚至更久的运营资金。他的判断很直白——“我觉得明年肯定会死一大批公司。能活下来的,绝对也是对未来比较有打算的。”
钱花光这件事还算看得见,更麻烦的是另一种隐蔽风险:有钱却不敢往外掏。这个看法源自一场围绕模型能力的讨论——今年 OpenAI 的 GPT-6 Astra 出来后,效果让不少从业者吃了一惊;反观国内,一些公司明明也囤了大量数据,做出的模型能力却差得远。业内人士对此的解释是:问题不在数据少,而是不敢真金白银砸进研发。
他接着讲:“投研发,等于把当下的现金流全押在一条技术路线上。可将来国外要是开源出一条路线,还做得挺成熟,那前面砸的钱就白扔了。所以不少人现在就是存钱的状态,账上虽有钱,但不敢动。”在他看来,买数据才刚起步,算力储备和研发投入都得跟上。研发不投钱,数据囤得再多也只能闲着。
Claire 还讲到一个细节:比订单数量少更该引起警觉的,是订单成色不足。“很多制造业都是看重具身智能行业,才愿意跟机器人本体公司合作。”也就是说,有些订单看中的是“具身智能”这块招牌的光环,并非实打实的业务需要。另一边,国内机器人行业对成本的把控又卡得很死,“为了抢生意,国内的供应链多半在搞低价,比国外压价更为厉害。”
这么看,眼下具身智能的“订单热”恐怕是一种概念撑起来的虚火:真实需求不够,订单就缺复购和规模化做支撑;供应链再拼命压价,有限的单子又被做成低毛利、低可靠性的买卖。行业容易掉进“低需求—低价—低利润—低研发—低可靠性”的循环里越转越糟。短期的表现是订单质量差,往中期看是商业化验证不够,拉长看则会加快泡沫出清、加剧行业分化。
北京人形机器人创新中心CEO熊友军近期和媒体公开对话时,把具身智能进工业场景后的ROI算得更细:“机器人如果真的算ROI的话,确实还没法算过来,可能还是偏贵,而且它的泛化能力(不足)、还有部署的时间成本,这个还是有点偏高。”不过他提到,某些“3D”场景是个例外——Dangerous(危险的)、Dirty(脏的)、Dull(枯燥的),像带电的高压、特高压操作,以及辐射、病毒、粉尘、爆炸环境,这时候比的不是机器人价值和人价值谁高,而是和人的生命健康比,这笔账已经能算平。对创业公司而言,这或许就是一张需求地图:与其挤在娱乐展演和科研教育的存量里内卷,不如去那些账算得过来的场景里挣现金流。
2026年以来,机器人相关企业里已有十余家走到清算、破产或停摆的地步,症结大致分三类:商业化闭环断了、现金流与成本结构失控、战略失焦。
盈合机器人是第一种——签下近亿元项目,验收却长期过不了;无境动力属于第二种——成立才8个月就停工欠薪,宣称的1.1亿元融资里,关键产业基金没按约定交割,现金流随即恶化;深兰机器人则是第三种——母公司巅峰期铺了大量投资,战线拉得太宽,最后靠破产清算剥离长期亏损的子公司退出。
Claire 被问到别的公司怎么熬过去时,回答得很直接:“其他公司多半要倒闭。产业里要么把大模型做得特别聪明,要么商业模式玩得转——就这两条路(才能活)。”
这话反过来听,就是一张风险清单:两样都不沾的公司,大概率熬不过这个冬天。

怎么活、手里有什么牌:熬过周期究竟靠什么?
还是回到那个根本问题:资本不再为故事掏钱时,创业公司能拿出的底牌是什么?看看还在牌桌上的公司,熬过周期的路子大体有四类。
头一类是收窄场景,先拿阶段性成果给终局铺路。
其中一条典型走法,是拉上产业方合作,把落地范围缩到能验证的真实工况:中国石油旗下昆仑制造与宇树科技、泛界智能共同设立合营企业,主攻工业具身智能机器人解决方案,面向油气、炼化与储运场景的巡检及抢险应急。
对宇树来说,这不止是一单生意,更是甩掉“表演型机器人”标签、攒下真实工况数据和商业案例的入口。灵初智能选的是物流切入,原因在于物流同时满足两个条件:商品够多元,数据就丰富;流程相对结构化,采集就能复制。
第二类是压成本、开放硬件,让机器人变成能大规模铺开的“数据终端”。
松延动力用工程塑料模具成型,把结构件成本砍掉近一半,“小布米”将双足人形拉到9998元——低价不是为了打价格战,而是想无痛放大设备规模、换回多样化的真实数据;萝博派对把1.25米高的RPO定价1.5万元,机械结构、CAD图纸、BOM清单和供应商列表全部公开,用开源换全球开发者的数据回流。
第三类是往中间层切,比如占住世界模型这个位置,把部署门槛压到工业场景能接受的程度。魔芯科技的4D世界模型MoWorld-4D帧率约50FPS,推理综合成本只有同等规模进口GPU方案的30%,头一回把世界模型的部署门槛降到工业场景能接受的水平。
三类活法都有人押注,可“活法”不等于“能力”。每种选择背后都挂着一个还没被验证的问题——这才是判断谁能真正熬过周期的关键。
头一个问题是迁移性——场景收窄之后,数据和能力能不能通向通用?
商业上,窄场景加产业合作能不能带来正现金流、复购和可复制的交付;技术上,窄场景攒下的数据和能力,能不能在明确指标上提升通用策略,比如跨场景成功率、少样本迁移和后训练增益。
第二个问题是壁垒性——降本和开源换来的数据闭环,在同质化竞争里能不能形成真壁垒?
低价和开源并非单纯拼价格,目的是把设备规模扩上去不那么疼,同时换回更多样的真实数据。可一旦降价和开源成了普遍打法,同质化就不只是"产品有区别"的问题,而会滑向"模式没区别"。第一类收窄场景的外溢也在推着同质化走——物流分拣就正在变成新的红海。
第三个问题落在投入性上:中间层的成本优势,能不能一直转化成研发投入?
魔芯科技头一回把世界模型的部署门槛压到工业场景能接受的水平,可门槛降下来只是拿到入场券。中间层夹在基础模型和应用场景中间,上游被基础模型和算力成本卡着,下游又被本体公司和场景方压价。真正要问的是:中间层能不能把阶段性的成本优势变成持续的研发投入,而不是一直停在薄利集成层。陈默此前分析国内外模型侧发展差异,也从侧面说明了这一点。
第四个问题关乎资本:有没有耐心?愿不愿意"长期陪伴"这个行业长起来?
这是三类活法都得面对的外部约束,并非哪一类公司专属。王栋说:"无论怎么造血,都很难支撑AI体系巨大的研发投入。"这话点出了造血和研发投入之间的结构性缺口,而外部资本肯不肯长期陪着,就是耐心问题。

周期什么时候转向?
行业何时回暖?王臻给出的判断是明年中到年末。
他的逻辑不复杂:预计国外一批最好的大模型明年上半年训练完成,其中必然有一些会开源;开源之后,中国公司会花几个月去参考、落地,融资大约到明年下半年又能起来。
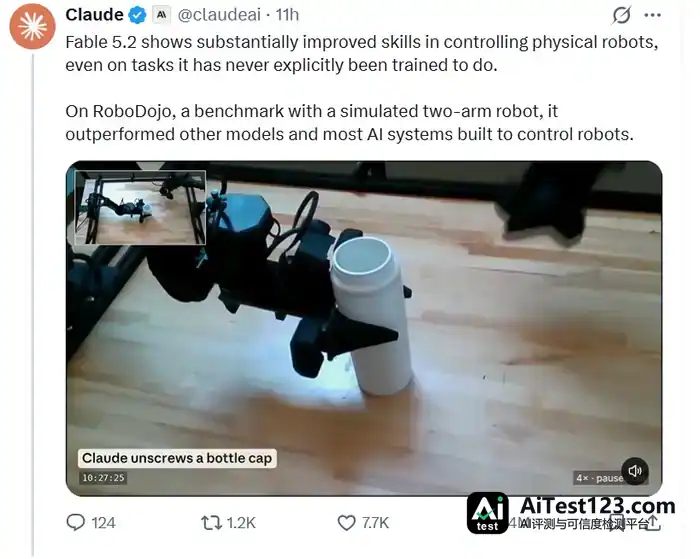
11月9日,Anthropic 正式推出Claude Fable 5.2。在 RoboDojo Sim 双臂机器人仿真任务中,Fable 5.2 得分64.9%,Fable 5.1 为27.6%,GPT-6 Astra 为29.8%。模型侧的能力供给还在快速往上走。
图源:Claude X官方平台
另一边,英伟达在美国奥斯汀举行的机器人学习大会CoRL 2026上正式介绍了新一代机器人基础模型GR00T 2及配套技术,并明确GR00T 2及其Turbo版本的模型权重预计今年12月开放。
开放模型权重,意味着英伟达会把训练好的 GR00T 2 里数百万甚至数十亿的参数文件公开,任何人都能下载、部署、微调,甚至集成进自己的产品。放在具身智能的开源版图里,它和完全开源不是一回事(完全开源通常还包含训练数据、完整训练流程或代码),但仍是压低行业门槛的关键一步。它让"国外模型开源、国内参考落地"这条路,从预测变成了可预期的事件。
这也从侧面印证了王臻"明年中到年末"的判断:供给侧的模型能力和开源节奏,正朝他说的方向走。不过要分清,回暖预测和那四个问题并不矛盾,它们说的是同一件事的两面:模型供给和开源节奏加快,会让行业看到一些回暖的曙光;可窗口打开之后谁能穿越周期,仍取决于那四个未验证的问题有没有被真正回答。
杨镭在公开采访中也表示,"未来行业竞争的关键,将是能否提升机器人的自主认知和任务执行能力,并找到能够持续运行的真实应用场景。"
换句话说,这个冬天可能有着明确的长度,但不是每家公司都撑得到开春。

冬天筛掉的到底是什么?
“产业本身没有泡沫,有泡沫的是公司。”熊友军在接受媒体采访时,说出了自己对行业终局的直白看法:“我始终认为,具身智能、人形机器人是一个特别大的产业,谈不上什么竞争。需求就摆在那里。中国哪一家人形机器人公司,只要技术上有足够强的突破、把客户需求接住了,市场就不会差——说到底,它要比的对手只有自己。”
再回头看这个冬天:IPO的门收窄了,被挡在外面的是那些把退出当成终局的公司;订单少了,被挡在外面的是那些把框架协议算成收入的公司;投资人的耐心短了,被挡在外面的是那些把讲故事当成商业模式的公司。谁能留下来,答案就在王栋那句直白的反问里——“还是看是真的在做有价值的事,还是在讲实现不了的故事。”
"泡沫破掉的时候,真正做事的人反而松了一口气"——这句话,或许就是这个冬天最好的注脚。