

一微科技港股上市:开盘涨37.58%,三年营收近9亿仍亏损
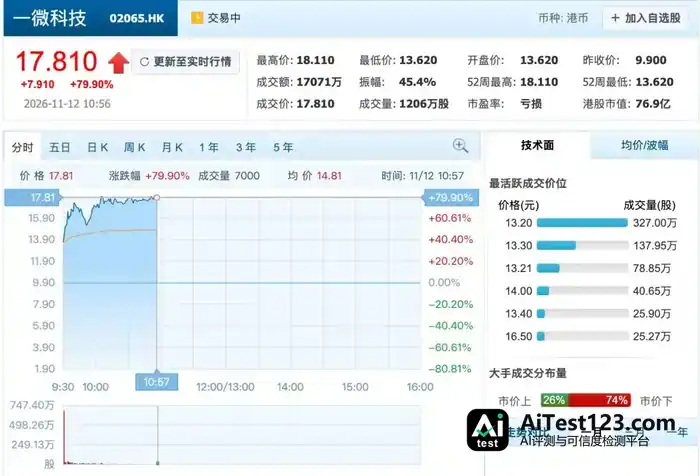
机器人前瞻11月12日报道,刚刚,珠海机器人芯片公司一微科技在香港联合交易所上市。 一微科技发行价为9.90港元(约合人民币9.01元),开盘价为每股13.62港元(约合人民币12.39元),开盘价相较发行价上涨37.58%。 截至11月12日上午十点五十五左右,一微科技的股价为每股17.81港元(约合人民币16.21
机器人前瞻11月12日消息,珠海的机器人芯片企业一微科技当天在香港联合交易所挂牌上市。
一微科技发行价定为9.90港元(约合人民币9.01元),开盘报每股13.62港元(约合人民币12.39元),较发行价高出37.58%。
11月12日上午十点五十五分前后,一微科技股价来到每股17.81港元(约合人民币16.21元),相比发行价上涨79.90%。成交量为1206万股,成交额17071万港元(约合人民币15534.61万元),总市值76.9亿港元(约合人民币69.98亿元)。
此次全球发售7168.7万股,其中香港发售358.45万股,国际发售6810.25万股。
收入方面,2023年至2025年一微科技分别录得2.06亿元、2.86亿元、4.07亿元,三年合计接近9亿元;2026年前四个月收入约1.30亿元,同比增长约51.2%。
智能移动机器人解决方案是其收入大头,2025年该项收入为3.86亿元,占同期总收入的94.8%。
收入在涨,盈利却还没到来。2025年一微科技亏损约1.55亿元,2026年前四个月亏损进一步扩大到约0.67亿元。
公司执行董事、董事会主席兼首席执行官姜新桥,本科读的是中国东北财经大学国际贸易专业,2014年10月进入一微科技,现在主要管公司的日常经营。
01.去年营收4.07亿元,净亏损0.51亿元
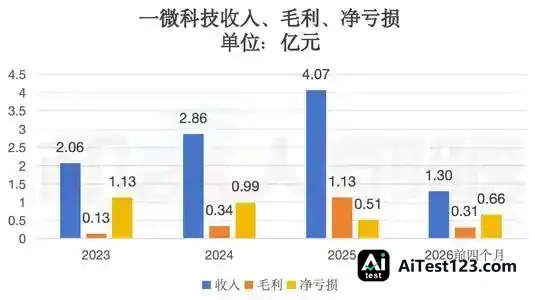
招股书披露,2023年至2026年前4个月,一微科技收入依次为2.06亿元、2.86亿元、4.07亿元及1.30亿元。2024年收入同比增长约38.8%,2025年再增约42.3%;2026年前四个月则由2025年同期的0.86亿元升至1.30亿元,同比增幅约51.2%。
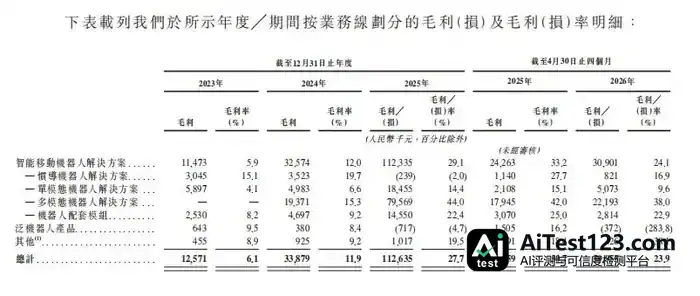
分产品线看,2023年-2025年及2026年前四个月,销售智能移动机器人解决方案带来的收入分别约为1.94亿元、2.71亿元、3.86亿元、1.28亿元,占总收入比重分别为94.2%、94.8%、94.8%和98.5%。
毛利率方面,2023年-2025年及2026年前四个月,一微科技毛利分别约为0.13亿元、0.34亿元、1.13亿元及0.31亿元,对应毛利率6.1%、11.9%、27.7%及23.9%。
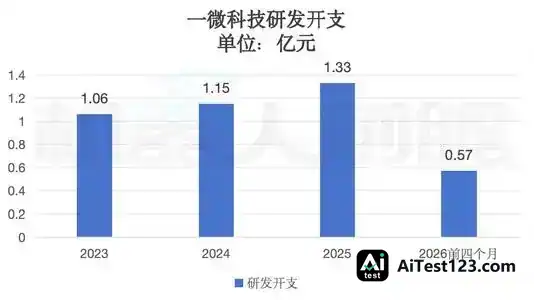
同期研发开支分别约为1.06亿元、1.15亿元、1.33亿元及0.57亿元,约占各期总经营开支的73.3%、68.5%、45.8%及64.5%。
2023年-2025年及2026年前四个月,按非国际财务报告准则计,一微科技经调整净亏损分别约为1.13亿元、0.99亿元、0.51亿元及0.66亿元,净亏损率分别为54.9%、34.6%、12.5%及50.8%。
02.三类方案覆盖不同机器人场景,多模态机器人解决方案收入占比接近一半
招股书显示,一微科技的收入来自智能移动机器人解决方案、泛机器人产品以及其他业务三条线,其中绝大部分由智能移动机器人解决方案贡献。
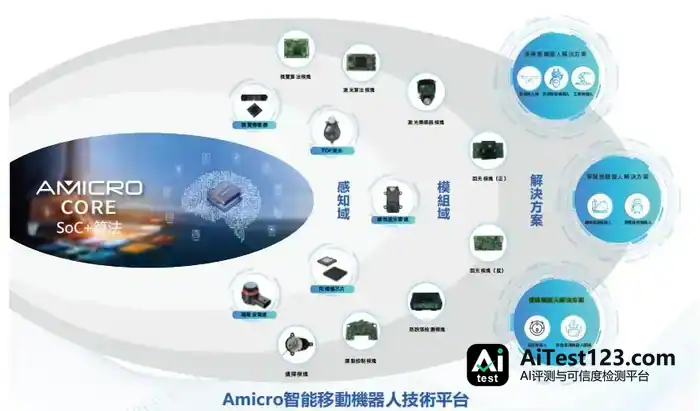
具体到产品,智能移动机器人解决方案涵盖惯导机器人解决方案、单模态机器人解决方案、多模态机器人解决方案和机器人配套模组。
1、惯导机器人解决方案
惯导机器人解决方案2016年推出并量产,搭载一微科技为同步定位与地图构建专门设计的高性能、高集成度机器人专用SoC,同时配有算法库和SDK。
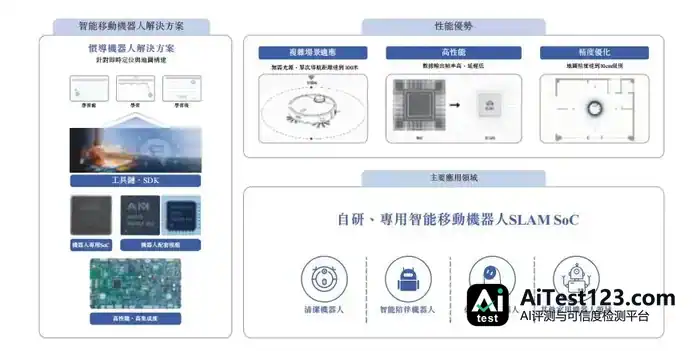
该方案目前用在清洁机器人、智能陪伴机器人、桌面移动机器人等场景中。
2、单模态机器人解决方案
单模态机器人解决方案于2019年面世,采用全栈式架构,主要模块包括自研核心算法、专用SoC、PMU以及视觉/激光雷达传感器等。
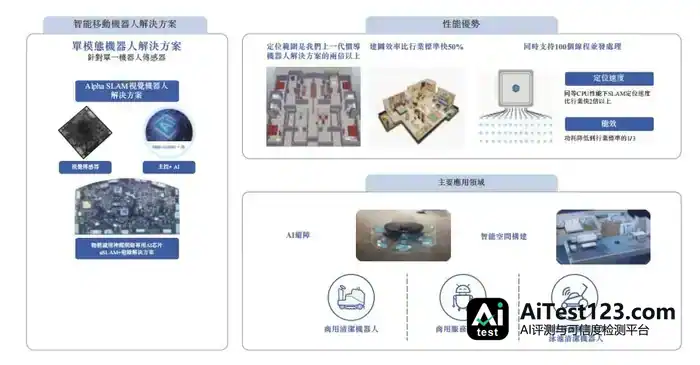
这套方案如今已落地到不少场景里,AGV、商用清洁、商用服务、家用清洁以及智能管家等都有应用。
3、多模态机器人解决方案
2023年,一微科技再往前推了一步,发布多模态机器人解决方案,2024年1月正式量产。该方案把视觉传感器、二维激光雷达、多线激光雷达、密集面阵激光雷达、3D ToF以及惯性导航等多种传感器整合到一起,对采集到的环境数据进行分析,机器人在更复杂的场景里也能跑起来。
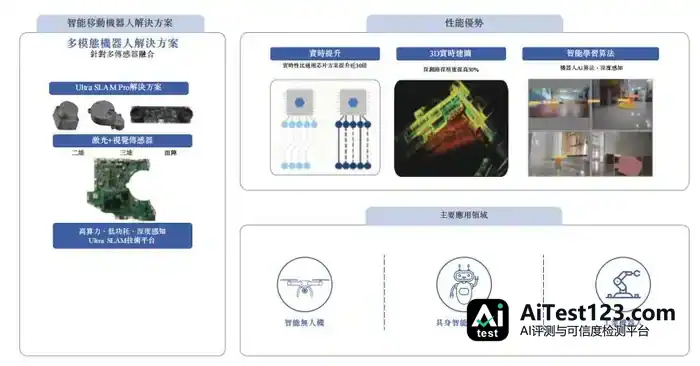
眼下,多模态机器人解决方案已经用到了智能无人机、室内服务机器人、室外低速自动机器人等场景中。
4、机器人配套模组和泛机器人产品
除了前面这三类解决方案,一微科技还做机器人配套模组,集中在运动控制和电源管理两块,服务于机器人运动、清扫及充电等核心任务。产品业务上,公司另有泛机器人产品。
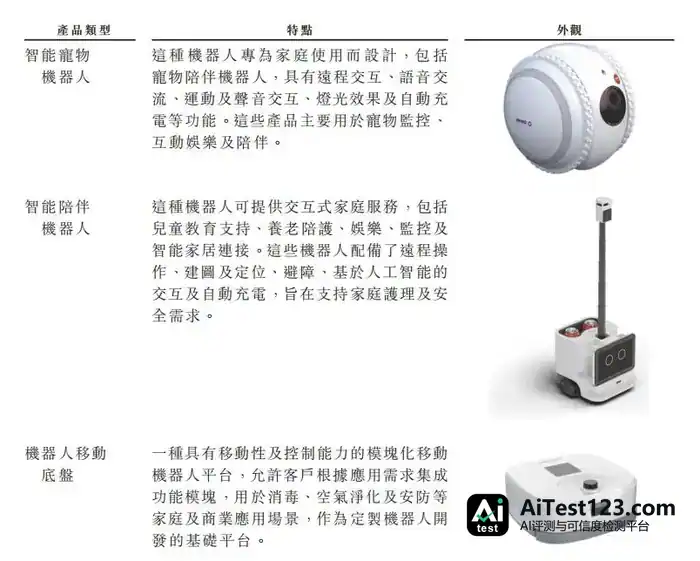
这部分业务是研发并销售具备自主决策及人机交互能力的智能移动机器人,核心产品有智能宠物机器人、智能陪伴机器人以及机器人移动底盘。
收入结构上,多模态机器人解决方案自推出后贡献一直比较突出。
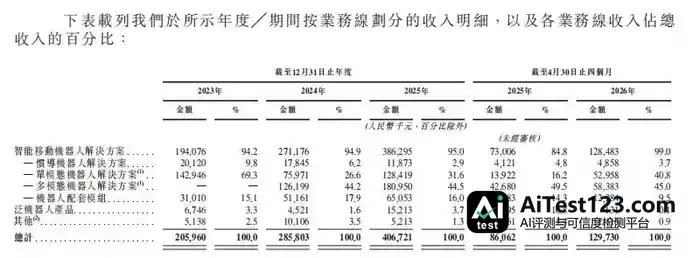
2023年这块业务还没有收入。到2024年,多模态机器人解决方案收入约1.26亿元,占总收入的44.1%;2025年涨到1.81亿元,占比44.5%。
2026年前四个月,多模态机器人解决方案收入约0.58亿元,占比44.6%。
单模态机器人解决方案这边,2024年收入约0.76亿元,占总收入的26.6%,较2023年69.4%的占比有所下滑,2025年基本稳住,占总收入的31.4%。
招股书给出的解释是,这段时间公司把更多研发及营销资源投向了多模态机器人解决方案的开发和推广。
2026年前四个月,单模态机器人解决方案收入0.53亿元,较2025年同期的0.14亿元有所上升,主要是现有客户重复采购拉动了销量增长。
03.客户覆盖清洁、服务及陪伴机器人,五大客户收入占比接近七成
一微科技的客户集中在清洁机器人、服务机器人和陪伴机器人等智能机器人领域,类型上分系统集成商、直接客户和分销商。
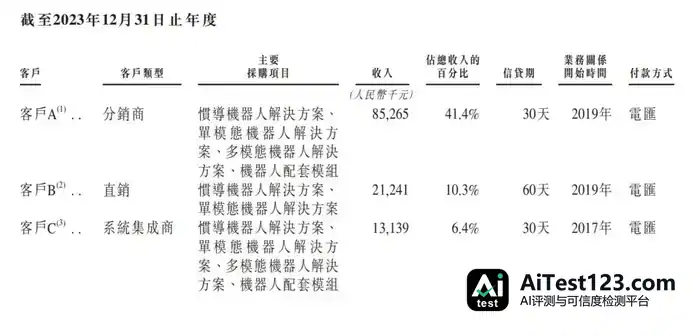
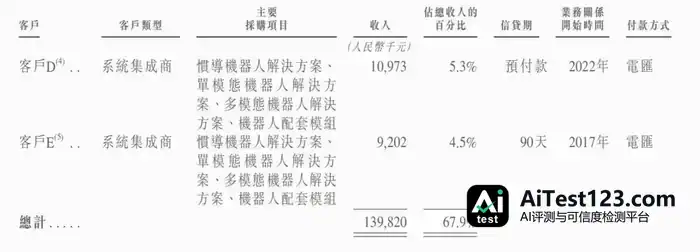
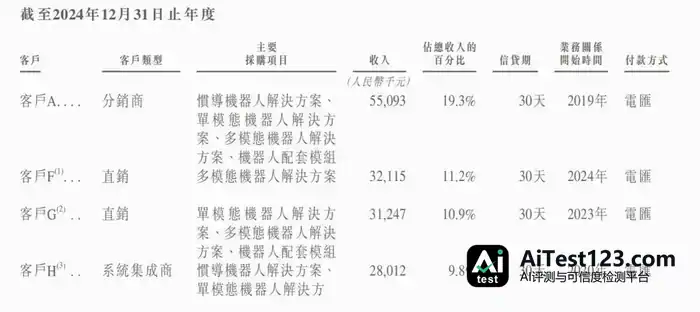
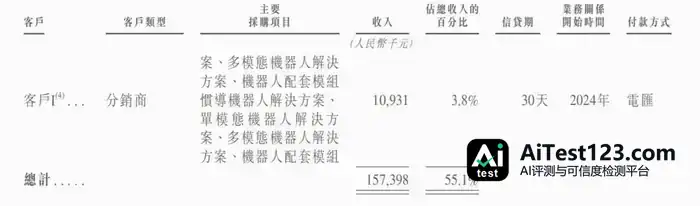
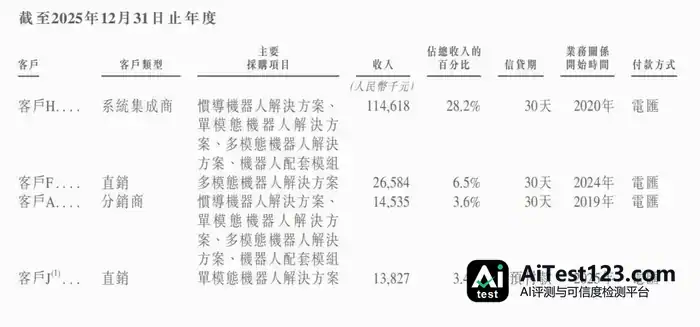
2023年至2026年前四个月,五大客户给该公司带来的收入分别为1.40亿元、1.57亿元、1.81亿元和0.74亿元,占总收入的67.9%、55.1%、44.6%和57.0%。
最大客户在过往报告期内贡献的收入分别是0.85亿元、0.55亿元、1.15亿元和0.34亿元,占比41.4%、19.3%、28.2%和26.3%。整体看,2023年至2025年一微科技来自五大客户的收入占比在往下走,但2026年前四个月又回到57.0%,客户集中度仍值得留意。
供应商方面,招股书显示,一微科技的供应商以原材料及组件供应商为主,涉及晶圆、传感器和模组等。晶圆制造、芯片测试和封装则委托给生产合作伙伴完成。
2023年、2024年、2025年以及2026年前四个月,一微科技从五大供应商处的采购额依次为1.18亿元、1.60亿元、1.83亿元和0.61亿元,在同期采购额中的占比分别是67.4%、63.4%、45.5%和49.4%。最大供应商对应的采购额在这几个报告期约为0.67亿元、0.43亿元、0.56亿元和0.23亿元,占比分别为38.2%、16.8%、13.9%和18.6%。
04.研发人员占比超七成,小米长江等机构为股东
一微科技注册成立于2014年3月26日,最初叫珠海市一微半导体有限公司,注册资金1000万元。招股书披露,上市后董事会由九名董事构成,名单为姜新桥、黄明强、赖钦伟、唐伟华、Ye Weigang Greg、崔玮、陈永璘、陶晓慧、朱建阳。
姜新桥今年51岁,担任一微科技执行董事、董事会主席兼首席执行官,日常经营管理由她负责,涵盖战略规划、业务发展以及整体领导工作。
姜新桥
姜新桥1998年6月从中国东北财经大学国际贸易专业本科毕业,2014年10月进入一微科技,2021年3月和2025年8月先后获任首席执行官、董事会主席。此前她在一家无晶圆厂半导体公司做过高级产品经理兼市场总监,那家公司的主营业务涉及平板电脑、数字音频播放器、蓝牙芯片及照片查看器的SoC。她在IC产品规划及市场推广上已有逾20年经验。
下图为一微科技IPO后的股权构架:
招股书显示,全球发行及全面流通申请完成后,横琴名芯持股6.43%,横琴同芯3.59%,横琴至芯2.13%,横琴全芯2.49%,横琴向芯2.40%,横琴吉芯1.13%,姜新桥本人持股1.62%;姜新桥与员工持股平台合计持股19.79%。其余股东里,肖刚军持股4.99%,橫琴坤泓持股2.76%。
首次公开发售前投资者中,广东武岳峰集成电路持股14.75%,徐先鋒4.55%,达泰投资4.46%,小米长江2.98%,横琴引导基金2.92%,无锡产发2.80%,源星投资2.70%,珠海灵智科2.49%,珠海腾创2.22%,宁波天燕1.97%,格力集团1.94%,珠海灵智芯1.68%,北京集成电路产业基金1.61%,格金境成1.44%,海南同骋1.23%,温氏投资1.10%,天海丹夏和天鹰投资各持0.86%。剩下那些首次公开发售前投资者,持股比例都在1%以下。
上述首次公开发售前投资者加起来持股55.86%。另外,参与全球发售的投资者合计持股16.60%。
05.结语:港股上市迎来新起点,商业化落地与盈利能力仍待检验
招股书显示,多年积累之下,一微科技逐步搭起了一个智能移动机器人技术平台,覆盖芯片、传感器、模组和算法。收入层面,该公司2023年至2025年营收持续增长,多模态机器人解决方案也已成为重要的业务增长来源。
不过,研发投入和经营开支不断攀升,仍给该公司带来一定压力。一微科技整体毛利率提升到了27.7%,但全年依然录得1.55亿元亏损。
对一微科技而言,港股上市意味着进入新的发展阶段。接下来要面对的关键问题,是如何让多模态方案在更多机器人场景中实现商业化落地,同时把整体盈利能力提上去。


















