禾赛三季度收入未达指引,4Q指引低市场预期约19%
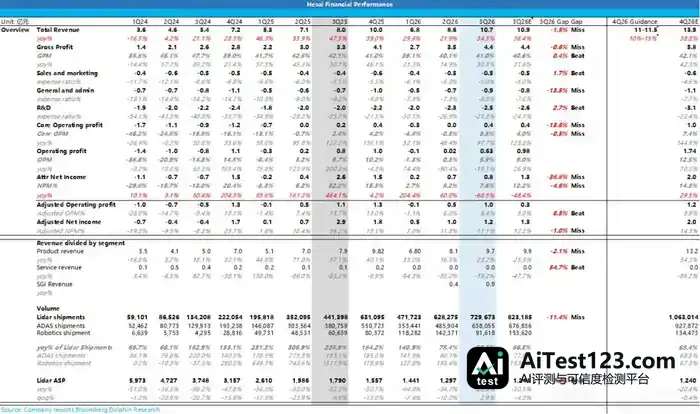
整体来看,禾赛交出了一份"价好、量差、指引弱"的业绩:收入未达指引下限,出货大幅低于指引,4Q 收入指引比市场预期低约两成;但激光雷达综合单价在连续下滑后首次环比回升,毛利率也好于预期。具体来看: ① 总收入低于指引:三季度总收入 10.68 亿元,同比增长 34.3%,低于公司 11.0-11.5 亿元指引的下限(差
禾赛这份季报,收入没到指引下限,出货量也大幅跑输指引,4Q收入指引比市场预期低约两成;不过激光雷达综合单价在连跌之后首次环比回升,毛利率同样好于预期。整体看就是"价好、量差、指引弱"。具体如下:
① 总收入低于指引:三季度总收入10.68亿元,同比增长34.3%,比公司11.0-11.5亿元指引的下限还低约3%,近几个季度里这是头一回没达标。
分业务看,SGI新业务(Kosmo和执行器模组)收入0.91亿元,环比约翻倍,前三季度累计约1.35亿元,年初定下的全年1亿元目标已经超过;核心激光雷达收入9.78亿元,同比只增长22.9%,主因是激光雷达出货量远低于预期。
② 激光雷达量大幅低于预期:3Q出货72.97万台,同比增长65%,但80-85万台的指引没够着,市场预期的82.3万台也没够着。拆开看:
a. ADAS雷达63.81万台,同比增长68%,略低于预期的67.7万台;这主要跟下游客户车型销量不及预期有关,多家车企下调了2026年销量目标;
b. 机器人雷达只有9.16万台,环比下滑36%,远低于预期的15.4万台。问题出在下游大客户自己身上,拖累了低价的JT系列(主要用于割草机),Robotaxi和人形机器人雷达倒是符合预期。
③ 但价格止跌回升:出货单价方面,综合均价约1,334元,环比上涨约3%,同比下滑约26%,明显高于预期的约1,210元。
回升主要还是产品结构变了:管理层称机器人雷达约占激光雷达收入的50%,照此倒推,机器人雷达单价约5300元,ADAS雷达单价约770元。低价割草机雷达少了、高价Robotaxi雷达多了,综合单价就被拉高了,ADAS单价本身仍在低位。
④ 毛利率好于预期,站上41%:3Q毛利率41.0%,高于预期的39.9%,环比提升0.9个百分点,同比下降1.1个百分点(低毛利产品占比上升)。出货不及预期的情况下,单价回升(高价Robotaxi和人形机器人雷达多了)加上技术降本,把毛利率撑住了。
⑤ 经营利润低于预期,SGI亏损扩大:3Q经营利润0.63亿元,低于预期的约0.98亿元。
激光雷达分部经营利润同比增长88%至1.45亿,利润率约15%。拖累来自SGI:收入虽然环比翻倍至0.9亿元,亏损却也扩大到约0.83亿元。利润驱动由此前的"以价换量"转为"主业稳价、新业务烧钱",短期弹性要看SGI的投入节奏。
⑥ GAAP净利润只有0.81亿元,不及市场预期的1.32亿元,同比降幅达69%。这轮下滑主要跟一次性收益有关——去年同期计入了1.85亿元一次性收益,把这部分剔除后,GAAP净利润同比还涨了约14%。
海豚君核心观点:
整体来看,本季度"价好、量差、指引弱":收入和出货均未达指引,毛利率与单价好于预期,经营利润被SGI亏损拖累。
更关键的是4Q指引:收入11.0-11.5亿元,比市场预期的约13.9亿元低约19%,同比仅增长10%-15%,环比仅增长3%-8%,下半年ADAS旺季放量的逻辑基本落空。按激光雷达单价1300元上下测算,4Q出货约75-80万台,低于市场预期的106万台。
按4Q收入指引中值计算,2026年全年收入约37.3亿元,同比增长约23%,比年初42-46亿元指引的下限低约11%,也低于市场预期的41.1亿元。全年出货约260万台(同比提升60%),300–350万台的指引同样没达到;前三季度净利约1.7亿元,全年大概率只有2.5亿元上下,5–7亿元的全年目标基本落空。
电话会上,管理层只给了三个全年口径:2026年SGI收入2-3亿元、毛利率接近40%、经营费用同比增长约20%(增量全在SGI,激光雷达业务费用同比下降),出货300-350万台和净利润5-7亿元的目标不再提,等于默认放弃。对4Q偏弱,公司归因于"…游需求温和"。
这么一来,禾赛眼下的矛盾已经不是上季度的“价格跌得太快”,而是“价格稳住了,量却没跟上”。管理层给出两个原因:国内车市偏弱、车企纷纷下调销量目标;JT系列又碰上单一客户事件。按他们的说法,需求整体并没有转弱。
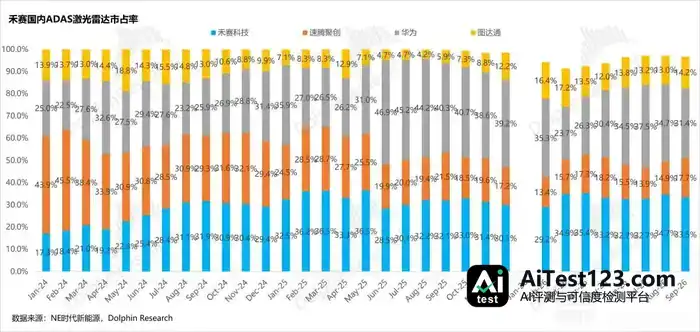
海豚君则把份额流失也算作一个因素:9月禾赛在中国长距ADAS市场的份额为43%,3月还是55%,一路往下走。小米引入速腾作为二供、华为补盲雷达步步追赶,都在分走蛋糕。对此管理层并未正面作答,只表示“不愿以牺牲质量换价格”。
对禾赛而言,这是穿越价格战周期、卡位下一代传感器生态的必经阵痛:
①单价止跌是本季最重要的正面信号:
上季度海豚君最担心的是单价跌得太猛(2Q同比-35%)。本季综合单价回升,更多是结构变化带来的;真正积极的信号在管理层对价格的说法:按照明年已签的合同,ADAS价格竞争正回归理性,2027年ATX的价格与毛利率会“进一步企稳”。这和海豚君此前“2027年价格通缩转为稳态年降”的判断对得上。
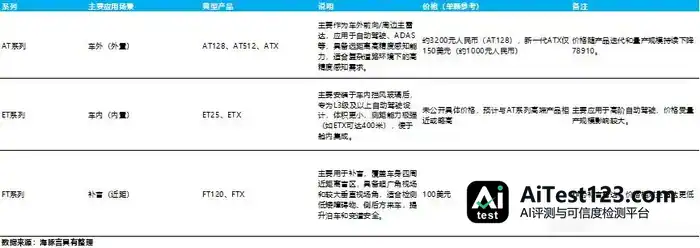
支撑还来自高端化和多雷达配置:高价的ET系列已经拿到5家全球车企定点,包括欧洲头部车企、凯迪拉克、吉利、长城和一家头部新势力,在手订单超过100万台,售价高于ATX;采用自研Picasso芯片的ET正在客户处验证。
FT补盲雷达已获零跑和欧洲头部车企定点,L3正把配置方向推向“高端主雷达+多颗补盲”。不过核心部件和ASIC基本已经自研,技术降本的空间在收窄,往后毛利率更得看价格能不能稳住、结构能不能继续改善。
ADAS 业务这块,3Q 出货 63.81 万台,环比涨了 31%,可还是没够到指引。定点方面,AT 系列拿到五菱定点,进了大众车型;奇瑞等 7 家车企的出口车型定点还没给量产时间,公司只说这是"0 到 1"的增量;另外通过合资公司拿到 10 家全球车企定点,预计明年放量。出货量失速,全年出货目标基本落空。
机器人业务 3Q 出货 9.16 万台,环比掉了 36%,主要是 JT 系列单一客户拖累。
不过前三季度累计出货 35.2 万台,同比翻倍以上;高端产品收入增长超 60%(Pandar、OT、QT、XT ),机器人雷达已占激光雷达收入约 50%。驱动力来自几块:Robotaxi 车队扩张(2025 年全球份额 62%,排名第一)、人形机器人单机多雷达(JT128 明年出货有望达六位数),还有工业、零售等物理 AI 场景(含京东 5 年部署 400 万台设备的计划)。管理层判断,机器人雷达市场至少是 ADAS 的 10 倍。
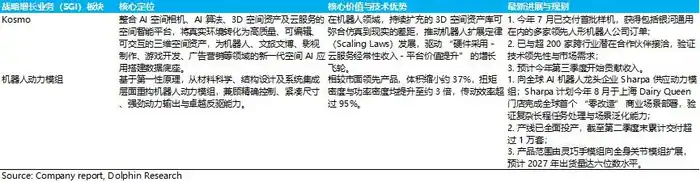
SGI 新业务继续超预期,可亏损也在扩大。3Q SGI 收入 0.91 亿元,环比约翻倍,前三季度累计约 1.35 亿元;公司重申全年 2-3 亿元的指引(4Q 需 0.65-1.65 亿元)。其中:
执行器模组 3Q 出货 2.34 万个,环比增长 97%,累计出货约 3.5 万个,月产能 1 万个,2027 年出货有望达到六位数,占今年 SGI 收入的绝大部分。
禾赛最大客户 Sharpa 已把产品投入商用,D01 全身机器人和 W02 灵巧手搭载的都是禾赛模组。核心部件由禾赛自己研发,扭矩、功率密度大致做到领先产品的 3 倍,眼下正跟多家人形机器人企业谈合作。
Kosmo 这个 3D 世界数据引擎在 3Q 已经跑出收入。今年收入大头还是硬件,明年软件订阅与 3D 资产授权会明显放量,等规模起来,毛利率有希望突破 40%。合作方名单里有皮克斯 RenderMan(影视)、银河通用和 Dexmal(机器人训练),还有高德(1,000 个点位的空间商业试点)。
但 SGI 亏损从 2Q 的 0.64 亿元扩大到约 0.83 亿元。客户需求快于预期,公司加大了投入,短期仍会压制利润。
不过 2027 年的目标写得清楚:SGI 收入做到约 1 亿美元(约 7 亿元),占公司总收入 10% 以上,当年有望打平,而且不用大幅加资本开支。
毛利率与费用方面,3Q 毛利率 41.0%,好于预期——高毛利机器人雷达占比提升,叠加自研芯片降本,抵消了出货不足带来的规模损失。
管理层称 2026 年全年毛利率接近 40%,2027 年大体稳定。
费用这边,研发和管理费用都比去年同期涨了约 28%,多出来的钱花在 SGI 和专业服务费上;把 SGI 拿掉看,激光雷达业务的费用反而是降的。激光雷达分部经营利润率约 15%,这块核心业务还在挣钱。
按眼下股价算,海豚君估算禾赛 2026 年收入约 37 亿元,同比增约 23%;GAAP 净利润约 2.5 亿元(4Q 取指引中值、毛利率按 40% 测算,约 0.8 亿元),比年初给出的 5-7 亿元指引差了不少。
再看 2027 年,管理层还没给具体指引,海豚君假设激光雷达销量同比增长 28% 至 333 万台,单价同比下滑 7% 至 1246 元,但在 SGI 约 7 亿元收入的贡献下,总收入同比增长 30% 至 48.6 亿元。
利润端看,如果 SGI 按期打平、把今年约 2.5-3 亿元的亏损填上,再算上激光雷达利润回升,净利润大约 6 亿元,同比涨 174%。
按 11/11 收盘价禾赛市值约 151 亿元,对应 2026 年 P/E 约 60 倍,扣除约 61 亿元净现金后约 36 倍;对应 2027 年 6 亿元净利润,P/E 约 25 倍,扣净现金后约 15 倍。
2Q 点评时海豚君认为禾赛 2026 年向上弹性有限,当时市值约 180 亿元;如今已跌至约 151 亿元。
ATX 价格稳住、ET 拿到订单、SGI 打平目标,这几个都是积极信号;可出货掉速加上 4Q 指引远低于预期,盈利修复的时间点就从“2026 年底”挪到了 2027 年。
海豚君认为短期仍缺催化,需等待:①2027 年全年指引;②ET 量产与海外、合资订单兑现;③SGI 亏损收窄。
中长期看,激光雷达有点“摩尔定律”的意思——点云密度指数级往上走、成本指数级往下掉,门槛也不低。禾赛踩在“ADAS 渗透 + 机器人第二曲线”两条线上,又是龙头,长期受益的确定性仍然比较强:
① 短期市占率承压,但技术布局全面,中长期市占率预计维稳
3月还有55%的份额,到9月落到43%,可禾赛坐在头名位置上已经连续20个月。下一代技术上它的铺开面更宽,Picasso全彩SPAD-SoC、4,320线ET、MT系列以及FMCW等路线都在推进,中长期份额预计能守住。
再看L3高阶智驾,它把单车搭载量成倍往上推。需求从单颗主雷达变成"1颗主雷达 + 多颗补盲",单车价值量也从约200美元抬到500-1,000美元。ET与FT的新定点说明多雷达配置正在国内外落地,中国L3法规预计2027年前后出台。
海外市场正进入突破期。欧洲头部车企与凯迪拉克的ET定点、欧洲头部车企的FT定点、7家中国车企的出口定点、合资公司的10家全球车企定点,底盘已经铺好。禾赛同时是奔驰欧洲和中国多平台L3项目的定点供应商、英伟达Hyperion平台的参考激光雷达,斯图加特设有办公室,泰国在建工厂。海外ASP和毛利率更高,正好用来对冲国内价格战。
机器人和物理AI是第二条成长曲线。禾赛把自己定位成"物理 AI 基础设施公司",链条覆盖"看(激光雷达)、理解(Kosmo)、动(执行器)"。本季机器人相关业务收入占比已超50%;一台人形机器人可能需要超100个执行器,占BOM成本一半以上。SGI若能在2027年做到约7亿元收入并盈亏平衡,估值中枢会被明显抬高。
价格通缩切换到"稳态年降"的拐点,或许比2027年更早到来。海豚君此前预计2027年激光雷达ASP降幅收窄至约10%。管理层表态2027年ATX价格企稳,加上ET、多雷达和海外的结构支撑,价格通缩可能提前进入每年约5-10%的"稳态年降",激光雷达正变成标准化汽车零部件。可价格企稳的另一面是出货失速、份额下滑,价格与份额之间仍要取舍,4Q的量价表现才是验证。
从远期TAM看,约140亿元的市值扣掉净现金只剩90亿元,国内乘用车ADAS基本盘的价值还没算进去(保守估计2030年市场规模400亿元)。短期出货与盈利的担忧已经反映得比较充分,价格企稳、高端与海外订单、机器人赛道的期权,构成中长期弹性。