CoreWeave财报前股价跌65%,选举与债务压力成焦点
CoreWeave将于周二收盘后公布第三季度业绩。但投资者的关注焦点并不在财报数字本身,而在于:上周期中选举结果令多个州的数据中心建设前景蒙上阴影,管理层将如何回应这一变局。
一份好看的财报,恐怕已经安抚不了市场对AI基础设施前景的焦虑。
云计算公司CoreWeave定于周二收盘后发布第三季度业绩。投资者盯着的不是财报数字本身。上周期中选举结果让多个州的数据中心建设前景变得不明朗,管理层怎么接这个招,才是他们关心的。
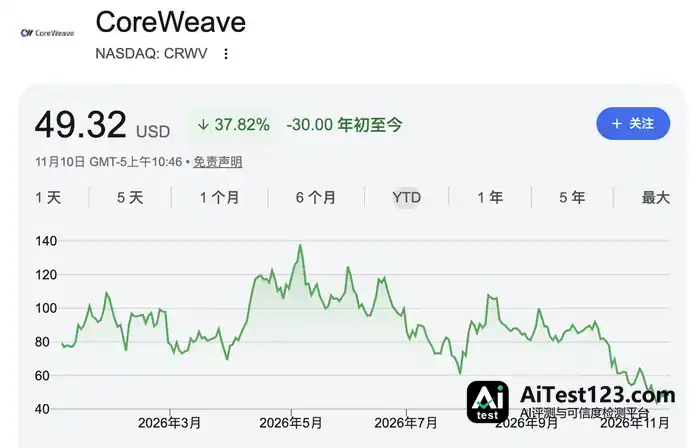
过去一周CoreWeave股价跌了15%,距六个月前的高点已累计回落65%。期权市场的数据显示,财报公布后该股预计会有约16%的波动。
数据中心建设遇阻、科技巨头收紧资本开支、公司自身背着的债务,三重风险正同时压过来。
据报微软正在收紧对部分项目的审查,并退出了它认为风险过高的项目。另一边,英伟达首席执行官黄仁勋深陷个人丑闻,领导地位面临不确定性。英伟达对CoreWeave来说既是关键供应商,也是投资方。
选举结果重击新云公司,监管环境趋于严格
上周期中选举的结果,成了压垮市场情绪的直接导火索。多地选举结果显示,大批选民明确反对在自家社区附近建数据中心。这样一来,对AI基础设施项目态度更保守的民主党籍州级和地方政府,影响力明显上升。
德克萨斯州就是个例子。候任州长Gina Hinojosa已公开呼吁立即暂停数据中心项目审批。CoreWeave随后致函Hinojosa,表示希望寻求合作。
选举结果对不同类型的科技公司影响分化明显。上周微软、亚马逊和Alphabet等超大规模云服务商(hyperscaler)的股价在选举后反弹,而以CoreWeave为代表的"新云计算"(neocloud)公司股价则大幅下挫,Nebius和IREN同样跌势显著。
这种分化反映出两类公司的本质差别。对超大规模云服务商来说,AI资本开支放缓可能意味着自由现金流改善;而新云计算公司靠AI高速增长支撑商业模式,AI支出和建设一旦放缓,核心业务就直接受到威胁。
50 Park Investments首席执行官Adam Sarhan说:"美国选民用选票表明,他们不希望数据中心建在附近。这将使新云计算公司的处境更为艰难,因为它们没有其他收入来源可以弥补AI业务的潜在损失。"
借贷模式埋下脆弱隐患,债券价格跌入困境区间
CoreWeave的财务结构本身,就让它在这次风险中格外脆弱。公司靠借贷融资建数据中心,这就要求它必须维持持续的高速增长,才能覆盖债务成本。
选举结束后,CoreWeave债券价格随即下挫,部分债券收益率已突破15%,进入市场通常视为困境债务的区间。
彭博汇总的分析师预期显示,CoreWeave第三季度营收增速有望超过160%,净亏损却会比上年同期明显拉大。公司预计到2029年前都难以扭亏,且此后逐年收入增速都会往下走。
持续亏损意味着,按多数估值指标衡量CoreWeave仍然偏贵,尽管目前市销率约为1倍——接近历史最低水平,仅为公司2025年3月上市以来平均市销率的四分之一左右。
Founder ETFs投资组合经理Michael Monaghan表示:"AI支出前景的重要性远超财报本身,因为市场担心期中选举是否意味着AI基础设施建设进入减速周期。"
本轮AI财报季情绪持续承压
CoreWeave眼下的困境不是孤例,它更像是本轮AI财报季整体情绪恶化的一个缩影。
这个财报季已经出了好几起高知名度的"利好出尽"行情:谷歌、Meta、亚马逊和英特尔相继在财报后遭到抛售,就连微软和闪迪的强劲业绩也没能拦住股价下跌。
更深层的问题在于,投资者对AI资本回报的质疑还在发酵。看不到更明显的投资回报,各方对科技公司大规模AI资本开支能不能持续,就越来越谨慎。
Sarhan把矛盾点说得很直接:"如果AI收入枯竭,这些公司的公允价值几乎肯定低于当前股价。在AI以外,它们的增长将从何而来?如果无法依靠增长来偿还债务,又将如何维持偿债能力?"
他也承认,从短期技术面看,新云计算股已存在超卖迹象,"但面对如此高度的不确定性,很难想象它们能重回过去的估值水平"。