台积电10月营收5868.9亿新台币:同比增59.7%,环比加速14.7%
台积电十月合并营收交出了一份堪称惊艳的行业答卷,单月实现5868.9亿新台币,同比大幅跃升59.7%,环比加速增长14.7%。 折算成人民币约为1194亿元,前十个月累计营收更是达到4.49万亿新台币,同比增长43.3%。 (台积电股价走势;富途牛牛) 将这两个维度的数据结合来看更具含金量,近六成的同比增长是在去年同期
台积电10月合并营收5868.9亿新台币,同比增长59.7%,环比增速14.7%,比上月还在加快。
折合人民币约1194亿元。前10个月累计营收4.49万亿新台币,同比增长43.3%。
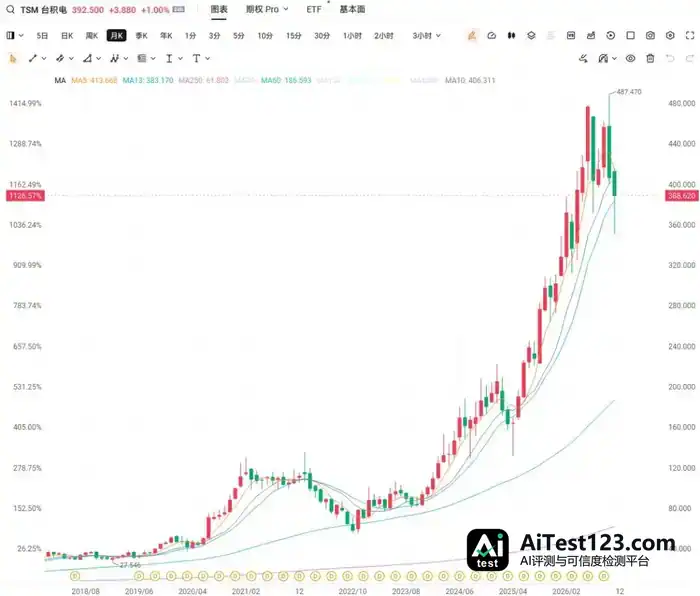
(台积电股价走势;富途牛牛)
两个维度放在一起看更有分量:近六成的同比增长,是在去年同期基数已经不低的情况下跑出来的;14.7%的环比增速则说明,10月的景气度没有放缓,反而在明显加速。
这份月报出炉的时点很微妙,全球半导体板块刚经历一轮罕见的流动性冲击。上周四至周五,费城半导体指数两个交易日下挫12.25%,创下2020年3月以来最大单日跌幅纪录。
标普500成分股单日蒸发市值约2.9万亿美元,科技七巨头合计损失近1.04万亿美元。导火索直指美国政治格局变动:民主党拿下两院后,得克萨斯与俄亥俄等数据中心重镇的新州长承诺暂停新建项目审批。
全美约40%的待建数据中心容量集中在这些核心州,仅得克萨斯一地就占到88.4吉瓦。资本市场在恐慌中把这些潜在项目全部按暂停键悲观定价,AI数据中心产业链遭遇全线无差别杀跌。
11月9日,市场情绪的冰点出现戏剧性修复,半导体板块率先反击。费城半导体指数单日反弹6.86%,重新收复万点关口,AMD、应用材料与科林研发等龙头涨幅达到两位数。
光通信巨头Coherent暴涨16.8%,台积电ADR收高3.51%,日月光投控与联电ADR分别大涨8.63%与7.51%。台股反弹更猛,加权指数终场拉升1960.06点,创下历史上第二大单日收盘涨点。
指数狂飙背后有政策托底:国安基金果断进场维稳,金管会及时推出限空措施锁死做空动能。极端情绪与宏观扰动交织之下,台积电展现出与其他AI资产不同的属性。
市场集体恐慌时,资金往往无差别抛售两类公司:一类收入高度绑定新建数据中心建设节奏,属于纯增量标的;另一类手握稀缺产能、终端需求多元,是行业巨头。台积电属于后者。
这种不可替代的稀缺性是其最坚固的壁垒。作为全球唯一能大规模量产三纳米与二纳米的纯晶圆代工厂,台积电在全球AI芯片代工市场的市占率稳定在九成左右,先进制程产能规划已全线排单至2028年之后。
收入结构多元,也给了它很强的风险缓冲。最新财报数据显示,高性能计算占比68%,智能手机占21%,汽车与物联网各占4%。接近三成的核心收入,直接来自全球数十亿台终端设备的换机与智能化升级周期。
美国部分核心州暂停数据中心审批,短期内会拖累算力增量建设,但台积电仍可把先进制程产能动态重新分配到旗舰手机芯片、汽车算力以及端侧AI芯片领域。风险敞口客观存在,多维度的对冲机制足以消解局部扰动。
10月近六成的营收增长,正好为10月15日法说会上的业绩指引提供了月度验证。当时管理层将全年美元营收增速上调至约44%,全年资本开支预期坚守在600亿至640亿美元区间。
行业寒冬中,产能扩张仍在全速推进。二纳米制程处于量产爬坡关键阶段,亚利桑那二厂量产时间表提前至2027年三季度。全球接近25个在建扩产项目同步推进,高盛等机构将未来十二个月目标价上调至3300元新台币。
终端应用层面的技术迭代,也在持续提供增量支撑。谷歌同期宣布大幅扩展第八代TPU阵容,重点推出面向安全与机密推演的TPU 8tx,以及主打庞大上下文窗口与最高单机柜算力密度的TPU 8i Max。
这张硬件生态版图里,台积电、欣兴、创意与广达等台系核心供应链都在其中。同一夜盘,英伟达因董事会启动对CEO的独立调查逆势下挫4.27%,暴露出治理结构折价,但其底层需求并未动摇。
暴跌与估值洗牌之后,台积电ADR对应的滚动市盈率约24倍。对比2026年高达44%的营收增速,以及超过600亿美元资本开支中值,这一估值倍数在整个半导体行业里明显偏低。
潜在尾部风险仍需警惕。如果美国数据中心行政审批冻结范围进一步扩大、演变为长期僵局,AI芯片下游订单的整体交付时间表会被推迟,长线增量随之受压。
宏观层面,地缘政治博弈与国际油价走势,仍是全球风险偏好能否持续修复的关键。此前布伦特原油与恐慌指数VIX同步回落,构成了本轮风险偏好回暖的核心交易锚点。
回到A股,逻辑高度契合且走势独立的是国产替代赛道。中芯国际中国区收入占比已从2025年的85.6%攀升至2026年上半年的89.6%。
这部分增量收入依托国内芯片设计公司的流片需求迁移,与海外云巨头资本开支节奏没有直接因果关联。北方华创等设备订单的能见度,同样扎根于国内逻辑与存储产能的持续大扩产。
驱动本土半导体产业链的核心变量,始终是国产化率的提升,而不是得克萨斯州的数据中心审批表。
十月这份超出预期的营收月报,用数字把一桩行业迷局摆清楚了。被宏观政策卡住的,其实只是算力基础设施的增量供给;终端对算力的庞大真实需求,一直没有真正消失。
台积电这份财报,把两者之间的本质区别划了出来。对在动荡市场里寻找方向的主流理性资金来说,这也提供了一个安全边际更足的价值参照。