

石头科技科沃斯同日交卷:海外撑起增量,利润来源分道扬镳
给了中国制造业一份反内卷的解题思路
10月的最后一天,A股扫地机器人两家头部公司选在同一天披露财报。只看业绩数字,两家都算拿得出手。
2026年前三季度,石头科技进账156.99亿元,同比涨30.10%;科沃斯收入149.88亿元,增幅16.39%。归母净利润方面,石头14.66亿元、增长41.23%,科沃斯13.69亿元、下滑3.47%。(财报一图流如图所示,单位:亿元,来源:企业财报,财报纪整理)
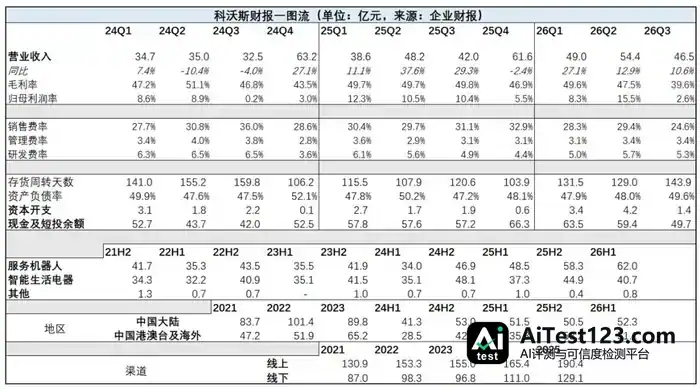
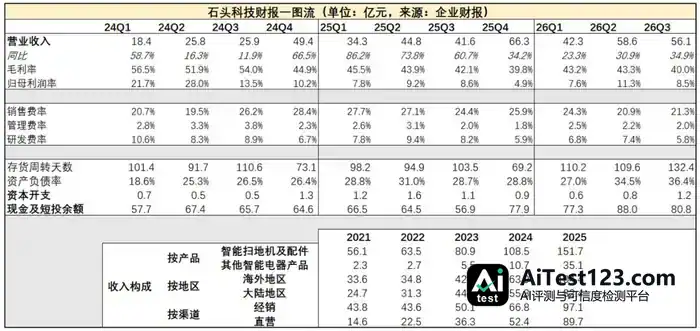
两家今年的增长,钱基本是从海外挣来的。行业眼下竞争激烈,石头和科沃斯的实际利润水平却都还站得住;过去一年两家合计吃下60%的市场份额,双寡头的位置算是坐实了。
说到底,它们走的路子不是降价,而是搞微创新、往上加配置,在“反内卷”这件事上交出的答卷还算漂亮。
海外是现阶段扫地机器人的唯一增量,石头打出时间差
先看营收。国内市场的盘子正在缩小:2026年上半年,国内扫地机器人零售额98亿元,同比降4.0%;零售量309万台,同比降4.6%。两家公司的收入增长,越来越指靠海外。
上半年石头海外收入60.73亿元,同比增长53.77%;国内收入40.12亿元,只涨了1.47%。营收比去年同期多出21.81亿元,其中约21.23亿元由海外贡献,占增量的97%。海外业务在总收入里的比重升到60.22%。
科沃斯的海外业务也在涨。科沃斯、添可两个品牌的海外收入分别增长46.5%、40.6%,两大自有品牌的海外收入占比从40.8%提高到49.0%。
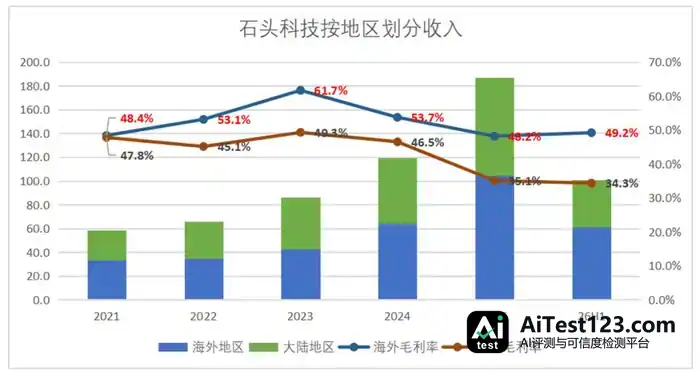
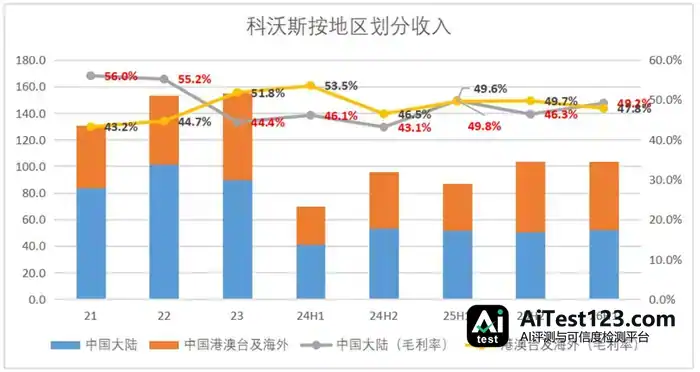
换句话说,石头和科沃斯的增量,全部来自海外。
两家海外营收中石头的增速更快,关键在于石头这轮爆发落在北美,而这是有时间窗口的。
科沃斯动手早:2018年底就进了Best Buy、Target、Home Depot和Costco等美国3500多家主流零售门店,当年美国收入同比增长接近100%。这些商超渠道,科沃斯已经铺了多年。
石头则是从2024年以来加快北美线下布局,在原有电商业务之外,与Target、Costco、Sam’s Club等零售渠道合作。2026年上半年,石头又扩大了Costco等渠道的业务,线下门店和上架机型都有增加。欧洲那边,也在拓展MediaMarkt、Carrefour等零售系统。
门店多了,货架和展示位就多,原本只在电商平台卖的产品能接触到商超里的消费者。石头还在加门店、加机型,这些渠道正给它带来一批新的销售机会。两家增长上的差异,有一部分就来自北美渠道建设所处的阶段不同。
石头这一轮出海,正在收获新渠道铺开带来的增量。
利润双增:石头靠断臂,科沃斯靠投资
利润方面,两家今年以来的表现都不差。但利润是怎么来的,差别很大:
上半年,石头和科沃斯归母净利润分别增长45.60%、27.40%。到了第三季度,石头单季归母净利润继续增长33.01%,科沃斯却下降72.43%。利润来源的差异,在三季度看得更清楚。
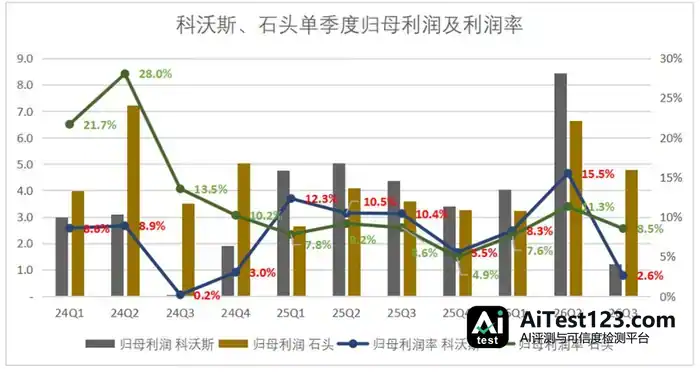
最主要的原因在于,石头的利润更多来自经营层面的动作:
(1)石头利润靠断臂
我们此前说过,石头玩不转多元化。
不过石头最聪明的地方在于,它清楚沉没成本不参与未来决策,从去年下半年起果断收缩洗衣机等白电相关业务。
2025年上半年,洗烘一体机项目投入4352万元;2026年同期降到1532万元,少了2820万元,降幅64.8%。项目预计总投资规模也从4亿元压到3亿元,进入阶段性收缩;扫地机器人创新平台和手持清洁产品项目继续开发。石头在减少洗烘投入,把资源留给清洁主业。
收缩洗烘只是其中一步。石头同时也在控制营销支出,压低费用增幅,让收入增长更多转化为利润。
上半年石头广告及市场推广费用为14.59亿元,同比少了4680万元。洗烘项目收缩、营销开支收紧,两件事叠加,让收入增长过程中新增的费用降了下来。前三季度看,石头收入涨30.10%,销售费用只增8.34%,销售费用率由26.36%落到21.95%;研发费用10.45亿元,同比微增1.65%。主要费用的增速都远低于收入增速。
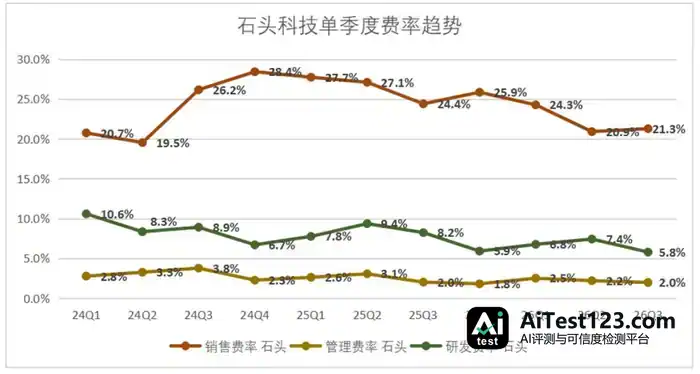
利润的变化,从增量账上看得更清楚:前三季度石头毛利同比多出13.32亿元,销售、管理、研发三项费用合计只多了3.17亿元。减少洗烘投入、压缩广告支出,石头在把销售做大的同时摁住了费用增幅,利润增速因此跑到了收入增速前面。
科沃斯的利润则靠投资撑起来。
上半年科沃斯归母净利润12.48亿元,同比增长27.40%;扣非净利润8.05亿元,同比下降6.37%。非经常性损益净额4.42亿元,大约占归母净利润的35.5%。利润被投资收益抬了上去,产品经营端的盈利压力已经露头。
仙工智能上市,科沃斯所持相关股份对净利润的影响约1.82亿元;睿尔曼董事会改组之后,科沃斯不再对其施加重大影响,这部分股权改按金融工具核算,核算方式变更加上后续估值变化,合计影响净利润约2.24亿元。两项加起来超过4亿元。
到了第三季度,相关金融资产公允价值变动及处置损益转为负1.46亿元,单季归母净利润掉到1.21亿元,同比下降72.43%;扣非净利润2.26亿元,同比下降46.77%。投资收益从增厚变成拖累,产品经营的利润同样在往下走。
前三季度科沃斯新增毛利4.53亿元,销售、管理、研发费用合计增加3.88亿元,新增毛利大部分被新增费用吃掉。石头靠收缩投入、控制费用释放利润,科沃斯上半年的利润增长更多来自股权投资收益,两条路在第三季度走出了不一样的结果。
两相比较,石头的利润增长质量显然更高一些。
强库存周期下,扫地机器人也在疯狂备货
前三季度石头毛利率42.09%,同比下降1.64个百分点;科沃斯45.76%,同比下降3.98个百分点。第三季度科沃斯毛利率进一步滑到39.64%,同比下降10.16个百分点
自去年四季度起,存储芯片进入“强产品周期”,涨价压力已经传导到扫地机器人的制造成本上。存储采购涨价,加上人民币走强,两头一起压低了利润空间。
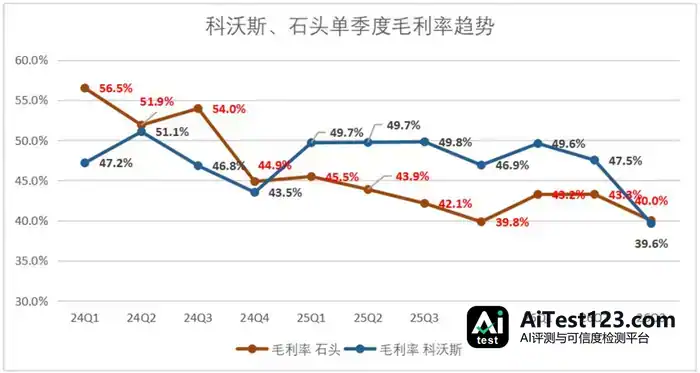
芯片价格持续上涨的时候,提前用较低价格备下的原料,能减少之后高价采购的量,制造成本上涨对毛利率的挤压也就轻一些。采购时点和原料储备,因此成了影响后续盈利的关键变量。
扫地机器人行业同样如此,库存水位基本决定了利润规模。石头和科沃斯,眼下都在补这一课。
两家都在提前备货。9月底石头存货62.63亿元,比年初增加135.88%;科沃斯54.10亿元,增加66.32%。科沃斯提前采购了存储等半导体零组件;石头上半年原材料净额从年初的2.59亿元增至8.20亿元,增长216.1%。

石头的成本应对还包括集中采购、扩大关键物料储备,以及优化算法、提高存储器件的使用效率。采购端争取更有利的条件,设计端减少存储资源消耗,都是围绕芯片涨价做出的具体调整。
存储涨价正在改变两家公司的采购安排。提前备料,成了石头和科沃斯保障零组件供应、少受即时市场报价影响的共同选择。
双寡头相争,小米受伤
从竞争格局看,过去一年扫地机器人市场发生了明显变化。高盛在研报中提到,目前国内扫地机器人的市场份额正向石头科技、科沃斯两家头部集中。
2026年上半年,石头、科沃斯国内线上销量份额分别为26.10%、34.20%,合计60.30%。同期国内扫地机线上零售额下降7.3%,两家的线上零售额却分别增长8.4%、8.9%。行业整体在收缩,两家仍在增长,份额继续往头部聚拢。
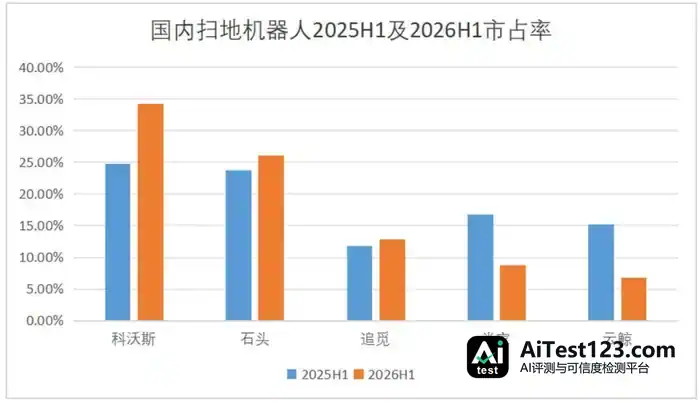
2026年上半年国内扫地机器人线上均价3274元,同比增长5.2%;3000元以上机型销量占比从54.0%升到65.0%。价格更高的机型卖得更多,产品升级依然能打动消费者。
小米的低价优势没能守住份额。2025年上半年小米国内线上销量份额为16.83%,今年同期降为8.8%。便宜挡不住份额流失,说明低价已不足以保证竞争力。消费者愿意为更高配置买单,也给了专业清洁品牌靠产品升级抢订单的空间。
国补虽然在,扫地机器人的价格下滑却不明显。换句话说,这是少有的能扛住小米低价打法的品类。
把视角抬高一点看,扫地机器人或许给中国制造业提供了一份反内卷的解题思路:
“减价法”并非唯一出路,把配置加上去同样能拉动需求。
汽车换代有两条路可走。一条是靠规模摊薄成本,配置不动、价格一路往下走;另一条是新款维持原价、把配置堆上去,用加量代替降价。
扫地机器人走的是后面这条。
越障机构让机器少被门槛卡住,外伸边刷和拖布能够到墙根,活水滚筒一边拖一边洗,自动上下水省掉手动换水。这几项功能对准的都是日常使用里实打实的麻烦。
上半年国内扫地机线上零售额中,活水洗地这类方案的机型占到51.7%,同比提升24.4个百分点;自动上下水机型占48.2%,提升7.5个百分点。能少动手清理和维护的产品,已经卖得更多。
“微创新”同样算得上优质供给。
机身再薄一些,能钻进的床底和沙发底就更多;基站可以嵌进柜体,家里少占一块地方。用途没变,能派上用场的位置却多了。
8月,超薄嵌入式扫地机器人零售额同比增长143.6%,石头在这一细分市场拿下47.1%的零售额份额。同月石头整体线上零售额份额升到33.8%,同比提高7.4个百分点。超薄和嵌入式设计,已经换来了真实的销量。
石头平均成交价约3687元,比市场均价高出约30.5%。成交均价偏高,份额还在涨,说明产品做出差异,专业品牌照样能拿到订单。
本土化做到位,出海的市场会比预想的大。
海外正在带来新的需求。2026年第二季度全球扫地机器人出货788.5万台,欧洲出货量同比增长64%。国内销售承压的时候,欧洲市场还在快速往上走。
海外的清洁需求也从室内扩到庭院、窗户和泳池。上半年科沃斯新品类海外收入同比增长75.1%,擦窗、割草和泳池清洁产品正在贡献新的销售。
说到底,扫地机器人双雄能避开低价竞争,靠的只有一件事:把产品价值做厚一点、把市场半径拉大一点的笨功夫。这条路走得不快,但至少不必在降价和保利润之间来回拉扯。

















