

人形机器人日租跌破千元,租赁这门生意为什么还有两万人抢着入局
日租跌穿千元,平台却纷纷下场
(本文作者为 机器最前线,钛媒体经授权发布)
2026年,机器人租赁这条赛道上,租金往下掉的速度让人咋舌。
人形机器人日租已经落到千元档,比2025年初跌去七成以上;机器狗日租不到500元;华强北超过九成租赁档口撤了场,整体租赁价从万元档一路滑下来。
租金跌了一年多,按说投资者该犹豫观望,可实际情况恰恰相反。
擎天租今年初推出城市合伙人计划,原本打算招600人,结果报名涌进来约两万人;京东自营也下了场,把人形和四足机器人摆上自营货架。租金下跌之后,资本、巨头和加盟商反倒一起挤了进来。
要看明白这门生意为什么这么矛盾,得先从供给结构讲起。
01 卖租同吃“流量饭”
租金“跌跌不休”,不少人把账算在供给端。
2025年宇树和智元量产规模双双突破5000台,合计出货超万台;到了2026年,供给端非但没收住,反而进一步加速。
高工机器人产业研究所预测,2026年国内人形机器人出货量将达6.25万台,约为2025年的三倍以上。产品像开了闸的水一样涌进市场,供给迅速增加,价格自然往低走。
不过,真正决定价格底部的,或许是需求这口池子本来就很浅。租赁看着是门新生意,其实只是在原有的浅滩上,把交易模式从“买”换成了“租”。
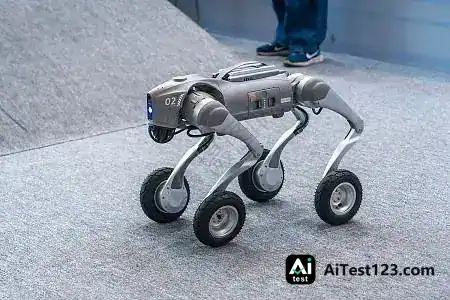
(图源:宇树科技)
Counterpoint Research数据显示,2026年上半年,机器人销售端流向文娱商演和科研教育的占比超过60%。租赁端的结构如出一辙,以国内机器人租赁龙头平台擎天租第一季度的销售结构为代表,租出去的机器人里,娱乐表演约占34%,商业销售约为31%,合计约65%。
两边客户端的消费结构高度重叠,约60%都集中在文娱商演、科教展示等少数领域。卖机器人和租机器人,吃的是完全同一片需求。
租赁模式与价格下跌确实降低了尝鲜门槛,也拉来了一些新面孔,扩大了部分销售市场。比如擎天租的首租用户占比约30%,但这只是客户触达的增量,不是场景的增量。
租下这些机器人的客户,掏钱换来的其实更接近一份新鲜感和围观效应。商场开张要靠它拉人流,企业年会要靠它压场,乡下寿宴要靠它长脸。说到底,机器人在这类场合里就是个高档的"视觉道具"。
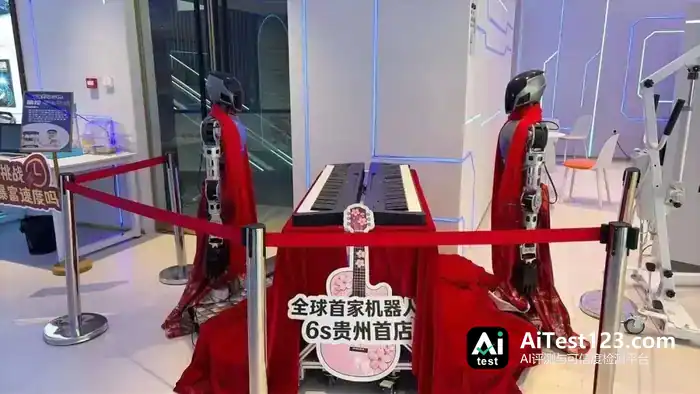
(图源:华笈科技)
在这些场景里,机器人并未提供真实的劳动价值,而是被当成赚取眼球的消耗品。这种建立在好奇心和面子上的消费,是一次性且复购率偏低的。人们看过、拍过照、热闹过了,就不会为了同样的体验再次掏钱。
租赁把这批人拉进了这片池子,却没有把他们留在这片池子。池子里全是一次性买卖,供给每多出一份,价格就会塌一分。没有更大市场与复购托底,租金下跌自然就没有底。
产量扩得太猛固然是租金垮掉的由头,可更深一层看,租赁这门生意一直没把需求池挖下去。价格已经掉到这个份上,再问"还能跌多少"没什么意义,真正要答的是:这生意往后该怎么转。
02 新平台接力
怎么转,关键看设备经谁的手流转。平台并不是一开始就在场,在它们接手之前,设备走的是另一条更分散的路。
故事要从2025年初说起。
春晚舞台上机器人那套亮眼表演给全行业引来了泼天流量,商演市场跟着被点爆,一台人形机器人日租喊到上万。有抢到首批货的人,靠一个月就把本钱收了回来。
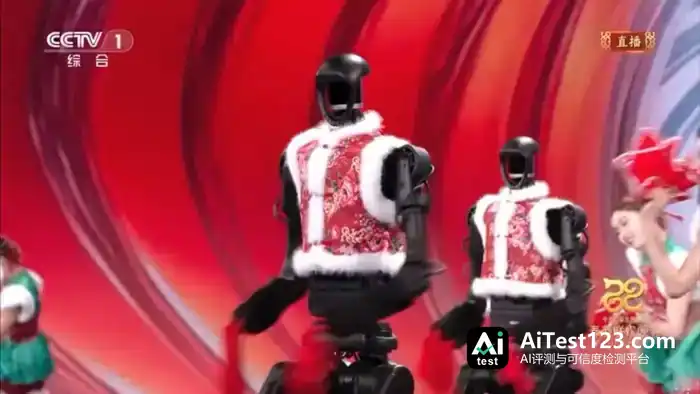
(图源:春节联欢晚会)
那会儿厂商压根不用自己沾租赁的边。看到暴利,一帮个体户和初创团队自己掏钱买设备、扛折旧、四处找订单,冲着快钱就进场了。正是这些散落的个体户,替厂商消化了初期产能,成了最早一批顶用的出货渠道。
不过靠抢时间差赚快钱的玩法,随着各大厂商设备放量,自然就走到了头。市面上的机器人越铺越多,租金一路往下砸,个体散户先扛不住了。
据《窄播》报道,在上海做机器人租赁的小蔡算过一笔账:日租定在一千块,扣掉人工、交通、折旧、保险,一场活动下来净剩约三百元。租金腰斩之后,原先靠囤货放大收益的那套逻辑,反倒成了负担。

(图源:窄播)
下游个体户就这样一个个熄了火。这个曾经分散却管用的产能承接渠道,慢慢就转不动了。
旧渠道失灵,卖不动的设备停在仓库里,成了成品库存。钛媒体报道的行业调研估算显示,2026年一季度人形机器人新增产量里,约三到四成转成了成品库存。
库存堆起来,另一面就是资金被锁死。设备一下线就开始占现金,卖不动,这笔钱就回不来。还指望那些被租金压垮的个体户来接盘,显然不现实了。
产能要继续转,就得有人替个体户把设备接过去。厂商亲自下场搭租赁平台,成了让这盘棋继续走下去的解法。
何况个体户已经替厂商把市场试了一遍,商业闭环也跑通了。平台带着比个体户厚得多的资本,接手这个已经被蹚熟的市场。
2025年12月,智元旗下的擎天租正式上线,京东自营不久后跟进。平台接产能的路子很直接:用低于市场价的设备把机器推给加盟商,靠“1元闪租”拉动需求,再用免佣金、首季度零成本把入行门槛压下来。
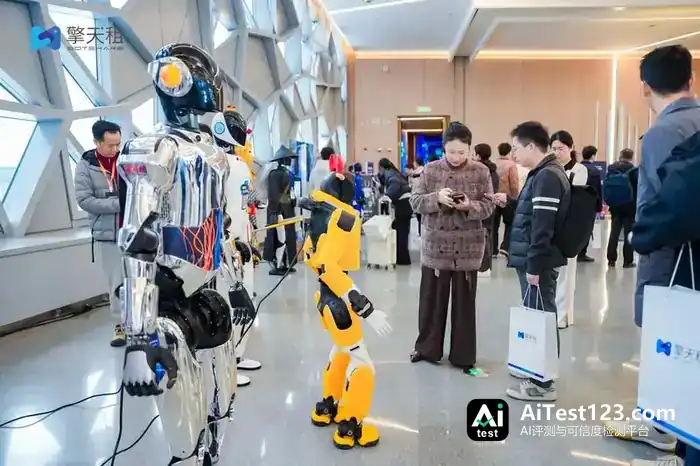
(图源:擎天租)
这套近乎骨折的补贴,图的就是把停下来的流转重新拉起来。
可平台下场的真正原因再往深里推一层,里头还有一笔资本账。
投资人看一家机器人公司,技术指标之外,通常还盯设备的出货量和场景覆盖率。
设备要是静静躺在仓库里,账面上就讲不出一个正在运转的故事,更高估值和后续融资也就更难谈。对厂商来说,产品必须离开自己的资产负债表,哪怕是以“租”的姿态离开。
一个租赁平台把几千台设备铺到全国各地的商场、展会和门店,哪怕补贴之下平台自己不赚钱,活跃设备数和流水规模也是实打实的。
还是拿擎天租说。它由 智元机器人控股,本质上是厂商生态的一部分,不是一家独立租赁公司。擎天租2025年底才上线,到2026年5月A+轮完成后,估值就冲到70亿。
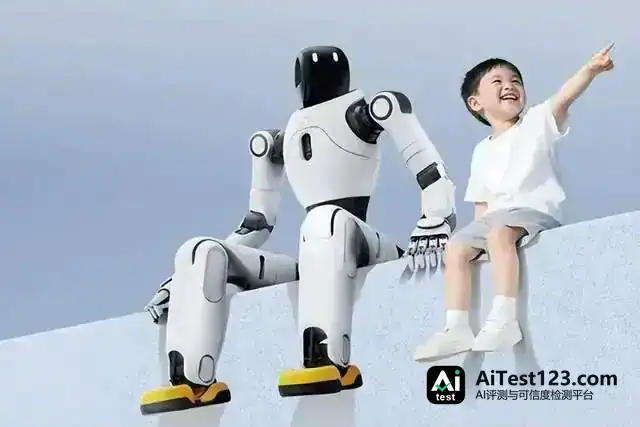
(图源:智元机器人)
这个速度没法只用单一原因解释。但对智元这样已经启动港股上市流程的机器人厂商来说,一个把设备铺进场景、让“运转”看得见的控股租赁平台,本身就是资本叙事里绕不开的一环。
说到底,把厂商推进租赁这个池子的,从来不是凭空长出来的需求,而是等不及的产能。租赁平台眼下起的作用,就是产能的缓冲层:把明天可能的需求贴现成今天的出货,用下游租赁者的持有,替上游争取时间。
可缓冲层终究有限。厂商靠成本优势接过了个体户扛不住的盘,规模更大、撑得更久,但池子的根子还是那个只靠新鲜感驱动的浅池子,长远看仍然撑不起持续放量的产能。
设备要想继续转,还得去找一个不靠新鲜感、能持续复购的新场景。
03 租赁被迫走向“真干活”
设备要能一直转下去,可选的场景就摆在眼前——去那些有连续生产需求的地方。
平台方面看来已经想明白了。今年5月,擎天租把RaaS体系建设和工业场景拓展明确列为未来的方向;租赁平台正试着把机器人从聚光灯底下推出去,送进工业制造、园区运营、仓储物流这些生产现场。
不过工业场景的账本,和商演走的是两套算法。工业场景看重连续作业、精细操作和极低的故障率,客户掏钱,只认真正产出生产价值的东西。举个例子,广州长林智能向工厂出租的是“机器劳动力”,平台派人驻场运维,工厂按合格产出结算,租出去的并非一台设备,而是一段持续出活的服务期;Agility Robotics在GXO仓库也是按小时出租Digit,算的同样是机器人每小时搬的货能不能顶掉一个人。
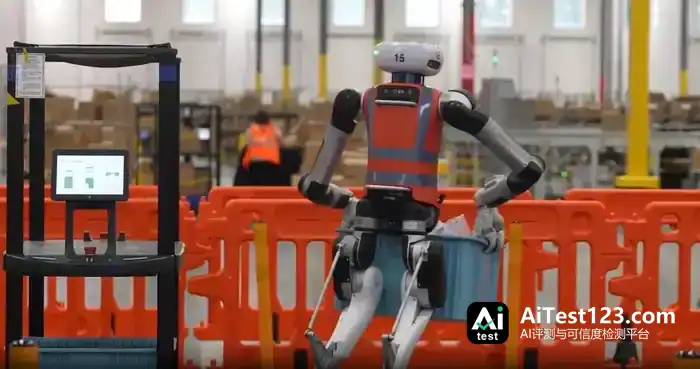
(图源:敏捷机器人)
按产出和持续生产来算账,这门生意比商演更难啃,技术、交付都得拿得出手。可也正因为难,租赁才有可能从一次性买卖变成能反复复购的生意。
机器人走进实地车间,还能拿到真实的实战数据:产线里的突发工况、连续操作的容错边界、机器人与工人和货架的物理交互,都算在内。这些数据又能让机器人在真实作业中持续迭代,越干越强。
乐聚机器人副总裁柯真东此前就提出过,基础模型预训练后的任务成功率大约40%到50%,垂域后训练能推到80%左右,进入实际生产后靠真实场景回流数据完成迭代,成功率能推到95%以上。
这就形成了一个自带正反馈的数据与商业飞轮:机器人干得越久,回流的数据越多;数据越多,模型迭代越可靠;模型越可靠,客户又更愿意继续租。
换个角度看,租赁真正给工业场景提供的,是让产能始终有处可去的通道。机器干的活确实顶用,设备也确实在变强,眼下和往后规模庞大的机器人产能,才谈得上被实实在在、源源不断地消化掉、落下去。
机器人租赁这门生意,本来就没法甩开真实需求自己一路猛跑。它起先是散户赚差价的红利场,之后又成了厂商清库存的缓冲带。可这些说到底只是止痛药,靠补贴和新鲜感撑起来的流水,填不平产能猛冲留下的深坑。
这么一来,文娱商演和教育的上限一旦触顶,产业链的重心就被推着往工业制造那边挪。将来真正定下行业格局的,恐怕不是哪家平台又报出更低的日租金,而是机器人终于在车间里,靠实打实的劳动力价值把租金挣回来。
这条路不好走,但整个机器人行业已经不得不动身了。















