Sea三季度收入86亿美元,云业务投入拖累利润
东南亚小腾讯Sea于美东时间11月10日盘前发布了2026年第三季度财报。本季业绩属于好坏参半:增长端表现不错,电商、金融、游戏三大板块的收入全部超预期;但利润一般,GAAP经营利润率低于预期且环比走低,adj.EBITDA也不及预期。不过目前市场最关注的或许并非业绩本身,而是要做云业务带来的投入问题,在本季似乎已有显
美东时间11月10日盘前,有“东南亚小腾讯”之称的Sea公布了2026年第三季度财报。增长端表现不错,电商、金融、游戏三大板块收入全部超出预期;利润端则表现一般,GAAP经营利润率低于预期,且环比走低,adj.EBITDA同样不及预期。市场眼下更在意的,或许还不是业绩本身,而是做云业务带来的投入问题——这一点在本季似乎已经有所显现。具体来看:
一、整体表现:收入超预期,利润一般
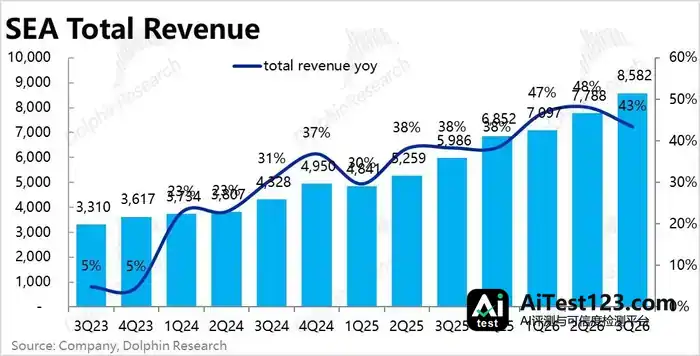
本季总收入约86亿美元,同比增长43%。环比增速略有放缓,但仍比一致预期高出约6%,表现不俗。三大板块也没有明显短板,营收全部好于预期。
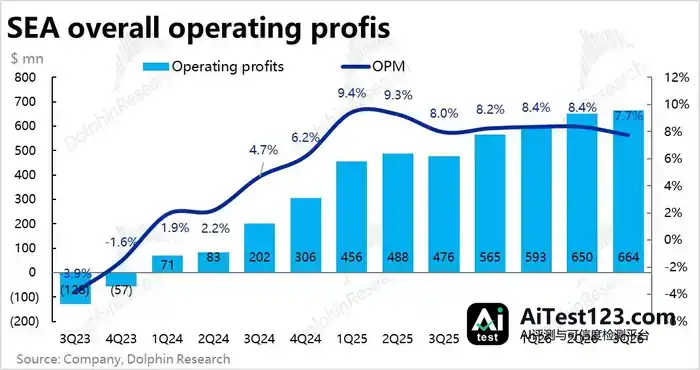
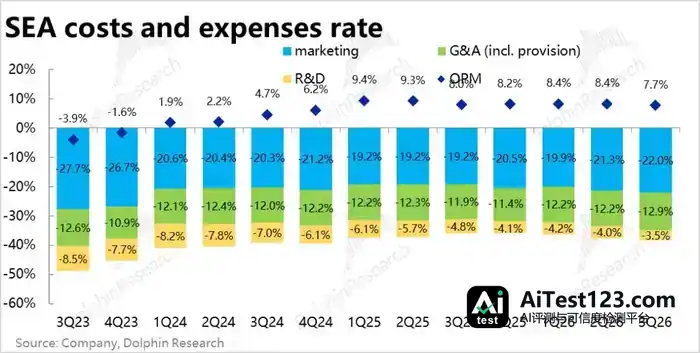
盈利端则平淡。GAAP经营利润率约7.7%,环比走低约0.6pt,也明显不及市场预期。分板块看,电商表现不差,利润率环比小幅走高;游戏和金融的利润率则都有所走弱。本季“其他”业务亏损环比近乎翻倍,是集团利润不及预期的最大元凶——做云业务带来的盈利压力,似乎已经体现出来了。
二、电商:降速符合预期,客单价拖累,利润率小幅提升
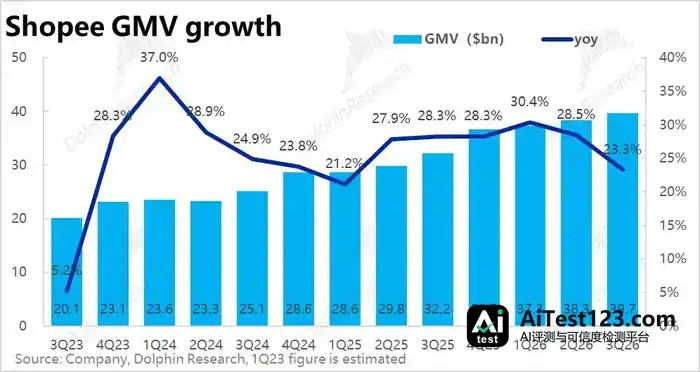
本季电商GMV约397亿美元,同比增长23%。增速比上季慢了一些,不过与一致预期打平。往里拆,单量增长约25.5%,超出预期,拖后腿的是客单价,同比降了约1.8%。卖方在业绩发布前对此已有一定准备,原因应当主要是东南亚国家汇率走低:大行统计显示,本季印尼盾、菲律宾比索对美元同比贬值约8%。电话会上公司也确认,把汇率因素拿掉后GMV增长超过26%,与上季相近。
单量的动力主要来自拉新。月均活跃买家同比增长20%,新买家增长超过50%,比上季的>35%还在加速。公司称巴西仍是增长最快的市场,增速继续跑赢大盘。
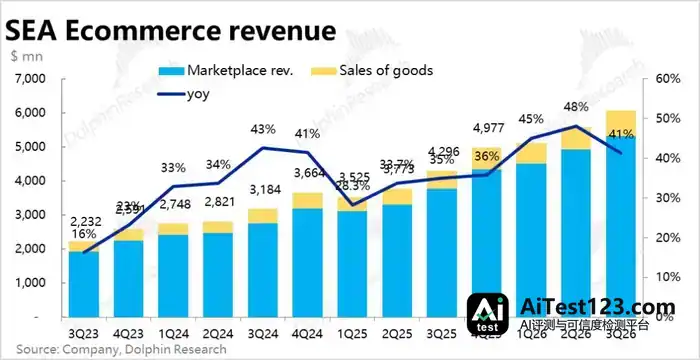
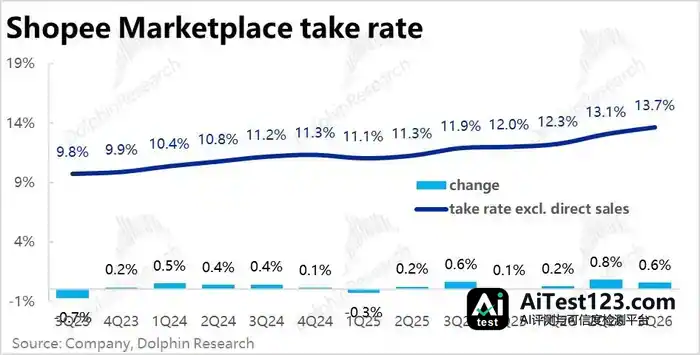
变现率还在往上走,并且超出预期。3P平台变现率环比提升约0.6pt,Shopee收入因此同比增长41%,比一致预期高约5%。拆开看,佣金和广告构成的核心市场收入同比增长约51%,以物流为主的增值服务收入则同比持平——增量全部来自佣金和广告,免邮的拖累还没结束。
管理层表示,往后变现率的提升将主要靠广告,佣金贡献会变少。问题是广告增长在放缓:本季广告收入同比增长超过55%、付费广告卖家增长超过35%,上季这两个数分别是超过70%和约45%。
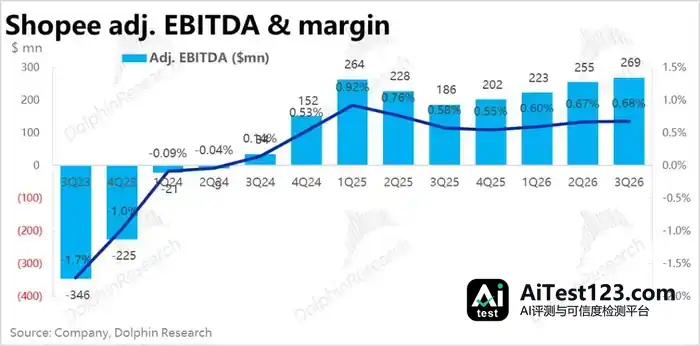
利润上,电商利润(adj.EBITDA)约2.7亿美元,占GMV约0.68%,环比小幅提升0.01pct,大体符合预期。变现超预期带来的提升,基本被加码的营销投入“吃光”:电商营销费用同比暴涨60%。
这和新用户增长、会员计划扩张同步:ShopeeVIP会员已超过2,100万,环比增长超过40%,贡献接近25%的GMV。
变现明显改善,利润率为何没跟上?管理层的说法是,变现改善的一部分会再投回市场扩张。公司承诺全年电商EBITDA超过10亿美元,且算上这些投入后EBITDA仍会同比改善。另外,直播和短视频业务的贡献利润本季已经转正。
三、游戏:流水增速放缓,用户指标偏弱,利润率环比走低
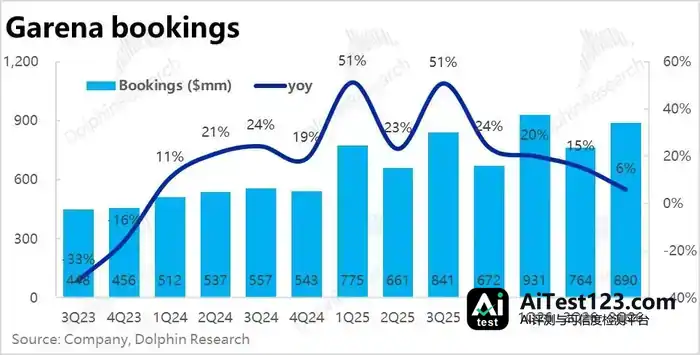
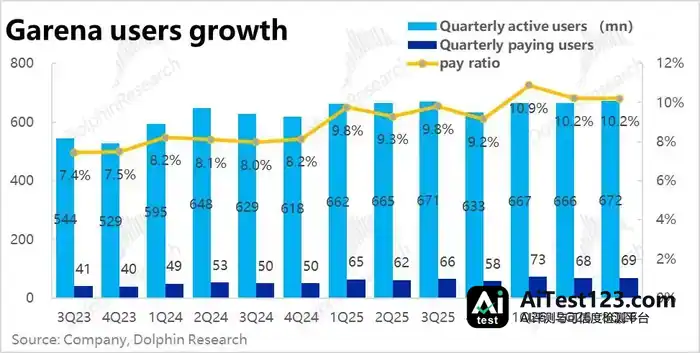
本季游戏流水约8.9亿美元,同比增长约6%,较上季15.5%的增速明显放慢。活跃用户同比基本持平,付费用户同比增长约4%(上季约10%),这两项反映用户活跃度的指标也都略低于预期。
公司称本季增长主要靠Free Fire复刻《火影忍者疾风传》联动和《传说对决》十周年活动撑着,但去年同期那场联动留下的基数很高,所以绝对增速不算好看,只是强于一致预期。
营收上,由于去年同期递延收入是净增加,导致营收偏低,因而本季营收增长不错,但照例底层的流水增长更加重要。
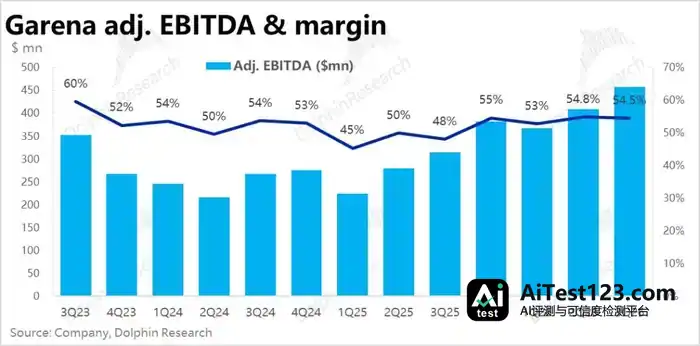
利润端按新口径的adj.EBITDA约4.6亿美元(不再考虑递延收入的影响),利润率环比小幅走低,同样表现平平。
四、金融:增长依旧迅猛,但信贷质量在变差
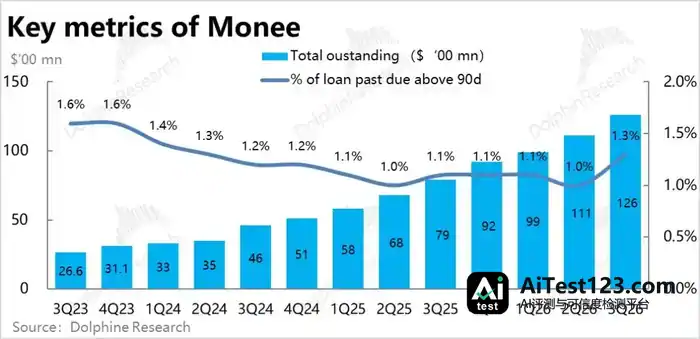
贷款余额约126亿美元,环比净增约15亿,较上季继续加速,金融收入同比增长64%、增速加快,两项指标都明显好于预期。
但信贷质量在变差:90天以上不良率从上季的1.0%升到1.3%(公布该指标以来首次止降回升),按海豚君计算的坏账损失率(信贷减值计提/平均贷款余额)从约21%升到约23%。公司解释,不良上升主要反映信贷环境变化,尤其是泰国和巴西,加上巴西和Shopee站外SPayLater等风险更高的业务增长更快,已对部分客群收紧审批标准和额度管理。
坏账叠加高额营销投入(金融板块营销费用同比翻倍以上),金融板块adj.EBITDA利润率进一步降到约18.4%(上季20.5%),已连续多个季度走低,且不及预期。
增长确实依然迅猛,但正中市场担心的信贷市场风险恶化问题。
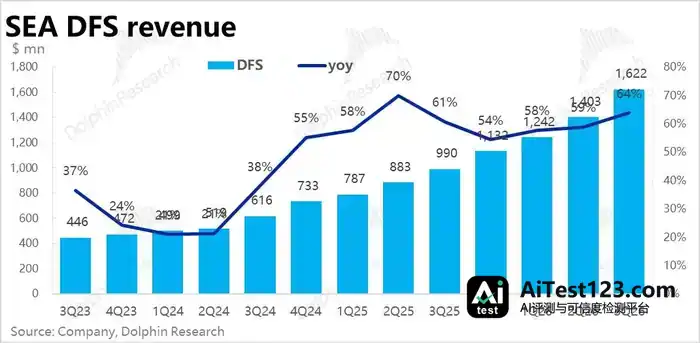
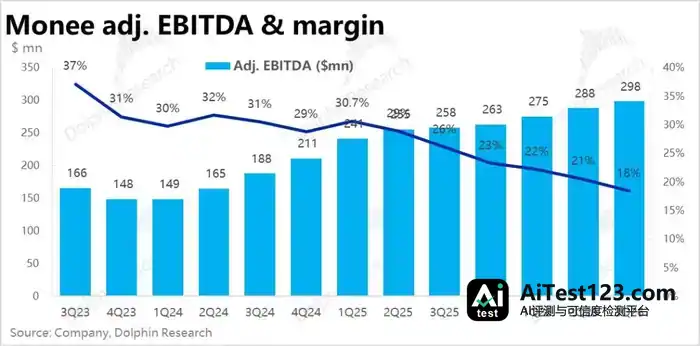
5、云业务的投入,已经在资本开支和「其他」业务上露出端倪
三季度资本开支达到约5.5亿美元,这一数字已高过2025年全年的开支水平;前三季度累计下来,差不多是去年同期的3倍。物流投入同样是Capex明显上涨的推手。与此同时,本季「其他」业务亏损环比几乎翻倍。两项指标摆在一起,多少说明做云所带来的额外投入和亏损,已经开始显现。
6、毛利与费用:毛利率微升,费用涨得比收入快
先看成本费用端。本季毛利率约45.9%,环比提高约0.3pt,比预期略好。不过分板块拆开看,电商、游戏、金融各自的毛利率跟上季相比变化都不大,整体毛利率好于预期,主要还是收入结构变了——毛利率更高的金融和游戏,营收增长比预期更猛。
费用这边,总经营费用同比增长54%,收入增速是43%,前者跑在了后面,说明公司还在投入周期里。主要拉动项依旧是营销和坏账计提,分别同比增长64%和82%;其中电商营销增长60%,金融营销翻了一倍以上;研发费用同比只涨了约5%。结果就是,毛利率虽然小超预期,经营利润率却同比、环比都往下走,不及预期。
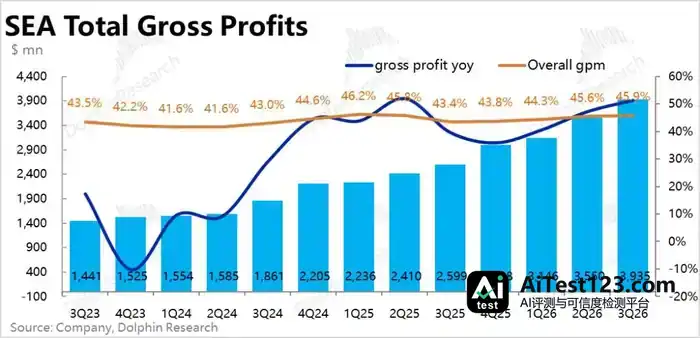
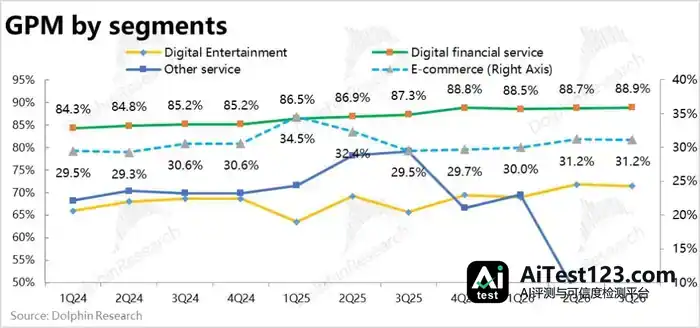
7、现金流与回购:现金减少,回购额度新增10亿美元
本季经营现金流约15亿美元。问题是,放贷和资本开支都在加速吃现金,公司的总现金(含短期及库存投资)降到约95亿美元,比上季少了约8亿。股东回报方面,原来的10亿美元回购已基本用完,董事会又批了新的10亿美元回购额度,大约相当于当前市值的2%。
8、核心指标一览如下
海豚研究观点:
1、当季业绩表现
单看这一季,业绩算不上差,只是好坏掺半:增长端依旧强劲,三大板块收入全部超预期;毛病出在利润上,费用涨得比收入快,「增收不太增利」的老状态没变。
分板块说,最关键的电商表现并不差,降速主要是汇率拖累,变现和利润率还在慢慢往上爬;游戏在高基数之后进入平淡期;金融则是增长越快、质量越差。三大板块之外,资本开支和「其他」业务亏损跳升,成了后续利润释放的新变量。
2、Sea Cloud是本季的核心变量:做云态度明确,规模和打法都还是空白
10月20日公司CEO官宣将推出Sea Cloud业务,股价当天跌超9%,之后一周累计跌幅达20%。这是近期压着公司股价的核心原因。背后的逻辑是,云业务需要的新一轮投入周期,可能把集团的利润释放节点再度往后推,也会让Sea碰上云公司们头疼的现金流和融资问题。
这个选择背后的道理并不难懂。亚马逊和阿里也是类似路子:原本支撑内部业务的自用云平台,在技术和规模「初步成熟」后推向外部市场,当作新的增长引擎。一个关键分歧在于,Sea Cloud走重资产(大量自建或自购厂房、GPU等设备)还是轻资产(以外租为主),这会明显影响公司接下来的现金流压力。
公司怎么说:从电话会来看,管理层偏向轻资产模式,对市场来说这是好消息。Sea Cloud的重心是智能体软件和算力运营效率,而非大规模出租算力;碰到客户要专属算力,只接有明确客户承诺和回报的项目,实体基础设施主要由合作方和客户预付款出钱,预计短期内对公司财务不会有重大影响。
眼下Sea Cloud还没签下任何企业客户,管理层也直言,细分市场、客户和商业模式都还在摸索,这是一笔长期押注。另外,管理层表示不管做不做云,GPU都会继续投,主要用于自有业务;也可能为了满足Monee的数据本地化要求,自建数据中心。
3、竞争:东南亚还算理性,巴西Shopee提费保利润、往高端走
电商板块本季业绩不错,但海豚君认为,竞争压力仍然很大,东南亚和南美都一样。
东南亚这边,TikTok Shop还在抢份额,近期刚上线独立的TikTok Shop App。据第三方数据,1H26东南亚三大平台GMV中,其份额升到39%,Shopee降到55%。不过三家平台近期都在提佣,竞争仍偏理性,这也是Shopee变现率能继续往上走的底子。
巴西那边,Mercado选择降佣、加投物流来抢份额;Shopee一边加码物流,一边提费,同时往高客单价品类和品牌走。Mercado和Sea的财报都清楚体现出,物流投入和免邮对利润的拖累相当明显。
据此海豚君认为,Shopee一方面应该还有继续提升广告等变现率、释放物流效率和利润率的空间;另一方面,东南亚和拉美这两处的竞争,大概率是一场没有终点的持久战。所以电商板块利润率或许能平缓地小幅走高,但中期内想快速拔高,看起来可能性也不大。
4、Monee:上市有了1-3年的时间表,但先得过了信贷质量这关
宣布做云的那封内部信里,管理层还提到,会考虑把金融板块Monee独立上市,这次给了时间表:未来1-3年,视市场、宏观和监管情况择机上市,用独立的资本基础把业务拓展到抵押贷款、保险、理财,与Shopee的合作关系保持不变。
分拆上市能带来估值显性化和独立融资,代价是母公司持股比例被摊薄。海豚君的看法是,上市属于中期催化剂,近期真正决定Monee估值的还是信贷质量。本季不良率已经抬头,增量又更多来自巴西和站外SPayLater这类风险更高的业务,一旦利润率继续下滑,分拆时的估值会直接被压低。
后续展望方面,公司没有给出下季业绩指引,但对Shopee的全年指引维持不变。
具体数字是:全年GMV增长约25%、电商adj.EBITDA约10亿美元(电话会上的说法是超过10亿美元)。按指引下限推算,隐含四季度GMV增速放缓至20%左右、电商利润环比略降。管理层表示,后续变现主要靠广告,且会把一部分再投入,电商利润率的提升会是渐进的。
Monee收紧部分客群的审批后,放贷增速预计会有所放缓。Garena本季流水放缓,4Q则要关注Free Fire印度版再度上线和《Monster Hunter Outlanders》新游推广,能否拉动增长再提速。
价值分析方面,结合本季业绩和电话会信息,海豚君下调了电商板块2027年的利润率预期。
之所以下调,是因为物流上的投入和免邮带来的让利都还在继续,变现改善中也会有一部分被重新投回去。于是假定27年电商毛利率只有小幅抬升、营销费用增速被调高,电商利润率(adj.EBITDA/GMV)从约0.89%降到约0.68%。金融板块这边,本季贷款和收入都超出预期,收入和利润预期因此被小幅上调。
把这些放在一起看,Sea眼下能被挑毛病的地方确实不少:游戏在经历高基数之后增速放慢,用户指标也偏弱;金融虽然增长快,可信贷质量正在恶化,利润率一路往下走;电商还在持续投入的阶段,利润率抬升不会太快;云业务的投入同样可能压住利润。
问题是,股价此前已经跌得很深,这些担忧基本被消化得差不多了,海豚君测算的悲观情形对应区间跟现价已经差不太多。所以短期业绩或许还会起伏,但放到长线看,现在这个位置已经值得布局观察。
附注:adj.EBITDA口径有变化。公司在2Q26业绩公告中预告,从3Q26起Garena的adj.EBITDA不再包含递延收入变动及相关成本的净影响,改为单独补充披露(本季该影响约0.5亿美元,去年同期约1.5亿)。公司已按新口径重述了近几个季度的数据,本文的同比、环比均按新口径计算。