美股AI巨震后,港A算力链怎么走?
美国中期选举的选情,正在为全球AI估值体系增添新的变数。
(本文作者为 财华社,钛媒体经授权发布)
美国中期选举的选情,正在给全球AI估值体系添上新的变数。看美股周四、周五两天的行情,资金流向呈现出避险与进攻并存的明显特征。周四,英伟达(NVDA.US)、超微半导体(AMD.US)、ARM(ARM.US)、Coherent(COHR.US)、迈威尔科技(MRVL.US)、闪迪(SNDK.US)、西部数据(WDC.US)、美光科技(MU.US)等AI算力链个股集体大跌。到了周五,行情反转,闪迪、英伟达、美光科技、超微半导体等一度明显反弹。
跌得越狠、弹得越急,这到底是被过度宣泄后的技术性修复,还是资金重新评估之后的抢筹?要弄清这个问题,得先看明白这轮抛售背后的驱动力。
这轮行情的驱动因素,可能是美国中期选举结果落定之后的双重预期博弈:
一边是,民主党同时拿回参众两院,外交与财政预期随之重塑。市场押注中东冲突缓和、战争风险降温,国际油价走低、通胀压力减轻;同时大规模财政扩张、减税增支的空间受到限制,美国长债供给压力边际收敛,长债收益率回落,对债市和长久期资产估值构成利好;
另一边,民主党在德克萨斯、俄亥俄、佐治亚等数据中心重要部署州郡赢得州长选举,主导数据中心审批、能耗、用地监管趋于严格,市场开始下调北美云厂商、AI巨头的中长期资本开支指引。
再加上前期AI硬件板块估值已经把持续高增订单的乐观预期充分兑现,一旦增长假设松动,高估值标的就会率先遭到集中抛售。恐慌情绪从算力硬件向外扩散,半导体、存储、可选消费同步走弱,资金结构明显分化:一部分资金转向美债避险,享受利率下行的红利;另一部分资金可能开始重新筛选那些能受益于利率下行、又不高度绑定北美算力资本开支的资产。
有一点要留意,闪迪、英伟达、美光科技等上周五一度大幅反弹,这到底是趋势扭转,还是只是诱多?另外,美股AI巨震之下,港A的AI产业链分化机遇该如何把握?答案或许就藏在资金重新筛选的逻辑里。
暴跌之后,翌日反弹概率高
我们回顾了2000年以来跌势规模达到这一交易日水平的案例,见下表:
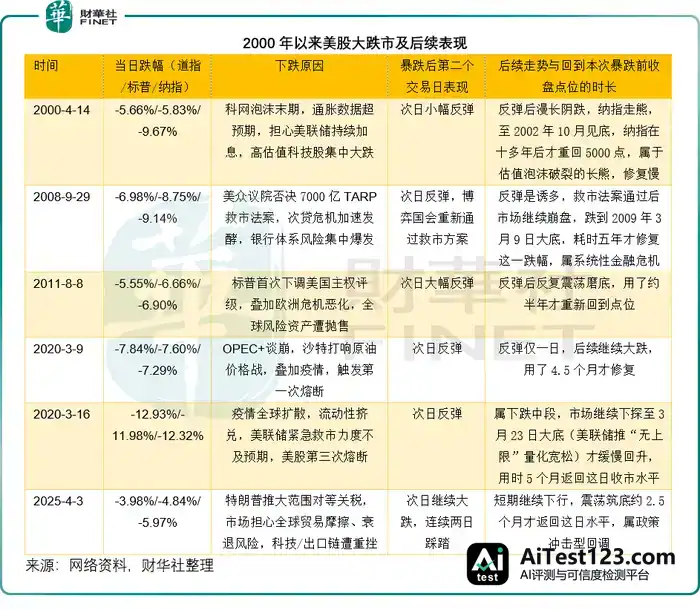
财华社梳理了2000年以来美股三大指数同步大跌的几次历史样本,发现行情属性并不相同:2000年科网泡沫破裂和2008年次贷危机,问题出在资产负债表层面,属于系统性风险,修复往往要花好几年;2011年美国主权评级被下调、2020年疫情首轮恐慌、2025年4月关税冲击这几轮,则由政策与外部冲击引发,属于预期修正,修复周期多数只有几个月。
这次行情的性质似乎更接近后者——资本开支预期下修带来的结构性重定价,而不是整个体系的崩塌。但关键差异在于,这次中期选举同时触发了利率、通胀、财政赤字、AI监管等多条线的预期重定价,对全球资本流向的影响是非对称的。
那么,这对A股和港股表现有什么启示?
宏观主线重构:停战预期、油价与长债利率,谁能受益?
民主党拿下中期选举后,第一条宏观叙事或许会落在地缘风险缓和上。市场可能押注外交路线转向缓和,冲突降温把原油价格压下来,输入性通胀压力从源头减轻,美联储维持高利率的时间随之拉长,降息预期的窗口甚至可能提前打开。中期选举结果公布后,原油期货价格确实出现回落,跌破百元。
财政层面,特朗普的大规模减税、国防增量支出推行阻力上升,这可能缓和美国赤字扩张的速度,长债供给压力或许能暂时稍微缓解,应利好美债表现,长久期资产的估值折现压力得到释放,这也是美国十年期以上国债收益率下行的原因。
这组宏观条件催生的受益方向可能包括:
高估值成长资产,比如对贴现率高度敏感的恒生科技、创新药CXO、生物医药。长债收益率下行有利于压低远期现金流折现率,腾讯(00700.HK)、阿里巴巴(09988.HK)这类平台企业,以及港股创新药标的,估值应能受益于利率下行
航空、物流、交通运输等对原油成本敏感的板块。油价回落可降低燃油成本,增厚盈利弹性,属于通胀下行的直接受益方向。
黄金、贵金属资产。实际利率下行的环境下,黄金的配置价值抬升,是资金避险组合里的重要配置。
新能源、光伏产业链,市场预期民主党原有清洁能源政策的延续性更强,海外光伏、储能项目审批环境改善,具备北美出口资质的组件、逆变器厂商可能迎来预期修复。
不过审慎同样不能丢:选举预期终究只是预期定价,停战谈判和财政预算博弈都可能有反复,油价、美债收益率往下走也不是没有波动的单边行情,地缘局势变脸、债务上限谈判,随时可能把当前这条交易主线掉头,阶段性的预期不能当成确定的趋势。
风险跨市场传导:算力链普遍承压
上周四美股算力板块被抛售,说到底是市场在重新定价北美云厂商资本开支放缓乃至下行的风险。这个预期沿着全球算力供应链自上而下传,到了亚太交易时段,日韩股市跟着调整,港股和A股相关算力上游标的也一并承压。
这条传导链其实不难理清:数据中心的用地和能耗审批卡着北美云厂商,新项目开工、并网的时间可能被拖长,资本开支计划随之放缓;机架采购指引一缩,英伟达等核心算力芯片厂商就要下调出货预期、放慢扩产;再往上游走,高速光模块、服务器PCB、高速连接器、存储芯片的配套需求跟着同步下修。港股和A股有不少算力硬件厂商嵌在这条全球供应链里,订单跟北美头部云厂商、算力方案商高度绑定,需求预期一下调,估值压力就直接落到它们头上。
中际旭创(03308.HK)堪称这条链上最有代表性的一个:海外收入占比超过九成,美国市场收入占比逾六成,英伟达、谷歌(GOOG.US)、微软(MSFT.US)、Meta(META.US)这些北美头部云厂商都是它的核心客户,高速光模块订单跟着北美算力集群的建设节奏走,本轮预期下调中它的波动格外显眼。长飞光纤光缆(06869.HK)、剑桥科技(06166.HK)、汇聚科技(01729.HK)等光通信标的也随之回调;PCB和服务器结构件赛道里,那些深度绑定英伟达GB系列服务器的公司同样扛不住压力;存储芯片这边,兆易创新(03986.HK)、澜起科技(06809.HK)则撞上了三重因素——算力硬件股被系统性抛售、半导体板块整体承压、存储涨价斜率边际放缓,调整同步发生。
这些标的的共同点在于,它们的商业模式是算力基建上游的“卖铲人”,订单是下游资本开支派生出来的需求,不是内生需求。北美云厂商一旦拉长建设周期、调整采购指引,远期订单、出货量、毛利率预期都有下调空间,此前靠高景气堆起来的估值溢价就可能被压缩。
存储供需逻辑演进
据报道,存储原厂从2026年6月前后开始调配产能资源,方向是把先进制程产能逐步从HBM挪向通用DRAM。以SK海力士(SKHY.US)为代表的厂商,2026年第1季的盈利结构已经出现变化:行业机构测算,通用DRAM每Gb售价虽低于HBM,营业利润率却高出至少15个百分点,同样一片晶圆投给通用DRAM,营收约为HBM的两倍,毛利接近三倍。再加上搭载HBM4的英伟达Rubin芯片产量预期被下调,厂商主动放慢HBM4扩产,把资源优先投向DDR5和通用DRAM。
产线切换不是一纸命令就能完成,工艺验证、良率爬坡、客户认证都是硬约束,供给释放只能一步步来。不过,产能调配的中长期方向已经定了。这次美国选举落地后,市场在定价数据中心审批收紧、AI服务器存储需求边际走弱的预期,这会进一步强化原厂当下的排产选择,让这轮产能调配落地得更快。
顺着这个趋势往下推,存储供给结构持续调整,存储芯片价格的上行压力可能逐步缓解,手机、PC、AI PC等终端的物料成本也就有了边际改善的空间,消费电子制造端能喘口气,毛利修复或终端调价都有了余地。油价回落带动的消费信心边际改善叠加进来,消费电子板块的盈利约束有望一点点松开。只是产能爬坡周期摆在那里,成本增长放缓带来的红利,不会短期内就集中兑现成上市公司业绩爆发。
资金风格再平衡:从北美算力卖铲人,转向本土场景闭环玩家?
外部预期一扰动,港A股市场内部也走出一轮风格再平衡:只靠北美外部订单、缺少内生场景闭环的算力上游硬件,高估值面临折价压力;而有本土生态、握着终端流量、能自己落地AI应用、靠AI改造经营效率的平台型企业,再加上美债利率下行带来的估值红利,价值逻辑或许能得到支撑。
这背后有产业和资本两方面的逻辑。先看订单属性:光模块、服务器组件这类上游硬件,属于云厂商弹性资本开支项下的采购,不是刚性永续需求,北美云厂商可以依据审批约束、能耗指标、项目IRR把下单时间往后推,上游订单指引高度依附客户的远期扩产规划,预期一下调,收入和毛利率就同步承压;专用产线又有刚性约束,高毛利产能很难迅速切到其他高景气赛道,盈利波动会被进一步放大。同时,地缘主线长期推动北美算力供应链分散,客户集中度偏高的外销硬件标的,得持续承担地缘风险折价。
阿里、腾讯这类平台企业则是另一番景象:AI投入内嵌在广告、电商、企业服务、本地商业等存量生态里,AI带来的降本增效和商业化增量,体现为经营性现金流改善,客户池分散在国内海量商户与消费者之中,不受美国数据中心审批政策的直接约束。
两者的估值锚也根本不同:算力硬件公司(尤其出口业务为主的标的)定价看的是海外资本开支增速,属于周期成长,对增速假设极度敏感;平台企业的估值底座包含存量现金流,但AI资本开支正在实质性地拖累这些平台企业的利润和自由现金流,所以它们当前估值持续承压。不过,若资本开支能实质性地带来新的现金流,对平台企业而言会是一个好消息;更关键的是,AI变现率先从平台企业的终端用户开始,飞轮效应若行得通,平台企业的估值有望得到修复。
要留意的是,本土生态平台的AI商业化落地本身还在探索期,Agent、行业大模型、企业智能工具的变现转化率、客户付费意愿,都还没经过完整商业周期验证;持续的算力采购和研发投入,也会不断侵蚀短期利润,AI投入的回报周期存在不确定性。与此同时,国内互联网平台还要面对行业竞争加剧、流量红利见顶、合规监管等长期约束。换句话说,资金迁移是缓慢、反复博弈的过程,不是一次性风格切换,平台标的只是相对收益更优,并非无风险资产。
理性看待行情:分清弹性变化与底层产业底色
单日剧烈波动里,市场容易滑向非黑即白的判断:要么继续押注AI算力维持高景气,要么直接看空整条AI赛道,要么简单认为利率下行就会带来普涨。
但产业链和宏观变量本身是分层变化的,现实约束也不止一个:
北美数据中心审批趋严,并不等于算力建设全面叫停。更多是项目审批拉长、上马节奏放缓,长期算力需求的基础还在,资本开支总量的趋势没有逆转迹象。有技术壁垒、客户布局分散的硬件龙头,订单不会直接归零,只是预期变了,市场此前给的高增长溢价也会随之收缩。
存储端的产能调整其实是个已经走了好几个月的慢变量,中期选举带来的预期变化,顶多是把这个节奏往前推一推,周期的起点并不在这儿。DRAM供给释放、成本往下走,都得一步一步来,消费电子毛利要改善,也不是一天两天的事。供应链分散同样是个长期推进的方向,北美客户一直在降低对单一供应商的依赖,那些订单高度集中在北美的厂商,地缘层面的估值折价会长期挂着,不是哪一件短期事件能抹掉的。
至于地缘风险扭转、财政改善、长债利率下行,眼下都还停留在市场交易的预期层面。谈判和国会预算博弈都藏着变数,地缘消息一反复,当下这条交易主线随时可能被掉头,利率红利并不牢靠。
这种局面下,资金可能会从算力硬件板块挪向本土AI生态板块。算力硬件的订单跟着北美云厂商的扩产计划走,波动本来就更大;不过要留神,AI生态企业的价值,更多得看本土场景能不能落地、能不能产生实打实的现金流。