

双11成交预计持平:平台规则做减法,补贴转向付费会员
sina qqZone renren ydCloud 0
双11数据不再惊艳意味着什么
双11数据为何遇冷
今年双11的整体成交额与去年双11相比,预计基本持平。
这个判断建立在两组公开数据之上。
头一组是国家统计局的网上零售数据。拿今年前9个月的"网上商品零售额"增幅,去比过去几年前9个月的"实物商品网上零售额"增幅:2023年为8.9%,2024年为7.9%,2025年为6.5%,今年只有3.8%。今年的增幅明显偏低,换句话说,今年以来网上零售的增长速度比前几年慢了不少。
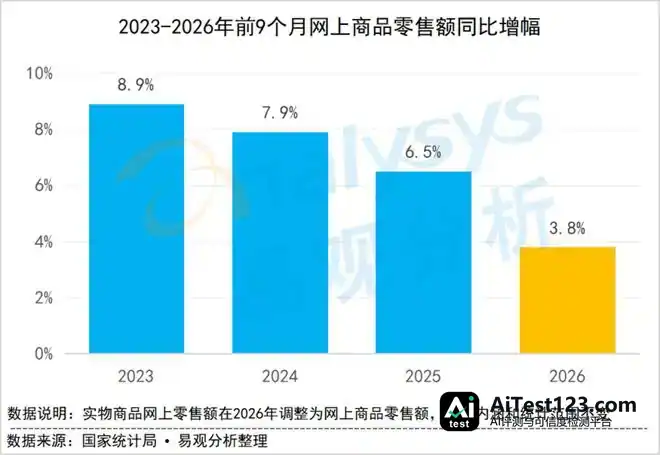
图1-1 2023-2026年前9个月网上商品零售额同比增幅
另一组来自交通运输部的邮政快递数据。电商包裹在邮政快递里占的分量最重,两者正相关性明显,邮政快递数量的涨跌,很大程度上能反映电商包裹的多少。同样取前9个月,累计揽收量与累计投递量的同比增幅分别是4.7%和4.4%,跟"网上商品零售额"的同比增幅很接近,形成了交叉验证:邮政快递的量多量少,可以从一个侧面看出电商销量的高低。
到了10月大促开启之后,情况与前9个月不同,邮政快递数据反而同比回落。对比区间取各平台去年与今年大促启动后的对应时段(去年10月20日至11月9日,今年10月19日至11月8日;交通运输部数据按周发布,因此取两年之间时间上最接近的周度数据来对比)。这三周里,今年揽收量、投递量分别比去年少了2.0%和1.6%,据此可以推断电商包裹数量也低于去年同期。这在一定程度上说明,截至统计周期的促销销量比去年同期要低一些。
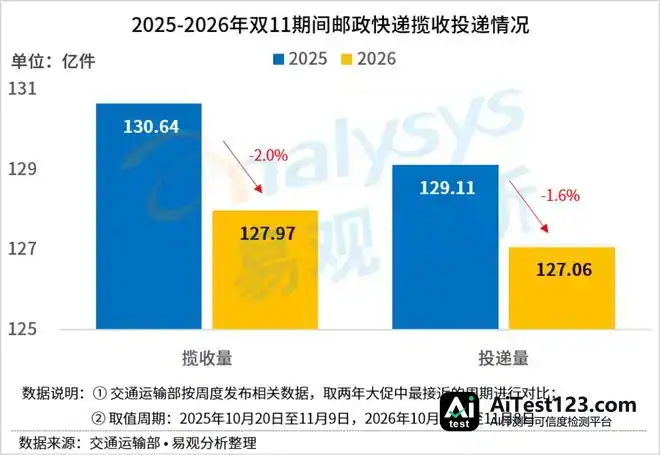
图1-2 2025-2026年双11期间邮政快递揽收投递情况
每年双11的成交高峰都压在11月,如果11月高客单价品类的成交增幅足够突出,今年大促仍有希望保住增长——不过就算增长,幅度也会很低。
二、 平台侧:规则做减法,补贴向付费会员倾斜
今年促销机制的整体变化,一句话就能概括:规则做减法,补贴向付费会员倾斜。跨店满减、定金膨胀、尾款分期这类层层嵌套的规则大幅收缩,主流平台改走一口价直降与现货开卖,消费者花在解读规则上的时间成本又被压缩了一层。平台补贴则明显偏向88VIP、PLUS等付费会员,消费券、价保周期与售后权益,都向高消费力用户集中。
这些调整背后,平台有三层考量。
平台拉新越来越贵,增量成本一路往上走。付费会员复购高、客单价也高,这一点已经被验证过;把补贴砸向这群人,回报比漫无目的地广撒网大得多。同样是1块钱补贴,分给所有用户等于扔水里,集中投给会员则是在买确定性。
政策透支。消费品以旧换新与国补在前两年已经拉动了大批消费,大家电、3C这类标品离下一个更换周期还远。平台若继续在价格维度上加码,边际效用比前两年明显要低。
效率迁移。把差异化资源押在会员权益与履约能力上,因为高消费力用户转化倾向更高,单位补贴带来的成交效率也更清楚。价格战的边际收益见底之后,权益比拼成了各平台之间还在继续暗自较劲的战场。
平台之所以换打法,前提是它们先看到了消费者那一头的变化。
三、消费侧:不囤了、交给AI算、时间开始明码标价
快消品的囤货量在收缩。消费者更多按实际消耗周期采购,不再一次锁定半年甚至一年的用量。这既是理性回归:不再单凭低价就下单,而是按需补货;也说明在当前环境下,居民更愿意留着现金流动性,不想提前把折扣锁死在储物间里。
AI被大规模拉进决策链。消费者开始借助AI比价、核对规则、比对型号,说到底是用AI对抗信息不对称和决策疲劳。大促期间,各平台的商品优惠、玩法规则、型号参数层层叠加,信息过载严重。AI能压低购物决策的时间成本与风险成本,加上各平台购物AI的使用门槛很低,消费者的接受度上升得比预期更快。
时间正在按人群、品类、场景分开定价。以前大家有个共识——时间能拿折扣换,多等几天、多比几家,钱总能省下来。这几年这条共识开始松动,今年双11大促里看得更清楚。即时零售在大促中声量不小,生鲜、药品、应急耗材这些需求,用户愿意为半小时送到家多掏那几块钱,时间的分量已经压过价格。美妆护肤这类高客单、重体验的品类却反过来走:先到线下试色、测肤感,亲身感受过再回线上比价下单,这么干的人越来越多。消费者愿意花一下午跑专柜,是想把试用成本提到前面,免得买错了再折腾退货。
省时间还是花时间,取决于具体场景下消费者判断哪一类决策风险更大。
三件事合在一起看,AI的角色其实很有限:它省掉的是那些"不值得花时间"的环节,把精力腾出来留给真正要体验的那一步。新增需求,AI本身没造出多少。大促的基本盘,还是由参与商品的品质、平台补贴力度、国补覆盖范围和收入预期一起说了算。AI是结构性变量,不是当期变量,它到底怎么影响电商、怎么影响大促,得看未来几年才看得分明。
四、商家这一头:同一套AI,眼下帮着省钱,往后帮着找方向
消费者拿AI省时间,商家拿AI省人力。
商品素材生成、详情页本地化、投放出价、库存预警,这些活儿已经陆续交给AI来干,出错少了,响应也快了。受益最明显的是中小团队:本来人手就紧,业务量突然冲上来时没多少余量,有AI托底,过去那么大的交易量、甚至更大的量,用更少的人也能扛下来。效率上去了,成本没跟着涨,有些场景还降了。
除了直接算成本这笔账,消费者需求的变化才是推着商家改动作的那只手。过去买东西靠传统搜索,消费者得捏着关键词一页页翻;现在用语音或文字自然表达,筛选、比价、凑单一次就能弄完。购物行为的起点,正从搜索框往AI对话界面挪。这一挪眼下规模还不大,方向却很关键——它决定今后商家对消费者的作用力往哪儿落:是继续优化关键词坑位与详情页转化,还是先把商品数据结构化到"能被Agent读懂"。
那AI算不算今年双11的最大变量?
不算。AI现阶段干的事是压成本、改流程、提交易效率,让买卖双方用更少时间成交,它并没有明显造出新增需求。真正决定今年大促交易情况的,还是补贴结构与收入预期这两个因素。AI改的是成交的摩擦力,不是需求的总量。把它捧成最大变量,容易让人误判明年的增长从哪儿来。
五、货架变了:家政与Token算力上了主会场,但大促交易重心没变
今年双11头一回把Token算力套餐、家政生活服务摆进大促货架。这是不是说双11的重心转向服务性消费了?
其实服务交易在电商平台算不上新东西。本地生活、票务、充值、会员权益早就有了,只是一直当引流与留存的工具用,没进过大促主会场的资源分配体系。今年家政清洁、生活服务乃至Token算力套餐拿到独立货架与补贴位,意义在于平台开始按独立品类来运营服务,而不是当附属权益。这种变化,比它们的GMV贡献更值得记一笔,有如18岁成人礼后可以独自生活。
体量层面也得看。家电、3C、美妆护肤、服饰这些实物商品,依旧是双11成交的基本盘。服务类目客单价普遍不高,履约又高度依赖线下网点密度,想照搬标品那种集中爆发的节奏并不容易;Token算力套餐眼下需求明确的人群仍是少数,渗透率远比不上普通商品。短期看,服务消费撼动不了实物商品在电商平台的主体位置。
实物商品和服务交易,更准确的说法应当是:在大促语境里,服务正由边缘权益转为正式供给,它在电商消费结构中的占比会逐步抬升。这是一条慢变量,今年只是它第一次拿到独立展位。
六、往后两三年:大促不再是引擎,而是两个切入点的风向标
上面几段分析完,就可以回答很多人关心的那个更大的问题:在居民收入预期与消费信心仍偏谨慎的背景下,双11在拉动全产业升级这件事上,究竟起了什么作用?
大促对全年交易大盘的拉动,先别高估。放到当下的零售环境里看,大促明显挪动了消费者下单的周期和时点,一年内的购买总量却没见明显增加,不少订单其实是从日常促销窗口平移过来的。折扣和换新真正刺激出来的边际需求,主要落在耐用消费品和尝鲜型品类上,盘子有限。把双11看作消费引擎,会放大它的作用力。
产业侧才是大促价值更大的地方。短时高并发订单,倒逼供应链做柔性排产、仓配做前置调拨、售后做弹性承接,整条链路的冗余设计和抗扰动能力,就在一轮轮峰值压力中迭代。这种对韧性水平和数字化程度的倒逼,长期意义胜过交易额数字的抬升。
未来两三年,有两个切入点值得持续盯着。
其一,AI Agent将重构决策入口与流量分配机制。
眼下消费者从哪里开始决策、商家从哪里获取流量,很大程度上仍取决于平台的搜索与推荐机制。一旦电商平台全面接入AI Agent、深度打通并规模化推广,决策逻辑就会彻底变样:消费者不用再自己逛、自己比,把需求整体交给Agent,由它筛选、比对,甚至直接下单。谁握住了消费者购物行为的起点,谁就最有机会先打破平台之间维系多年的相对稳定局面,成为既有格局的破壁者。
其二,商品与服务的边界将继续模糊,二者互相渗透。
服务消费会装进更多商品成分,即时零售就是最直观的样本:同样是半小时送达,有的平台能拿出更丰富、更个性化的组合——普通快消品可以配上不同店铺的鲜食套餐、热饮冷饮、衣服鞋帽,甚至药品健康包;多件商品并成一单后,再由系统判断是一位骑手送更优,还是几位骑手协同配送更合适。商品组合的密度决定了差异化的程度,单纯拼时效,会慢慢让位给"单位时效内可选组合的密度与服务优化程度"。
商品消费同样会装进更多服务成分。延保、上门安装、以旧换新、订阅制耗材,这些把一次性买卖拉成多年期合约:客单价后置确认,现金流确定性抬高,用户结构也更稳。对平台来说,收入确认方式、售后责任边界和组织考核口径都得随之调整,这比多上一个货架要复杂得多。
所以今年大促相对平淡,不必解读成降温。成交额暂时没有明显增长,供应链、履约网络与决策入口却各自有了新的故事线。双11正在丢掉"价格狂欢"的单一身份,变成一年一度的产业能力年度考核:分数还写在那张试卷上,考题却已经悄悄改弦更张。














