液冷服务器上半年收入涨153.1%,整柜交付成新单元
IT之家 11 月 11 日消息,IDC 今日发布报告称,过去两年,中国液冷服务器市场快速增长。IDC 中国液冷服务器追踪显示,2026 年上半年中国液冷服务器市场厂商收入同比增长 153.1%,未来五年出货量年均复合增长率预计接近 49%。 但比增速更值得注意的,是采购端正在发生的变化:越来越多高密度算力项目不再以“
IDC 在 11 月 11 日发布的报告里给出数据:中国液冷服务器市场这两年的增速很快。其中国液冷服务器追踪数据显示,2026 年上半年国内厂商收入同比上涨 153.1%;接下来五年,出货量的年均复合增长率预计接近 49%。
增速之外,采购端的动向更值得看。高密度算力项目选型时,越来越多的买家不再按“台”来算,而是把计算节点、节点之间的互联、供电以及柜内液冷配套打包成一套系统来配置、来交付。机柜的角色也变了,原先只是机房里的一个物理容器,如今成了算力采购的交付单元。
整柜一旦成为交付单元,厂商交出的就是一套已经集成好的系统;数据中心接手的也不再是零散的若干台设备,而是一组负载,对供电、冷却和接口条件都有明确要求。
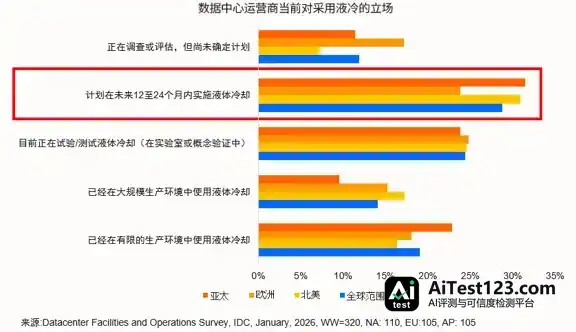
报告把液冷服务器的增长和人工智能拉动的计算需求联系到一起。眼下最主要的采购方是互联网企业,占整个中国液冷服务器市场的 65.6%;电信运营商和 IT 服务同样是主要应用领域。还有部分传统行业客户没有用上液冷,原因在于它们现有业务以通用计算为主,风冷方案已经够用;不过这些行业正在寻找贴合自身业务特点的液冷方案。
IDC 中国服务器市场季度跟踪数据则显示,未来五年国内服务器出货量的年均复合增长率约为 6.8%,市场收入的年均复合增长率却达到 24.6%。出货量增长温和、收入增长却很快,两者同时存在,说明增量价值正往高配置、高密度的算力系统上集中,液冷的增长就出自这些场景。
技术路线上,冷板式液冷还是主流,占比大约 90.2%。它的供应链成熟,散热能力够,规模化部署又有成本优势,现阶段更容易落地。
还有一个变化也值得留意,那就是 AI 负载的结构本身在变:
-
建设早期,重心放在大模型训练上,集群规模大,部署也集中;
-
模型进入应用阶段后,推理负载的占比一路上升——在线推理离终端用户更近,对时延和持续在线提出了更高要求;
-
智能体(Agent)这类应用形态下,用户一次请求常常会触发多轮模型调用和工具调用,推理算力的消耗因此成倍放大。
IDC 统计显示,2026 年上半年北美以整柜方式交付的比例已经达到 47.4%,中国则是 5.0%。在国内市场,超节点形态的推进还有一层现实原因:高端加速卡越来越不好拿,采购方更愿意用超节点加整柜的方案把算力锁定下来,整柜交付也就从“效率选择”部分变成了“供给约束下的路径选择”。