智谱股价跌超58%后推40亿港元回购:上半年亏20.7亿
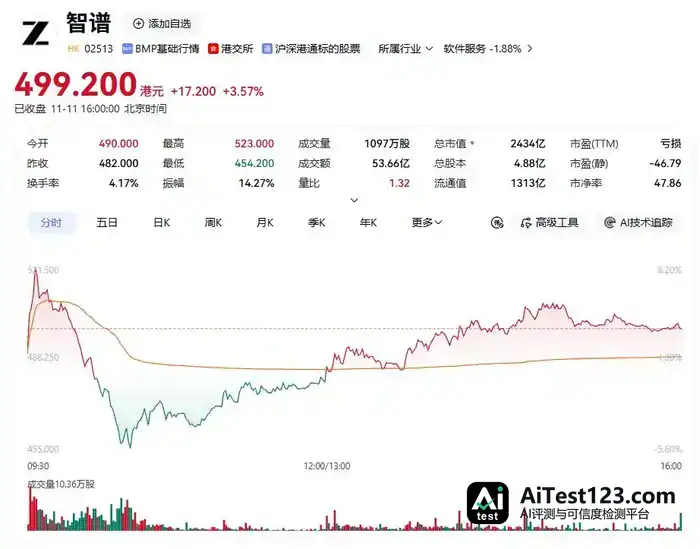
11月11日,智谱早盘高开 1.66%,最高触及 523 港元,盘中涨幅一度超过 8%,半小时内大幅跳水,盘中一度跌超 5%,午后才快速翻红。 截至收盘,股价 499.2 港元,上涨3.57%,总市值为 2434 亿港元,距离上半年财报发布股价累计下跌超58%。 这波反弹的直接触发因素,是前一晚落地的回购计划。 01
11月11日, 智谱早盘高开 1.66%,最高摸到 523 港元,盘中涨幅一度超过 8%。半小时后急速回落,盘中一度跌超 5%,直到午后才迅速翻红。
收盘报 499.2 港元,涨 3.57%,总市值 2434 亿港元。自上半年财报发布以来,其股价累计跌幅已超过 58%。
前一晚公布的回购计划,成了这轮反弹的直接导火索。
01
11月10日晚间,智谱发布自愿公告称,收到董事长刘德兵博士的股份购回提议后,公司打算依据2026年6月22日年度股东会授予的购回 H 股一般授权,择机在公开市场买回自家 H 股。按计划,回购总金额上限为 40 亿港元,购回的 H 股数量不超过公告日已发行股份总数的 1%。
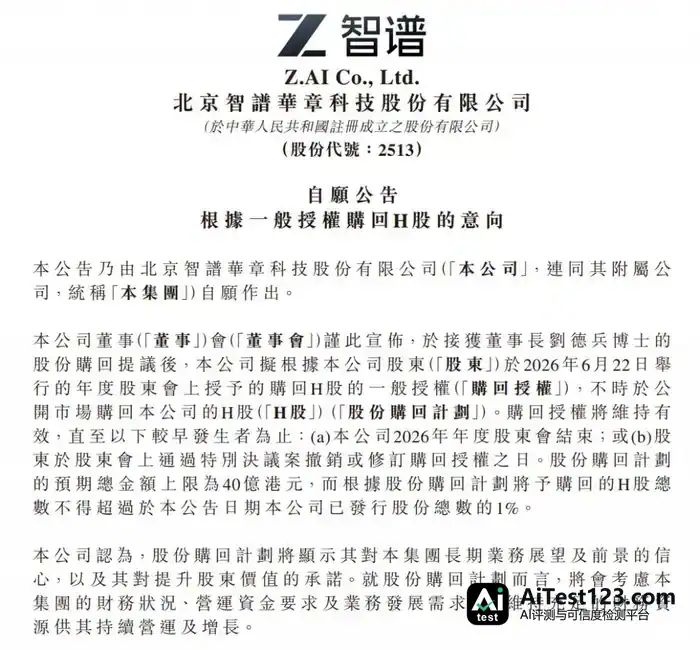
公告写明,购回授权将持续有效,直到 2026 年年度股东会结束,或者股东以特别决议撤销、修订该授权之日,以两者中较早的时间为准。
智谱在公告中称,这次回购体现的是公司对集团长期业务展望及前景的信心,以及对提升股东价值的承诺。具体操作时,会充分考虑财务状况、营运资金要求及业务发展需求,留足财务资源支撑日常营运与增长。
公告同时提醒,回购由董事会及其授权人士视市场状况酌情执行,时间、数量、价格均无法保证,是否真的买回任何 H 股也无法保证。回购不会触发强制性全面要约责任,也不会让公众持股量低于港交所规定的最低百分比。
利好落地后股价为何震荡?天爱资本投资总监杜先杰认为,回购总额不超过已发行股份 1%,且是择机实施,市场可能解读为托底力度有限,部分资金趁利好出货;当天恒指走弱、风险偏好偏低,获利盘选择避险;再加上上半年仍录得约 20.7 亿元归母净亏损,部分机构判断 AI 行业正从稀缺性溢价转向基本面定价。此外,2027年1月公司还有部分股票将迎来解禁窗口。
02
回购的“底气”和业绩的“裂缝”,同时摆在桌面上。
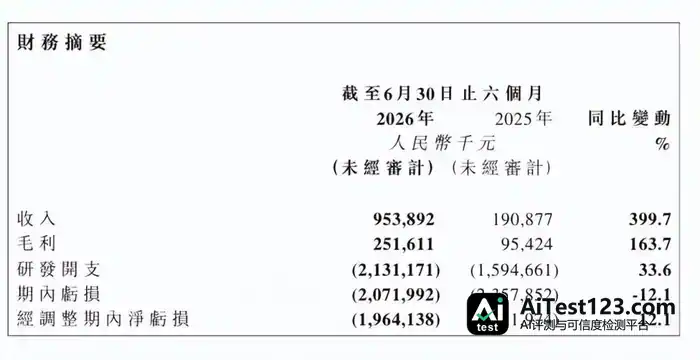
2026年上半年财报显示,智谱营收 9.54 亿元,同比增长 399.7%,增速在国内大模型公司中相当突出。但同期期内亏损 20.71 亿元,同比仅收窄 12.1%,经调整净亏损反而从 17.52 亿元扩大到 19.64 亿元。研发支出 21.31 亿元,同比增长 33.6%,约为同期营收的 2.2 倍。
相比增速,收入结构的切换更受关注。
上半年开放平台及 API 业务收入 8.25 亿元,同比增长 2735.7%,占总收入比重由去年同期的 15.2% 升至 86.5%,本地化部署退居次要位置。
截至8月底,MaaS 平台 Token 调用量较年初增长超过 40 倍,付费日活用户增长 603%;API 平均售价提升约 101%,单位 Token 推理成本较年初下降 80%。管理层在业绩交流会上透露,公司8月年度经常性收入(ARR)约 16 亿美元,约合人民币 108 亿元,较7月上旬的 10 亿美元上涨约 60%。
把智谱放进同业参照系里,本次回购的分量会更清晰。
今年1月,公司完成上市,发售价为 116.20 港元;7月和9月又先后实施了两轮大额配售,合计募资超过 700 亿港元,资金大多流向了模型研发和算力建设。说到底,40 亿港元的回购上限,放在这样的融资体量面前,很难让股价出现结构性改观。
外部还有一层变数正在逼近:Anthropic 计划于11月20日登陆纳斯达克。浙商证券的判断是,一旦其发行定价落定,智谱、MiniMax 等国内大模型企业就将首次拿到一个公开可比的海外前沿模型估值坐标,板块估值或许会随之迎来修复。
智谱顶着“全球大模型第一股”的名头,是家独立基座大模型厂商,当前收入与调用量都在快速攀升,但亏损和高额研发投入也还没停下来。估值回落之后,上限 40 亿港元的回购究竟能不能稳住股东信心,还得看市场后续表现。