美的海尔格力瞄准AI液冷:千亿温控市场开打
利润新支撑
从家用空调做到AI温控,这条路看上去顺理成章。家电厂商靠着此前攒下的家底,已经把产品线伸进了AIDC液冷这一领域。
AI训练需求猛涨,芯片功率密度跟着往上蹿。机柜功耗过去普遍是2-8kW,如今已到20-50kW,往后还可能越过100kW。成千上万颗芯片堆进数据中心,功率密度在机柜这一层的叠加就被放大了。
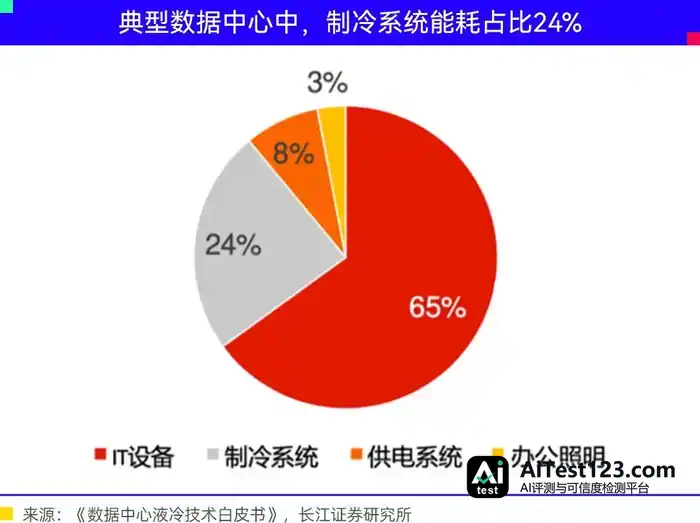
于是AIDC成了地地道道的“吞电巨兽”,散热也升到能耗榜第二位,排在前面的只剩IT设备。
放眼海外,江森自控、特灵科技、开利全球都已切入AIDC散热;国内,美的、格力、海尔三家不约而同盯上了这块又热又大的市场。
房地产周期往下走,传统家电早就是存量市场里抢饭吃,行业大盘不断缩水,铜价又在涨,利润被一点点抽走,亏损甚至越拉越大。巨头们能走的路,除了多元化转型并不多。格力押新能源,美的搞工业机器人,可这些跟AI这轮机会比,都还差着量级。
分野
冬季到来,中国家电行业的温度还在往下掉。
奥维云网(AVC)的数据显示,今年前三季度国内家电零售额6041亿元,同比萎缩10%。企业之间的分化很明显:29家上市家电企业里,盈利并且净利正增长的只有4家,白电三巨头业绩普遍承压。
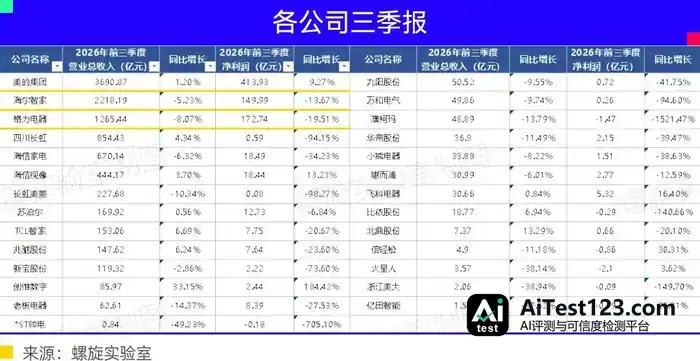
把“剃须刀一哥”飞科电器、黑电企业海信视像,还有主要靠智能终端的创维数字再去掉,名单上真正利润正增长的白电企业,就只剩美的这一家。
拆开美的的业务看,前三季度楼宇科技、机器人与自动化分别进账309亿元和249亿元,同比涨幅都是10%,比整体1.2%的增速高出不少。
楼宇科技尤其突出,已经是智能家居基本盘之外最大的板块,上半年毛利率接近30%,在集团内部盈利能力排第一。
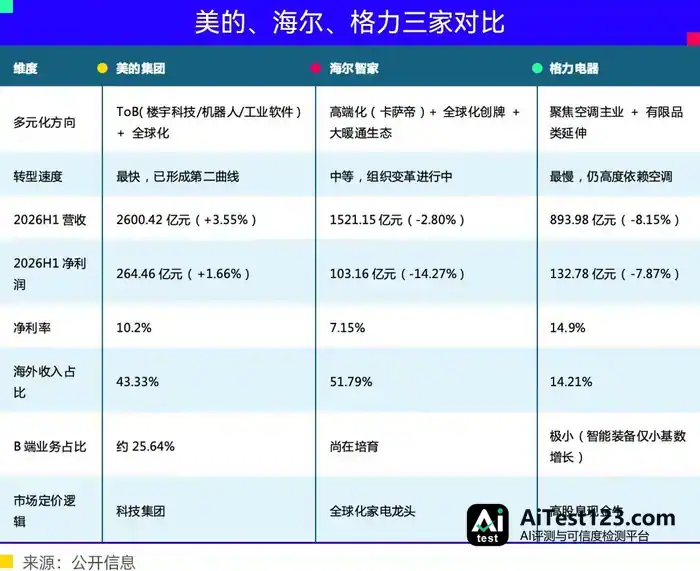
走到2026年,家电三巨头摸索多年之后,已经从同一条赛道分岔成很不一样的路,业绩差距也越拉越开。
方洪波在2026半年度业绩说明会上的表态说得很明白:“ToC业务是当下生存发展的护城河,而ToB业务则是穿越周期的未来保障。”
从何享健手里接过权杖起,方洪波就带着美的从传统家电制造商往多元的全球科技型企业转。当年收购库卡机器人确实背上了财务包袱,但最难的那几年熬过去后,这笔交易正慢慢变成有价值的新资产。
眼下,商业及工业解决方案等ToB业务占了26.8%(H1),靠这个,美的扛住了白电大盘下滑,还显出不错的增长韧性。
对比之下,海尔和格力还是更依赖家电业务。
海尔走的是全球化创牌与高端化、生态化相互带动的路子,海外占比已达52%,是三家中最高的。收购三洋家电、通用电气家电等国际品牌,再加上自建高端品牌卡萨帝,海尔搭起七大全球化高端家电品牌,形成了长期的高壁垒竞争力。
格力电器完成管理层收购后,暖通仍是绝对核心,上半年消费电器收入占比高达83%,海外贡献率只有14%,空调业务拿走了绝大部分收入。这些年格力一直在找多元化转型的口子,有的大张旗鼓,有的悄悄布局,但多数没能真正做起来。
二级市场多年来把格力当成“高股息、高壁垒但低增长”的现金牛,对它的增长其实没抱多少期待。
可AI基建这轮爆发,给格力这类暖通企业送来了难得的大机会。温控已经是数据中心里能耗第二大的环节,仅次于IT设备。算力基建不断扩张,这块的投资价值正被重新打量。
今年全球智算中心液冷市场规模,中金公司给出的预测是约1147亿元,同比增273%;东吴证券则测算,明年全球液冷市场会接近1500亿元。相比之下,传统空调设备行业的年复合增速仅为4%。
温控系统本来就是暖通企业的强项。如今,家电三巨头又站到了同一道门口。
路径
跟三家转型的思路一样,白电三巨头进AIDC温控,走的也是不同的路。
美的靠自有产能、全栈自研加生态绑定,很快成了赛道里实力过硬的玩家。今年OCP全球峰会上,美的楼宇科技旗下Clivet凭新一代磁悬浮离心压缩机以及全链路液冷解决方案,拿下优秀技术分享奖。
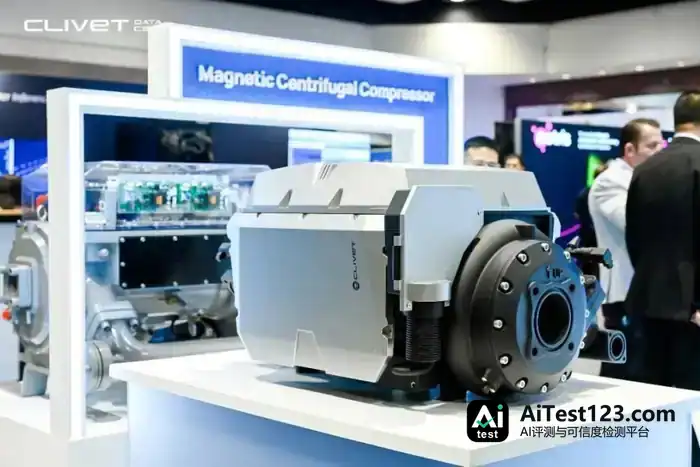
借此,美的同步进入英伟达Vera Rubin平台生态合作伙伴名录,其温控方案被纳入英伟达下一代AI超算参考架构。
英伟达这道“背书”的分量不轻。设备通过认证后,稍作改造即可当作标准模块,装进英伟达下一代AI基础设施。比起单台设备跑分领先,这种能进参考架构的标准能力,价值可能更高。
认证的底气来自产能。顺德液冷智造基地总投资超10亿元,已在3月正式启动,主攻磁悬浮主机和全系列CDU(冷量分配单元);美的楼宇科技在顺德、重庆、合肥、龙岩布下四条液冷链,CDU、磁悬浮冷源、储能空调、风墙等设备合计年产能为10万台。
订单也陆续落袋。美的以超2亿元中标中国联通通信机房空调集采,在中国移动新一轮低压冷水机组集采中拿下70%份额;它还和阿里云联合研发AI集群液冷温控方案,中国电信粤港澳大湾区液冷智算项目里同样有美的参与。
格力走的是另一条路:用资本联姻挤进液冷赛道。
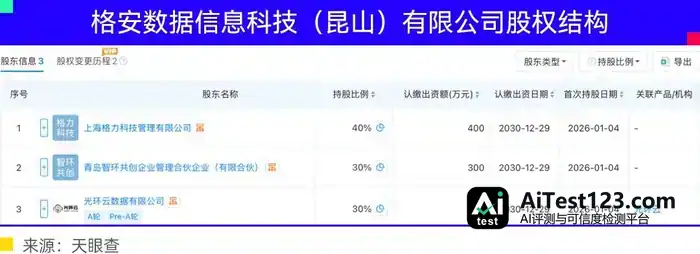
今年初,格力拉上光环新网,合资设立“格安数据信息科技(昆山)有限公司”,要推进格力绿算设备生产基地,主攻液冷系统、高性能算力冷却设施等方向。
光环新网在AIDC运营上资历不浅,眼下智算规模已突破4000P,2026年打算扩到10000P。格力与它共研液冷方案,等于绕开漫长的客户认证环节,把下游采购需求直接导进合资公司。
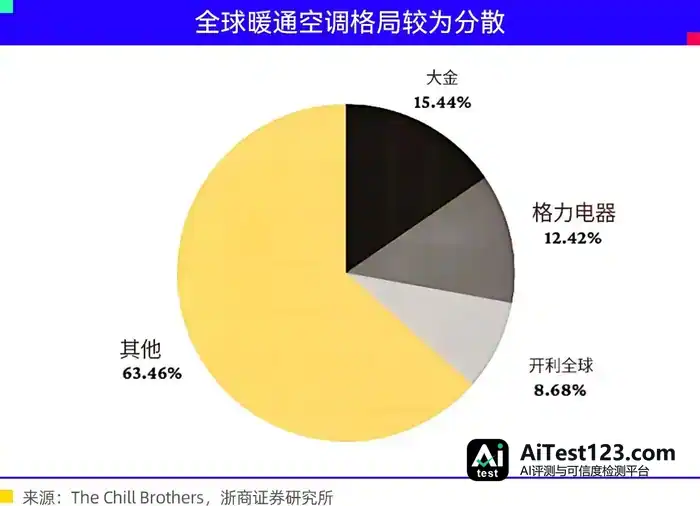
暖通本就是格力的强项。多年深耕制冷与热管理,它已掌握冷板式液冷系统、相变冷却系统等关键技术,全栈冷却方案能做到PUE≤1.15;中国联通长三角智算中心、乌兰察布等智算中心项目此前均已交付。
海尔把目光放到海外。5月在泰国罗勇工业园投入超10亿元,布局磁悬浮冷源、CDU、智能风墙等数据中心设备。同时把旗下雷神算力、纳晖新能源与大暖通捏到一起,形成“算-电-冷”全链条出海。
三季度,海尔风冷磁悬浮在北美取得突破;马来西亚、新加坡的数据中心也用上了海尔的风冷方案。
数据中心这块新业务涨得很猛。有资料显示,该部门三季度销售额接近上年同期的5倍,而这还是在上半年50%增速基础上再度抬升的结果。
海尔智家据此定下“全年预计增长150%、三年创百亿”的目标。这条赛道的空间有多大,可见一斑。
同归
路径各不相同,白电三巨头押注的技术底座却是同一个——磁悬浮。
1993,澳大利亚墨尔本Turbocor团队启动磁悬浮无油离心压缩机研发,这项技术由此走上商业化道路。2004,丹佛斯先整合、后全资收购Turbocor,坐稳这一赛道头把交椅。
到今天,丹佛斯在全球磁悬浮压缩机市场占着70%份额,累计出货超16万台,国内份额也接近一半。
问题是,AI需求爆发后丹佛斯产能吃紧,况且它只供压缩机,不做整机。国内家电三巨头靠自研磁悬浮压缩机和全栈技术,正迎头赶上。
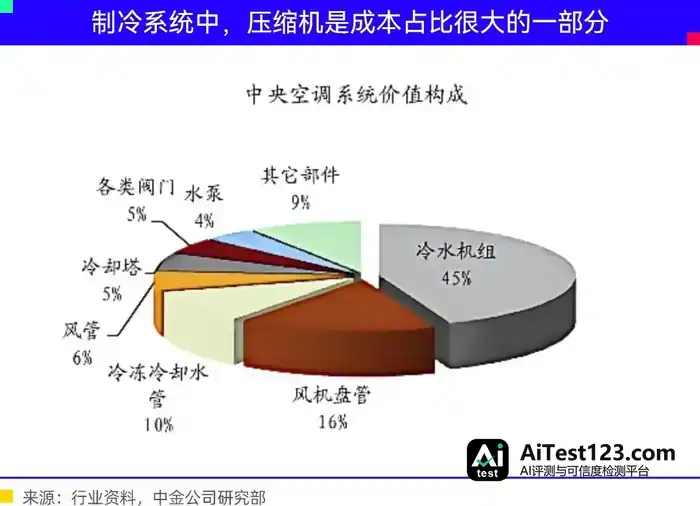
压缩机是制冷系统唯一的能量来源,运行效率高低直接决定整个体系的效能输出。有数据显示,制冷压缩机成本约占冷水机组的一半。
也正因如此,压缩机成了一次侧冷源里价值量最高、技术壁垒最厚的一环。家电巨头以磁悬浮为底座搭全栈能力,护城河自然挖得深。

制冷系统分成一次侧与二次侧两部分。一次侧为冷源大环路,制冷靠磁悬浮冷水机组和冷却塔完成,热量最终由它排向室外;二次侧则是靠近GPU的机柜环路,通过CDU换热实现隔离。
国内厂商目前多挤在二次侧末端部件上,英维克、申菱环境、高澜股份等主要做CDU、连接器、快接头。
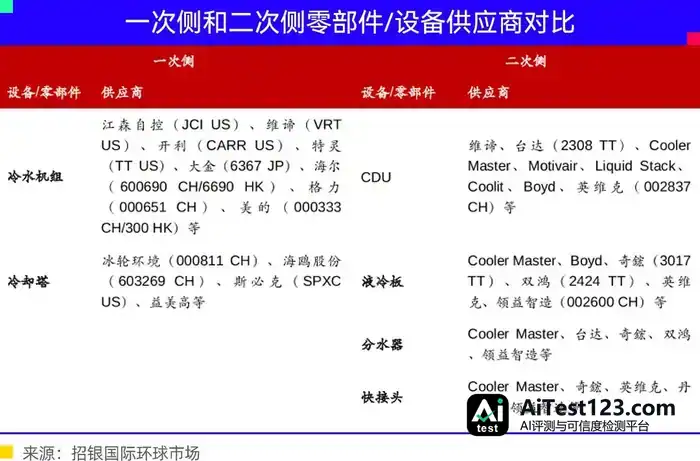
三巨头手里有一次侧冷源能力,从冷源核心切入,不必在单一品类里打红海价格战,等于掐住了AIDC效率的“命门”。
海尔牵头编制国内首个无油悬浮离心式冷水机组国家标准,与头部互联网公司共研的CDU补冷磁悬浮产品已经落地;在某国家级超算中心,27台海尔磁悬浮机组把整体PUE压到1.2以下。
美的近期推出新一代双转子异速磁悬浮技术,抛开传统空调的设计框架,专门冲着数据中心工况研发。
供应链上,格力联合盾安环境打通零部件与系统集成,AIDC风冷磁悬浮机组已于10月批量下线,此前还发布过“冰立方”磁悬浮一体式CDU。
AIDC的温控方案和住宅、商业中心建成后再装空调完全是两回事。它是一套极为精密复杂的系统,供应商往往从设计初期就得参与进来。
各地地理条件、水资源、电价、绿电供应以及政策环境都不一样,制冷方案自然也要跟着变。提供商的较量,已经从比单个设备、比单项参数,转到综合能力、体系适配和工程交付的全方位竞争。
暖通企业早前攒下的那套体系化交付本事,到这会儿开始显出来了。
写在最后
家电企业这几年最上心的事,就是在存量市场里找增量。智能家居也好,海外市场也罢,确实带来过一些新增空间,可对这三家体量最大的巨头来说,还是不够大、不够多。
AI算力基建一下子热起来,给这些家电企业送来了新的时代机会。它们本身有技术底子,制造规模摆在那里,过去积累的综合能力又能接着用,三巨头的核心本事和AI产业的发展,就这么撞到了一起。
这么占位,不只是业务上多摊一块那么简单。需求端冒出新的口子,供给端的能力可以迁过去,商业端又有巨大的增量空间,几头凑在一起,这条路才成了必然。