

瑞幸非咖饮品占比走高:单店销售连降三季,4万店后怎么走
做加法往往比做减法容易,同时也危险得多。
一家卖咖啡的品牌,菜单上到底该摆多少杯咖啡?
瑞幸给出的答案有点反常识:咖啡占比越少越好。
2026年以来,瑞幸的点单页面越来越挤。轻乳茶、果茶、冰奶、果蔬茶、酸奶饮品陆续上架,最近珍珠奶茶、木薯桃胶炖奶也进来了,原本留给美式、拿铁和澳白的位置正被这些新品占去。
更反常识的一点是,瑞幸上新很勤,非咖业务在品类上却没什么新故事。
轻乳茶、果蔬茶早被霸王茶姬、喜茶等品牌跑通过;珍珠奶茶和木薯桃胶炖奶更是流行了几十年的老生意,从街边糖水铺到全国连锁,珍珠和木薯在无数杯奶茶、糖水里沉浮过。
咖啡店卖奶茶、奶茶店卖咖啡,品类混战之下,瑞幸没急着发明新品,而是把早已普及的大众品类直接复刻进自己的门店。
为什么这么做?
01 瑞幸的算盘变了
只看最新财报,瑞幸仍是一台高速运转的增长机器。
2026年第三季度,瑞幸营收增长17%,营业利润大涨55.1%,月均交易客户达到1.23亿,门店总量进一步增长至38909家。放在当下的消费环境里,这份成绩单规模扩张与利润改善并存,确实拿得出手。
可亮眼数字背后,瑞幸的增长呈现出总盘狂奔、单店承压的反差。
2026年前三个季度,瑞幸自营门店同店销售额同比增长率分别为-0.1%、-5.3%和-11.1%,连续三个季度为负,降幅还逐季扩大。
瑞幸官方对此的解释是:2025年同期外卖平台的大额补贴拉高了对比基数,如今补贴红利退潮,订单和收入自然承压。
不过长期看,外卖补贴更像阶段性的外部扰动。真正要长期面对的挑战,是日渐加密的门店网络。
过去一年,瑞幸净增近万家门店,总门店数距离4万大关只差一步。
早一步跨过这道门槛的蜜雪冰城,也遇到过单店销售承压的挑战。规模快速扩张之后,怎么平衡门店扩张与单店产出,向来是企业绕不开的课题。
跑马圈地的边际收益逐渐递减,瑞幸不得不把目光转向内部,重新算一算存量门店的账。但想从老店里找新增量,首先要突破的是咖啡品类本身的消费场景边界。
咖啡的消费场景相对明确,无非早上通勤、午后提神、加班续命。咖啡因的特性也决定了消费频次和消费时段的天花板,对大部分打工人来说,一天两杯就够了。
非咖饮品恰好能补上咖啡覆盖不到的那些场景。
向非咖业务要增长,有商业上的合理性。瑞幸过去几年的表现,也证明这条路并非纸上谈兵。
从销量看,瑞幸非咖业务的增长潜力不容忽视。早在2025年,非咖饮品的杯量已占瑞幸总杯量的20%以上;截至2026年5月底,瑞幸非咖产品累计销售额直接突破200亿元。
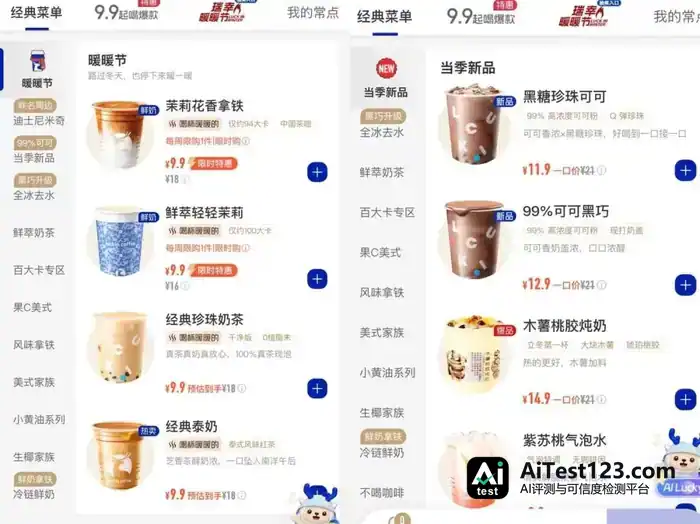
图源:瑞幸咖啡小程序截图
落到单品,截至目前,非咖阵营里的鲜萃轻轻茉莉销量已突破4亿杯;羽衣轻体果蔬茶销量超过1亿杯;今年8月推出的泰奶系列,首周销量超1300万杯,刷新了瑞幸年内新品销售纪录。
瑞幸的非咖产品线越铺越宽,先是轻乳茶、果茶,后来又添了珍珠奶茶和炖奶,抢更多消费场景的意思已经摆得很明白。今年三季度的业绩会上,瑞幸管理层也把话讲得很直白:非咖品类会接着扩,让不同时段、不同场景都有更多饮品可选。
渠道能复用,需求却造不出来。跨界找增量这件事,瑞幸没打算平地起高楼,而是挑了个更讨巧的路子:别人验证过的品类,它按自己的方式再做一遍。
02 不发明品类,只放大需求
后发制人这套打法,其实一直写在瑞幸的基因里。早年它刚切进咖啡赛道时,星巴克已在中国市场做了近20年的消费者教育,把现磨咖啡做成了都市白领的生活方式。面对这位前辈,2018年时任瑞幸CEO钱治亚接受采访时说得很坦然:“我们愿意认真学习星巴克的优点,并在此基础上积极创新。”
行动上,瑞幸跳过了普及现磨咖啡的漫长过程,也没顺着星巴克“第三空间”的老路硬碰,而是靠快取小店、数字化点单和高性价比,在巨头眼皮底下撕开了咖啡的大众市场。
等咖啡主业站稳脚跟、门店突破2万家规模,2024年起,瑞幸又把“借力打力”的套路搬到了非咖业务上。这个阶段最有代表性的一步,是强势切入轻乳茶品类。
2023年,霸王茶姬靠大单品“伯牙绝弦”杀出重围,把茉莉轻乳茶推成现象级爆款,也顺手替整个市场做完了轻乳茶的品类教育。需求既已成熟,瑞幸在2024年8月果断跟进,推出高度对标的“轻轻茉莉”。
轻乳茶不用现切水果,备料也不繁琐,出杯极快,天然贴合瑞幸快取小店的运营基因。为了抢市场,瑞幸直接复用了当时近2万家门店的销售渠道与乳品供应链,靠庞大的采购规模压成本,以9.9元的促销价精准切入霸王茶姬十六七元的价格腹地。“轻轻茉莉”上市首月,销量就突破了4400万杯。
跟风模仿在餐饮界不稀奇。问题是,为什么瑞幸总能把别人验证过的品类,快速做成自己的规模大单品?
关键在于,瑞幸创立初期就借真实订单打磨信息系统、积累运营数据,并把这套数字化与系统化能力沉淀成两大武器。第一个武器,是数据驱动的爆品流水线,加上近4万家门店的规模效应。
在瑞幸体系里,爆品不靠灵光一现,而像工业流水线一样精密运转。前期数据洞察、多轮量化口味测试,到上游供应链锁价、集中营销造势,只要一个品类在市场上显出广泛需求与复购潜力,接进瑞幸的管道,就能被迅速放大成规模生意。
第二个武器,是瑞幸对复杂品类的标准化改造能力。以今年10月上市的珍珠奶茶为例,瑞幸没照搬传统奶茶店从生粉圆开始煮制的做法,而是用冷冻熟制粉圆,通过标准化水浴复热完成备料。
相关报道显示,珍珠的核心复热过程需要11至13分钟。相比传统生粉圆的长时间煮制与焖泡,这一方案已明显降低了门店操作的复杂性。

瑞幸推出珍珠奶茶、炖奶等品类。(图源:小红书@瑞幸咖啡)
瑞幸真正改的,是复杂小料与门店运营之间的衔接方式。预制原料、提前备料、标准化流程,把传统靠人工经验的操作变成可复制的门店动作,加料奶茶和中式糖水这些品类因此初步实现了稳定交付。
越来越多非咖饮品挤进瑞幸菜单,这场跨界狂奔,也正在撕开中国大众咖啡市场的另一面。
03 咖啡只是入口,饮品便利店才是终局
规模狂奔了数年,又打了9.9元价格血战,单靠咖啡业务,已经越来越难撑起一家大众咖啡门店的体面增长。
看大众咖啡赛道,库迪开店步伐明显放缓,部分加盟商因补贴缩水陷入亏损,闭店率有所上升。幸运咖也在今年7月宣布,2026全年新增门店要严控在2000家以内,下半年压到1000家以内。
更残酷的是,咖啡与茶饮的楚河汉界正迅速瓦解,演变成一场全方位的交叉竞争。
全国门店数排在前100的茶饮品牌里,同时做现制咖啡的占到69%。除了蜜雪冰城用幸运咖这种子品牌大张旗鼓地孵化,喜茶、奈雪、CoCo等品牌也在借原有产品线或门店场景试水咖啡。
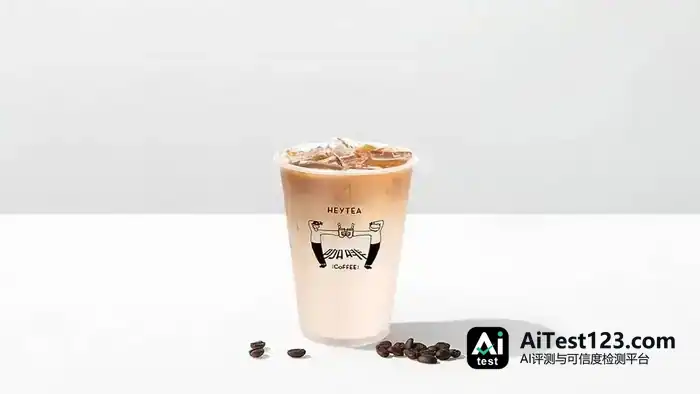
喜茶同样在咖啡上落子。(图源:FoodTalks)
咖啡和现制茶饮争的是城市消费者的日常饮品预算,使用场景和人群高度重叠。双方产品线越铺越宽,抢的其实是同一批人的钱包。毕竟在多数普通消费者看来,价格10元左右、出品稳定、下楼两分钟就能拿到,品类边界远不如渠道和效率要紧。
这种不讲品类、只拼渠道与效率的玩法,零售史上早有成功样本。日本便利店巨头7-Eleven在2013年推出自营现磨咖啡“Seven Café”,没讲什么高深的咖啡文化,只把价格压到100日元,靠遍布街头巷尾的门店网络,短短4年就做出年销量10亿杯的记录。
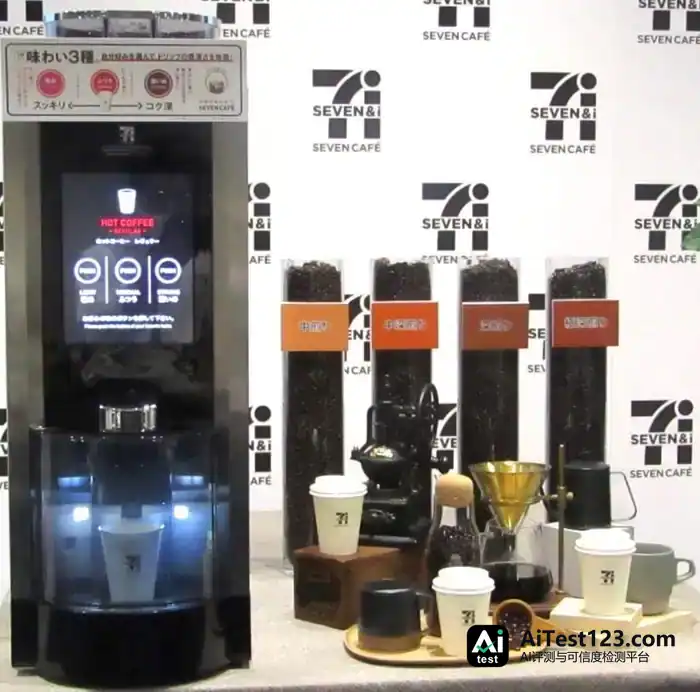
7-Eleven的自营现磨咖啡。(图源:Infoseek News)
传统便利店的生意经,从来不是押注某一款超级单品。它靠的是密集网点和丰富货架,接住消费者全天候的即时需求,追求整体综合周转效率。
咖啡与茶饮的边界日渐模糊,便利店这套模板,对眼下的中国现制饮品行业来说,是一个很有参考价值的进阶模板。
目前来看,瑞幸也许是这套“饮品便利店”逻辑最积极的践行者之一。
轻乳茶、果蔬茶、珍珠奶茶乃至炖奶陆续上架后,瑞幸不用多付房租、多加人力,就顺势补上了下午茶与晚间的消费空档,把同一家快取小店的全天产能利用率推到极致。
在这个庞大的线下网络里,瑞幸不必向市场证明自己在某个细分品类上有多匠心独运;它要做的是,在消费者想提神、解渴或解馋的每个瞬间,菜单上都有一款性价比极高的现制饮品答案。区别在于,传统便利店货架上摆的是工业标品,瑞幸门店里端出的,终究是一杯杯要店员亲手调制、严格控温控时的现制饮品。
不过,便利店的模型固然性感,隐患也同样存在。
原料、料包和冷藏品类成倍增加,瑞幸必须守住快取小店几十秒的出杯效率,同时把门店端的原料损耗压在极低水平;眼花缭乱的非咖新品既不能和自家高利润咖啡互抢存量订单,还得帮老店做大蛋糕,拉动同店销售额重回增长轨道。
在餐饮连锁的历史上,做加法往往比做减法容易,也危险得多。
带着近4万家门店驶入多品类混战的航道,瑞幸真正的深水区博弈,才刚刚拉开帷幕。














