

AI录音硬件混战:Plaud年营收上亿美元,Nooklab、Flowtica争相入局
录音之后,才是战场。
做AI录音的智能硬件,如今是越来越多了。
2026年年初,Nooklab还处在idea阶段,就拿到红杉中国、线性资本的投资,估值逼近1亿美元。到了同年10月,Flowtica又获得祥峰、源码、五源、清水湾基金数千万元人民币融资,这笔钱用于新品verso。两家的打法很像——都用墨水屏,给磁吸录音卡开一扇窗。
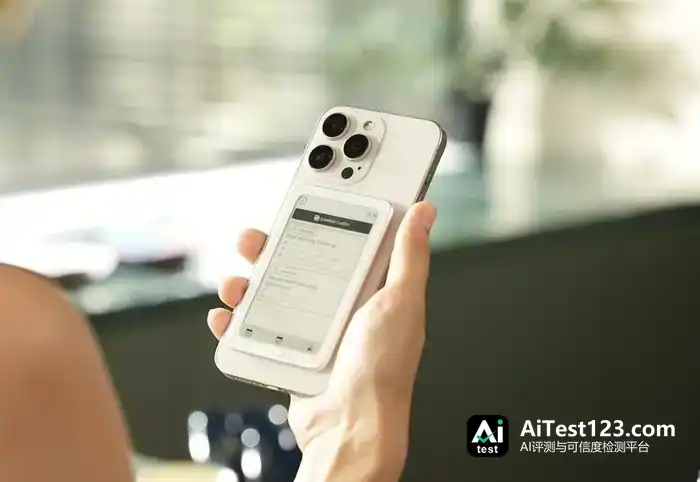
图源:nooklab.ai
Nooklab的第一款产品Moonphase Flip只有54克,靠无感录音自动提取待办和日程,不刻意推送,也不打扰用户。Flowtica的Verso重78克,按下即录,实时转写、总结,待办自动生成,盯的是会议前中后的完整流程。
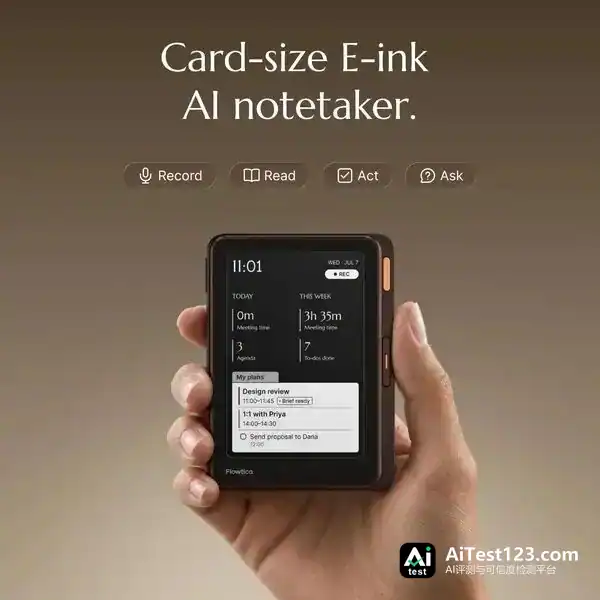
图源:flowtica.ai
把显示做得低调,是它们对“录音之后”给出的新答案。不过这个思路并非凭空冒出来。
磁吸录音卡的开创者是Plaud,半年前它公布过一组数字:软件订阅的ARR两年内从100万美元涨到1亿美元,设备出货量突破200万台,近50%的硬件用户升级成了付费订阅用户。
上亿美元营收、百万级用户,这两件事同时说明了两点——手机背后贴一张卡,是足够轻、足够高频、门槛足够低的入口;而AI才是它价值的核心来源。前Plaud中国区CEO莫子皓说过,比起“AI录音笔”,他更愿意把Plaud放进“AI Work Companion”的坐标系里。
这个品类在市场上的想象空间变了。以前它被看作一门“把声音录下来”的硬件买卖,现在却被装进“个人上下文代理”的故事里。各品牌为了在这条路上占住自己的位置,从不同方向分别使劲,市场也就不再沿着单一路径收敛。
再看现在的产品,形态各有千秋,功能眼花缭乱,抢的却还是手腕、耳朵和手机背面那几寸地方。
当所有人都想尽办法找准自己的位置,一个很具体的问题出现了:AI录音设备,多到桌面摆不下了。
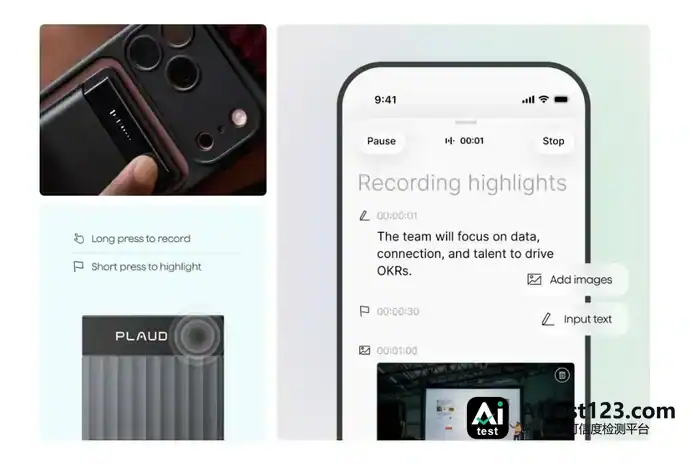
图源:Plaud官网
[标题] 硬件是木马,订阅才是现金流:AI 录音卡的真相
要把这场拥挤的战事看清楚,得先明白消费者是怎么用录音设备的。
在Plaud出现之前,录音设备是标准的“旧数码产品”:手机能录音,软件能转写,索尼、飞利浦把专业市场做了很多年。对大多数人来说,一台录音设备并不是刚需。
转折出现在疫情后的混合办公。线上会议动不动三四个小时,线下沟通此起彼伏,完整的工作时间被打乱,异步沟通需要音频留痕,Plaud押中的就是这份繁杂。
手机身上压了太多信息和功能,录音这事反倒需要一个单独的入口。一张卡片吸在手机背后,按一下就能开始录,转写、摘要、待办事项会在App里自动生成,这套做法是几招并用的。
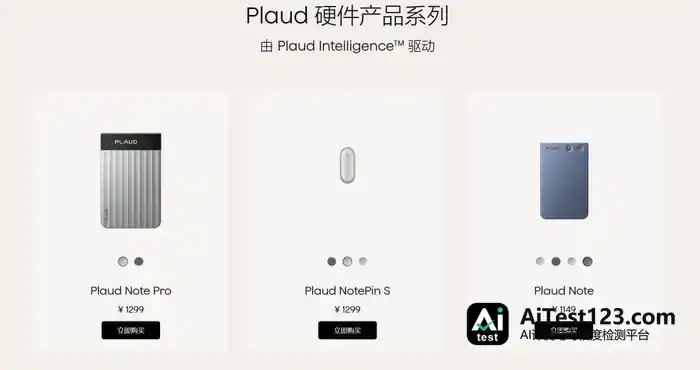
Plaud官网产品讯息
硬件只是拉来客户的诱饵,真正产生现金流的是软件订阅。20亿的估值、每台25%的利润率,在一个“硬件不赚钱”的市场里把软硬一体的模式跑通了,这个信号足够扎眼。
信号一放出来,跟进的节奏快得惊人,牌桌上很快挤满了背景各异的玩家——争的是占住哪个物理位置,以及在几厘米的空间里能塞进什么别人替代不了的功能增量。
手机背面这块地方最挤。Plaud Note先把信用卡尺寸、不到3毫米、30克立成基准,后来的人就不再只比“薄”,而是比“这块背面还能多干点什么”。钉钉A1 Pro把卡片做厚,装进2980mAh电池,连续录音180小时、待机180天,还能当磁吸移动电源给手机应急充电。追觅把NFC电子名片塞进录音卡,用鳄鱼皮和3.5毫米真钻把它做成商务配饰。Flowtica Verso则加上常亮墨水屏,让设备朝“第二界面”的方向走。

左图为Plaud产品,中图为钉钉产品,右图为追觅产品
穿戴类则反过来,逻辑是轻和无感。安克AI录音豆只有10克,既做吊坠也能做磁吸纽扣。Stream Ring选中了戒指,提供squeeze-to-talk低语转文字功能。Memoket则做11克手环,提供Apple Watch共戴表带,和原有设备结合。只有被“戴得住”,才有被纳入工作习惯的可能。
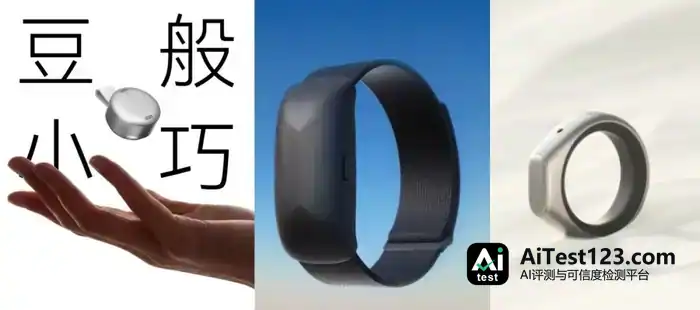
左图为豆包产品,中图为Stream Ring产品,右图为Memoket产品
新形态之外,蓝牙耳机和传统录音笔也在找出路。韶音盯上开放式挂耳,先把佩戴舒服这件事做扎实,再谈录音。出门问问的TicNote Pods把4G模块装进耳机,充电仓支持独立收音,“不掏手机也能采集”成了它主打的卖点。笔形产品往多模态上走:讯飞Magic把触控屏塞进紧凑的录音终端,Flowtica Scribe则保留了书写的部分,又在APP里加入拍摄,手写笔记、白板、幻灯片都能并进音频上下文。
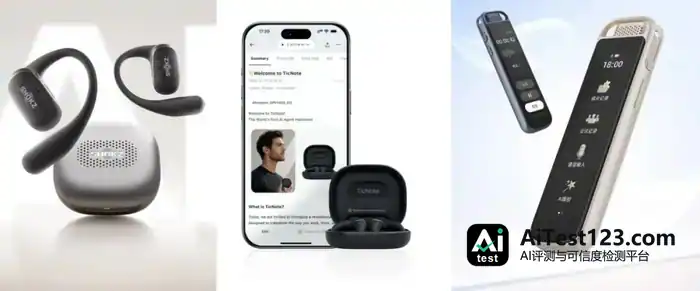
左图是韶音的产品,中图是出门问问的产品,右图是讯飞的产品
11月4日,苹果放出了iOS 27.3和watchOS 27.3的首个开发者测试版,里面有两个新的AI功能:一个帮用户回看过去15秒的对话,另一个把用户一整天的对话记下来,整理成摘要。
从外观上看,带不带手机、偏社交还是偏隐蔽,各家侧重不同。可拆开来看,内部结构差别不大,拾音部分尤其如此。
设备一旦要做轻薄无感,微型电容麦克风MEMS基本就是默认选项。穿戴产品为了轻,最少只放2颗MEMS。卡片机离声源远,排布阵列更方便,还能加骨传导。录音笔空间最宽裕,靠数量堆砌来扩大拾音范围。MEMS麦克风不贵,最贵也不到十元人民币,却是这些产品绕不开的物理入口。硬件竞争因此很快滑向参数表竞争,而参数表最容易被供应链拉平。
华强北的说法很直接——硬件本身不值那么多钱。
一位做AI会议纪要的创业者告诉霞光社,千元左右的卡片式录音机,BOM成本大概在100元以内,芯片、存储、主板和外壳都算上,最贵的芯片从马来西亚“代购”,还能比国内便宜20%。电商平台上已经能看到199元的磁吸AI录音卡;1688上花260到300元,就能拿到五麦克风、360度拾音的“工厂货”。到市场里走一圈,白牌产品功能相似、宣传词雷同,玻璃柜面摆得满满当当。
中国供应链把硬件成本压到了地板上,轻薄、磁吸、一键录音在硬件层面都不再是壁垒。国内入场券从千元降到499元,硬件利润被摊薄,价格战几乎躲不掉。
那为什么新品还是一款接一款?硬件只回答了两个问题:站在哪个位置,用多低的成本。更关键的是,占住位置之后,用户凭什么留下来、凭什么掏钱?
一张录音卡的全球答卷
硬件是用户接触产品的入口,可在眼下的市场里,更值钱的东西在背后,也就是数据。
2026年Q1,国内线上录音笔零售额1.4亿元,均价从1月的334.8元一路涨到3月的386.3元,量在涨,价也在涨,但涨的是硬件本身。“中国用户软件付费意愿低”,这句话被多位从业者反复确认过。
腾讯研究院的调研显示,中国AI用户每月付费额主要集中在30—100元区间。a16z、Bessemer等机构的数据则显示,北美市场AI产品的C端付费率在15%—40%之间,中国市场只有3%—13%,相差3到4倍。
付费行为分化得这么厉害,国内录音卡想从硬件生意转成订阅生意,要跨的就不是产品门槛,而是更硬的行为习惯。转写不限时、前90天免费用、甚至打出“终身”字样……这些做法指向同一件事:硬件卖得动,软件层收不上钱。
海外市场的底子完全不同,软件订阅制在那里已经跑了十几年,用户早就习惯“每个月花十几美金,买一个能解决具体问题的工具”。
Deposit Accounts的调查显示,美国消费者平均持有4.5项数字订阅,月均支出84美元。这种习惯正好接住了AI录音设备的产品结构——159美元起的硬件,配一档99到240美元的年费,对北美用户来说更像是熟悉的订阅延伸,而不是需要被说服的新消费决策。Plaud的路径就验证了这一点:在正式进入中国市场之前,其近50%的硬件用户最终升级为Pro或Unlimited付费方案。
不过“海外”不能一概而论,内部差异不能忽略。
Plaud最早在美国起量,Kickstarter众筹不到两个月就突破110万美元,但后来软件订阅收入的第一大市场变成了日本,活跃用户数量甚至超过美国。2025年日本地区销售额达到2024年的4倍,日本已成为Plaud硬件销售的第二大市场。
墙内开花墙外香、墙外又不止一朵花,这个结构说明,AI录音设备的需求不由某一个习惯、某一个环境、某一个国家决定,而是被一种工作文化定义——会议密度高、对准确性要求苛刻、有使用效率工具的习惯,再加上一个足够成熟的订阅消费环境。
日本职场看重“记录”和“留痕”,Plaud的转写、摘要功能因此落了地。欧洲贡献的是另一种需求:比利时公共部门的会议常把荷兰语、法语、英语混着说,多语言转写对他们不只是加分项,更是跨境协作能不能成立的前提。新加坡及东南亚给出了第三种样本,作为亚太区域总部枢纽,英语虽是工作语言,区域口音却频繁穿插,转写工具不光要识别,还得稳定处理口音与术语。
一款产品同时踩中多个意愿时,收入天花板就不再由任何单一市场的均价决定。可需求越多元,门槛也越分层,多市场带来收入弹性,也把隐私合规从后台推到了前台。
欧洲监管对“持续聆听”盯得很紧,德国媒体讨论中国出海的AI录音设备时,直接把DSGVO和always-on录音的冲突写进了标题。
Plaud把GDPR、HIPAA、SOC 2 Type II、ISO 27001一层层认证堆上去,在官网和渠道页面上,隐私合规被当成产品说明的一部分来写。准备出海的品牌里,相当一部分正采用“数据不离开设备或法域”的设计,想从根上解决问题。一个always-on的录音设备贴在手机背面、别在领口,用户交给它的不只是几段音频。
在这样的市场上,隐私不是加分项,是准入门槛,过不了这一关,硬件再轻也进不去。而且这道门槛不是局部问题,市场的价值重心与监管程度正高度重合。越是订阅习惯成熟、付费能力强的市场,越不会把隐私当成可选项。
不过,这不代表AI录音设备只能困在区域市场里做买卖。恰恰相反,这个品类天生适合全球化:硬件形态是标准化的,供应链高度集中,AI增值层能靠订阅交付,会议、客户沟通、医患对话、律师会见这些场景又能在各个成熟市场反复套用。
放到国内,硬件卖到199元,图的是用价格换入口;到了海外成熟订阅市场,年费卖到99到240美元,图的是用入口换持续收入。
国内的功能迭代和价格厮拼不会停,但它的角色更接近供应链支撑和产品形态试错;海外靠的是合规信任和订阅关系,适合把一次性的硬件入口变成能累积的收入流。说到底这不是两套产品,而是不同市场下变现重心的差别。
有些产品的留存,来自“不用回听”变成了肌肉记忆;新的产品方向里,也有记录把“生活主线”做成每天看一眼,Pocket的免费策略则是在赌一件事——用户用得够久,总会需要高级功能。
隐私合规决定能不能进场,硬件成本决定能不能普及,声音准确性决定基础体验好不好。站稳之后,更长期的壁垒在于信息整理、理解,以及把它递送到用户下一个工作流里的能力。
录音卡的下一站,是"你的上下文"
中国工程院院士赵沁平曾提出“具人智能”这个概念,并特意与“具身智能”区分开。具身智能回答的是“如何让机器更聪明地做事”,具人智能回答的则是“如何让智能更懂人、更好地与人耦合,使人更强大” 。
他的核心判断是,AI不是独立的替代者,而是在感知、决策与行动中始终受人类意图引导的协同伙伴。承载这类智能的,正是AI眼镜、戒指、吊坠、录音设备这些贴身、连续、可穿戴的终端,它们的演化方向是从“被动工具”走向“主动伴侣”,“越用越懂你,越用越默契”。
NOOKLAB敲定产品形态时,创始人Raymond看中的是“摩擦足够低”,于是选了带屏磁吸录音卡。录音卡确实小巧,随手就能看见,够无感。霞光社与NOOKLAB对话时还了解到,这种低摩擦并不只停留在硬件形态上。

图源:hellomoonphase.com
他举了个很生动的例子:你正忙着一件事,忽然想起猫粮没了、空调该洗了,念头一闪而过,几个小时后大概率忘得干干净净。从“想起”到“做完”,卡住的不只是行动力,还有记录和找回——打开App会被推送带跑,手机本身就是注意力干扰源;写进本子等于埋掉,况且不是随时都有条件写。这时候,就需要一个额外的载体来“润滑”。
Moonphase Flip的逻辑已经摸到了这一层:它留下的不只是一段音频,更像原始时期的“结绳记事”,把前后的对话、任务、进展串成线索,还会从用户的筛选动作里学习。比如第一周提取的五条待办,用户删掉三条,AI就记住了这种权重,下周给出的总结会更贴近这个人的判断。
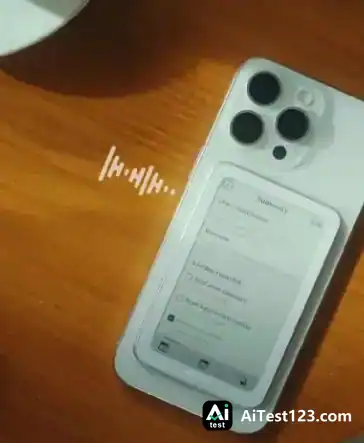
图源:hellomoonphase.com
如果一张卡片只是帮会议密集的人省下整理纪要的时间,它回答的还是“如何让机器更聪明地做事”。可当它开始接住脑子里那些随时可能滑走的念头、承诺、约定和线索,回答的就是另一个问题:如何让智能更懂这个人,并且越用越懂。这也意味着,数据的价值不在单次采集,而在持续采集之后沉淀出的那个关于“这个人如何运转”的模型。
同类产品正用各自的方式逼近这个终点,这种“跨场景的数据资产”正从办公向生活溢出,靠的是产品定位本身。
Plaud创始人许高曾把未来要做的事拆成四步:capture、extract、utilize之后,他又加了route路由。理由很直接,目标用户往往不只在一个生态里工作,Plaud的角色就是在采集之后,帮用户把这些context分发到不同工具里。这个定位的分量在于,它把录音设备从“工作流的一个配件”翻成了“多个工作流共同的数据源”。
Limitless Pendant是一枚全天佩戴的吊坠,轻巧的存在方便它持续捕捉对话、想法和日常活动,产出可搜索的lifelog,而不是会议纪要。它通过MCP server把这条lifelog接入Claude、Cursor等agent,让那些原本转瞬即逝的东西能反复被调用。
SwitchBot的AI MindClip则把“working parents”直接写进了产品描述,更关键的是,它通过OpenAPI把MindClip采集到的上下文在授权后开放给ChatGPT、Claude Code这类agent,让不同的agent理解用户的工作和生活上下文,去辅助计划、组织和执行。
“对话数据”这个词很容易被说空,但“声音是AI理解一个人最便宜、最密集的上下文”。“工作流”和“生活流”在这个描述里交汇,哪怕只是“存在”上的主动,和对话式AI在“懂人”这件事上也差得很远——录音设备留下的理由不在硬件参数,也不在免费额度,而在于设备沉淀下来的那段上下文是否变得不可替代。
说到底,入口层的胜负最容易用价格战来体现,可它衡量的也就到此为止。录音和转写确实算一道壁垒,但音频素材质量只是开头,真正稀缺的东西在后头:经过筛选的上下文,以及agent入口。
当读音频的人换成agent,硬件就会变成在现实层面吸收讯息的“器官”,围绕这些讯息展开的管理、服务、任务,才是设备“非他不可”的原因。














