AI信用风险上游化:芯片巨头CDS利差首超云厂商,7400亿融资谁接盘?

资讯 AI 行业观察 作者:36氪的朋友们 全文 2481 字 · 约 7 分钟读完 配图 2 张 分类融资云计算芯片

①美国芯片巨头CDS利差三个月来首超云厂商,较8月初约翻倍; ②高盛交易员指出,芯片相关融资占比料将于明年大增,AI信用风险正向上游转移; ③高盛预计明年超大规模云厂商的直接发债规模约4400亿美元,另有约3000亿美元AI项目融资,两者合计约7400亿美元。 市场对AI融资的关注点,正从“云厂商要借多少钱”转向“最终

所属频道 算力与芯片融资与资本

美国芯片巨头的CDS利差三个月来首次超过云厂商,较8月初大约翻了一倍。

高盛交易员判断,芯片相关融资的占比明年将明显上升,AI信用风险正在向上游转移。

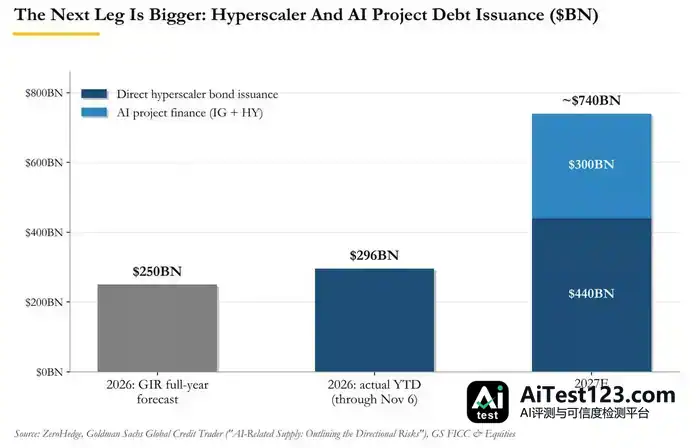
按高盛的预计,明年超大规模云厂商直接发债约4400亿美元,另有约3000亿美元AI项目融资,两项加起来约7400亿美元。

市场关心的重点,已经从“云厂商要借多少钱”变成“风险最后落在谁身上”。前阵子美股大跌之后,信用指数整体还算平稳,但CDS市场已经开始给芯片厂商的信用重新定价。

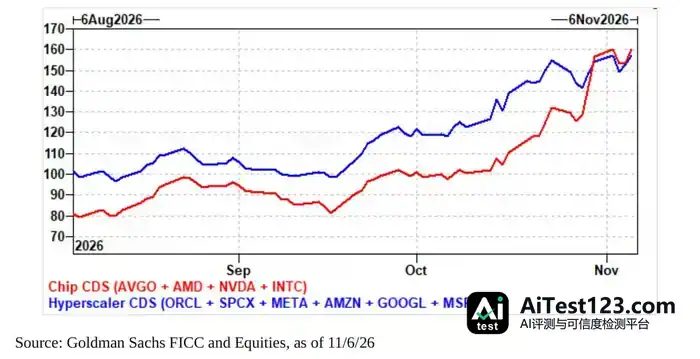
据媒体当地时间11月10日报道,高盛交易部门上周日发布多份信用市场周报。报告显示,由博通、AMD、英伟达和英特尔组成的芯片巨头CDS篮子,利差已高于甲骨文、SpaceX、Meta、亚马逊、谷歌母公司Alphabet和微软组成的超大规模云厂商篮子,至少三个月来这是头一回。
AI信用风险上游化:芯片巨头CDS利差首超云厂商,7400亿融资谁接盘?(配图 1)

图中红线为芯片巨头,蓝线为超大规模云厂商,两条线呈现的是CDS利差走势。

CDS是给债务违约提供保护的金融衍生品,利差越高,说明市场越认为发债一方违约风险大。8月初芯片篮子的CDS利差约80个基点,比云厂商篮子低约20个基点,现在已升到160个基点上下,差不多翻倍。

高盛交易员Alisha Pasi在报告里写道,AI融资的讨论正从需要多少资本,转向最终由谁承担风险,风险正在迁移。

信用市场暗流涌动

芯片商信用被重新定价的同时,美股刚经历了一周剧烈波动。美国中期选举后的11月5日,标普500指数单日跌4.4%,是2025年4月以来最大跌幅,可北美投资级CDS指数(CDX IG)利差只扩大了3.5个基点。

Pasi表示,这种背离没让市场放心,反倒让投资者开始怀疑信用市场的韧性还能不能撑住。

指数波动不大,对冲交易却格外热闹。高盛交易员Miles McCarthy说,剔除9月半年度合约换月的影响,过去两周是AI相关CDS交易最活跃的一段时间,每周成交额80亿至100亿美元,大约是一年前的七倍。

报道指出,信用市场整体平稳,主要是因为投资者还在大量买入和AI关系不大的稳健公司债券,AI相关债券那边则远谈不上平静。高盛研究部统计,超大规模云厂商今年全球发债规模已达2960亿美元,超过高盛此前2500亿美元的全年预测,其中10月29日以来就发了670亿美元。

发债密集,融资成本也被推高。11月AI相关新债的平均发行溢价超过18个基点,而投资级新债今年以来的平均水平只有3.4个基点。Meta和甲骨文最新发债时,也减少或放弃了30年以上的长期品种。

有些AI投资级债券甚至按高收益债来定价了。高盛交易员KC O’Connor指出,甲骨文新发的BBB-级5年期债券上周五收益率达到7.5%,比BB级高收益债指数中八成以上的债券都高;高盛交易的29只高收益AI债券上周平均跌1.67点,其余高收益债平均涨0.36点。

O’Connor形容,指数像吃了“降压药”,可尾部风险并没有就此消失。

风险正在向上游转移

在CDS市场,芯片商受到的压力尤其明显。McCarthy的数据显示,过去两个月博通CDS利差比区间低点扩大70个基点,AMD和英伟达分别扩大55个和50个基点,Meta和Alphabet只扩大15个基点,微软基本持平。

据报道,甲骨文和SpaceX的CDS利差分别为310个和285个基点,仍是这一领域最高的两家,但最近新增的利差扩大明显集中在芯片供应商身上。截至11月5日的一周里,CDX IG中利差扩大最多的三家公司全是芯片商,英特尔扩大40个基点,AMD扩大26.5个基点,博通扩大17.6个基点。

芯片商之所以成了新的承压点,和AI融资结构的变化关系很大。McCarthy指出,市场预计2027年芯片相关融资在AI债务发行中的占比会大幅上升,这一预期已经开始反映到CDS价格上。

高盛统计,明年已宣布的以项目资产为抵押的算力融资规模超过1500亿美元。Pasi认为,这会是AI融资的下一波浪潮,相关债务可能在2027年大幅扩张,覆盖投资级、高收益、私募信贷和结构化融资等多个市场。她表示,到时候投资者需要分清楚,偿债保障到底来自企业担保、租金收入,还是抵押资产本身,同时要考虑技术迭代可能让资产贬值的风险。

报道分析称,这类融资的抵押品是使用寿命不断缩短的GPU,而芯片商自己还在为客户买芯片提供融资,一旦芯片贬值,芯片商恐怕很难置身事外。

最终谁来买单?

据媒体报道,近两个月CDS市场的风险转移方向已经变了:原先由开出支票的云厂商承担,如今落到收取货款的芯片商头上;承载风险的资产也从微软等公司资产负债表支撑的债券,换成以GPU和电力合同作抵押的项目融资。

云厂商眼下依然是AI债务的头号借款人。高盛统计显示,第三季度云厂商整体自由现金流由正转负,2026年资本开支中已有约36%靠借钱支撑,明年超大规模云厂商直接发债的规模预计在4400亿美元上下。

但钱进来的路子正在变。越来越多的融资不再走云厂商自己的资产负债表,明年预计还有约3000亿美元AI项目融资分散在投资级和高收益两个市场,两项加总约7400亿美元。
AI信用风险上游化:芯片巨头CDS利差首超云厂商,7400亿融资谁接盘?(配图 2)

把明年的账摊开看:超大规模云厂商直接发债加上AI项目融资,合计约7400亿美元,而今年以来发债规模为2960亿美元,差距明显。

高盛分析师Amanda Lynam还给出了另一组数字:超大规模云厂商的表外承诺规模有3.6万亿美元,其中6850亿美元会在2027年底之前到期。这部分承诺并不会直接出现在云厂商的报表上。

压力可能先落到债券投资者身上。高盛预计信用利差在12月初之前还会继续走阔,美国投资级利差可能升破93个基点,高收益利差可能越过335个基点,双双超过去年今年3月的高点。

对后市,高盛交易员的看法并不统一。最乐观的Avishek Biswas判断,市场眼下进入的是“高度不确定”阶段,而不是“高风险”阶段;经济数据尚未出现明显恶化,可AI和云厂商的前景还是看不清楚。

报道提到,历史经验说明,对冲市场这么热闹的时候,对冲的人往往已经嗅到了指数还没反映出来的风险。信用市场上周看上去风平浪静,可2027年约7400亿美元AI债务正排着队等发行,这份平静恐怕撑不了太久。

本文由本站编辑组整理与排版,内容基于公开信息核实后归纳发布,与文中提及的产品、公司无隶属关系。我们持续跟踪 AI 领域的模型、产品与行业动态,力求信息准确、表述清晰;文中涉及的名称、价格与功能细节可能随官方调整而变化,请以官方最新说明为准。如发现疏漏或表述有误,欢迎通过站内渠道反馈指正。

相关推荐 按相关度与热度排序

全部资讯 →
  1. 英伟达等四芯片巨头CDS利差三个月首超甲骨文:AI信用风险转向哪?

    财联社11月10日讯(编辑 李莹)市场对AI融资的关注点,正从“云厂商要借多少钱”转向“最终由谁承担风险”。尽管前些日子美股大跌后,信用指数整体依然保持相对平稳,但CDS市场近期已开始对芯片厂商的信用重新定价。据媒体当地时间11月10日报道,华尔街投行高盛交易部门上周日发布的多份信用市场周报显示,由博通、AMD、英..

    来源 腾讯网
  2. 英伟达博通AMD英特尔:芯片商CDS利差首超云巨头,AI违约风险转移?

    AI产业链的债务风险,正在从大型云计算公司向芯片供应商转移。据高盛销售与交易部门上周日发布的四份信贷报告,由博通、AMD、英伟达和英特尔组成的芯片公司信用违约互换篮子(CDS,可理解为市场对企业违约风险的定价)利差,近三个月来首次超过了甲骨文、Meta、亚马逊、Alphabet、微软等超大规模云厂商的CDS篮子。这意味

    来源 腾讯网
  3. xAI数据中心噪音扰民,美国AI投资热遭遇地方反弹

    表面上,其导火索是11月3日美国中期选举结果带来的冲击。但从另一面看,在商业无法有效闭环,竞争对手以开源措施紧跟不放,以至于美国国内基础建设与需求日渐脱节的前提下,市场对整个体系进行不破不立的重新估值,也是情理之中。

    来源 华尔街见闻
  4. Claris 测试 Harbor:苹果芯片 Mac 可组集群跑本地 AI 模型

    Claris 的 Harbor 应用支持单台苹果芯片 Mac 或通过雷雳 5 连接多台 Mac 集群,运行更大规模 AI 模型。macOS Tahoe 26.2 已加入雷雳 5 RDMA 支持,提升集群传输速度,应用可自动检测设备并浏览、下载开放权重模型,无需手动配置。#苹果Mac变身AI服务器#

    来源 IT之家
  5. 阿里分拆平头哥赴港上市,已保密递交A1申请

    阿里巴巴正式启动平头哥分拆上市,已于9月11日秘密向港交所递交A1申请,拟通过全球发售登陆港股。此次分拆旨在释放芯片业务独立估值、拓宽融资渠道。随着真武M890超节点加速商业化,平头哥正从集团内部芯片业务迈向独立资本市场,但上市规模及最终持股比例尚未确定。

    来源 华尔街见闻
  6. 谷歌发布两款TPU:机密训练与大内存,AI芯片战再添变数

    谷歌发布两款新型张量处理单元(TPU),分别面向机密模型训练和大内存容量场景,进一步拓宽其AI芯片的应用边界。此举被视为谷歌在与英伟达GPU的算力竞争中,以专用化路线巩固自身云与模型生态的关键一步。

    来源 AI 科技快讯
  7. 平头哥递表港交所:拟H股独立上市,真武AI芯片出货56万片

    11月10日晚,阿里巴巴集团发布公告:已向香港联交所交表,申请旗下子公司平头哥独立上市。上市完成后,平头哥仍将是阿里巴巴子公司。 公告显示,2026年9月11日,平头哥已向香港联交所递交上市申请,拟通过H股在香港联交所主板独立上市。据悉,IPO具体规模尚未最终确定。 截至2026年4月,平头哥真武系列AI芯片累计出货量

    来源 AI 行业观察
  8. 字节跳动算力合作方DayOne冲刺纳斯达克:拟筹50亿美元

    新加坡数据中心建造商DayOne正式向美国SEC提交Form F-1注册声明,计划在2026年内在纳斯达克上市。该公司目标最高筹资约50亿美元(约合人民币333.9亿元),潜在估值约200亿美元(约合人民币1335.61亿元)。

    来源 华尔街见闻
  9. 心音元启崔兴龙:进博会讲AI与脑机接口助脑健康,公司拟推进融资

    2026年11月7日,第九届中国国际进口博览会期间,“全面推进健康中国建设:数智赋能健康老龄化主题会”在国家会展中心(上海)举行。北京心音元启智能研究院(NeuroDeep)院长、计算与神经系统学博士崔兴龙在会上围绕“AI与脑机接口赋能健康老龄化脑健康生态”作主旨演讲。这是这家成立于2026年4月的企业为数不多的公开亮

    来源 AI 行业观察
  10. 利普思完成近亿元B轮融资:SiC模块厂押注AIDC,海外营收近半

    作者 | 乔钰杰 编辑 | 袁斯来 本文约3800字,建议阅读9分钟 硬氪获悉,国产碳化硅(SiC)功率模块厂商利普思半导体(以下简称“利普思”)近日完成近亿元B轮融资,新投资方为上海新微资本。本轮资金将主要用于加大AIDC相关产品研发和全球市场推广。 利普思(Leapers)成立于2019年11月,总部位于江苏无锡,

    来源 腾讯网
  11. 高盛Callahan点名纳指趋势线:四连跌后,最后防线还能守住吗

    纳斯达克100指数连跌四周,正在精确测试连接2025及2026年低点的关键趋势线(26630点)。虽然三季报盈利强劲,但因市场避险情绪高企、恐慌指标飙升,投资者转而消化2028年潜在放缓预期,股价持续下行。随着外资巨额流出与估值剧烈分化,市场正等待本周CPI与芯片巨头财报的考验。

    来源 华尔街见闻
  12. 原基量子获亿元级天使轮:中网投与慕华科创联合领投

    图源/企业 本文约3400字,建议阅读8分钟 作者丨欧雪 编辑丨袁斯来 硬氪获悉,中性原子量子计算企业原基量子(Atomology)近期已完成亿元级天使轮融资。本轮融资由中国互联网投资基金(中网投)与清华系资本慕华科创联合领投,另有近10家机构参与跟投。资金将主要用于核心技术研发、工程化平台建设及核心团队扩充,加速推动

    来源 腾讯网
  13. Lubrizol的AI实验:特种化学品创新卡在哪一步

    当特种化学品企业试图用AI、云计算和高级建模加速创新时,真正的瓶颈在于将新技术与可靠数据、科学专业知识和产品上市现实连接起来。MIT Technology Review Insights聚焦Lubrizol的数字化转型,指出其核心是赋能研究人员更快测试想法、做出更明智决策。本文分析特种化学品行业的AI落地场景、数据治理

    来源 AI 科技快讯
  14. 大摩:美数据中心20%项目延至2029,40%芯片2028年前难通电

    摩根士丹利最新研究显示,美国中期选举引发的政治阻力正在实质性改变AI数据中心的建设节奏,约20%原定2028年落地的美国新增容量将被推迟至2029年,2026至2028年间在美部署的芯片中约40%面临无法及时通电的风险。这一判断将对科技供应链、数据中心融资市场及AI整体资本开支周期产生连锁影响。根据摩根士丹利11月9日

    来源 腾讯网
  15. 华尔街给 AI 热泼冷水:Anthropic 冲刺"史上最大 IPO"遇降温

    AI 叙事最炽热时,Anthropic 端出了科技史上最大一桩上市交易。据《华尔街日报》11 月 10 日报道,这家 Claude 模型的开发商正推进 IPO,目标 11 月 19 日或 20 日登陆纳斯达克,股票代码拟定为 ANT,本周初披露估值区间与发行价。 2 万亿美元的幻想先退潮 此前市场一度把估值炒到接近 2

    来源 AI 开发者社区
  16. OpenAI收购Odessia:戴维森携AI旅行智能体入局

    Odessia 成立仅一年便获红杉资本领投的 600 万美元种子前融资,其 AI 旅游智能体可帮用户规划价值数百万美元的行程。创始人戴维森曾创办 Sonder,此番携旅游行业经验加盟 OpenAI。#OpenAI收购Odessia#

    来源 IT之家
  17. 软银净亏1.12万亿日元:美国数据中心减值与AI估值回落双重冲击

    软银集团第二财季净亏损达1.12万亿日元,为近两年来首次季度亏损。主因是公司调整美国俄亥俄州AI数据中心供电设备采购,导致核销近37亿美元预付款,同时愿景基金由盈转亏,且高负债融资成本攀升。软银股价自6月高点以来已累计下跌逾50%。

    来源 华尔街见闻
  18. 谷歌一年推四款TPU:第八代新变体亮相,英伟达GPU迎挑战

    谷歌正在用前所未有的产品节奏,向英伟达在AI芯片市场的主导地位发起一轮系统性挑战。当地时间11月9日,谷歌宣布推出第八代TPU的两款新变体——TPU 8tx和TPU 8i Max,分别面向机密AI计算与超大长上下文推理场景。加上今年4月Google Cloud Next大会发布的TPU 8t和TPU 8i,谷歌首次在单

    来源 TechWeb
  19. 谷歌一年连发四款TPU:第八代新增8tx与8i Max,英伟达地位受挑战

    谷歌正在用前所未有的产品节奏,向英伟达在AI芯片市场的主导地位发起一轮系统性挑战。当地时间11月9日,谷歌宣布推出第八代TPU的两款新变体——TPU 8tx和TPU 8i Max,分别面向机密AI计算与超大长上下文推理场景。加上今年4月Google Cloud Next大会发布的TPU 8t和TPU 8i,谷歌首次在单

    来源 TechWeb
  20. 台积电拟投Anthropic与OpenAI至多10亿美元,双重布局AI

    财联社11月11日讯(编辑 马兰)芯片代工巨头台积电计划向人工智能开发商Anthropic和OpenAI投资总计最高10亿美元,台积电董事会周二已批准了这一投资计划。台积电计划将其中最高5亿美元用于按IPO价格认购Anthropic的股份,另外最高5亿美元则用于收购OpenAI的优先股。Anthropic周二公布了其I

    来源 腾讯网
  21. 高端GPU服务器报价破2000万:中间商层层加价,买家苦等一天拿不到货

    文|李炤锋 编辑 | 张雨忻 在南方某城市的保税区一带,一家公司的采购代表陈远(化名)等了整整一天。 陈远需要买一批某型号(以下称X型)的高端 GPU 服务器。来之前,老板给他下了“死命令”:当天必须要拿到货。然而,陈远从早上等到晚上11点, 等来的却是对方的“卖不了了”。 替他找货的中介商林岳(化名)立刻又联系了另一

    来源 AI 行业观察
  22. 深演智能对标Palantir:工作流成AI商业化关键,复利循环怎么转

    11 月 2 日盘后,Palantir 公布 2026 财年第三季度业绩:收入 23.13 亿美元,同比增长 96%;净利润 11.28 亿美元,两年前同期是 1.44 亿;商业收入 11.68 亿美元,增长 113%,首次超过政府收入;其中美国商业增长 148%,同样首次超过美国政府。过去二十年撑起这家公司估值的是国

    来源 腾讯网
  23. 杰富瑞:AI资本开支今年会否见顶?信用利差走阔示警

    财联社11月9日讯(编辑 夏军雄)美国人工智能(AI)资本开支竞赛可能正在接近转折点。尽管科技巨头仍在持续扩大投资,市场对相关项目的融资意愿却已出现减弱迹象,信用市场可能成为本轮AI投资周期转向的关键。杰富瑞11月5日研报指出,微软、亚马逊、谷歌母公司Alphabet和Meta四大科技巨头2027年资本开支的市场一致预

    来源 腾讯网
向下滚动自动加载更多