地平线年内跌56.84%:ADAS份额破50%,盈利却要等2028年

资讯 AI 行业观察 作者:Tech商业 全文 2770 字 · 约 7 分钟读完 配图 1 张 分类财报机器人

今年以来,地平线机器人(09660.HK)的股价从9港元上方一路滑落至3.88港元,年内跌幅达到56.84%,市值收缩至615.9亿港元,52周低点更是触及3.38港元。 在智能驾驶板块的集体回调中,这个跌幅并不算最夸张。但最刺痛资本市场的,是基本面与股价之间极其突兀的撕裂感:这家公司刚刚交出了一份看似无可争议的成绩单

所属频道 融资与资本机器人与具身智能

地平线机器人(09660.HK)今年股价一路走低,从9港元上方跌到3.88港元,年内跌幅56.84%,市值缩到615.9亿港元,52周低点一度摸到3.38港元。

智能驾驶板块整体回调,这个跌幅放在里面不算最狠。真正让资本市场难受的,是基本面和股价之间那道刺眼的反差:自主品牌ADAS份额突破50%、城区NOA份额升到22.8%、征程系列累计量产1500万套,这份成绩单看上去没什么可挑的。从愁“有没有客户”到比“份额第几”,地平线已经越过了智驾芯片公司最难熬的生死线。

问题是市场没为这份成绩单掏钱。市盈率在地平线身上已经失去参考意义——2026年上半年账面37.84亿元净利润,主要来自大众CARIAD可转债公允价值变动和子公司剥离带来的一次性收益。把这些纸面财富拿掉,经调整净亏损达16.71亿元,同比扩大25.4%。

市场定价的尺子很冷:2028年盈亏平衡的承诺兑现之前,这1500万套芯片的规模效应到底是护城河,还是价格战里的绞肉机?
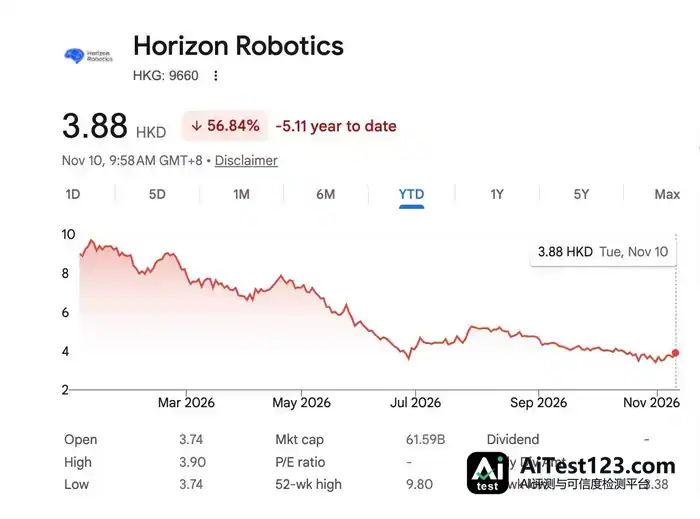
地平线年内跌56.84%:ADAS份额破50%,盈利却要等2028年(配图 1)

智驾平权的代价

地平线市占率往上冲,靠的是把利润空间压到极薄。

余凯在业绩交流中谈过对价格战的看法:“车企价格战越惨烈,对地平线越有利。”这话的道理在于,车企利润被压得越狠,二线及以下的车企越会放弃昂贵的芯片自研,转去买性价比高的第三方方案。地平线押的是产业终局:能保住自研的头部车厂不到20%,剩下80%的市场会交给独立供应商。

可“对地平线有利”和“对地平线的利润表有利”,完全是两回事。

要接住这波需求,高阶智驾的成本就得往下打到地板。大众ID. ERA 5S用单颗征程6M芯片实现城区NOA,起售价压到8.99万元;主推的HSD方案,目标是把高阶智驾从豪华车选配硬拉成大众车型标配。这条路走出货量是加速器,走单价和毛利率就是压路机。

2026年上半年,地平线产品解决方案收入9.26亿元,同比增长14.8%,可该分部毛利率只有36.2%(剔除一次性捆绑影响后为48.1%)。出货量在猛涨,每颗芯片赚到的毛利却被狠狠挤压。硬件产品在规模化初期本该有的毛利率爬坡,被价格战和产品结构下沉按在低水位上动不了。

IP授权的杯水车薪

硬件毛利承压,地平线财报里最亮眼的结构变化落在“授权及服务收入”的爆发上。

上半年这块收入11.29亿元,同比增长52.7%,占总收入比重升到55%,首次超过硬件,成为第一大收入来源。更关键的是,该分部毛利率高达90.4%。

说白了,就是把地平线的BPU架构、算法和工具链,以IP授权形式卖给车企和Tier-1。博世、智驾新程等基于征程6B拿下超千万套级订单;大众CARIAD合资公司的HSD方案也已进入量产阶段。余凯把它比作“ARM+Android”模式:不做封闭垂直整合,做开放平台,在车企“全栈自研”和“黑盒采购”之间给出一条“白盒授权”的中间路线。

这一手回应了市场的两大疑问:一是证明地平线的技术能脱离硬件单独定价;二是车企想自研芯片时,地平线还能靠授权BPU留在牌桌上,不至于被踢出局。

但杯水车薪的地方在于:11.29亿元的高毛利授权收入,填不满地平线急速膨胀的研发黑洞。上半年研发投入27.55亿元,相当于总收入的134%,甚至超过2023年全年的研发规模;作为参照,2025年全年研发开支已达51.54亿元。余凯坦言,“智驾行业不是一个每年投入20多亿研发就能达到终局的行业”。授权业务让收入质地好看了些,可远没大到能覆盖这种饱和式、甚至可以说是透支式的研发消耗。

被剥离的“表外期权”

地平线财报里另一块要冷着拆开看的,是地瓜机器人。

2024年分拆独立的地瓜机器人,定位是机器人软硬件通用底座。2026年它密集完成B1、B2和C轮融资,年内累计融资亿美元级别,投后估值据预测达到30亿美元。

对地平线来说,这手“分拆”算得很精:财务上地瓜不再并表,亏损直接出表(上半年还贡献了一次性收益);估值上,它给了地平线一个汽车之外的“第二场景”期权。2025年地瓜出货量同比增长180%,客户数翻倍,触角伸到了具身智能。

可这张“表外期权”当期的财务权重很低。30亿美元的估值体量,对比地平线自身六百多亿港元的市值,撑不起决定性作用。更核心的是,机器人芯片赛道和智驾面临同一个结构性死结:通用底座提供商得苦等下游机器人本体市场完成规模化和标准化。那个时间点,并不比汽车智驾的盈利拐点更近。

远水解不了近渴的2028

管理层把盈利时间表定在2028年。2026年营收超50亿元,芯片出货目标500万颗;2027年超700万颗。目标真能兑现,2028年盈亏平衡在数学上确实算得平。

不过估值这关并不好过。地平线眼下市值616亿港元,营收指引是50亿元,市销率(PS)还在10倍以上。研发投入超过营收的100%,经营亏损又在扩大,这样的公司拿10倍PS,真算不上便宜。这个估值等于押注几件事:接下来两年营收得保持30%以上的复合高增长,授权业务占比还要往上走、把整体毛利抬起来,同时研发增速必须低于收入增速。

这三条假设,眼下都躲不开现实的追问。车企自研的脚步在提速,比亚迪、蔚来、小鹏的自研芯片正密集进入量产阶段。价格战一旦逼得部分"本不该自研"的车企也咬牙自己做芯片来控制成本,地平线能触及的市场就会明显收窄。

毛利率这边的拉力更直接。上半年综合毛利率66%,靠的是占比55%、毛利率90.4%的授权业务硬撑起来的。硬件出货量随着"智驾平权"继续猛冲,授权收入的增速却跟不上节奏,综合毛利率就一定会被往下拽。硬件放量和授权扩张这场赛跑,到现在还没有哪个季度的数据能说明谁占了上风。

市占率换不来估值

再看年内57%的跌幅。这个跌幅所定价的,绝不是地平线"份额丢了"或者"技术掉队"。征程6系列正在量产,HSD V2.0正在上车,出口车型定点超过60款,大众、博世等全球客户还在持续加深合作。这些进展都是实打实的。

3.88港元定价的,是"市占率扩张"和"自由现金流"之间那道巨大的时间鸿沟。覆盖它的19位分析师里,18位给了"买入"评级,目标价从国泰海通的5.41港元一路到高盛的13.12港元,差距很大。分歧的关键不在技术,而在贴现假设:同一张盈利时间表,换个风险溢价,算出来的价格能差一倍以上。

3.88港元,是市场在非常保守的假设下给出的风险折价。它没有否定地平线成为智驾芯片绝对主力的可能,只是在陈述一条冷冰冰的商业常识:靠1500万套芯片走到2028年盈亏平衡,这条路很长,需要验证的未决变量,远比已经落地的定点数量多。市占率第一,只能让你留在牌桌上,赢不赢得了筹码是另一回事。

本文由本站编辑组整理与排版,内容基于公开信息核实后归纳发布,与文中提及的产品、公司无隶属关系。我们持续跟踪 AI 领域的模型、产品与行业动态,力求信息准确、表述清晰;文中涉及的名称、价格与功能细节可能随官方调整而变化,请以官方最新说明为准。如发现疏漏或表述有误,欢迎通过站内渠道反馈指正。

相关推荐 按相关度与热度排序

全部资讯 →
  1. 宇树科技收入结构两年反转:人形机器人占比51.78%首超四足

    宇树最赚钱的业务,两年前并不是人形机器人。这张图看三件事:钱从哪来、为什么换得这么快、下一笔投到哪。2023 年 75.78% 的收入来自卖机器人组件,四足整机只占 17.09%;2025 年人形 51.78%,第一次超过四足,组件只剩 6.19%。三年营收从 1.59 亿做到 16.99 亿,2024 年才扭亏,20

    来源 腾讯网
  2. 禾赛Q3入账10.7亿元:机器人收入过半,物理AI征程刚开始

    第二增长曲线进入兑现期。本文为IPO早知道原创作者|Stone Jin据IPO早知道消息,禾赛科技(NASDAQ: HSAI;HKEX: 2525)于11月10日公布了2026年第三季度未经审计的财务数据。第三季度,禾赛营收10.7亿元人民币,GAAP净利润达8,079万元,剔除2025年同期确认的股权处置及知识产权转

    来源 腾讯网
  3. 具身智能数据采集:40元接单20元雇人,合格率50%

    记者 董温淑编辑 高宇雷短短几个月间,具身智能从一个生涩、遥远的名词变成了数百支团队赖以维生的核心。当你来到河南、宁夏、四川、内蒙……在某个地级县市,可能会看到许多人头戴摄像头、录下自己的一举一动,再将这些视频数据回传给具身企业、用作训练机器人的养料。这背后是技术推动下的资本爆发。据IT桔子调研数据,仅...

    来源 腾讯网
  4. 昆腾动力机器人进菜鸟仓库,近5000台订单开启规模交付

    随着2026年“双十一”线上活动落幕,国内物流也将迎来新一波年度高峰。今年购物节周期拉长、订单波峰叠加,仓库里用工最紧张、最难补位的仍是拣货、打包、称重、量方、供包这类环节。昆腾动力的具身机器人首次进入菜鸟供应链“双十一”真实作业现场。 2026年11月,昆腾动力宣布,公司在称重量方、分拣供包、固定拣选等场景完成产品与

    来源 AI 行业观察
  5. 2028年空档期:美国中期选举如何推迟5GW数据中心建设

    大摩担忧,蓝色浪潮后,数据中心项目延迟可能在2028年造成科技供应链的“空档期”(air pocket),引发“定价权下降或库存积压”,甚至出现订单放缓、利润率正常化和盈利下调,即便AI需求本身仍然完整。亚洲云半导体厂商以及旧内存板块评级遭集体下调,理由是定价权“见顶”预期或提前到来。

    来源 华尔街见闻
  6. Microduck机器人实测:用OpenAI模型教它走路,还能追猫

    一只巴掌大的塑料鸭子,在客厅里摇摇摆摆地追着我的猫跑。借助一个 OpenAI 模型,我教会了这台叫 Microduck 的小机器人走路,甚至让它兼职当了一回“猫咪管家”。这场家庭实验让我意识到:教机器人做事的方式,正在从写代码变成说话,而真正的机器人革命,或许会从最不起眼的玩具开始。

    来源 AI 科技快讯
  7. 软银37亿美元预付款打水漂:AI数据中心采购急刹车,市场在担心什么

    软银2026财年第二季度录得71亿美元净亏损,核心原因是为美国数据中心锁定发电设备的95亿美元预付款中,有37亿美元被直接计提减值——其中约29亿美元因不可退还已打水漂。CFO承认,软银曾在项目方案未定前就抢先下单,目前正对采购策略进行全面重新评估。“燃气轮机最激进的买家,就这样把押金给核销了。”

    来源 华尔街见闻
  8. 优步、DoorDash财报透露:AI智能体下单仅数百笔

    IT之家 11 月 11 日消息,据《商业内幕》今天(11 日)凌晨报道,外界预测 AI 智能体将彻底改变网络购物方式,但海外两大巨头优步和 DoorDash 在最近的财报电话会议上透露,通过 Meta 的 Muse、Instinct 等 AI 智能体下达的订单仅有数百笔。 相比两家公司每天数以百万计的网约车和外卖订单

    来源 AI 行业观察
  9. Ring推AI安防无人机与机器人:2026年起家庭巡逻,隐私空域难题待解?

    亚马逊旗下Ring不再满足于固定在墙面上的摄像头。公司正式发布由AI驱动的安防无人机与地面巡逻机器人,并成立Ring Robotics品牌,首批设备将于2026年底至2027年初分阶段上市。这意味着家庭安防从“被动录像”走向“主动巡逻”,也把隐私、空域监管与订阅变现等老问题重新推到台前。

    来源 AI 科技快讯
  10. Anthropic启动IPO路演:算力被提49次,单季收入169.56亿美元

    Anthropic IPO路演视频中“算力”被提及49次,"安全"相关词27次;CEO开场约30秒就提到生物武器风险。PPT显示,第三季度收入169.56亿美元,同比增超12倍,调整后经营利润率15%(GAAP为-3%),算力承诺约9009亿美元,长期利润率目标35%以上。

    来源 华尔街见闻
  11. OpenAI三季度营收破100亿美元:环比增近50%,成本压力仍在

    11月10日,彭博社援引知情人士消息称,在截至9月的三个月里,OpenAI的季度营收首次触及100亿美元大关。相较于上一季度,其营收增长近50%;相较于去年同期,营收接近去年同期的三倍,即同比增长近两倍。这些尚未公开的财务细节,已在周二面向投资者的一场电话会议中进行了披露。 100亿美元的单季营收,对于任何一家成立仅十

    来源 AI 行业观察
  12. 黄仁勋回英伟达总部上班开会,内部气氛被指“低落”

    据CNBC报道,英伟达CEO黄仁勋周一走进加州圣克拉拉总部,照常主持高层晨会,并在闭门会议开始时就最近的风波向员工表达歉意,未接受提问。周二他再次到办公室开会,距公司发布新一季财报还有一周。内部人士称,黄仁勋试图营造“一切如常”的氛围,但公司内部气氛“低落”,英伟达尚未置评。

    来源 凤凰科技
  13. AI护栏被批量拆除:开源社区“消融者”让模型有求必应

    一群被称为“消融者”的技术人员正在互联网上大量发布移除了安全限制的AI模型,这些模型对用户的任何请求都照单全收。支持者称这能推动安全研究与网络防御,批评者则警告同样的工具也可能被用来制造炸弹等恶意用途。一场围绕AI护栏的攻防战正在开源社区悄然上演。

    来源 AI 科技快讯
向下滚动自动加载更多