CoreWeave第三季营收36.6亿美元:净亏7亿美元,高债务引发AI泡沫质疑
CoreWeave发布Q3财报,营收高增但因巨息亏损
CoreWeave(CRWV)是一家AI云服务商,该公司最新公布了截至2026年9月30日的财报。2026年前9个月,其营收为83.14亿美元,上年同期为35.59亿美元,同比增长133.6%。
同期运营利润为1400万美元,相比上年同期的4400万美元下滑68%;净亏20.75亿美元,上年同期净亏7.15亿美元。
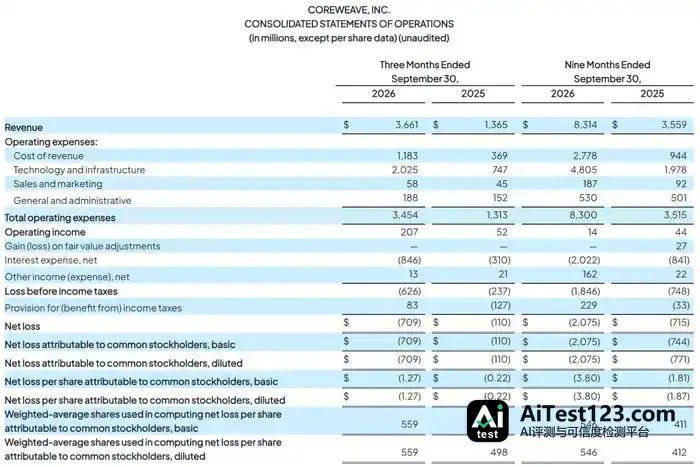
单看第三季度,CoreWeave营收36.61亿美元,上年同期为13.65亿美元,增幅168%。
该季度成本为11.83亿美元,技术和基础设施支出20.25亿美元,销售与市场开支5800万美元,人力开支1.88亿美元。
第三季度运营利润2.07亿美元,上年同期为5200万美元,增长298%;净亏7.09亿美元,上年同期净亏1.1亿美元。
亏损的一大来源是利息支出:第三季度这项支出达到8.46亿美元。
Q3 Adjusted EBITDA为22.56亿美元
第三季度Adjusted EBITDA为22.56亿美元,上年同期8.38亿美元,增长169.2%;Adjusted EBITDA率为62%。
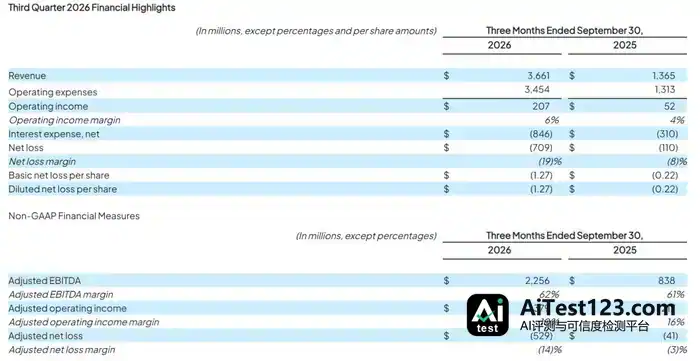
第三季度Adjusted运营利润为3.79亿美元,上年同期2.17亿美元,增长74.7%;Adjusted运营利润率为10%,较上年同期的16%下降6个百分点。
第三季度Adjusted净亏5.29亿美元,上年同期Adjusted净亏4100万美元;Adjusted净亏损率为-14%,上年同期为-3%。
CoreWeave 联合创始人、董事长兼首席执行官 Michael Intrator 称,这个季度对公司来说是一次大的跨越。营收环比多出 10 亿美元以上,调整后运营利润率也比原计划提前一个季度站上两位数。他把增长归因于资金来源不止一条:基于客户合同的融资、运营现金流,以及未来三个月内预计就能到账的约 90 亿美元客户预付款和押金。Intrator 表示,正是这种财务上的灵活度,让公司能一直把客户搭建、运行和扩张人工智能(AI)所需的软件与基础设施供上。
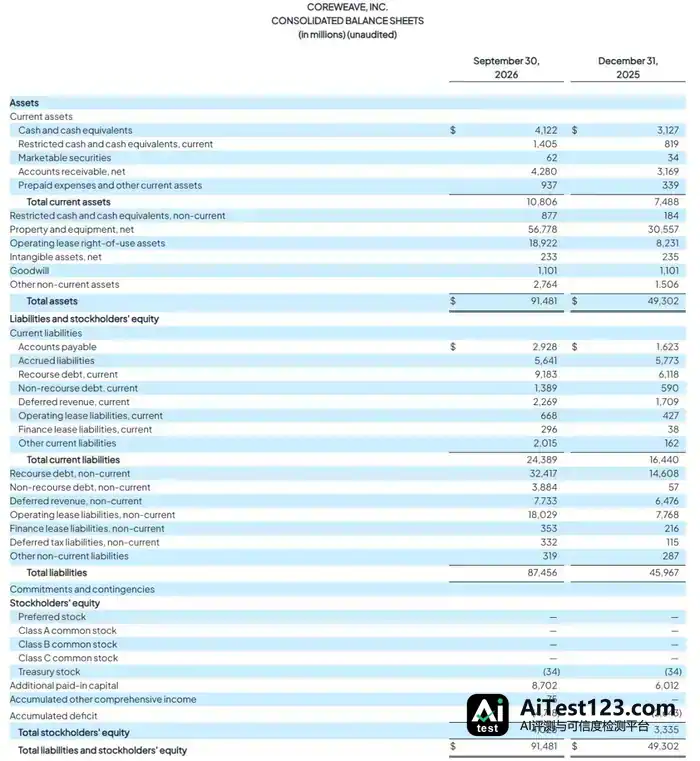
截至2026年9月30日,CoreWeave总资产为914.81亿美元,上年同期为493亿美元;总负债874.56亿美元,上年同期459.67亿美元;股东权益40.25亿美元,上年同期33.35亿美元。
CoreWeave为建设数据中心而背负巨额债务引发质疑
最近一个月,CoreWeave股价跌去超过40%。
市场对“AI 泡沫”的担忧升温,CoreWeave由此被推到舆论中心。投资者的顾虑集中在两点:利率上升之际,公司为建设数据中心背上了巨额债务;这些大规模投资何时能见到回报,也让人心里没底。
这轮剧烈抛售还波及整个“AI 概念”板块,引发信心危机。民主党在美国中期选举中取得全面胜利,市场预期未来针对数据中心建设的监管可能收紧,这种情绪被进一步放大。
就在当天早些时候,AI 行业巨头 Anthropic启动了股份出售路演,其设定的目标估值低于此前预期。
CoreWeave首席执行官迈克·因特拉托(Mike Intrator)近日出面回应上述担忧。他透露,公司已拿到90亿美元的客户预付款和押金,预计未来三个月内会陆续到账。
他的说法是:“客户合同优先,投资紧随其后。”因为 CoreWeave 的投入跟已经承诺的需求绑在一起,贷款方手里有清楚的抵押依据,客户也会掏钱参与基础设施建设。
CoreWeave方面称,以目前的收益率水平,公司不会、也没有必要进入无抵押债务市场融资;偿还未偿债务、以及为履行合同额外筹措资金,都打算靠现有客户承诺带来的现金流。截至9月底,其已签约收入储备(即未确认收入的合同总额)为1325亿美元,6月底这一数字是1040亿美元。
预计Q4利息支出10.5亿至11.5亿美元
CoreWeave把2026年全年收入指导上调到130亿美元至133亿美元。
2026年全年调整后运营利润的指导区间上调至12.75亿美元至13.75亿美元,相比此前指导,中值提高26%。
公司仍预计年底有功功率超过1.85吉瓦。
资本开支方面,CoreWeave把2026年全年的预期区间定为370亿至390亿美元,此前指导范围的下限是350亿美元至390亿美元,这次等于把下限抬了上去。公司给出的理由是,希望比原计划更早把基础设施部署到位、交付给客户。
利息支出同样给出了区间:2026年第四季度预计在10.5亿美元至11.5亿美元之间。年化运行收入的指导则被提高到200亿至210亿美元,这一目标覆盖到2026年结束。
股价方面,截至今日收盘,CoreWeave报48.73美元,市值269亿美元。