CoreWeave最强季报难改评级:伯恩斯坦汇丰双双坚持卖出
核心质疑直指三大硬伤:管理层宣称每兆瓦年价2000-2500万美元,实际财务数据仅显示920万美元;两家机构独立测算均指向约330亿美元融资缺口;2028年前市场将涌入55吉瓦新增算力供给,是CoreWeave自身规模的20倍。当前债务469亿美元、股本仅40亿美元,本十年内无自由现金流——稀缺性能否撑到还清贷款,是强
云计算公司CoreWeave交出了一份几乎挑不出毛病的季报,华尔街最坚定的两位空头却没有因此松口。
华尔街见闻的文章提到,CoreWeave周三盘中一度涨超27%,创下逾一年来最佳单日表现。就在此前一天,
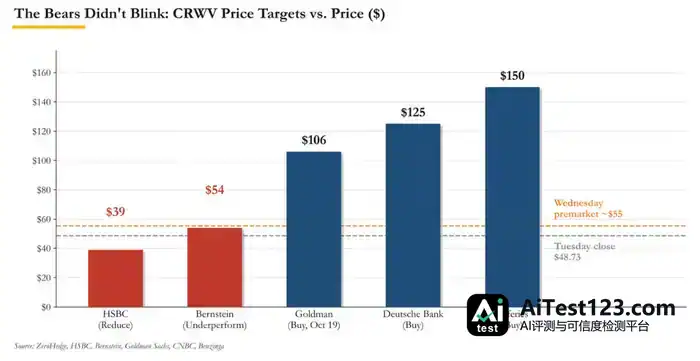
不过,伯恩斯坦分析师Madison Rezaei和汇丰分析师Abhishek Shukla读的是同一份财报,评级却都没动。伯恩斯坦继续给"跑输大市",目标价54美元;汇丰维持"减持",目标价39美元——比周二收盘价低约30%。两人的分歧点不在季报强弱,而在季报证明不了的三件事:财务数据里找不到支撑的定价、两家机构各自测算均约330亿美元的融资缺口,以及到2028年全市场新涌入的算力供给(55GW),相当于再造20个CoreWeave(2-3GW)。供给洪水一到,现在的高价还能撑住吗?
伯恩斯坦:多头要同时相信三件事,可没有一件站得住脚
Rezaei在维持卖出评级的同时,罕见地承认了季报的强劲。她在报告开篇写道:"CoreWeave交出了我们所能期待的最好季报……我们和上次二季报后一样,正在与自己的'跑输'评级苦苦周旋。"她甚至上调了盈利预测:2026年调整后每股亏损从5.14美元收窄至3.54美元,2027年从6.60美元收窄至3.20美元。
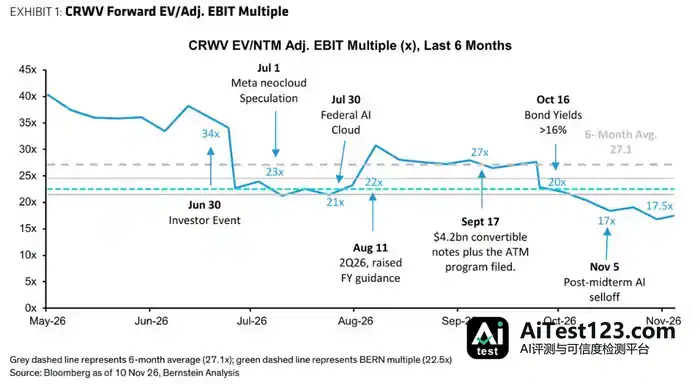
评级却没变,长期目标价仍是54美元(对应22.5倍远期调整后EBIT)。她还提到,若AI情绪回暖,股价有望触及64至73美元区间。
Rezaei认为,多头的逻辑要成立,得有三个前提同时兑现:
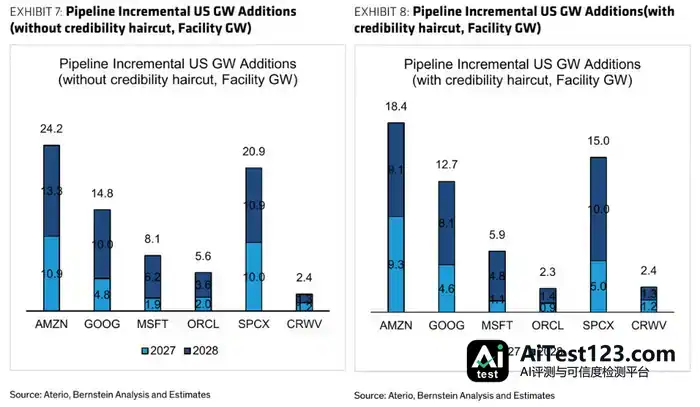
第一,数据中心供给持续紧张,当前的高定价才能维持。CoreWeave选择暂不出售2028年的算力,想等更好的价格。可伯恩斯坦自己的数据显示,主要云厂商、新兴云计算公司加上SpaceX,已宣布的新增产能2028年前将超过55吉瓦(折扣前为75吉瓦),CoreWeave的份额只有2至3吉瓦。要撑住现在的价格,全市场需求得成倍增长。
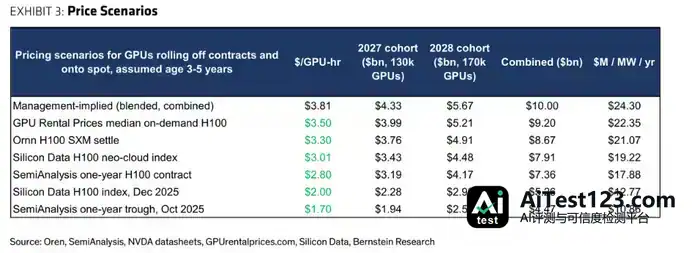
第二,GPU续租价格保持高位。管理层称,2027年有逾13万块GPU合同到期,2028年还有约17万块,届时续租可分别带来约40亿和100亿美元年化收入,且不必新增资本开支。伯恩斯坦测算,这隐含的GPU租价约为每小时3.81美元,即每兆瓦每年2400万美元。可同样的GPU在13个月前市场价不到这一假设的一半,那时55吉瓦新增供给还没入市。
第三,CoreWeave真正实现超大规模化,经济模型能自我强化。现实是,三季度利息支出8.46亿美元,超过调整后运营利润的两倍;债务单季增加118亿美元至469亿美元,股本却只有40亿美元;调整后净利润预计最早2028年上半年才能转正。伯恩斯坦预测,2027年三季度调整后运营利润约10.2亿美元,仍低于同期15.6亿美元的利息支出。净债务与EBITDA之比已达7.3倍。
汇丰:每兆瓦2000万美元的定价,财务数据里找不到踪迹
汇丰盯住的是CoreWeave财报里最有爆发力的那句话:公司现在能以每兆瓦每年2000至2500万美元的价格签四至五年期合同,短期合同甚至能到4000万美元,三季度已经完成两轮提价(7月涨25%,之后又涨10%),四季度还会继续。
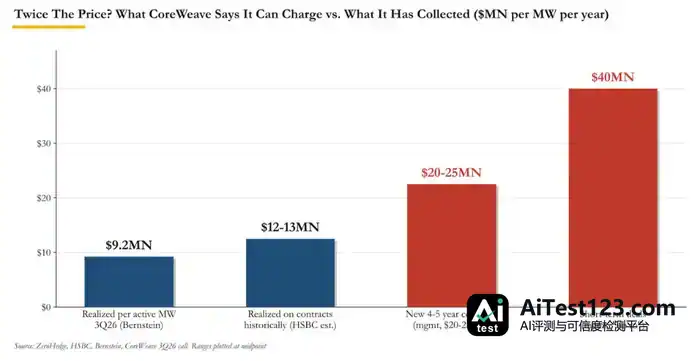
可汇丰估算,CoreWeave历史合同的实际收费约为每兆瓦每年1200至1300万美元;伯恩斯坦用报告营收除以平均在用功率,算出三季度实际值只有920万美元,比两年前的1070万美元还低。
高盛自己的示例合同——年均110亿美元对应1吉瓦——折算下来正好是每兆瓦1100万美元,与空头对历史均值的估算高度吻合,约为管理层最新报价的一半。
Abhishek Shukla的验证办法很直接:定价若真翻倍,资产周转率(营收/已安装设备价值)应该有所体现。三季度该指标为30.5%,二季度为28.6%,2025年全年约30.0%,2024年为34.8%。上调后的指引隐含四季度退出运营率约32.6%,与汇丰此前模型的33%几乎完全一致,也与甲骨文云业务的水平相当。
汇丰的结论是:
所谓的2000至2500万美元定价,要么是销售话术,要么意味着每兆瓦建设成本大幅上升,更高的价格不过是覆盖了更高的成本,对股东来说两者殊途同归。
汇丰还对利润率超预期提出质疑。三季度调整后运营利润率10.4%,远超6.5%的指引,看着像拐点信号,可公司此前平均水平约为16%,长期目标为25%。汇丰认为,预期基数本身就被保守指引压低了。
融资缺口:两条路径,同一个数字——330亿美元
财报里管理层的说法是,融资这件事大体已经落定:手头有65亿美元现金及证券,其中不受限制的部分只有42亿美元;DDTL还有近50亿美元额度没动用;未来三个月预计能收到约90亿美元客户预付款及押金;到2027年,母公司层面还需补充的融资不到50亿美元。
伯恩斯坦拿这些资金来源去对交付积压订单所需的约600亿美元资本开支,算下来还差约325亿美元。汇丰的算法不一样,结论是CoreWeave到2027年要新筹约330亿美元,而未提取信贷额度一个季度里就从100亿美元掉到了50亿美元。
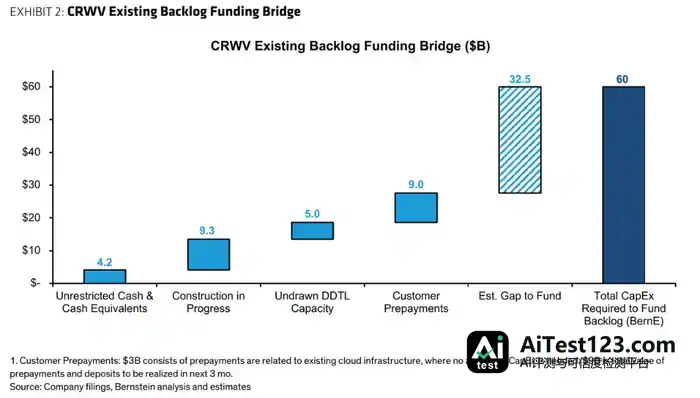
两家机构的测算其实可以调和:管理层所说的"不足50亿美元"仅指母公司层面融资,其余300亿美元左右预计来自新增资产层面DDTL及客户预付款。这意味着整个计划依赖两扇门同时敞开:
-
贷款方这边,下一笔DDTL的定价预计在7.0%至7.5%,可覆盖相关资本开支的九成以上。利率能压到这个水平当然算好事,可每建一座新数据中心,股权那层垫子就薄一分——空头盯的正是抵押物还值多少钱。
-
客户这边,新合同的预付款比例从2025年底的15%至25%提高到了15%至50%。伯恩斯坦的说法是,企业肯签多年云合同,本来是想把前期资本开支变成运营支出,现在却不得不大额预付,这反倒印证了算力紧张。汇丰还提到,这类预付款可能像甲骨文那样带利息,说到底还是借钱,只是放贷的人从银行换成了客户。
CoreWeave在当季还发了42亿美元可转债,同时递交了最多3500万股的"随时发行"(ATM)计划申请。伯恩斯坦测算,一旦动用ATM,股价会承受2%至6%的摊薄压力。
质疑声不止两家:从D.A. Davidson到Chamath Palihapitiya
看空的不只是伯恩斯坦和汇丰。D.A. Davidson的Gil Luria话说得很直:
“利息支出比调整后运营利润高出一大截——可见这些数据中心带来的业务收入,撑不起已经积下的债务……这样的商业模式存在结构性问题。”
MoffettNathanson的Nick Del Deo点出了得克萨斯州的政策风险(候任州长希望暂停相关项目),还提到母公司债务16%的收益率。UBS的Karl Keirstead判断,重建市场信心得花上好几个季度。Stifel则因融资问题下调了目标价。
高盛同期那份《Top of Mind》报告里,最有启发性的质疑来自科技商业播客《All-In Podcast》、风险投资家Chamath Palihapitiya。他把新兴云计算公司类比成航空公司:GPU是发动机,数据中心是机身,供电土地是机场,一小时算力则是一个过期作废的座位。他给出的盈亏平衡利用率约为70%至75%,并提醒说,对某一代GPU做出长期承诺的公司,每逢英伟达推新品都没法随意换代。他描绘的熊市情景不需要任何意外发生:
“所谓熊市情景,说白了就是眼下局面的延续:企业照旧往AI里砸钱,可多数投入还停在试验阶段,没能变成大规模、可重复的企业级承诺。真到了这一步,算力消耗就不会出现爆发式增长,新冒头的云计算公司会长期卡在75%至85%的利用率区间里打转——钱是能赚到一些,却不够在硬件过时之前把债还清。”
Palihapitiya还把自有土地、电力和机房的云计算公司与租赁机房的同行区分开来,说后者是"中间商",这种商业模式要求运营近乎完美。CoreWeave走的是租赁机房的路子,截至9月底运营租赁负债187亿美元,年初还只有82亿美元,涨幅不小。
有意思的是,Borges本人在同一份报告里也点了和伯恩斯坦核心论点相同的风险:"大量产能将在未来两年内上线,关键在于需求是否足够强劲,使新兴云计算公司能从新增供给中获得有吸引力的回报。如果供给过剩,算力价格可能下跌。"
同样看空,评级一致,数字却差得远
其实伯恩斯坦和汇丰除了评级,几乎找不到共识。汇丰算相对乐观的空头:它预测CoreWeave 2028年实现盈利,2029年每股盈利2.58美元;可即便按2030年数据算,CoreWeave的EV/EBIT(含股权激励)也有11.7倍,高于甲骨文的6.6倍,还略高于亚马逊、Meta和微软——后三家都用自有现金流覆盖资本开支,也没有以"按点数"报价的CDS。
伯恩斯坦这边则悲观得多:它预测亏损会逐年扩大,2029年每股亏损8.09美元。
汇丰上调了2028至2030年的营收、EBITDA和运营利润预测,同时把2028年每股盈利预测砍了15%,从0.96美元降到0.82美元。理由很直接:积压订单越大,资本开支越多(2028年资本开支预测上调27%),债务随之增加,利息支出比原先预测高出14%至20%。汇丰的结论还是那么简短:“增长的代价高于其所创造的价值。”
核心矛盾:季报再强,也答不了长期问题
没人否认这是一份强劲的季报。伯恩斯坦的Rezaei在报告结尾写道:“执行力持续改善;基本面仍是悬在头顶的阴云。”
季报说明了一件事:算力稀缺的时候,CoreWeave能提价、能收预付款、能以7%的利率借钱融资。这点从来没人怀疑。空头真正质疑的,是单季财报验证不了的那个问题:在55吉瓦新增供给涌进来之前,稀缺性能不能撑得足够久,让一家背着470亿美元债务、股本只有40亿美元、本十年内没有自由现金流的公司,赶在芯片价值折半之前把贷款还清?
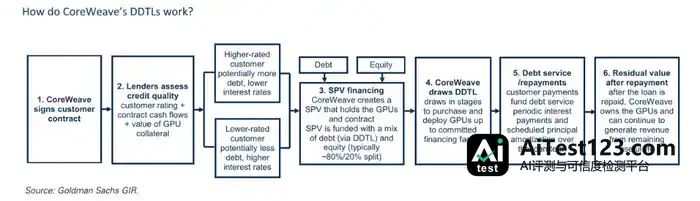
高盛画的融资结构图有六个环节,前五个都转得不错。整个股权价值的故事,全压在第六个环节上——四年后GPU的残值。
下一个关键测试几周内就到:那笔预计以7.0%至7.5%定价的投资级DDTL即将入市,最终落地的利率,将是对整个多头逻辑最直接的检验。