Anthropic隐忧:收入可随时撤回,算力成本却锁死20年
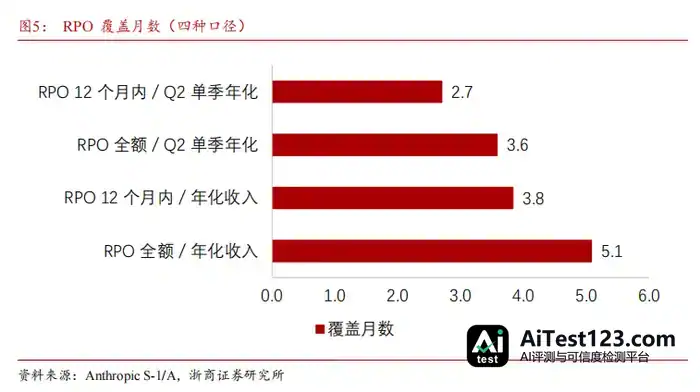
浙商证券认为Anthropic收入以按量计费为主,剩余履约义务覆盖仅约5.1个月年化收入,而算力成本端已锁定8954亿美元不可撤销承诺,期限最长至2045年。收入可随时削减、成本无法退出,二者形成高度不对称的期限缺口,这才是公司真正的核心约束。
浙商证券新近一份研报提到, Anthropic收入指数级扩张的数字很亮眼,可底下压着一个结构性风险:真正卡住公司的不是持续亏损,而是收入与成本两端的期限严重错配——客户能随时砍支出,算力承诺却已经签死,最长锁到20年。
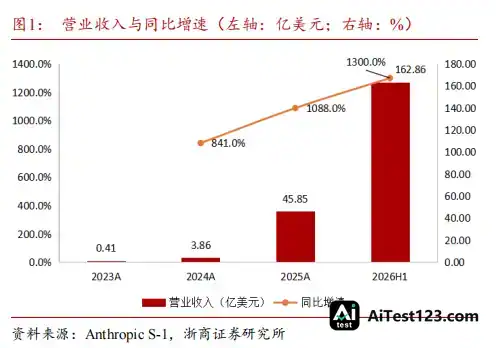
11月9日,浙商证券分析师冯翠婷在研报中判断,Anthropic的收入扩张由用量驱动,呈指数级。前三季度收入合计332.42亿美元,九个月同比增长约1,206%;经营利润率二季度刚首次转正(8.4%),三季度又跌回亏损(-3.3%)。
浙商证券的看法是,这种起落本身就是上述缺口的写照:收入仍以即期用量为主,剩余履约义务(RPO)只覆盖约5.1个月年化收入;成本那头,不可撤销承诺已锁定8,954亿美元,最晚跨到2045年。
研报还提到,Anthropic计划11月中旬在纳斯达克挂牌,其S-1给出了首个经审计的前沿模型公司公开基准,定价一旦落地,智谱、MiniMax等国内模型公司有望迎来估值修复。
收入三年扩张逾千倍,但合同化覆盖不足半年
Anthropic的收入曲线,加速扩张的势头少见。
浙商证券研报援引Anthropic S-1数据:收入从2023年的0.41亿美元,到2024年的3.86亿美元,再到2025年的45.85亿美元,同比增速分别为841%与1088%。
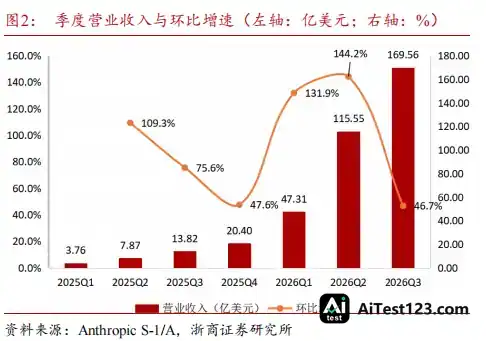
2026年扩张再提速:二季度收入115.55亿美元,环比增长144.2%;三季度169.56亿美元;前三季度合计332.42亿美元,九个月同比增长约1,206%,已是2025年全年的7.2倍以上。
收入结构上,按量计费占大头。2026年上半年,按量计费收入130.64亿美元、占比80.2%,订阅收入32.22亿美元、占比19.8%。
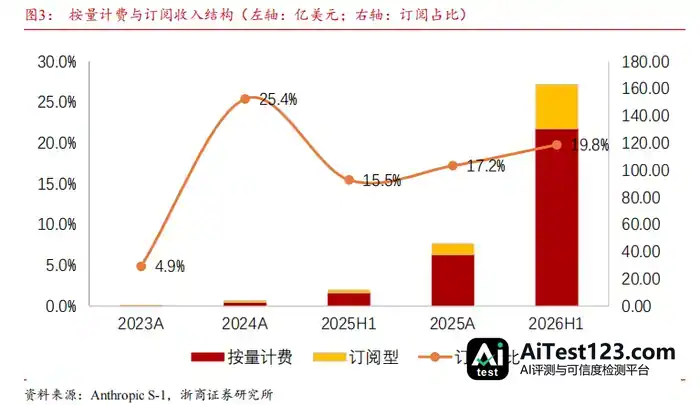
研报认为两者不是替代关系,而是分层叠加:订阅用户额度用完后,会自然转到增量按量付费,所以订阅占比这些年只是窄幅波动,并没有单边下滑。
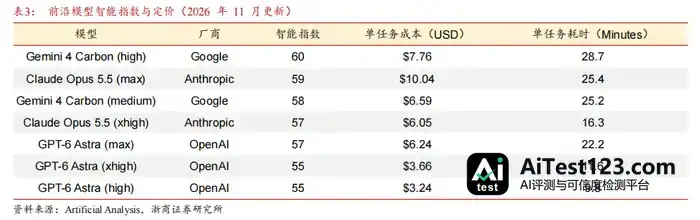
拉动收入的核心是用量。研报称,Opus 5.5让客户单任务成本比前代Opus 5降了约40%,Fable 5.1让典型工作负载成本降了约25%;价格往下走、收入却加速,说明用量扩张的幅度超过了价格下行的幅度。
但收入端的合同化程度仍然有限。截至2026年9月30日,Anthropic剩余履约义务(RPO)只有138亿美元,其中约75%将在未来12个月内确认,相当于约5.1个月年化收入覆盖。同期递延收入余额19.71亿美元,仅相当于约0.7个月年化收入。
研报据此判断,收入还是以即期用量为主,客户增减支出全凭自己,合同的刚性极为有限。
算力成本:照付不议,最长锁死20年
收入端高度灵活,成本端却是另一番景象:多年期不可撤销承诺已经把它锁住。
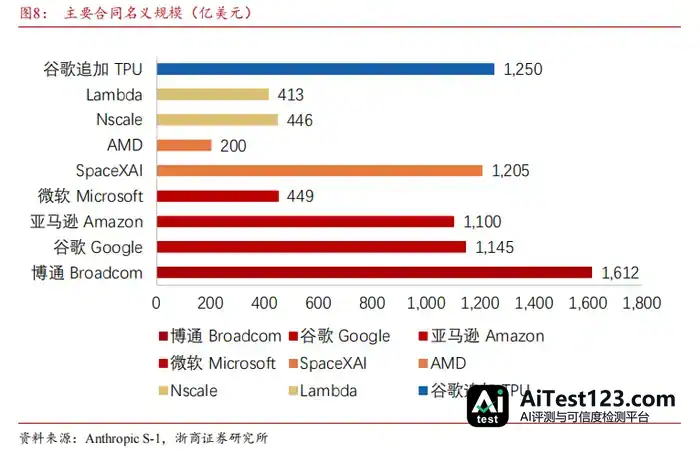
研报梳理了Anthropic S-1/A披露的八份主要合同,名义规模合计约6,570亿美元;加上截至并含2026年9月30日之后新签的采购与租赁协议,承诺总规模约8,954亿美元,其中约4,475亿美元发生在2030年底前,其余主要集中在2031年至2045年。
研报按刚性程度把这些承诺分成四档。刚性最高、真正构成约束的是四份不可取消、或仅对方重大违约方可取消的合同:博通1,612亿美元(融资租赁,含交叉违约条款)、谷歌1,145亿美元、亚马逊1,100亿美元、微软449亿美元,合计约4,306亿美元,占名义规模的66%。
会计处理又把这种刚性放大了。研报指出,算力投入基本不进资产负债表,而是直接冲减当期利润。2026年前三季度,算力与基础设施费用188.08亿美元、占收入56.6%,新增固定资产购置却只有9.25亿美元、占收入不足3%。
换句话说,每100美元收入对应约57美元当期算力费用;而且这些费用"随承诺算力交付可用而增加,而非随当期需求变动"——费用节奏跟客户实际用了多少并不挂钩。
研报测算,把算力承诺按合同期限摊平,满额年化算力支出约1,150亿至1,210亿美元,是2026年前三季度年化算力费用的4.6至4.8倍。若维持前三季度56.6%的费用率,要撑起这个规模的算力支出,年化收入需达到约2,085亿美元,约为当前年化收入的4.7倍。
期限缺口:这才是真正的核心约束
研报提出一个"与前不同的认识":Anthropic的主要约束不是亏损本身,而是收入可撤回(剩余履约义务覆盖约3个月)与成本不可撤回(合同期限最长20年)之间的期限缺口。
这个缺口在数字上极不对称:
- 收入端,S-1显示签署含最低消费承诺的不可撤销合同的企业客户在增多,但整体合同化程度仍低——无论用哪种口径衡量,RPO覆盖月数都不超过5.1个月。
- 成本端的压力同样不小。仅博通、谷歌、亚马逊、微软这四份最刚性的合同,合计金额已达4,306亿美元,而且全部采用照付不议或补差机制,客户一旦违约,能提供的保护相当有限。
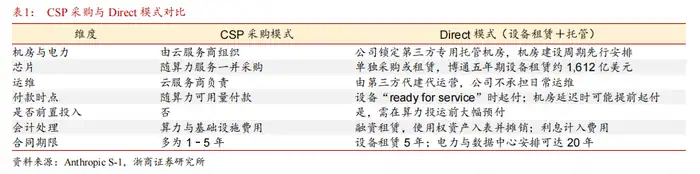
研报还提到,采购模式正从"租算力"转向"租设备",支付端与确认端之间的时序错配因此进一步加剧。过去以云服务商(CSP)采购为主,按算力可用量付款;现在更多是直接租赁芯片、托管到第三方专用数据中心,博通的五年期设备租赁就属于这一类。设备租赁按融资租赁处理,起付时点是设备"ready for service",如果机房延迟,起付甚至可能早于算力真正可用。
融资侧虽然配了额度,但条件都不宽松。S-1列示的票据融资额度包括谷歌200亿美元、亚马逊150亿美元、博通420亿美元等,合计870亿美元,截至2026年6月末均未提取,且提款条件与特定收入目标或算力交付节点挂钩。研报据此认为,提取门槛过于苛刻,这笔额度没法当作随时可调用的资金保障。
研报指出,Anthropic S-1的战略意义,在于提供了首个经审计、口径完整的前沿模型公司公开基准。公司已公开S-1,计划11月中旬在纳斯达克挂牌,定价落地后,智谱、MiniMax等国内模型公司将首次有了可参照的海外对标,板块估值修复的机会也随之出现。
在智能指数维度,研报同时提到,前沿模型之间的能力差距已压缩到季度级别。截至2026年11月上旬,Artificial Analysis智能指数前七个模型档位全部落在55至60分之间,首尾只差5分,单代际领先窗口缩短至季度量级,靠单一模型或推理档位领先,已经撑不起定价权。